摩根大通 矿业日报:铁矿石 1.2%,镍+1.9%,BGL维持增持,北美钢铁,紫金矿业,Atalaya Mining及更多
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布矿业日报,跟踪全球大宗商品隔夜变动及行业核心动态。 大宗商品价格分化,铁矿石(62%品位)下跌1.2%至95美元/吨,镍上涨1.9%至7.47美元/磅,天然气大涨4.5%至2.97美元/mcf,黄金微升0.4%至4,361美元/盎司。 公司研究层面,Alamtri Minerals Indonesia(ADMR)虽面临铝扩建担忧及物流压力,但风险已被计入,维持“增持”并将2027年12月目标价定为Rp2,230/股;Bellevue Gold(BGL)FY26业绩表现稳健,随着承包商爬坡推动9月季度产量增加3-4koz,且因对冲簿预计于FY27结清及估值具备吸引力,维持“增持”评级及1.70美元/股目标价;Voestalpine资本市场日强化了至FY28财年EBITDA增至逾20亿欧元的增长路径,但维持现有盈利预测不变。 此外,北美7月钢铁表观消费量同比下降1%(-56Kt),主因进口疲软;在铀矿及铜矿覆盖中,团队新覆盖多家铀矿企业并对NexGen Energy、Bannerman Energy及Paladin Energy给予“增持”评级。
主要观点
- 隔夜大宗商品价格呈现分化,铁矿石与原油下行,镍与天然气显著走高。
- Alamtri Minerals Indonesia多重下行风险已反映在股价中,上调2026年EPS预期11%并重申“增持”。
- Voestalpine资本市场日巩固了至FY28财年EBITDA突破20亿欧元的增长预期,但未提供重大新财务指引。
- Bellevue Gold公布稳健的FY26财年业绩,预计FY27结清对冲簿,重申“增持”评级。
- 北美7月钢铁表观消费量同比下降1%,进口减少是主要拖累因素,各品种表现不一。
- 北美螺纹钢与结构钢表观消费在进口增长带动下实现同比扩张。
- 紫金矿业西藏实地调研显示巨龙铜矿扩建推进顺利,并在该区域储备增量项目管线。
- 铀矿领域进行集中覆盖,看好NexGen、Bannerman及Paladin Energy,而对Lotus Resources给予低配。
- 大型矿企深度梳理:必和必拓Vicuna铜矿项目资本开支达170亿美元,South32铝业务分拆有望创造实质价值。
论述逻辑
- 大宗商品高频数据波动(铁矿石走弱、镍与天然气上涨) -> 结合上市公司基本面催化(ADMR获上调RKAB配额、BGL业绩与对冲簿结清预期) -> 映射至细分标的估值修复空间,维持ADMR及BGL增持评级。
- 北美下游钢材分品种数据分化(整体消费降1%,但螺纹钢增9%、板卷增2%) -> 进口大幅波动主导供需变动 -> 支撑对不同钢厂及产品链条的供需判断。
- 铀矿各标的资源禀赋与估值分化(长期寿期 vs 执行风险与估值过高) -> 区分个股投资价值,首发覆盖分化为增持、中性与低配评级。
关键展望
- Bellevue Gold对冲簿预计将在FY27完全结清,且随着承包商爬坡,9月季度黄金产量预计增加3-4koz。
- Voestalpine长期规划目标至2030年Metals Forming部门新增超12亿欧元收入,集团至FY28 EBITDA提升至约21亿欧元。
- 必和必拓Vicuna铜矿项目具备650ktpa的峰值产能潜力,但面临长达10年的开发周期与170亿美元资本开支。
- Fortescue旗下秘鲁Cañariaco铜矿具备大规模期权价值,但推进最终投资决定(FID)需要更高的铜价支持。
推荐标的
- Alamtri Minerals Indonesia(ADMR):维持“增持”评级,2027年12月目标价Rp2,230/股;理由为铝冶炼扩建及冶金煤现金流稳健,前期利空已被股价充分消化,且2026年RKAB生产配额获得上调。
- Bellevue Gold(BGL):维持“增持”评级,目标价1.70美元/股;理由为FY26 EBITDA超预期,对冲簿将于FY27结清,且估值仅0.92倍P/NPV,自由现金流收益率达14%。
- NexGen Energy:首发覆盖给予“增持”评级;理由为资产质地优异且估值合理。
- Catalyst Metals:首发覆盖给予“增持”评级;理由为下行风险已被充分消化,具备显著潜在上行空间。
- Bannerman Energy:首发覆盖给予“增持”评级;理由为大体量资源基础支撑数十年矿山寿命,且具备产能翻倍潜力。
- Paladin Energy:首发覆盖给予“增持”评级;理由为增长前景扎实且估值指标具备吸引力。
- Capstone Copper:首发覆盖给予“增持”评级;理由为纯铜敞口、高增长性及估值不高。
- Deep Yellow:首发覆盖给予“中性”评级;理由为资源规模大、矿山寿命长且技术专长突出,但估值已较为公允。
- Boss Energy:首发覆盖给予“中性”评级;理由为无负债且增长扎实的澳洲纯铀标的,但估值公允。
- Lotus Resources:首发覆盖给予“低配”评级;理由为虽为即将投产的铀生产商,但执行风险高企且估值过高。
- Perseus Mining:维持“增持”评级;理由为至FY29财年50%的产量增长驱动EBITDA翻倍。
关键图表
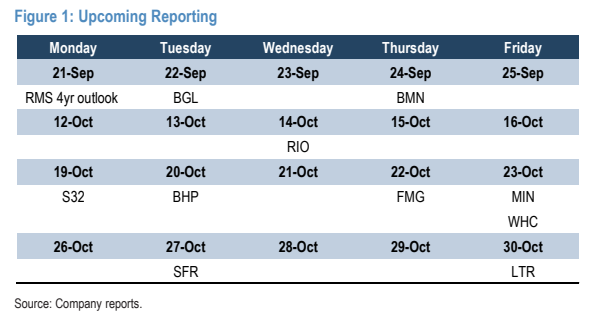
图1. 即将发布的报告