基础化工行业研究周报:《危险化学品经营许可证管理办法(修订征求意见稿)》发布,橡胶、醋酸涨价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天风证券基础化工周报维持行业“中性”评级。 政策面,应急管理部9月21日就《危险化学品经营许可证管理办法(修订征求意见稿)》公开征求意见,截止时间为2026年10月22日,修订涉及适用范围、危险化学品经营方式分类、许可实施层级、信息化管理及电子证照要求等方面。 价格面,本周WTI油价下跌7.9%至92.41美元/桶,橡胶、醋酸、TDI、乙烯法PVC、粘胶长丝价格分别上涨3.5%、2.9%、1.5%、1.3%、1.2%,有机硅、乙二醇、尿素、VE、DMF分别下跌1.0%、1.1%、2.2%、2.6%、4.6%,跟踪的409种化工产品中79种上涨、95种下跌、235种持平,液氯(+48.31%)、三甲胺(+23.08%)、二甲胺(+17.65%)、乙腈(+15.44%)、二氯甲烷(+15.38%)领涨。 行情面,基础化工板块下跌0.69%、跑赢沪深300指数0.82个百分点,石油石化板块上涨2.28%、居所有板块第2位。 新闻面,国内轮胎行业9月中旬以来已有60余家企业集中发布70余份涨价函、调价幅度普遍在2%~5%,台塑10月船期PVC报价第二轮上调、CIF印度至975美元/吨,全球氢能已承诺投资额超1300亿美元,巴斯夫印度MDI项目可行性研究进入后期阶段。 行业观点沿供需逆转、产业重构、价值重估三条主线展开,重点推荐华鲁恒升、华谊集团、新安股份、扬农化工、润丰股份、金禾实业、万华化学、莱特光电、奥来德、瑞联新材、万润股份、蓝晓科技、凯立新材、巨化股份等。
主要观点
- 应急管理部就《危险化学品经营许可证管理办法(修订征求意见稿)》公开征求意见,截止时间为2026年10月22日,主要修订五个方面:适用范围、危险化学品经营方式(明确无储存经营、危险化学品商店、加油站、有储存经营(不构成/构成重大危险源)、仓储经营等分类)、调整许可实施层级、加强信息化管理要求、证照内容和电子证照要求
- 9月中旬以来国内轮胎行业掀起新一轮涨价潮,已有60余家企业集中发布70余份涨价函,10月份起大范围涨价占据多数,覆盖全钢胎、半钢胎、工程胎等全品类,调价幅度普遍在2%~5%;驱动来自原材料全线上涨,天然橡胶9月初国内现货价格站上17900元/吨、较年初上涨约14%,炭黑N330已冲到11800~12000元/吨创历史新高
- 台塑公布10月船期PVC预售报价第二轮上调,不同区域涨幅介于10-25美元/吨,CIF印度上调25美元/吨至975美元/吨,较年初640美元/吨累计涨幅已超50%;印度进口依赖度超过60%,台塑发往印度报价高于766美元/吨限价线可享零关税,而中国大陆货源出口印度将被征收122-232美元/吨反倾销税
- 氢能理事会《2026全球氢能展望》:全球已承诺投资额超1300亿美元,570多个项目规划产能690万吨/年、其中90%正在建设或已投运;已投运清洁氢产能约170万吨/年,预计2027年运行产能增至380万吨/年;中国占全球已承诺可再生氢产能一半以上,欧洲投资居第二,美国占已承诺低碳氢产能的75%
- 巴斯夫宣布印度MDI生产综合体项目可行性研究进入后期阶段,已通过印度聚氨酯子公司在古吉拉特邦达赫杰取得工业用地,最终投资决定取决于可行性研究结果并需获得所有必要批准
- 本周基础化工板块下跌0.69%、跑赢沪深300指数0.82个百分点、居所有板块第13位;石油石化板块上涨2.28%、跑赢3.8个百分点、居第2位;WTI油价下跌7.9%至92.41美元/桶;申万子行业中无机盐(+5.84%)、纺织化学制品(+2.73%)、其他橡胶制品(+2.18%)领涨
- 重点跟踪产品中橡胶/醋酸/TDI/乙烯法PVC/粘胶长丝分别上涨3.5%/2.9%/1.5%/1.3%/1.2%,有机硅/乙二醇/尿素/VE/DMF分别下跌1.0%/1.1%/2.2%/2.6%/4.6%,纯MDI/轻质纯碱/粘胶短纤/VA维持不变;409种产品中79涨、95跌、235平,65种价差中22涨、27跌、16平
- 板块估值:基础化工PB 2.51倍、PE 33.72倍,石油石化PB 1.35倍、PE 13.08倍,全部A股PB 1.83倍、PE 21.4倍;个股方面海正生材(+30.5%)领涨、百合花(-18.01%)领跌
- 重点公司2026年中报:万华化学上半年营收1193.16亿元(同比+31.26%)、归母净利润100.63亿元(同比+64.35%),Q2单季净利润63.45亿元创2021年以来新高;华鲁恒升上半年归母净利润23.53亿元(同比+49.98%)、毛利率24.10%创新高;新和成上半年营收131.29亿元(同比+18.28%)
- 行业观点三条主线:供需逆转——2025年政策、资本开支拐点已现,“反内卷”提供盈利改善与长期健康发展预期;产业重构——海外高成本边际产能退出、全球化工秩序重构,行业迎来战略窗口期;价值重估——供需格局重构与产业属性升级促使传统化工企业价值、资源价值、产品属性重估
- 风险提示:原油价格大幅波动风险、安全环保风险、化工品需求不及预期、新增产能释放造成行业竞争加剧(22年以来固定资产投资虽放缓但同比仍在增长,在建工程余额处历史相对高位)
论述逻辑
- 应急管理部发布危化品经营许可修订征求意见稿、轮胎行业60余家企业发布涨价函、台塑PVC连续第二轮提价、巴斯夫布局印度MDI等事件构成本周行业新闻主线 → 产品价格监测显示橡胶、醋酸、TDI等品种领涨而WTI油价下跌7.9%,409种产品中79涨95跌235平 → 板块层面基础化工下跌0.69%但仍跑赢沪深300指数0.82个百分点,石油石化上涨2.28% → 报告据此沿三条逻辑推演配置方向:供需逆转(2025年政策与资本开支拐点已现、“反内卷”支撑盈利改善预期)→ 产业重构(海外高成本边际产能退出、全球化工秩序重构,映射至MDI、钛白粉、轮胎、OLED材料、吸附树脂、催化材料等)→ 价值重估(供需格局重构与产业属性升级带动传统化工企业、资源与产品属性重估,映射至磷化工、草酸、PVDF、制冷剂、钾肥等)→ 最终落脚于煤化工、有机硅、氨纶、农药、代糖等细分领域的重点推荐与相关标的组合,并维持行业中性评级
关键展望
- 《危险化学品经营许可证管理办法(修订征求意见稿)》公开征求意见截止时间为2026年10月22日
- 轮胎行业10月份起大范围涨价占据多数,调价幅度普遍在2%~5%,不少企业明确不再接受预付款锁价
- 报告援引氢能理事会预测:随着在建项目陆续投产,全球清洁氢运营能力预计明年将再次翻番,2027年运行产能将增至380万吨/年
- 供给端时间窗口:醋酸新疆、南京等前期停产装置计划10月重启;甘肃某工厂TDI装置9月4日进入检修、预计月底前复工;烟台TDI工厂30万吨/年装置已于本周恢复生产
- VE市场国庆节后若需求好转行情或有止跌可能,但业内对上涨周期普遍信心不足;有机硅供给偏紧态势预计延续至月底
- 行业评级维持“中性”;报告提示原油价格大幅波动、安全环保、化工品需求不及预期、新增产能释放致竞争加剧四类风险,且“相关标的”仅为罗列、不构成任何投资建议
推荐标的
- 供需逆转主线:煤化工重点推荐华鲁恒升、华谊集团(相关标的:鲁西化工、湖北宜化);有机硅重点推荐新安股份(相关标的:合盛硅业、东岳硅材、鲁西化工);氨纶相关标的华峰化学、新乡化纤;农药重点推荐扬农化工、润丰股份(相关标的:利尔化学、湖南海利、泰禾股份);代糖推荐金禾实业
- 产业重构主线:MDI重点推荐万华化学;钛白粉相关标的龙佰集团;轮胎相关标的赛轮轮胎(与汽车团队联合覆盖)、中策橡胶、森麒麟;OLED材料重点推荐莱特光电、奥来德(与机械、电子组联合覆盖)、瑞联新材、万润股份;吸附树脂重点推荐蓝晓科技(与金属材料组联合覆盖);催化材料重点推荐凯立新材(相关标的:中触媒);另关注电子大宗气
- 价值重估主线:磷化工相关标的新洋丰、云图控股、川恒股份、川发龙蟒、云天化、芭田股份;草酸重点推荐华鲁恒升;PVDF相关标的华谊集团、昊华科技、东岳集团;制冷剂重点推荐巨化股份(相关标的:三美股份、东岳集团、昊华科技);钾肥相关标的亚钾国际、东方铁塔
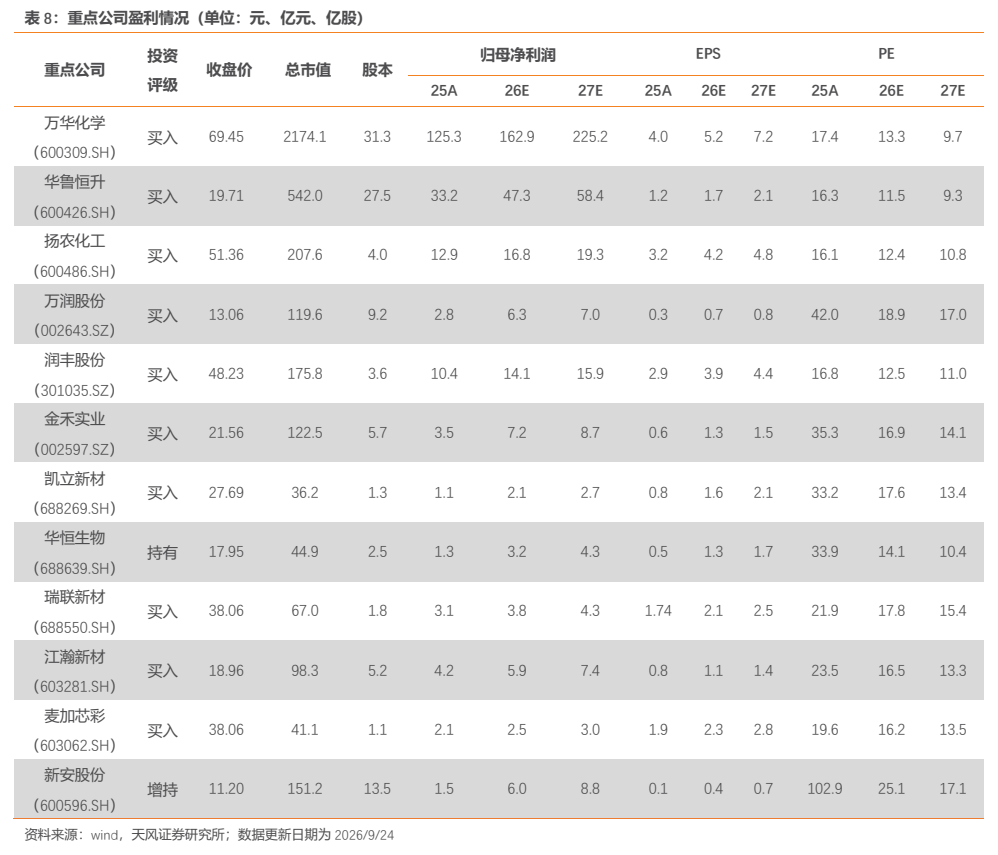
- 重点公司盈利表覆盖个股评级与收盘价(数据更新日期2026/9/24):万华化学买入(69.45元)、华鲁恒升买入(19.71元)、扬农化工买入(51.36元)、万润股份买入(13.06元)、润丰股份买入(48.23元)、金禾实业买入(21.56元)、凯立新材买入(27.69元)、华恒生物持有(17.95元)、瑞联新材买入(38.06元)、江瀚新材买入(18.96元)、麦加芯彩买入(38.06元)、新安股份增持(11.20元)
- 报告特别说明:报告中提及的“相关标的”仅为对相关公司的罗列,不构成任何投资建议
关键图表
图1. A 股各行业本周涨跌幅(%,中信行业分类)
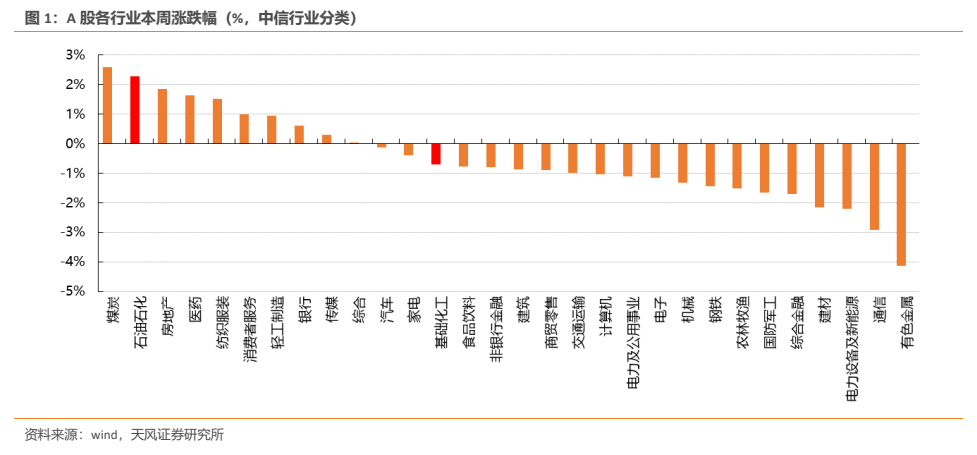
图2. 基础化工与全部 A 股 PE 走势(历史 TTM_整体法)
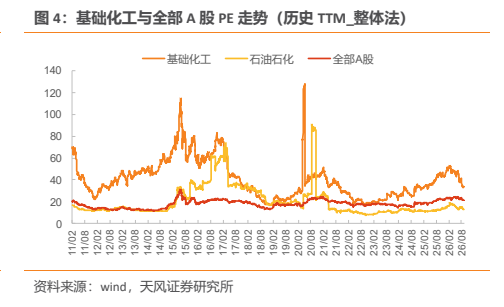
图3. 表 5: 产品价差涨跌幅情况(草甘膦、吡虫啉价差单位为万元/吨,其余为元/吨)
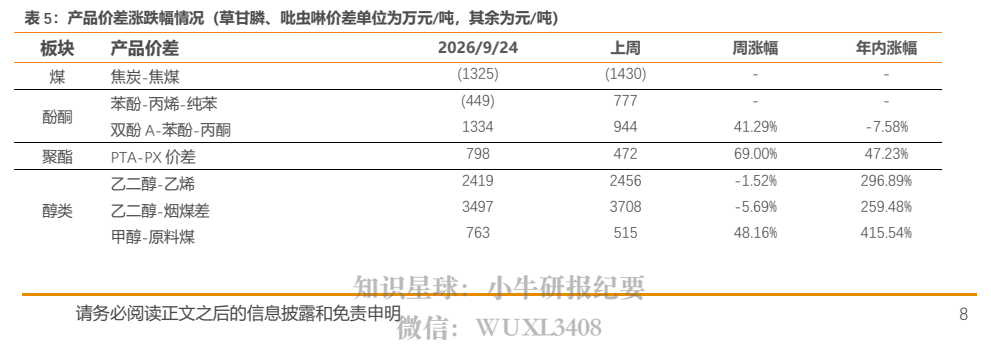
图4. 华东涤纶短丝价格(元/吨)
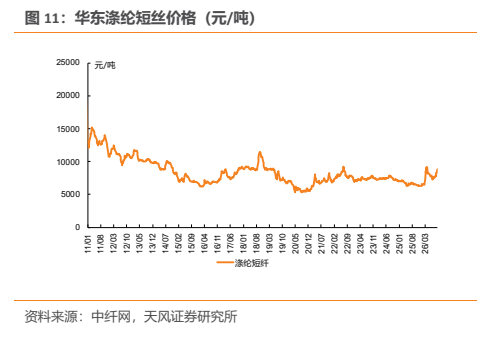
图5. 国内草甘膦价格及价差(华南,万元/吨)

图6. 国内代森锰锌价格(万元/吨)
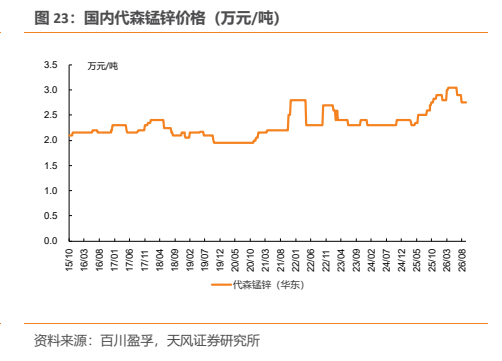
图7. 余姚市场 PP 价格(元/吨)
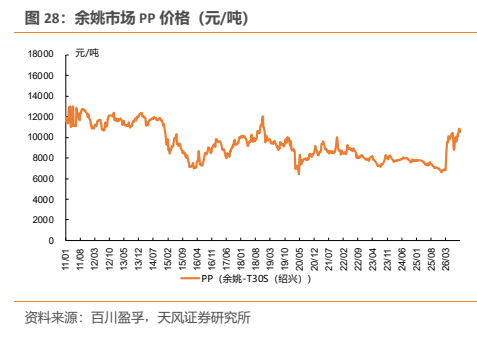
图8. 华东地区重质纯碱价格及价差(元/吨)
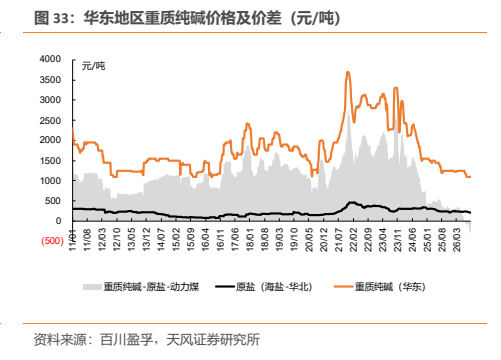
图9. 国内钛白粉价格及价差(元/吨)
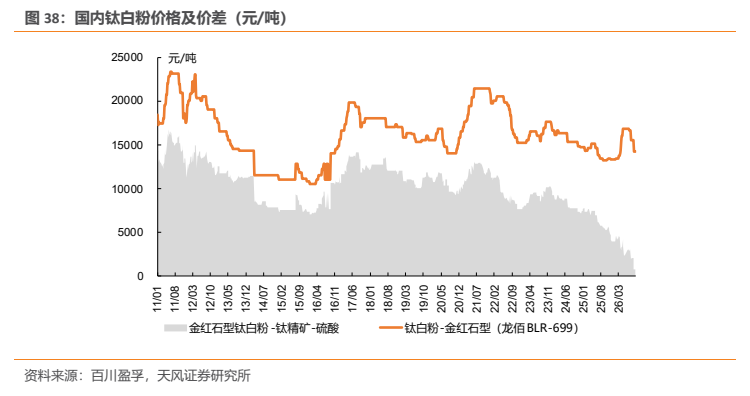
图10. 烯烃类产品库存
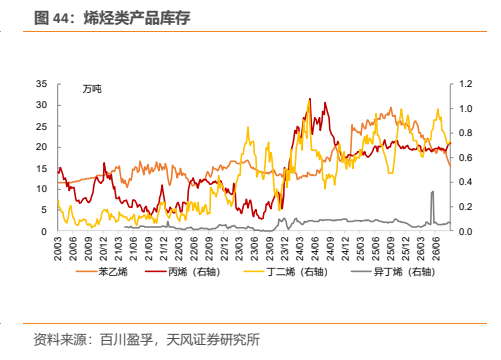
图11. 化纤链产品库存
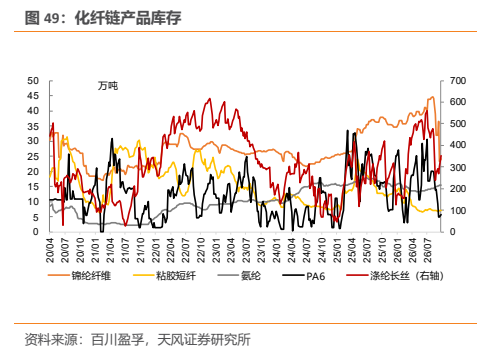
图12. 表 8: 重点公司盈利情况(单位:元、亿元、亿股)