德银仓位与资金流更新:发行潮难逆转美股需求
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德银讨论未来数月可能到来的美国大型 IPO 发行潮是否会挤出二级市场资金并压低美股。报告承认,在其股票供需框架中,新增供给本身对指数确有负面影响,最大型 IPO 单独看可能给市场带来约 1% 的拖累,且集中上市可能放大短期扰动。但核心判断是:历史上的股票发行潮通常发生在股票需求强、盈利预期好、风险偏好改善的阶段,过去 30 年发行上行期内美股往往上涨而非下跌。当前美国股票需求仍受强劲盈利增长、充裕家庭现金、持续股票基金流入和高位回购公告支撑;整体股票仓位仅处于温和超配,真正拥挤的主要是大盘股和大型科技股。
主要观点
- 美国股票发行自 2023 年低点以来持续回升,季度发行节奏已从约 300 亿美元升至约 1200 亿美元。德银认为未来数月会因多起高关注度大型 IPO 而明显加速,部分单一大型 IPO 的募资规模可能接近过去 9 个月美国全部上市募资的总和。
- 市场担心发行潮会抽走二级市场资金,并对指数形成挤出效应。德银在供需框架中承认,发行作为股票供给增加,其他条件不变时对股价是负面因素;若只看最大型 IPO,模型暗示对市场的拖累大约为 1%,集中上市和指数资金再平衡可能使短期冲击略大。
- 报告同时强调,要把发行规模放在总市值背景下衡量。即便是预期中最大的 IPO,规模也只是当前 S&P 500 总市值的略高于 0.1%;若把 IPO、增发、配售等全部美国股票发行合并看,近期发行规模大致相当于约两个月的常规供应。
- 学术文献和历史经验都显示,股票发行潮的因果关系更常见的是市场条件推动发行,而不是发行反过来主导市场。企业倾向于在股市强、估值高、未来盈利预期好时集中融资,因此发行潮经常是股票需求旺盛的结果,而不是牛市终点的直接触发器。
- 过去 30 年多次发行上行周期中,美股表现通常很强:发行潮开始后的前三个月中位回报约 8%,12 个月中位回报超过 20%。主要例外是 2008 至 2009 年金融危机期间金融机构被迫融资,当时发行上升对应的是压力性资本补充,而不是健康需求驱动的融资窗口。
- 当前股票需求仍然强劲,德银把原因分成投资能力和投资意愿两条线。投资能力来自疫情期间累积的庞大家庭现金余额,现金相对收入仍处高位,使家庭可以把新增储蓄中更大比例投向金融资产;投资意愿则来自企业盈利增长强劲,报告认为一季度盈利季体现出 20 多年来最强的基本面之一。
- 仓位层面并未构成全面约束。德银估算整体股票仓位约处于 2010 年以来第 53 百分位,只是温和偏高;但大盘股仓位已在第 85 百分位,大型科技股更高至第 93 百分位,说明发行潮之外,真正需要警惕的是大盘成长和科技权重拥挤。
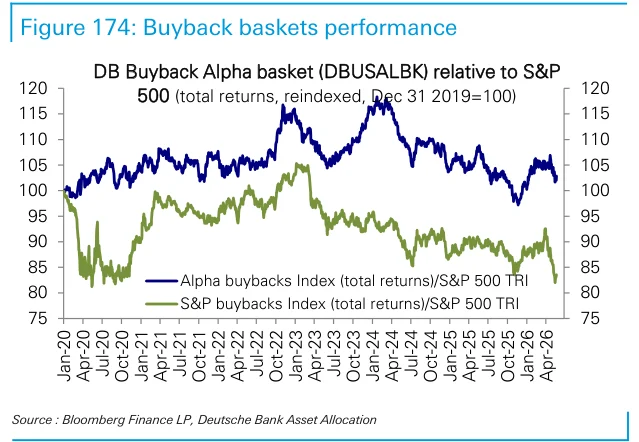
- 股票回购仍是抵消发行供给的重要需求来源。S&P 500 回购公告总量继续处于高位,与基金流入和投资者仓位一起构成德银供需框架中的需求端支撑,因此发行增加未必足以单独改变美股趋势。
- 报告后半部分通过仓位、资金流、期货、期权、卖空和回购数据展示市场结构:系统化策略、波动控制基金、风险平价组合、股票多空对冲基金、基金流向和跨资产期货仓位共同指向一个结论,即美国股票需求仍有支撑,但局部拥挤和短期回撤风险需要监控。
论述逻辑
大型 IPO 发行潮将增加美国股票供给 → 供需框架下新增供给会带来短期拖累 → 但发行规模相对 S&P 500 市值并不极端 → 历史发行潮多由强市场和强需求驱动 → 当前家庭现金、盈利增长、基金流入和回购仍支撑股票需求 → 整体股票仓位仅温和超配但大盘科技拥挤 → 因此发行潮可能带来短期波动,却不构成美股系统性看空信号。
关键展望
- 发行展望上,未来数月美国股票发行节奏预计明显加快,大型 IPO 将成为主要增量;但从市值占比看,本轮上行目前仍低于历史极端发行潮。
- 市场展望上,德银认为发行增加本身可能造成约 1% 量级的指数拖累,并可能触发常见的小幅回撤;但若股票需求继续强劲,发行潮更可能与上涨行情并存,而不是直接引发持续抛售。
- 资金流展望上,家庭现金相对趋势仍高出约 3.3 万亿美元,现金相对收入也处高位,意味着居民部门仍有能力把新增储蓄继续配置到股票和其他金融资产。
- 基本面展望上,强劲 EPS 增长仍是股票流入的重要解释变量;只要盈利增长保持韧性,投资者对股票的配置意愿可能继续抵消发行供给。
- 风险展望上,整体股票仓位还不是主要限制,但大盘股和大型科技股仓位偏高,若发行潮、估值压力或波动率上升叠加,局部拥挤板块更容易放大指数短期回撤。
推荐标的
- 报告未给出明确单一交易建议,整体含义是不要仅因 IPO 发行潮而系统性看空美股。
- 可继续关注由强盈利、资金流入和回购支撑的美国股票敞口,同时对大盘成长和大型科技股的高仓位保持风险管理。
- 跟踪指标包括美国股票发行规模、S&P 500 回购公告、股票基金流入、家庭现金余额、期货仓位、期权看涨需求和卖空比例。
关键图表
Figure 1:2023年以来股票发行持续回升,未来数月大型IPO浪潮可能显著加快发行节奏。
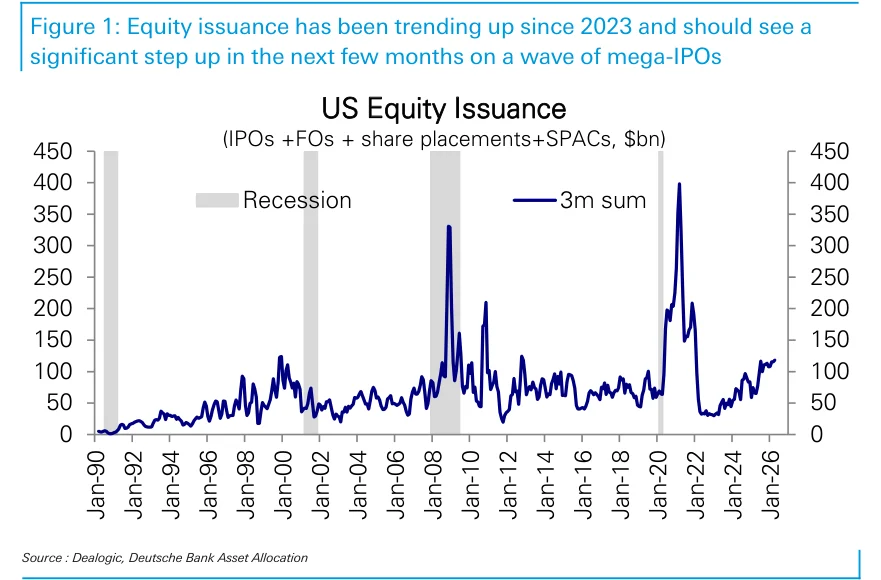
Figure 2:按整体股票市值衡量,当前股票发行上行幅度相对历史仍较温和。
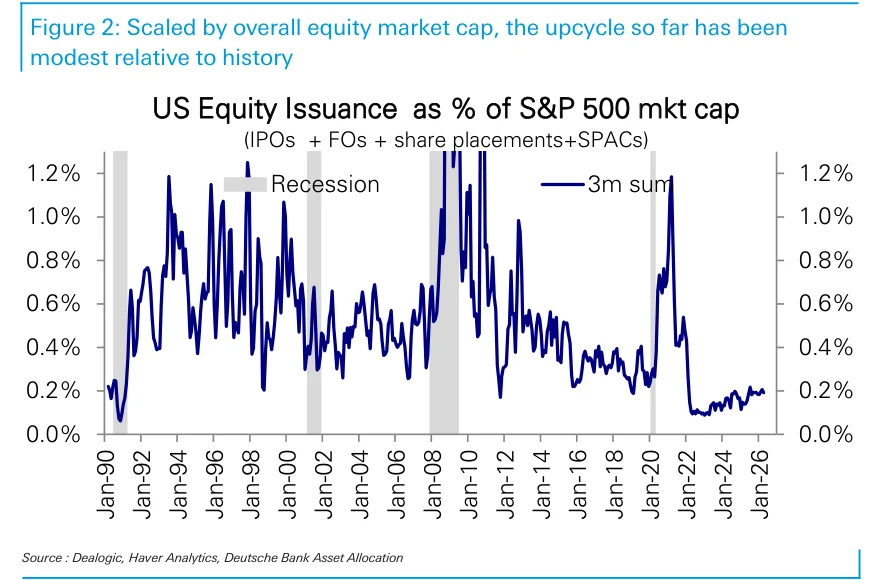
Figure 3:过去美国市场曾多次出现股票发行上行周期。
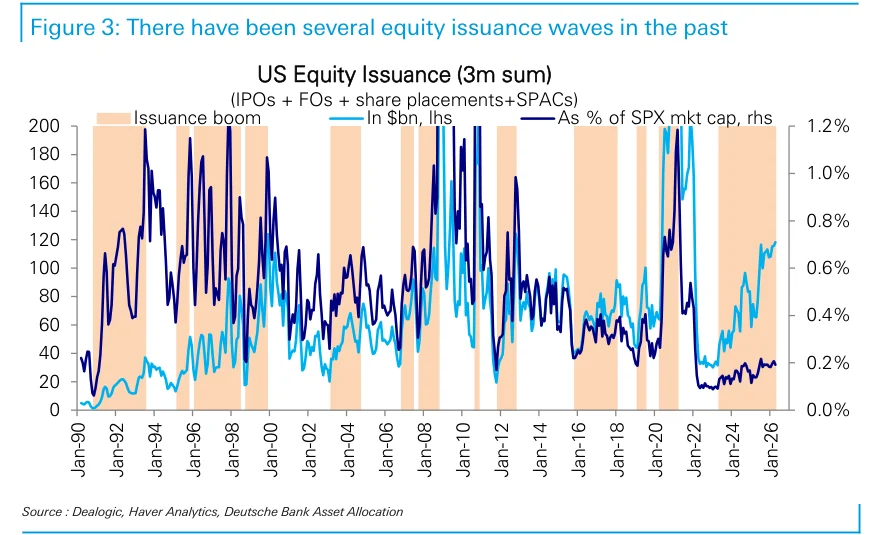
Figure 4:股票市场通常在发行上行周期中表现良好。
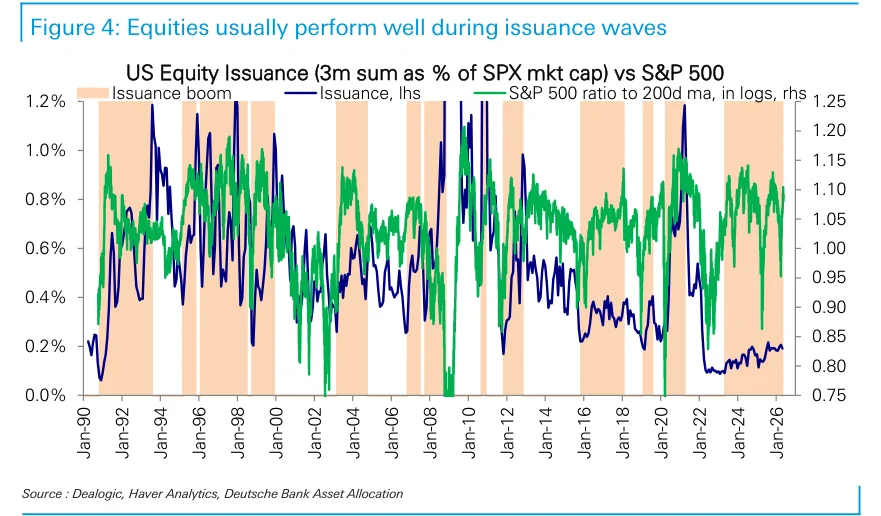
Figure 6:发行上行周期之前和期间,股票市场回报通常都很强。
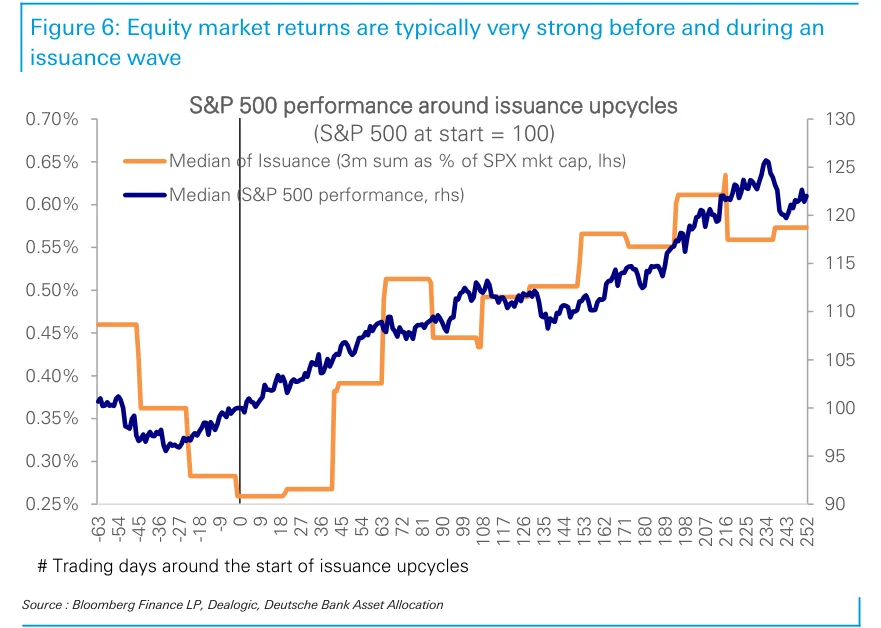
Figure 7:疫情期间累积的大额家庭现金余额仍在支撑股票资金流入。
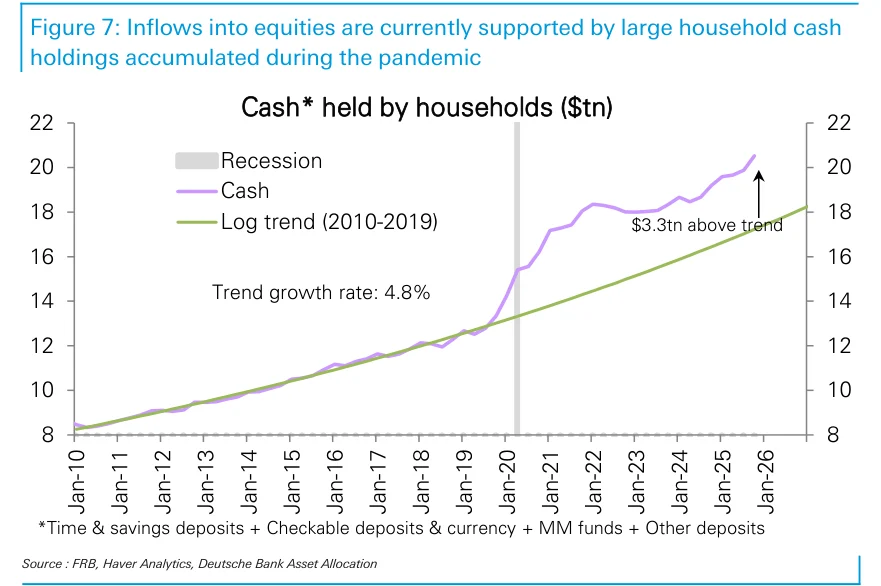
Figure 8:相对个人收入,家庭现金持有仍处高位,使新增储蓄可更多流向股票等金融资产。
Figure 9:股票资金流入的繁荣进一步受到强劲EPS增长推动。
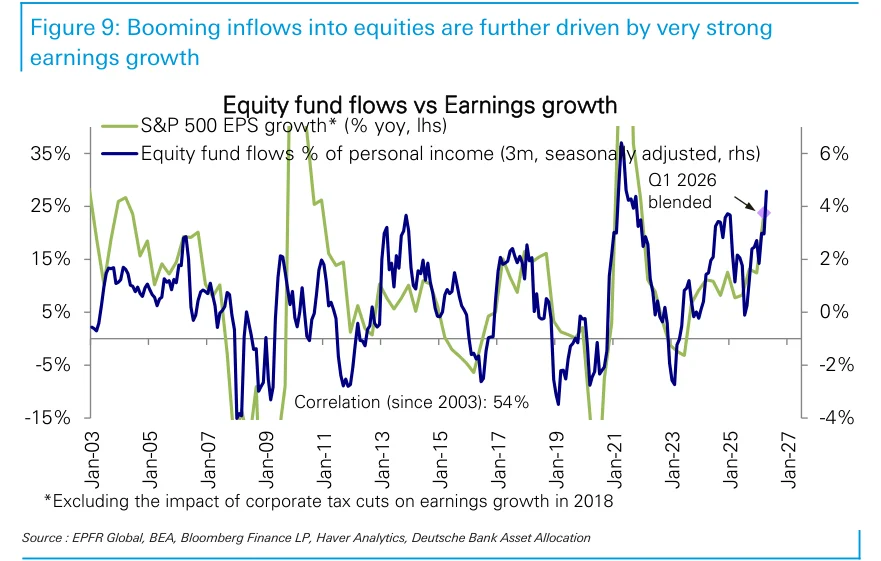
Figure 10:整体股票仓位仅温和超配,但大盘股尤其大型科技股仓位明显更高。
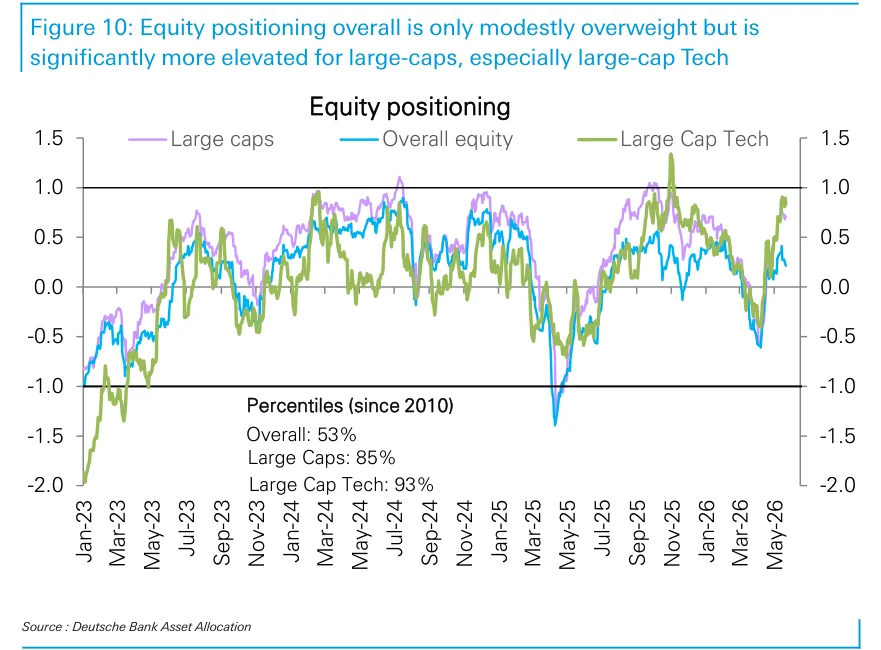
Figure 11:S&P 500回购公告仍然强劲,是股票供需框架中重要的需求来源。
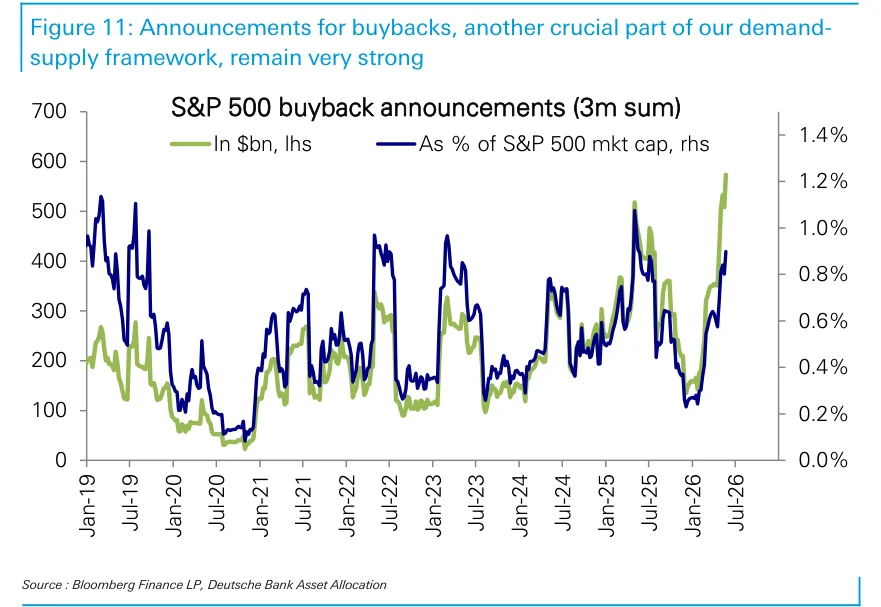
Figure 12:综合股票仓位显示市场整体仅处于中性略偏高状态。
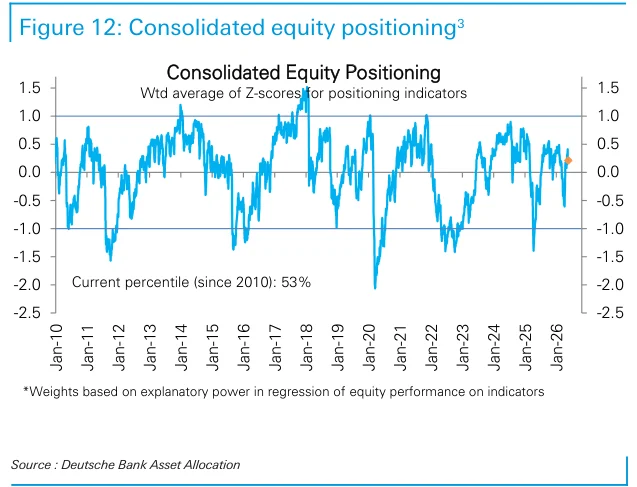
Figure 13:主观投资者与系统化策略的股票仓位分化仍需分别观察。
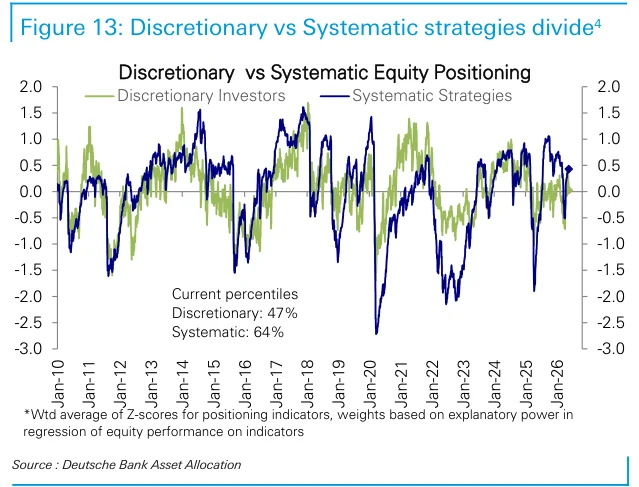
Figure 14:各类股票仓位指标共同展示市场总体配置水平。

Figure 15:系统化策略股票仓位与S&P 500实现波动率之间呈反向联动。
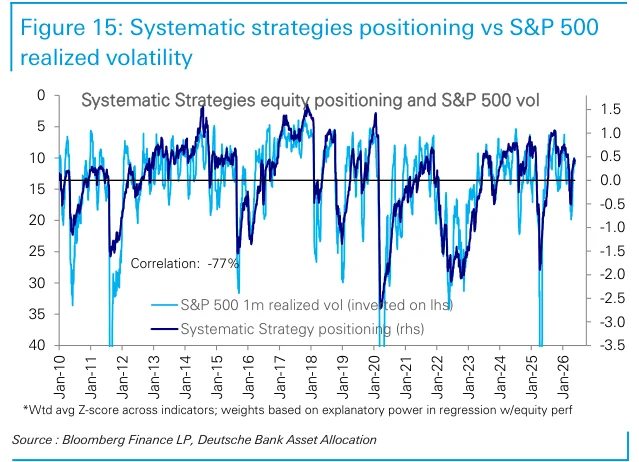
Figure 17:主观投资者股票仓位与S&P 500盈利增长之间关系密切。

Figure 16:主观投资者股票仓位与ISM指数体现的经济周期信号相关。
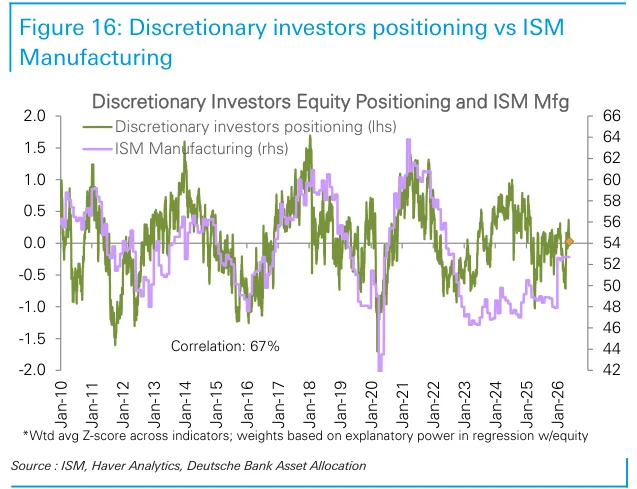
Figure 18:股票仓位在不同板块之间分布不均。

Figure 19:超大盘成长股和科技股仓位处于较高位置。
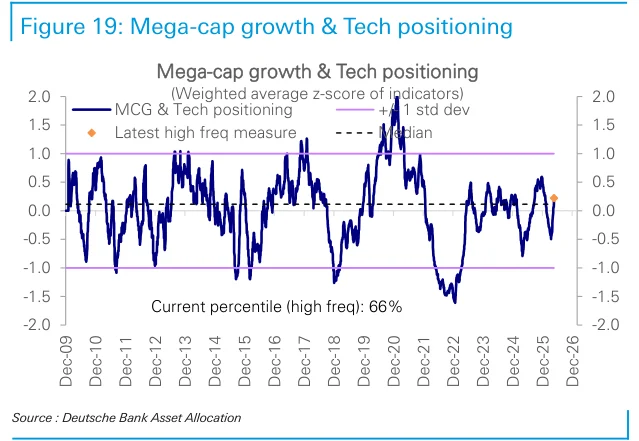
Figure 21:能源板块仓位显示投资者对该板块的配置状态。
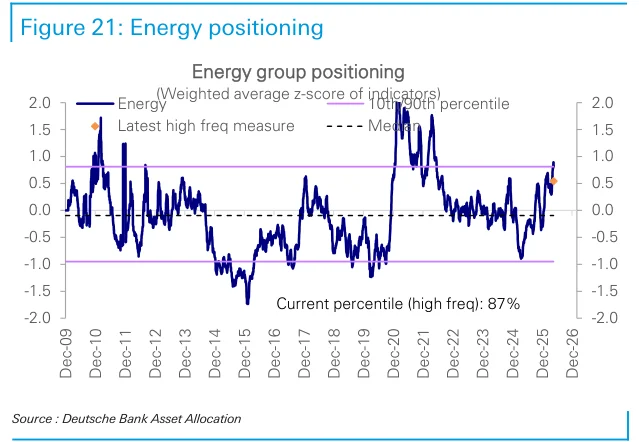
Figure 20:金融板块仓位反映资金对利率和信贷周期的配置倾向。
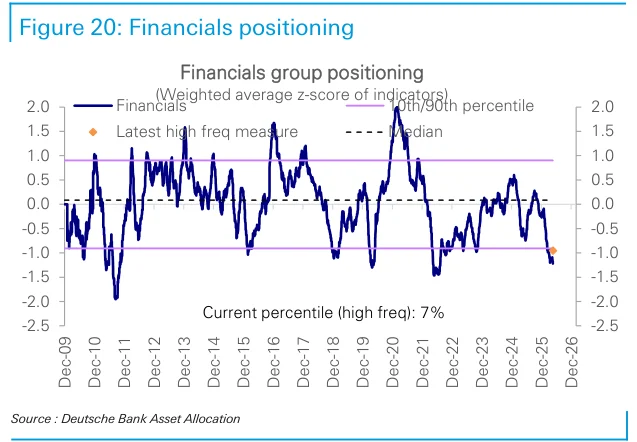
Figure 22:可选消费周期股仓位体现投资者对消费周期的风险偏好。
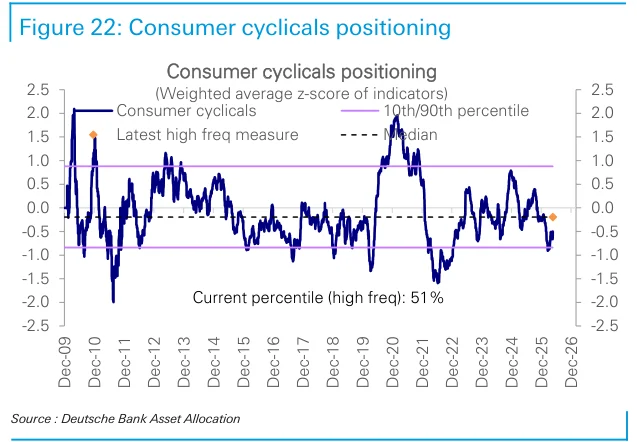
Figure 23:工业周期股仓位展示资金对工业景气的配置程度。
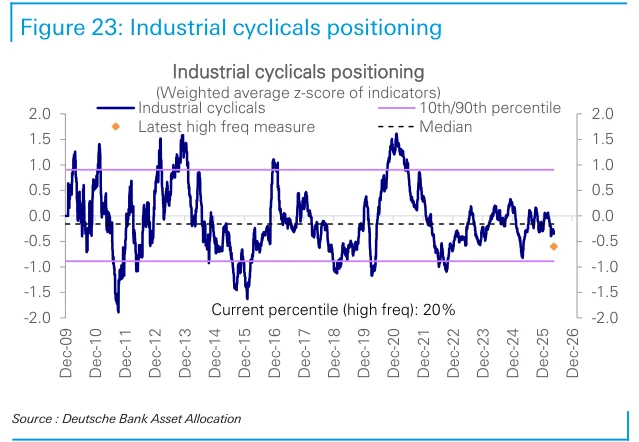
Figure 24:材料板块仓位反映投资者对商品和工业需求链条的配置。
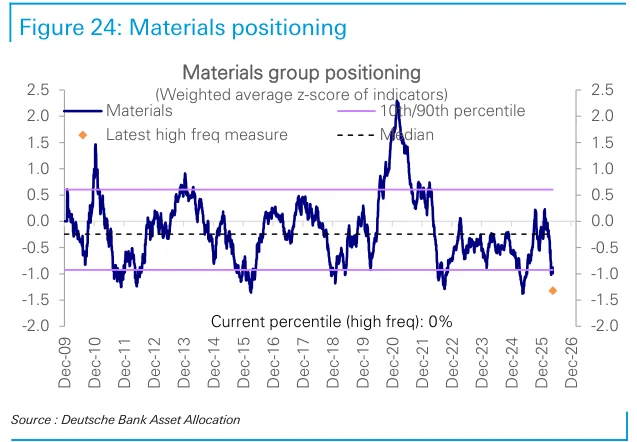
Figure 25:必需消费品板块仓位体现防御性消费配置水平。
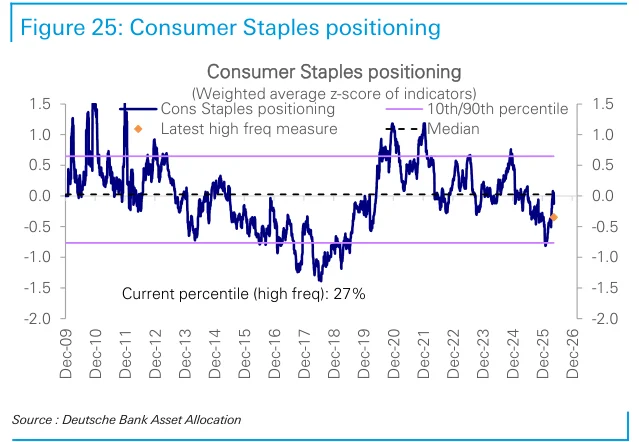
Figure 27:房地产板块仓位展示投资者对利率敏感资产的配置。
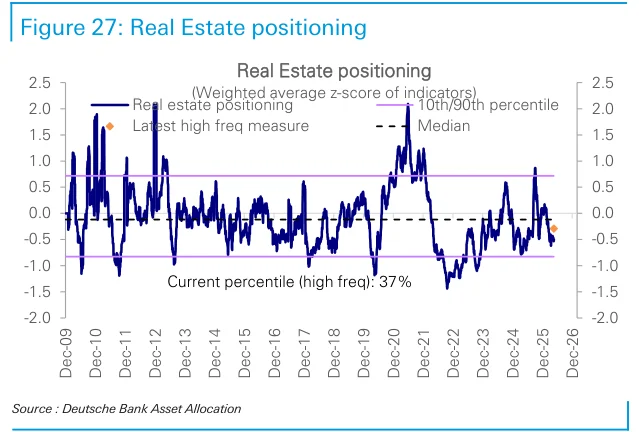
Figure 26:医疗保健板块仓位体现防御成长资产的配置状态。
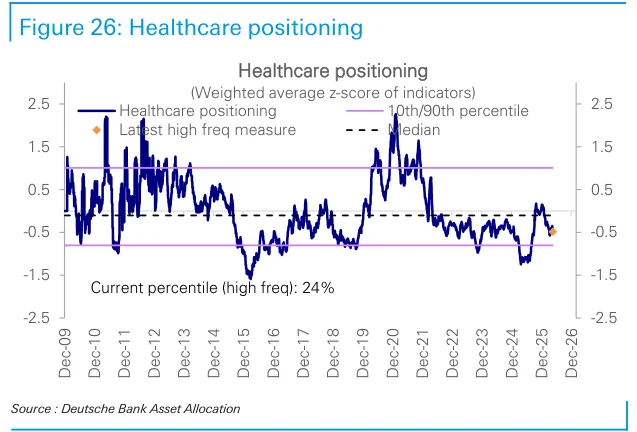
Figure 28:公用事业板块仓位显示防御性高股息资产的配置程度。
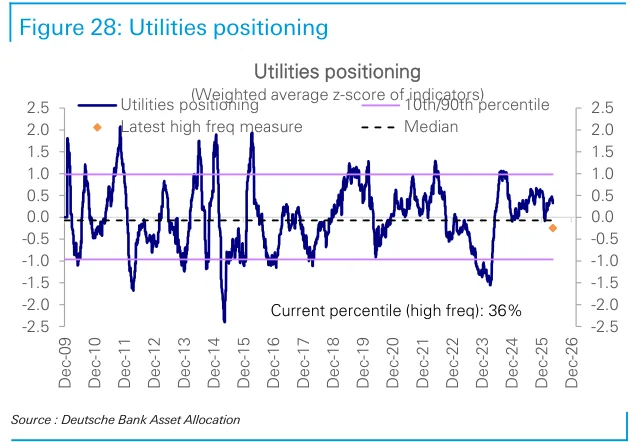
Figure 29:小盘股仓位展示投资者对小市值股票的风险敞口。

Figure 30:主要板块组合仓位概括资金在大类股票风格之间的分配。
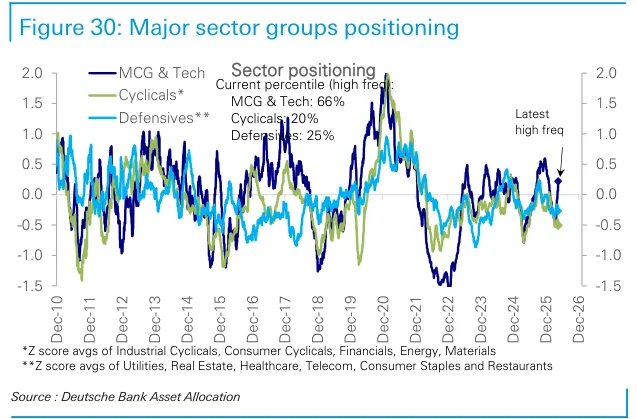
Figure 31:周期股相对防御股仓位衡量市场风险偏好强弱。
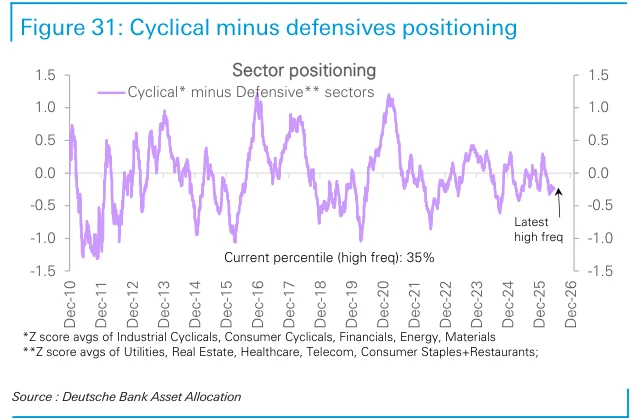
Figure 32:系统化策略股票仓位展示量化和规则型资金的权益敞口。
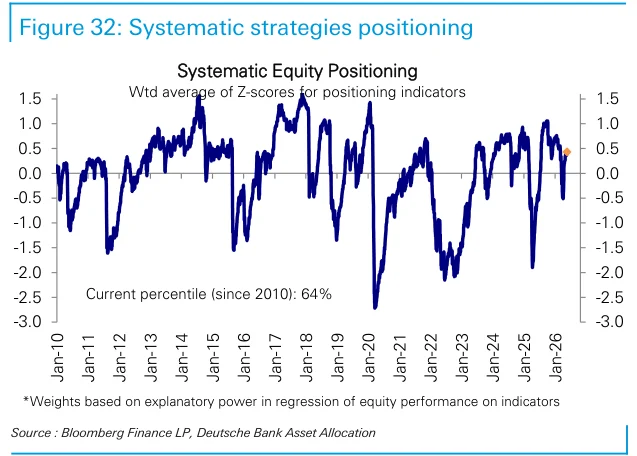
Figure 33:波动控制基金的股票配置显示其随波动率调整风险敞口的结果。
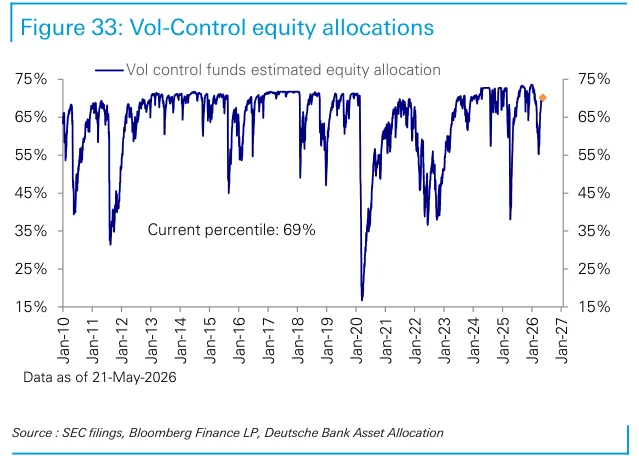
Figure 34:趋势跟随策略对股票的敞口反映价格动量信号下的配置。
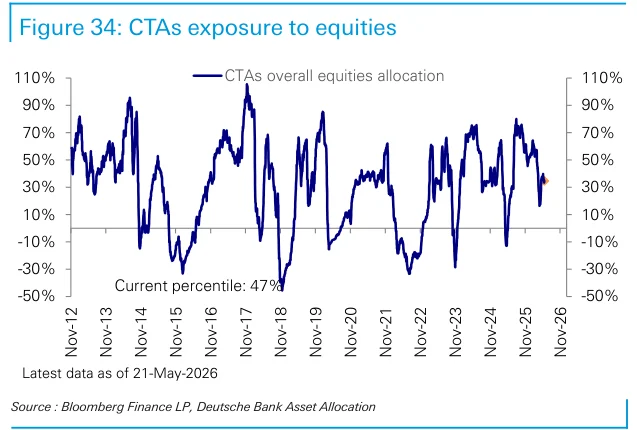
Figure 35:风险平价组合中的股票权重显示跨资产风险预算对股票的分配。
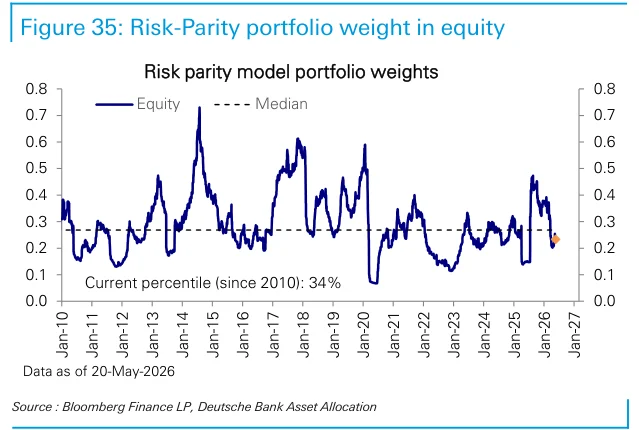
Figure 36:波动控制基金股票配置继续随市场波动变化而调整。
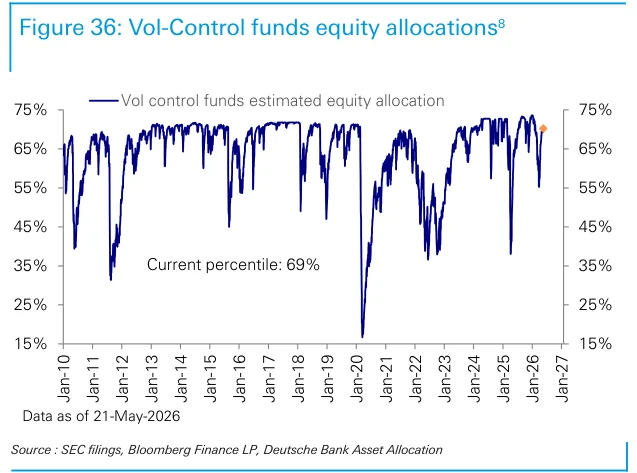
Figure 37:波动控制基金股票配置与估算观察波动率呈反向关系。
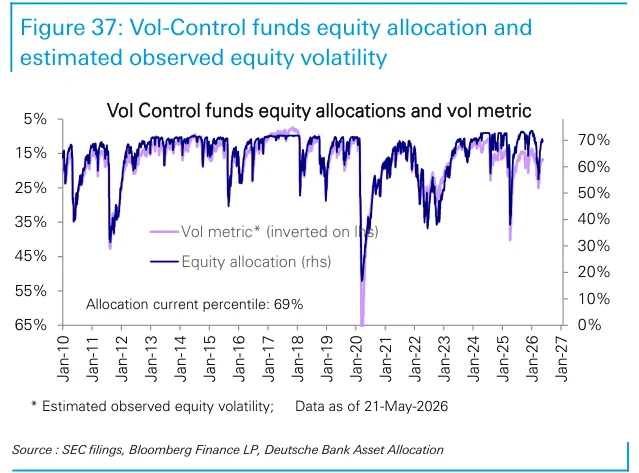
Figure 38:波动率指标拆分显示不同期限和口径的波动变化。
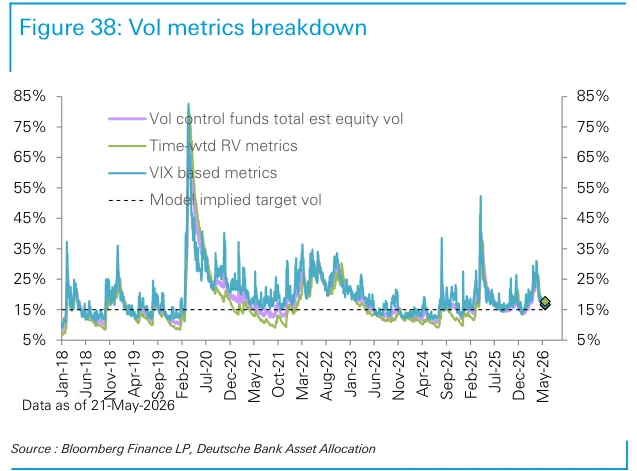
Figure 39:波动控制基金对市场下跌2%的敏感性衡量潜在减仓压力。
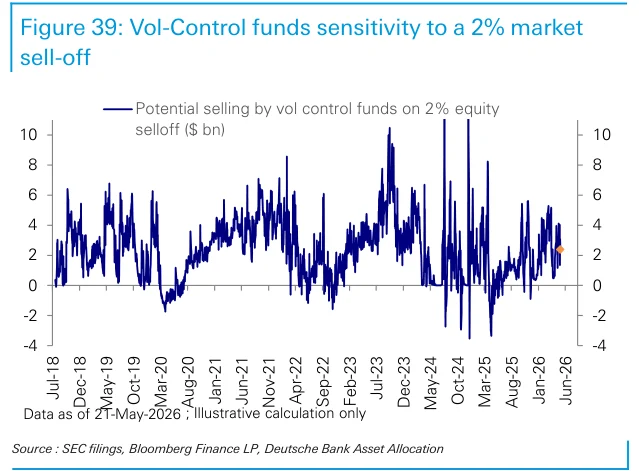
Figure 40:趋势跟随策略股票敞口展示其当前股票方向性持仓。
Figure 41:趋势跟随策略在不同股票类别上的敞口以z分数呈现。

Figure 42:趋势跟随策略债券敞口反映其对利率资产的方向性配置。

Figure 43:趋势跟随策略在各地区债券上的敞口以z分数比较。
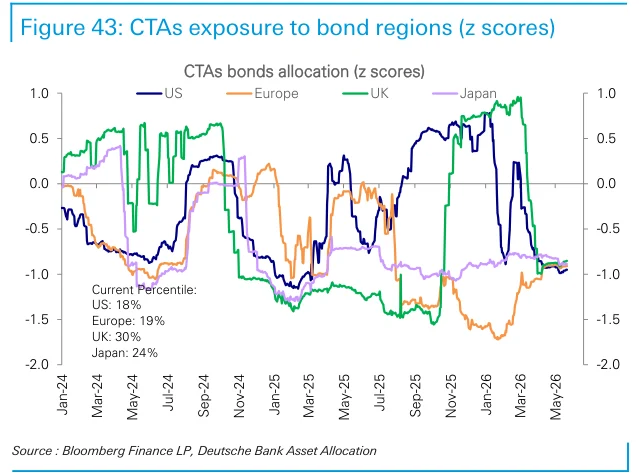
Figure 44:趋势跟随策略对美元的敞口展示其美元方向性持仓。
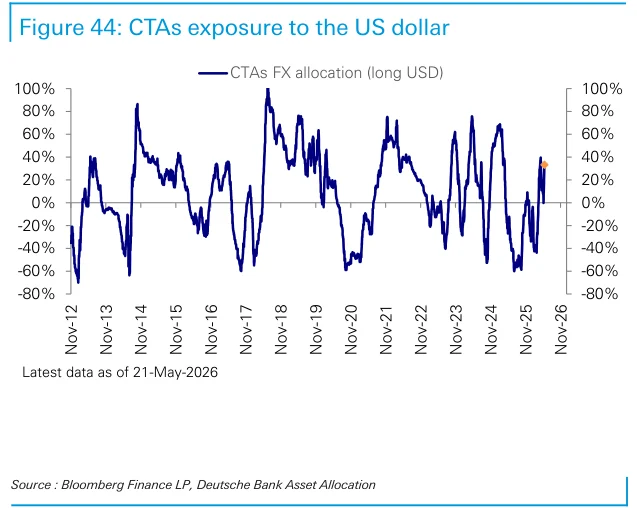
Figure 45:趋势跟随策略在主要货币上的敞口以z分数衡量。
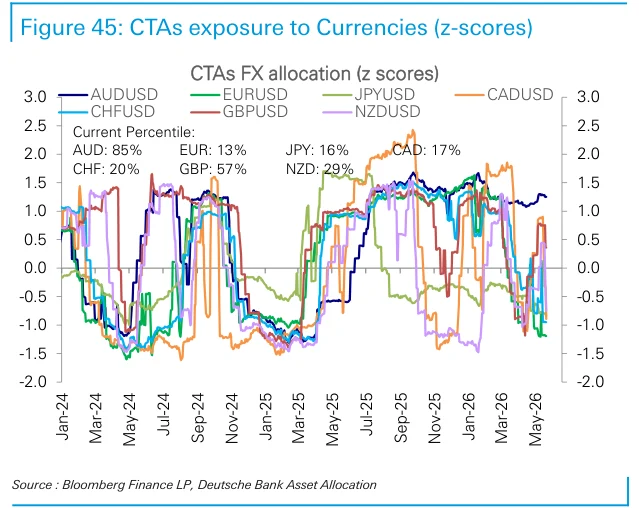
Figure 46:趋势跟随策略对原油的敞口显示商品动量资金的油价方向。

Figure 47:趋势跟随策略在主要商品上的敞口展示跨商品动量配置。
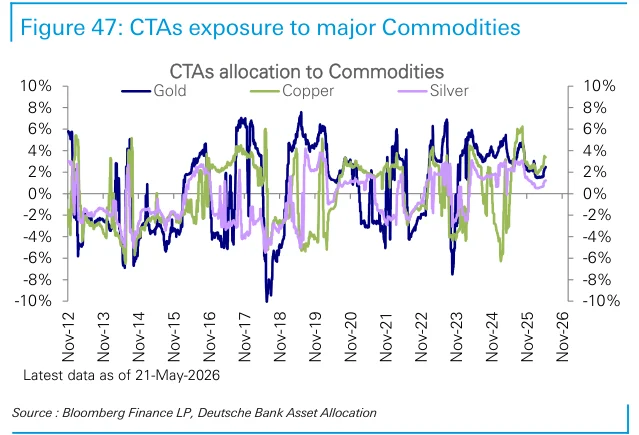
Figure 48:风险平价组合股票权重衡量其在权益资产上的风险分配。
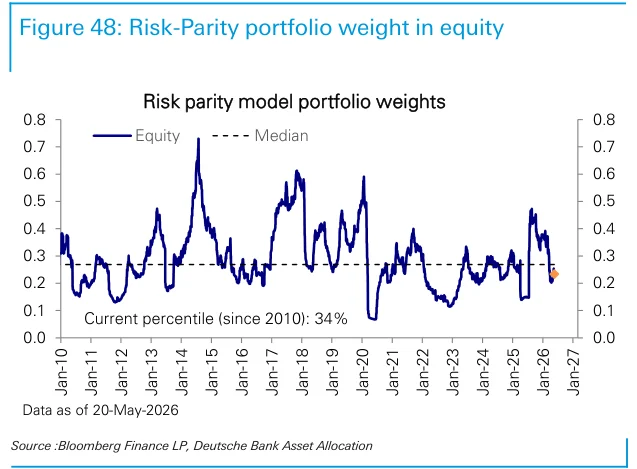
Figure 49:风险平价组合在各地区股票上的权重以z分数比较。
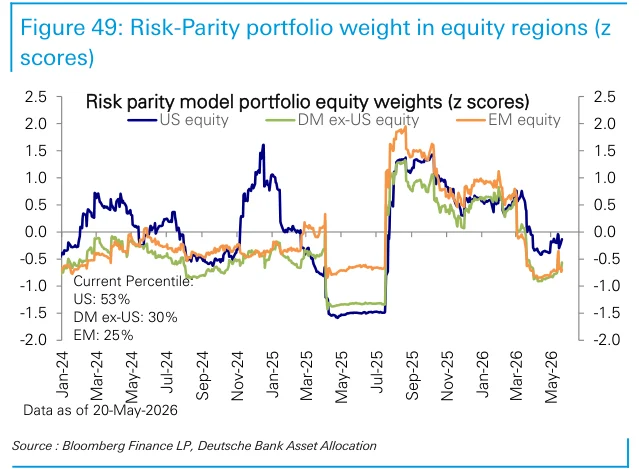
Figure 50:风险平价组合债券权重显示其固定收益风险敞口。
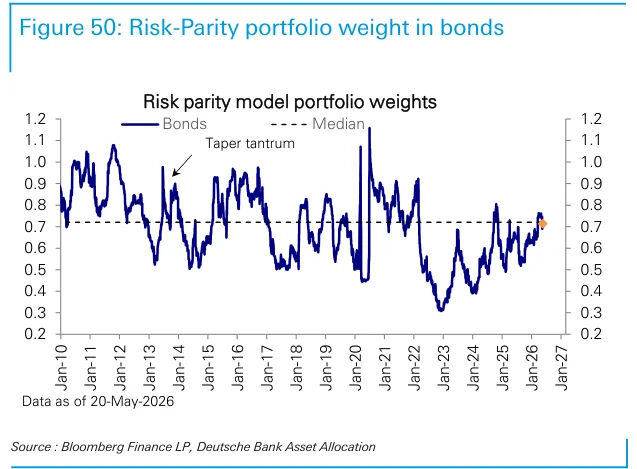
Figure 51:风险平价组合美国通胀保值债券权重反映通胀保护资产配置。
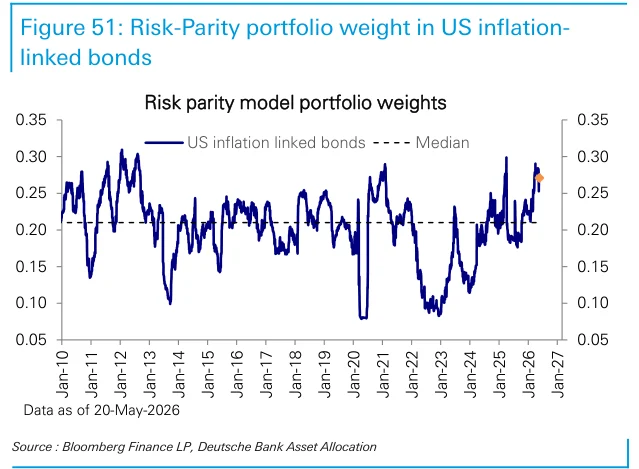
Figure 52:风险平价组合商品权重显示其对实物资产风险的分配。
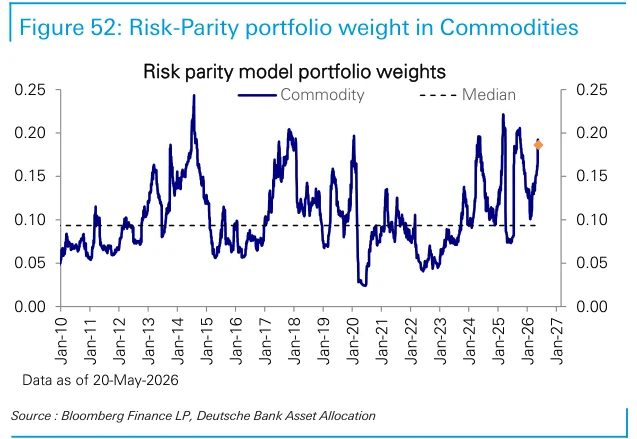
Figure 53:风险平价组合美国房地产投资信托基金权重展示地产资产配置。

Figure 54:投资者看多减看空差值衡量情绪净乐观程度。
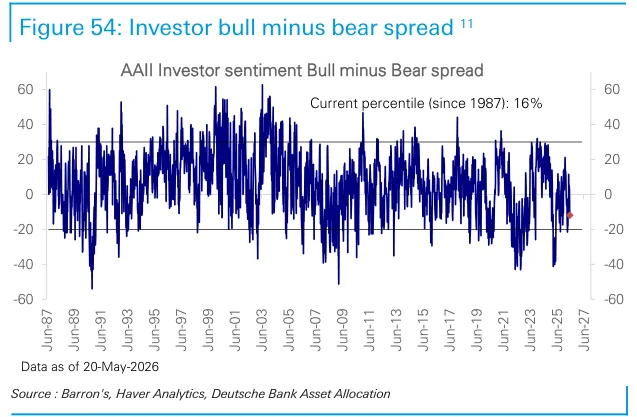
Figure 55:投资者看多情绪显示股票市场乐观比例。
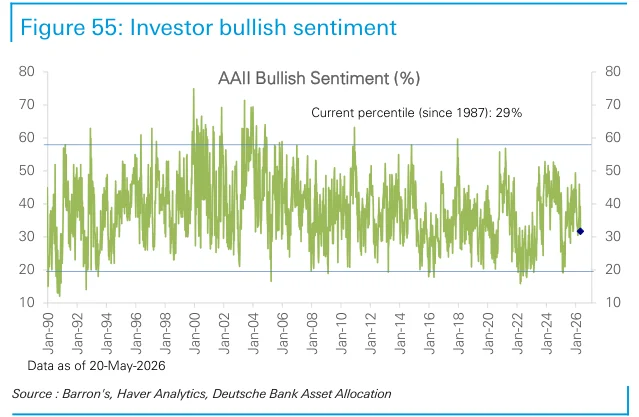
Figure 57:投资者中性情绪显示观望比例的变化。
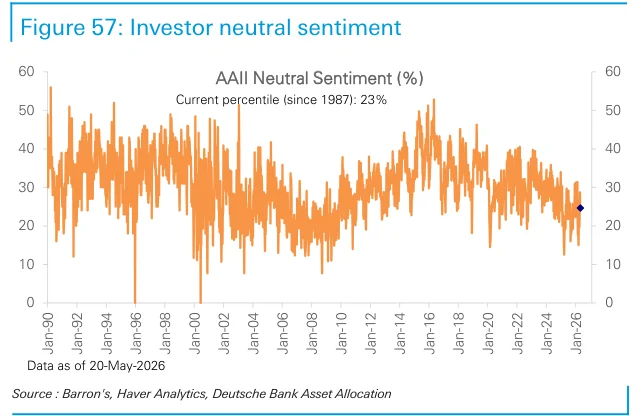
Figure 56:投资者看空情绪显示股票市场悲观比例。
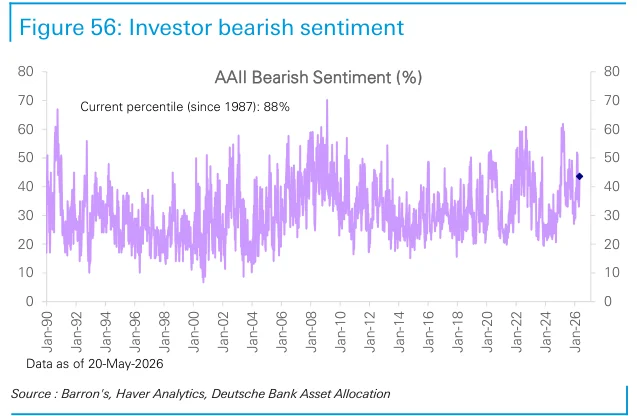
Figure 58:罗素3000指数成分股现金卖空占流通股比例的中位数。
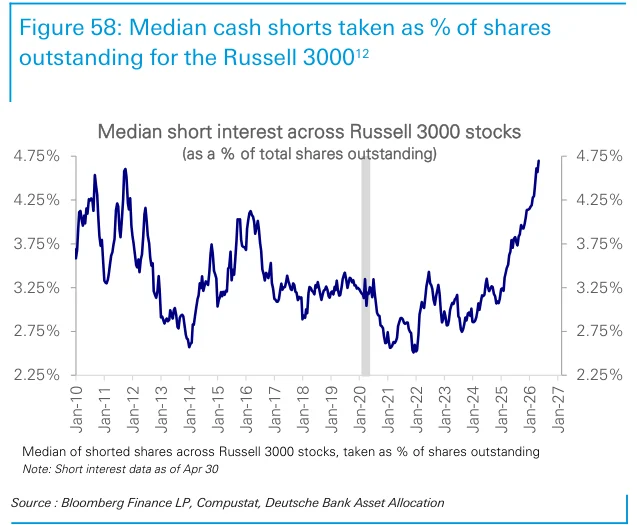
Figure 59:现金卖空股数占股份比例的中位数衡量个股层面的做空强度。
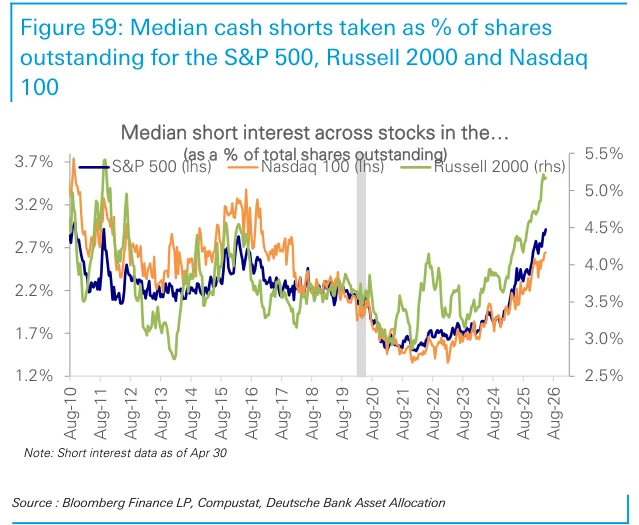
Figure 60:现金股票和ETF合计空头占市值比例展示市场总体卖空压力。
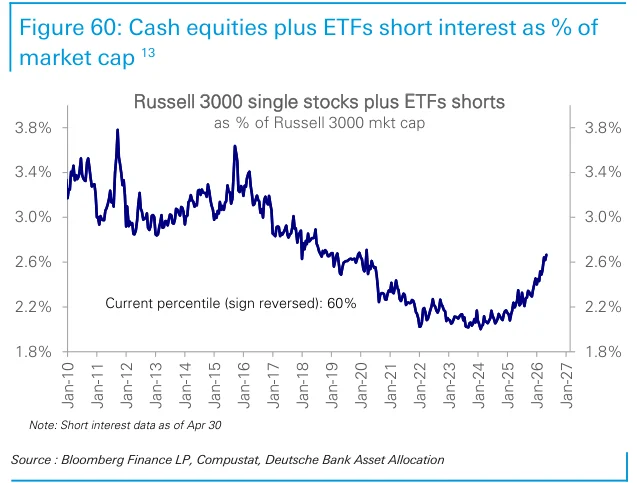
Figure 61:不同指数的现金股票空头比例比较主要股指做空程度。
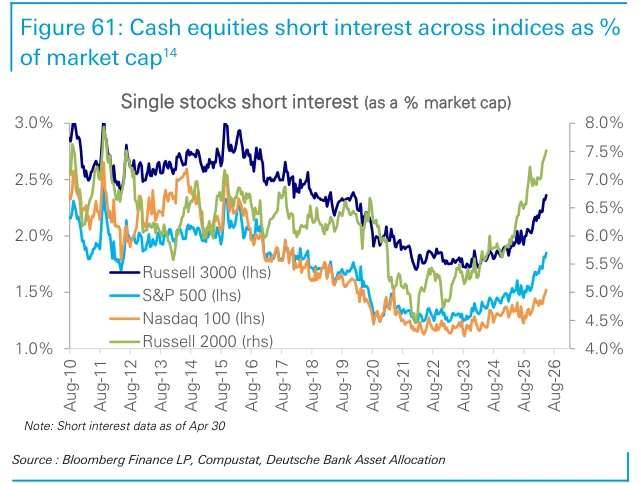
Figure 62:罗素3000指数各板块现金卖空占流通股比例中位数。
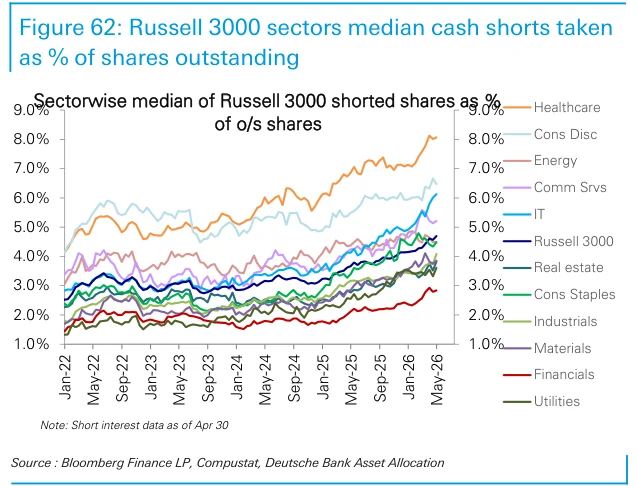
Figure 63:罗素3000指数各板块现金股票和ETF空头比例。
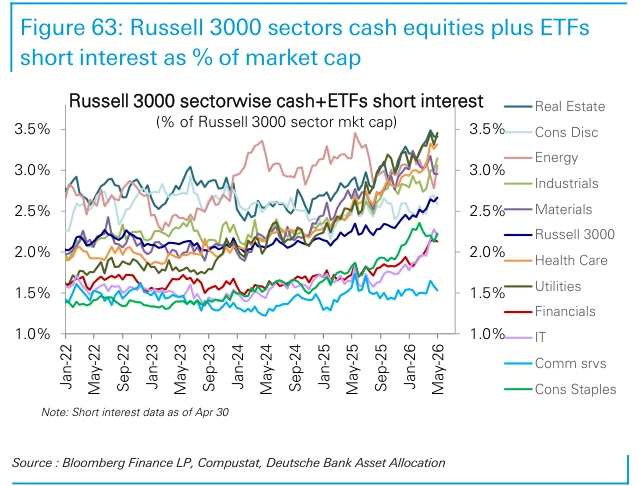
Figure 64:各板块卖空比例一个月变化显示做空压力边际移动。
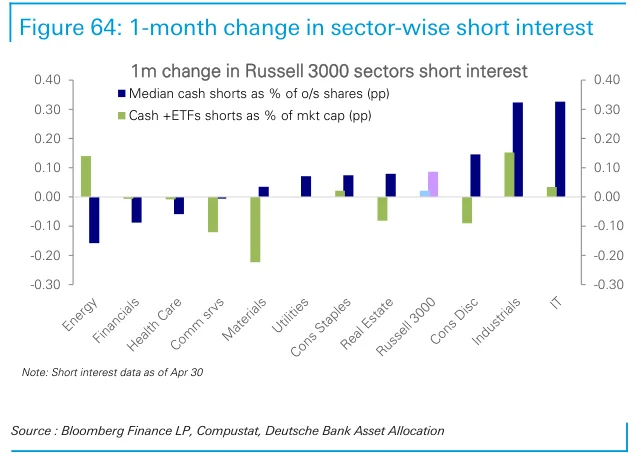
Figure 65:高空头股票篮子相对罗素3000指数的表现衡量空头拥挤回报。
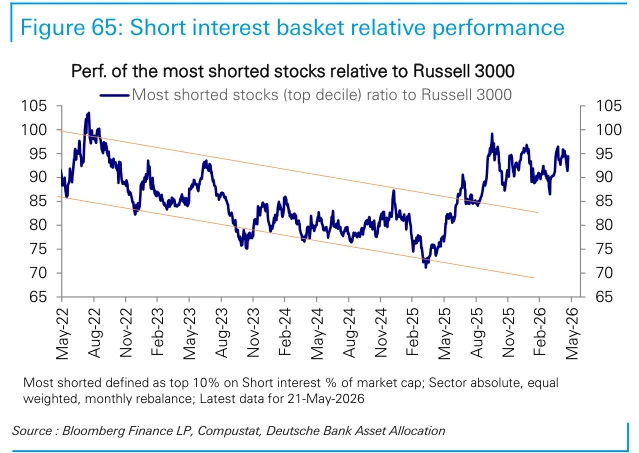
Figure 66:股票看涨期权与看跌期权成交量比率衡量期权市场风险偏好。
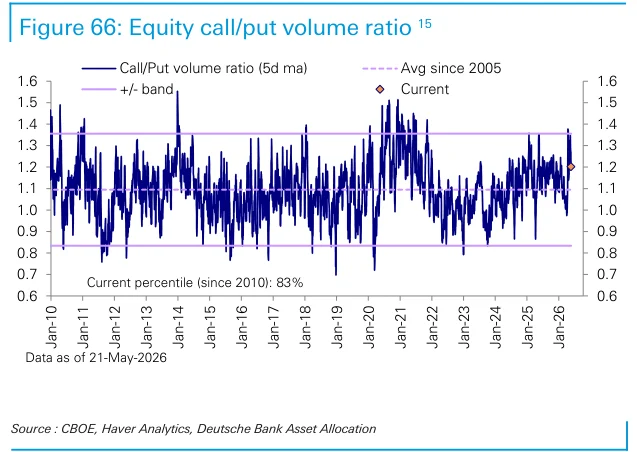
Figure 67:股票看涨与看跌期权成交量对比展示方向性需求。
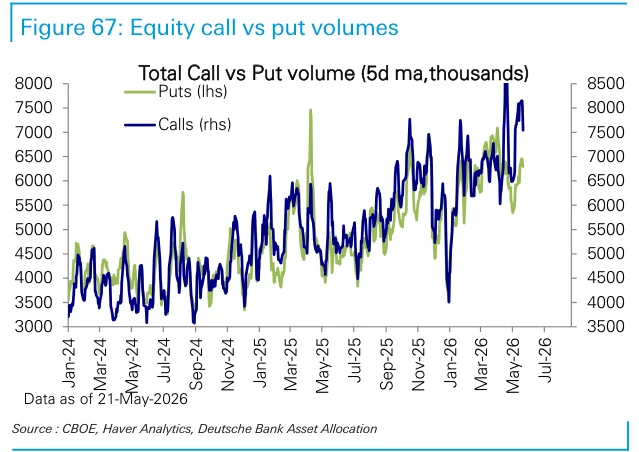
Figure 68:总净看涨期权成交量显示期权市场整体看多需求。
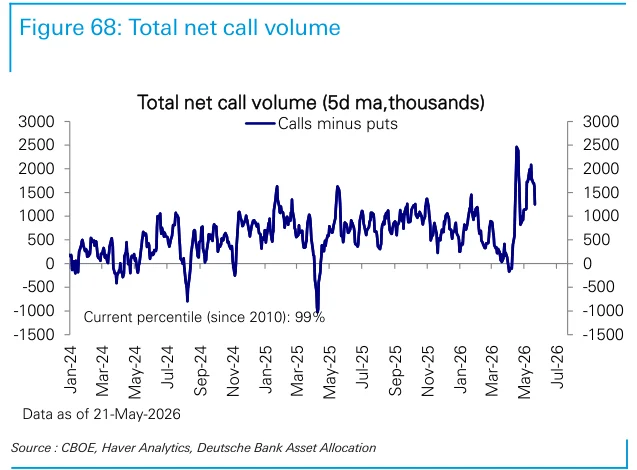
Figure 69:个股、指数和ETF的净看涨期权成交量分解看多来源。
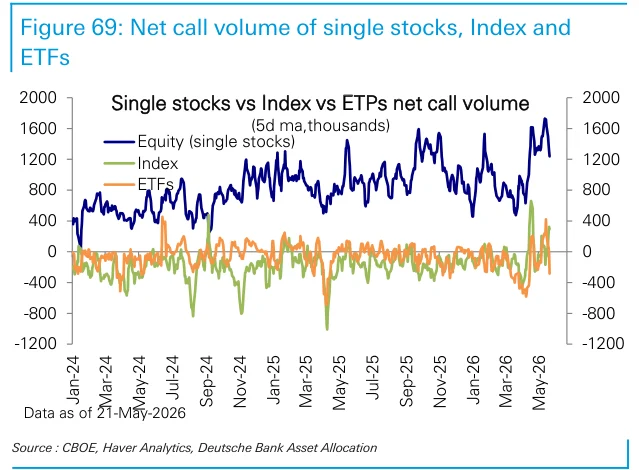
Figure 71:S&P 500成分股各板块组净看涨期权成交量。
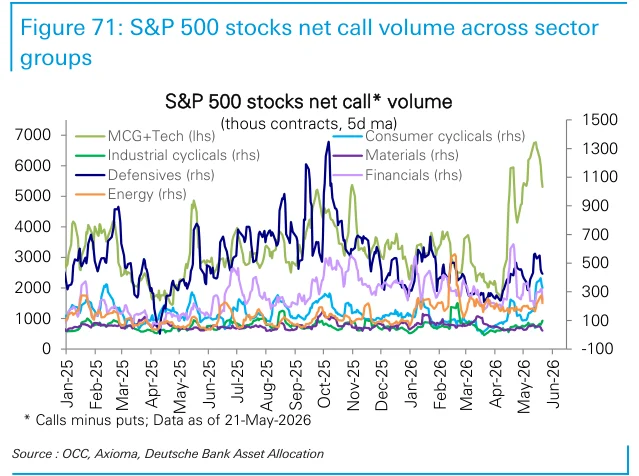
Figure 70:全部股票各板块组净看涨期权成交量。
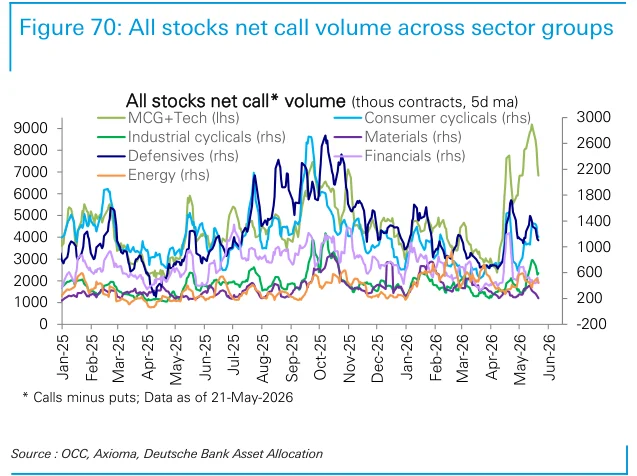
Figure 72:S&P 500之外股票的净看涨期权成交量。
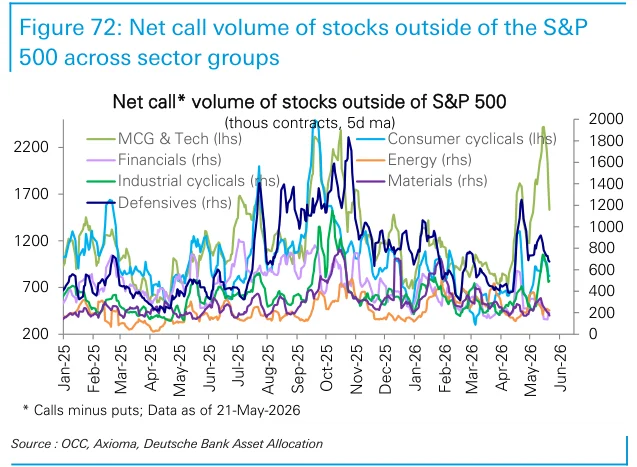
Figure 73:特定股票篮子的相对表现用于观察期权和做空拥挤交易的回报。
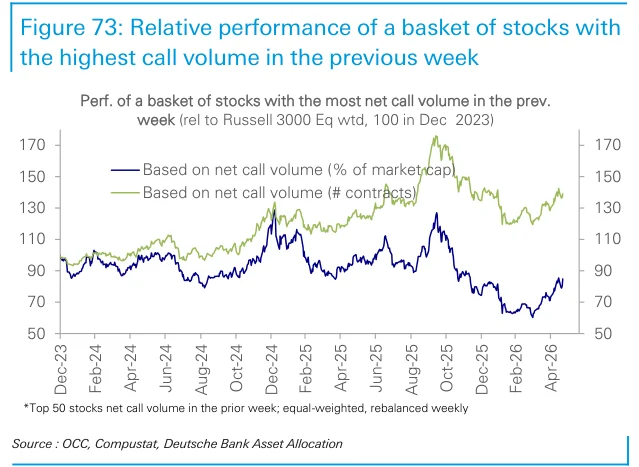
Figure 74:所有客户净新开看涨期权量衡量期权账户新增看多方向。
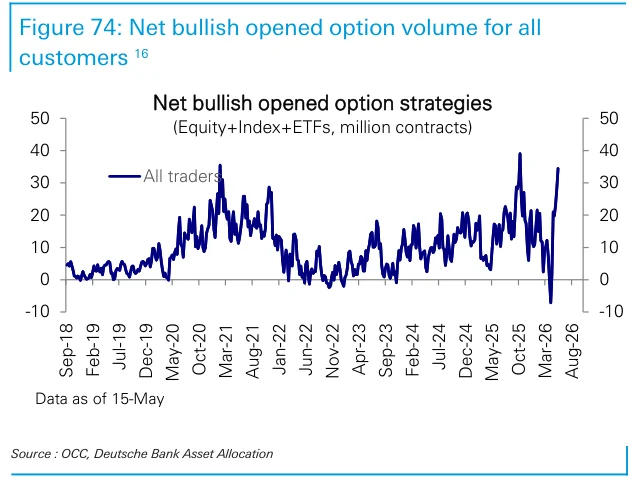
Figure 75:按客户类型划分的净新开看涨期权量显示看多需求来源。
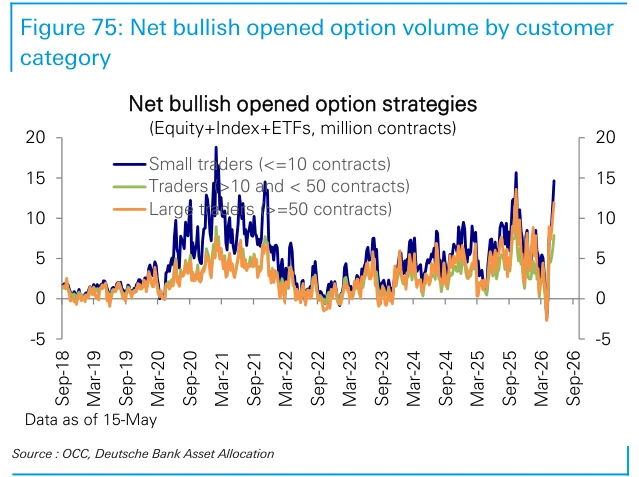
Figure 76:S&P 500实现波动率和隐含波动率比较市场实际与预期波动。

Figure 77:S&P 500一个月实现联动度和隐含联动度比较成分股同步性。
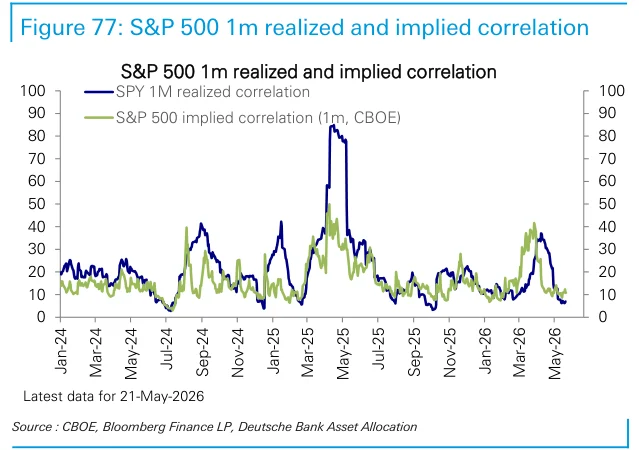
Figure 78:3个月隐含波动率和偏斜展示期权市场风险保护定价。
Figure 79:混合型共同基金相对S&P 500的贝塔衡量其股票敏感度。
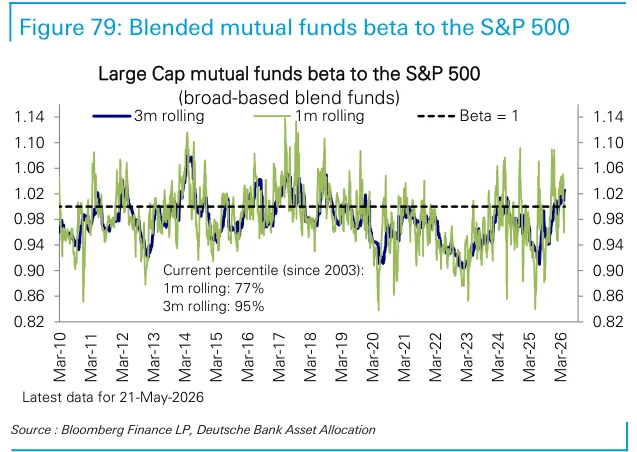
Figure 80:股票多空对冲基金相对S&P 500的贝塔衡量净风险敞口。
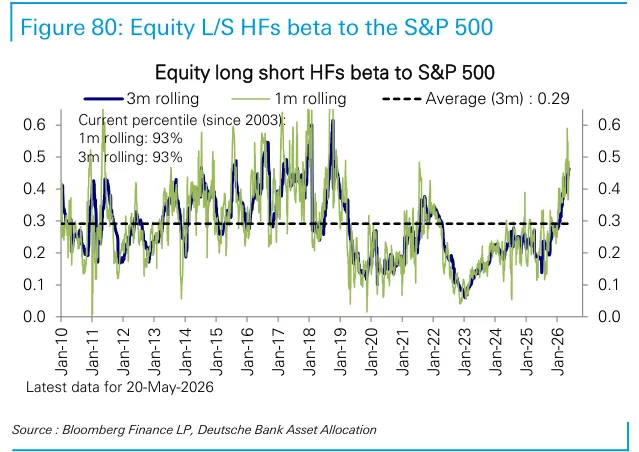
Figure 81:跨资产和各类别基金资金流汇总展示配置方向。
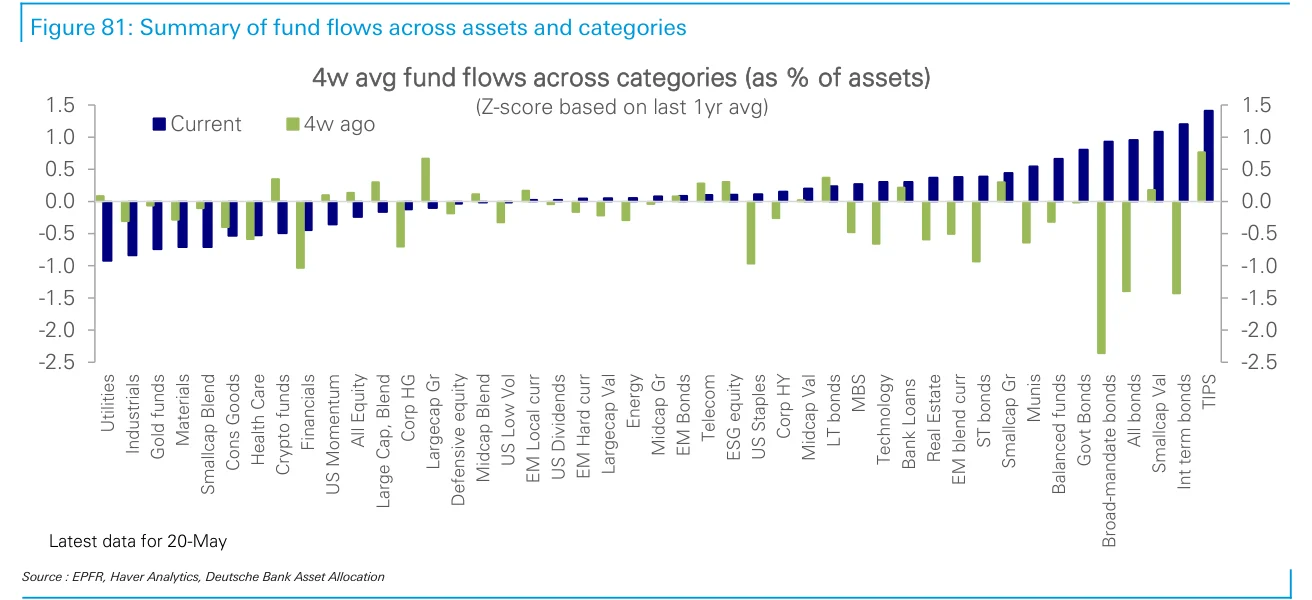
Figure 82:各资产类别和子类别基金资金流近期趋势。
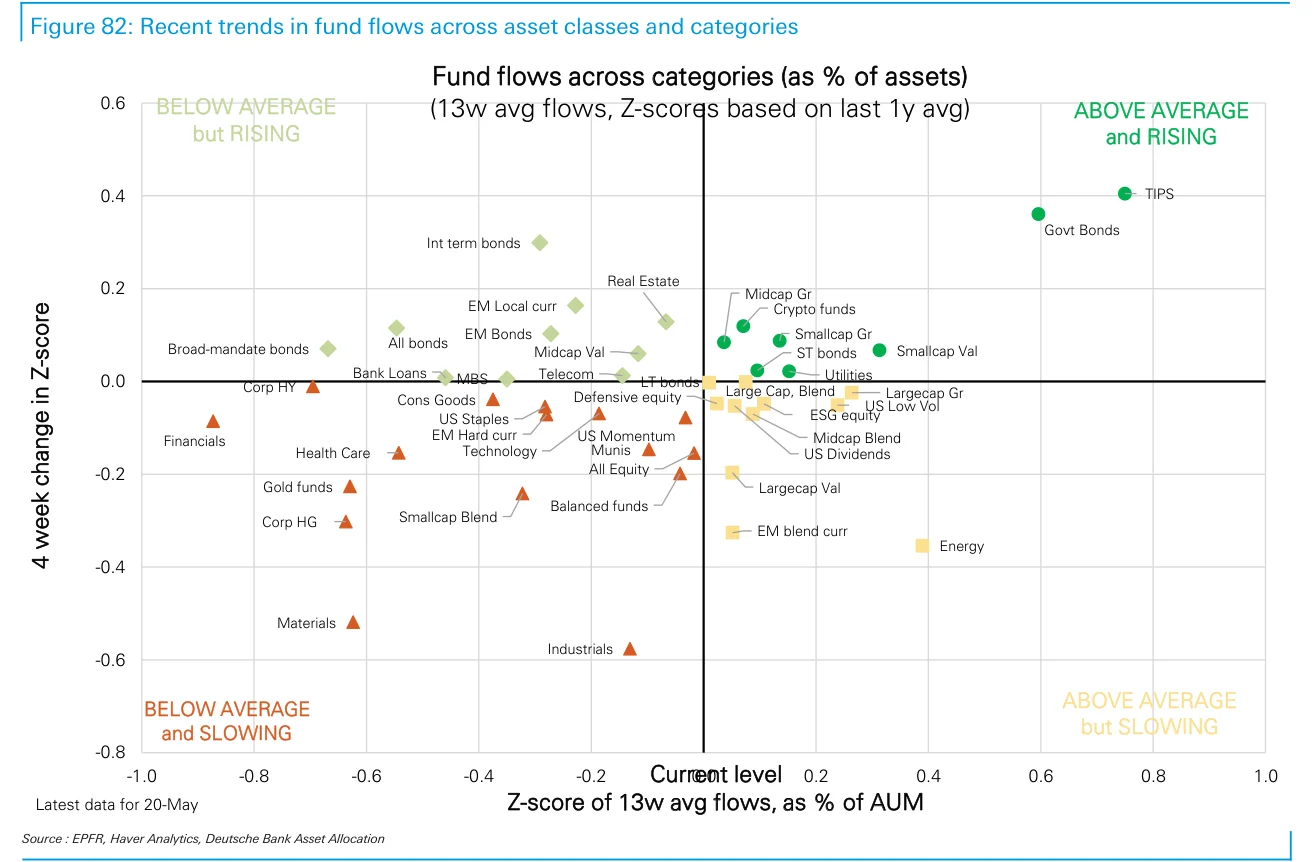
Figure 83:过去4周主要资产类别资金流比较短期配置变化。

Figure 84:过去12个月主要资产类别资金流展示中期配置趋势。
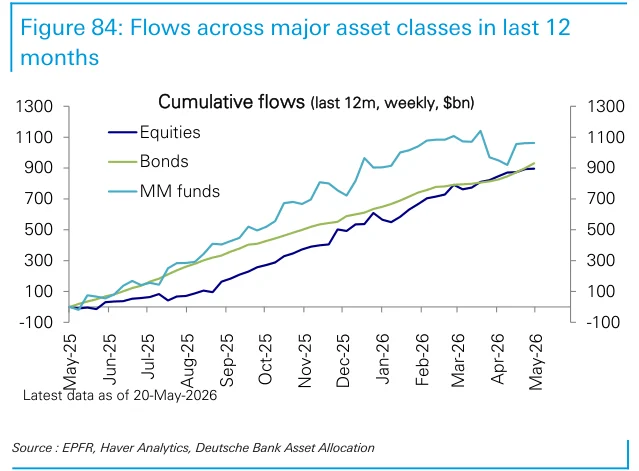
Figure 85:过去4周跨资产资金流显示短期风险偏好迁移。
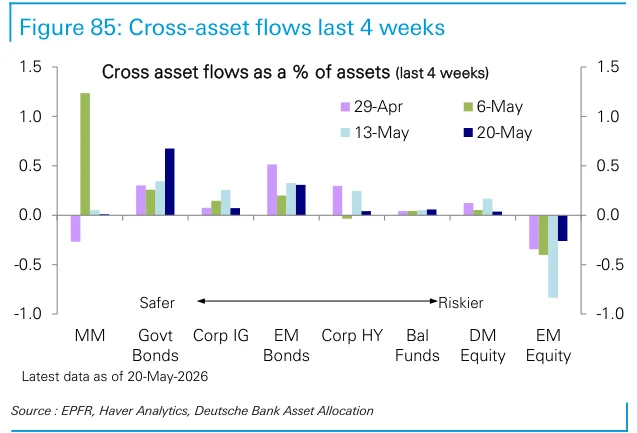
Figure 86:过去12个月跨资产资金流展示股票、债券和现金等资产配置。
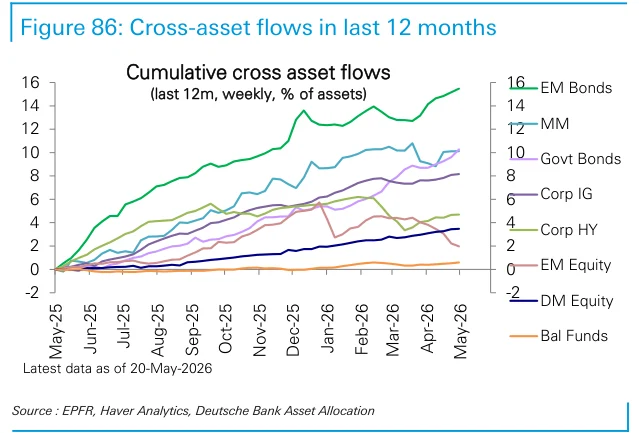
Figure 87:股票基金各类别资金流近期趋势展示区域和风格偏好。
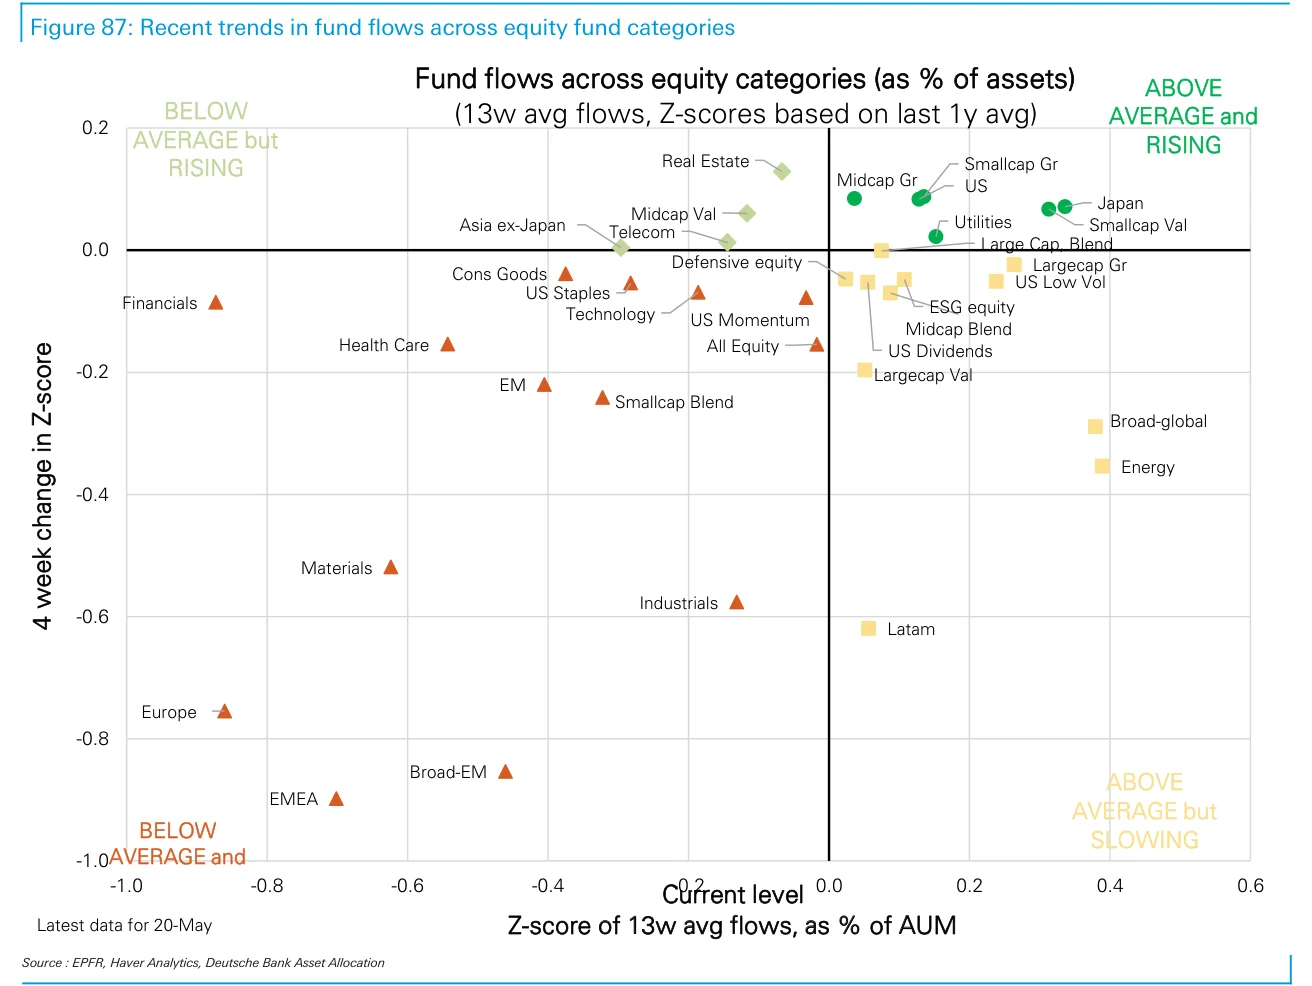
Figure 89:不同地区股票资金流展示全球股票配置方向。
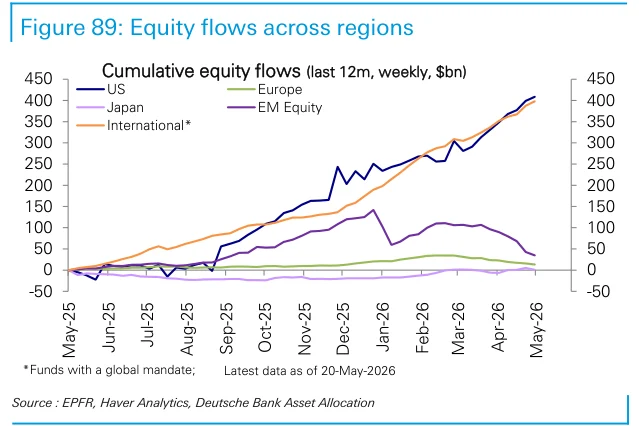
Figure 88:过去4周区域股票基金资金流比较短期地区偏好。
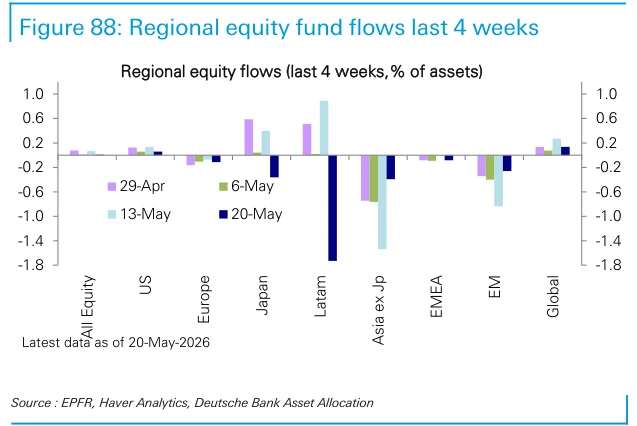
Figure 90:过去4周行业基金资金流显示短期板块轮动。
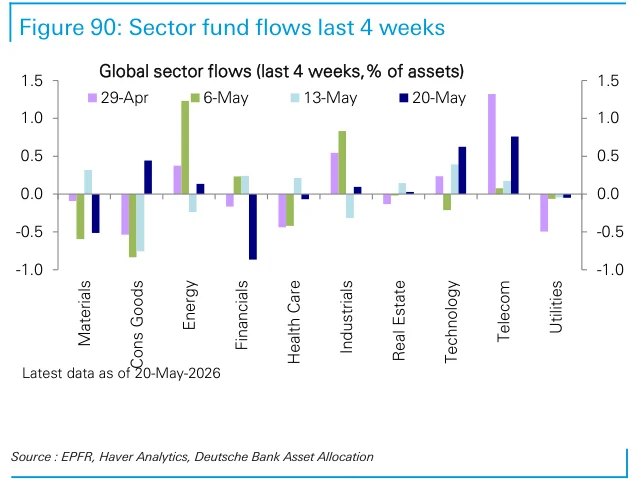
Figure 91:行业基金资金流展示资金在不同板块之间的配置。
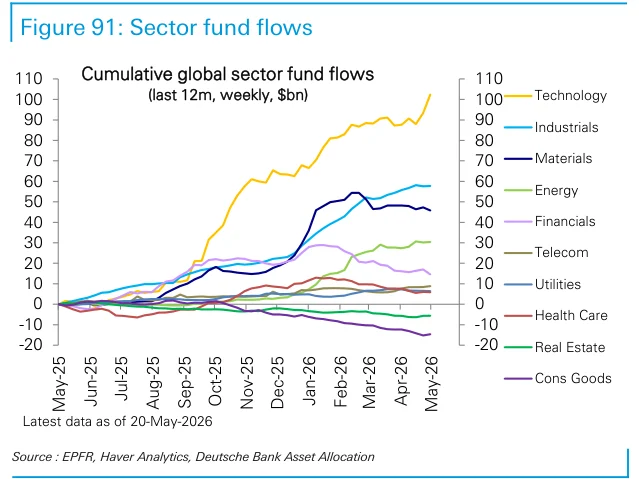
Figure 92:过去4周美国主题基金资金流显示热门主题配置变化。
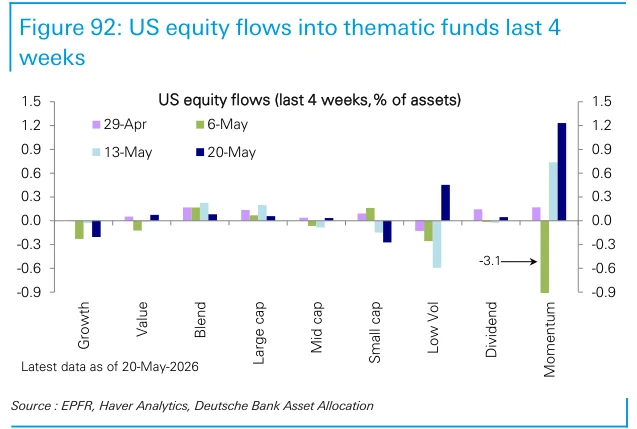
Figure 93:美国主题基金资金流展示中期主题投资偏好。
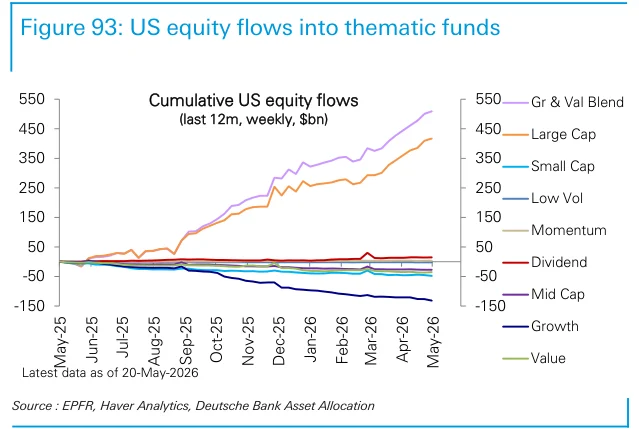
Figure 95:加密货币基金累计资金流显示数字资产资金配置趋势。
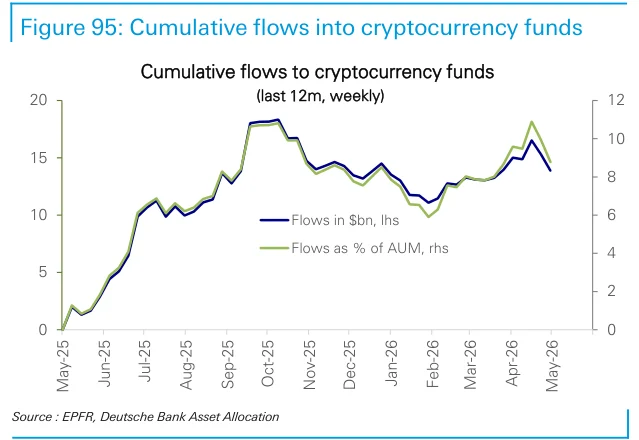
Figure 94:加密货币基金周度资金流展示短期数字资产需求。
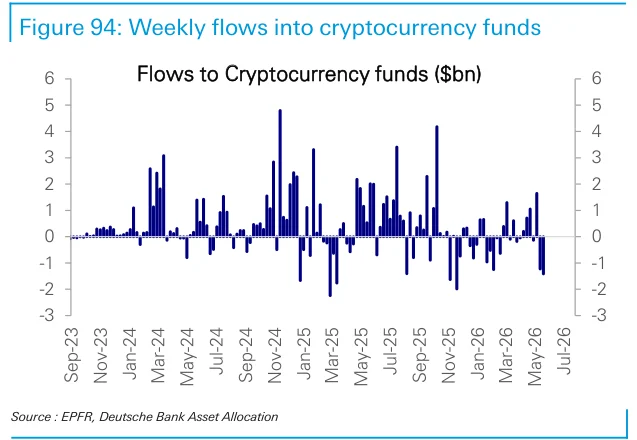
Figure 96:债券基金各类别资金流近期趋势展示固定收益配置偏好。
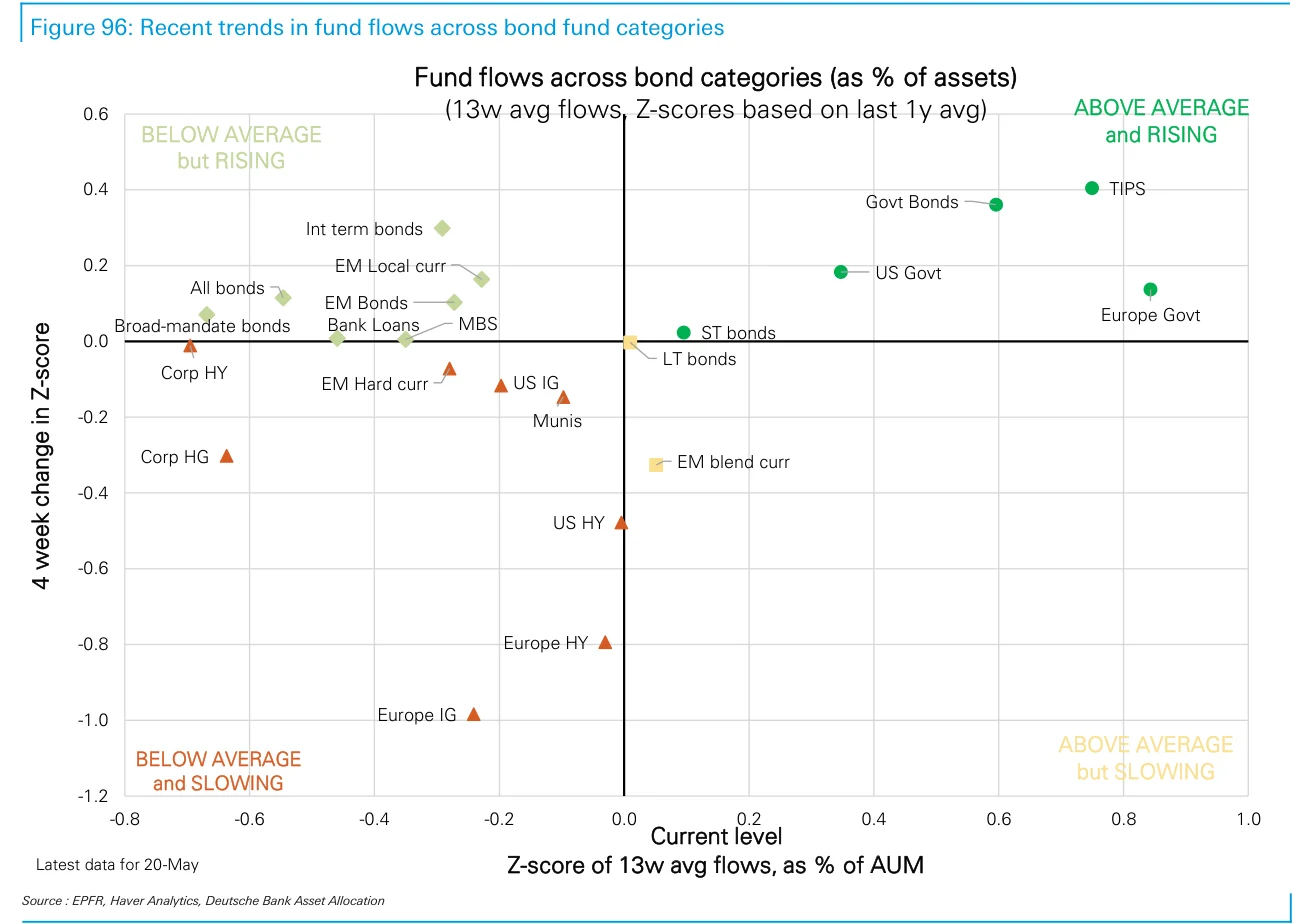
Figure 98:按类别划分的过去12个月累计债券资金流。
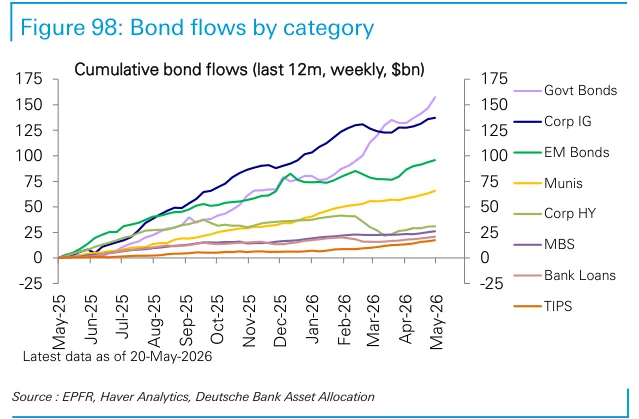
Figure 97:过去4周按类别划分的债券基金资金流。
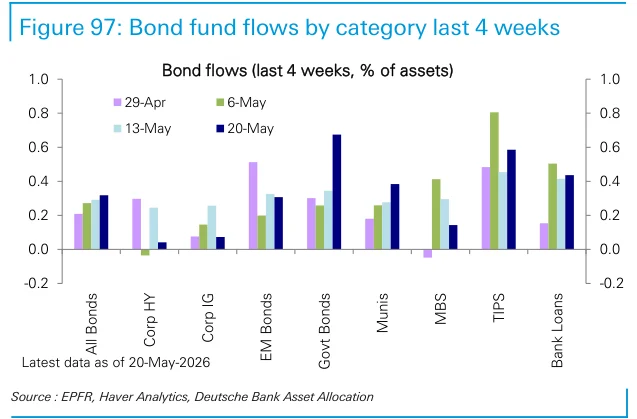
Figure 99:过去4周按期限划分的债券基金资金流。
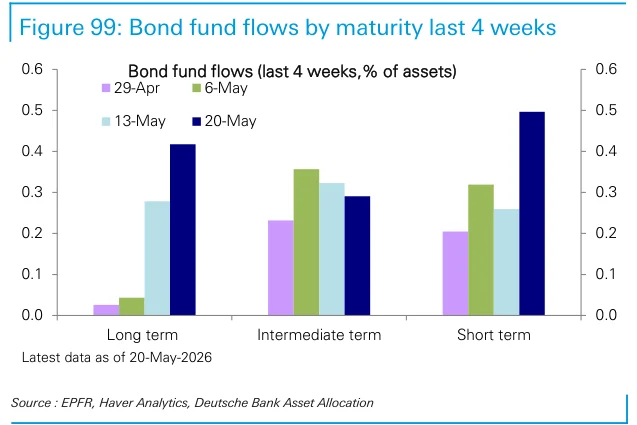
Figure 100:按期限划分的债券基金资金流展示久期偏好。
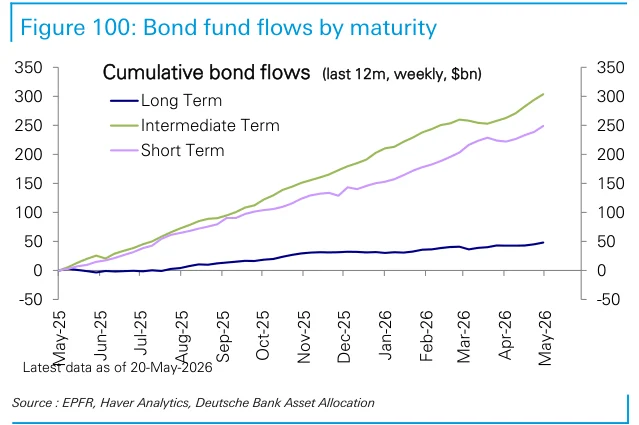
Figure 101:过去4周美国和欧洲信用基金资金流比较信用风险需求。
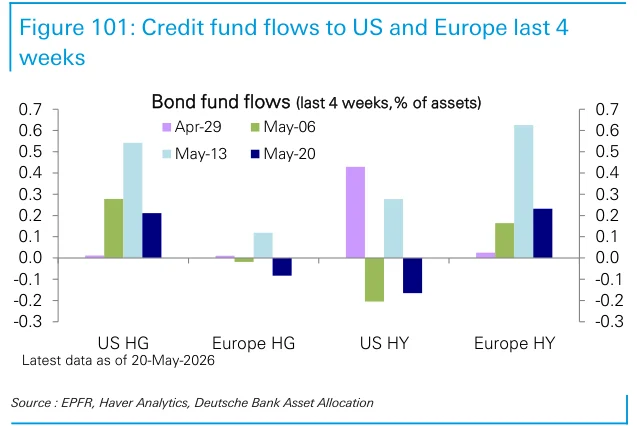
Figure 102:美国和欧洲信用基金资金流展示信用资产配置趋势。

Figure 103:过去4周各地区债券基金资金流比较地区久期需求。
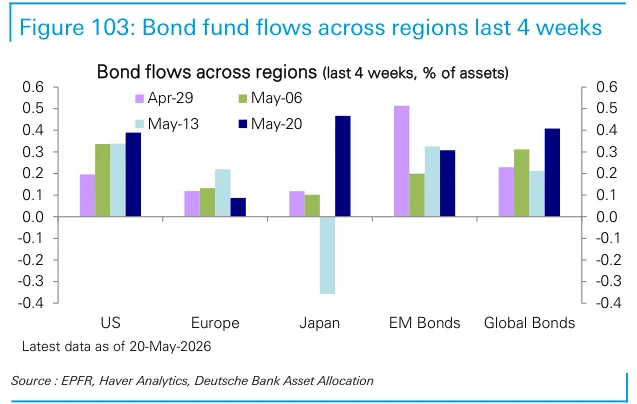
Figure 104:各地区债券基金资金流展示全球固定收益配置方向。
Figure 105:跨资产期货仓位汇总展示股票、债券、货币和商品的投机方向。
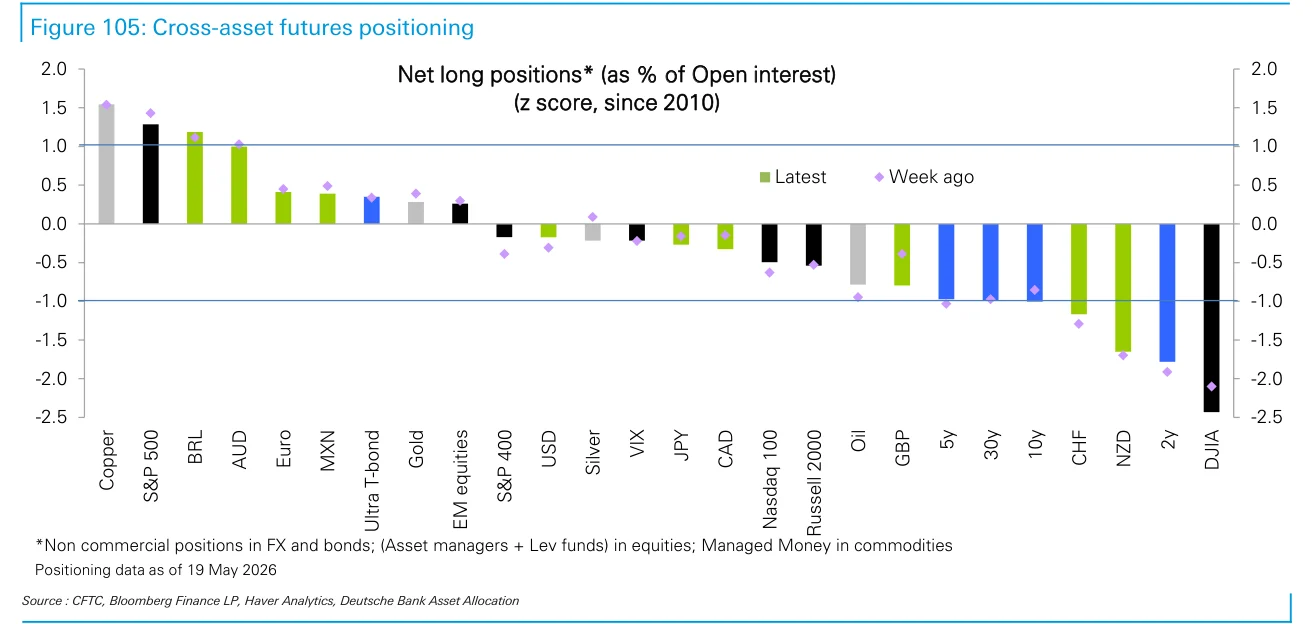
Figure 106:期货仓位周度变化展示跨资产持仓边际调整。
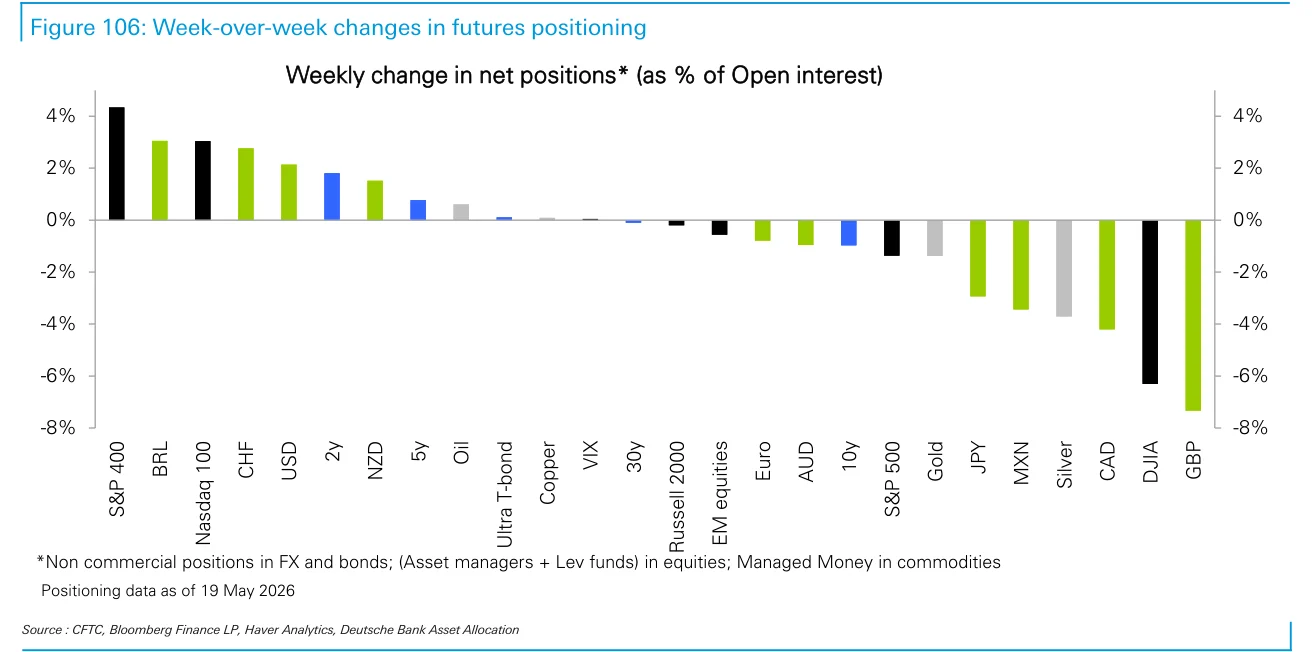
Figure 107:美国股票期货总仓位衡量期货市场对美股的净敞口。
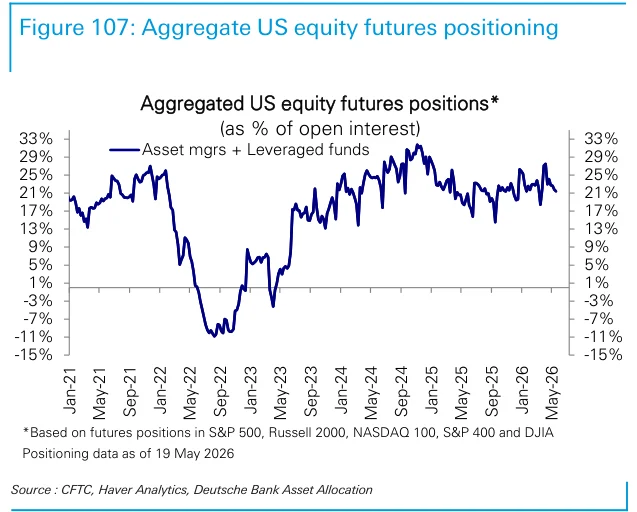
Figure 108:美国股票期货总仓位与S&P 500相对200日均线的位置比较。
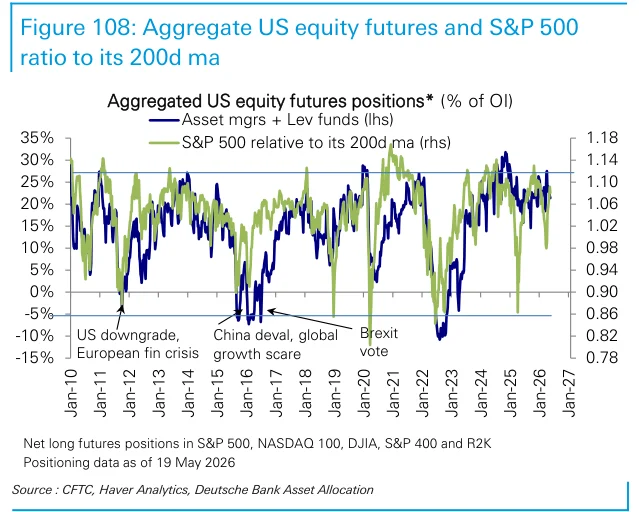
Figure 109:美国股票期货总仓位与ISM制造业指数比较经济周期联动。
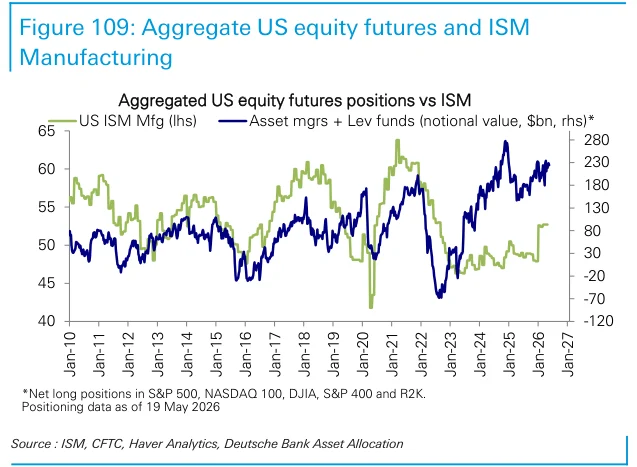
Figure 110:美国股票期货仓位展示整体期货资金的美股方向。
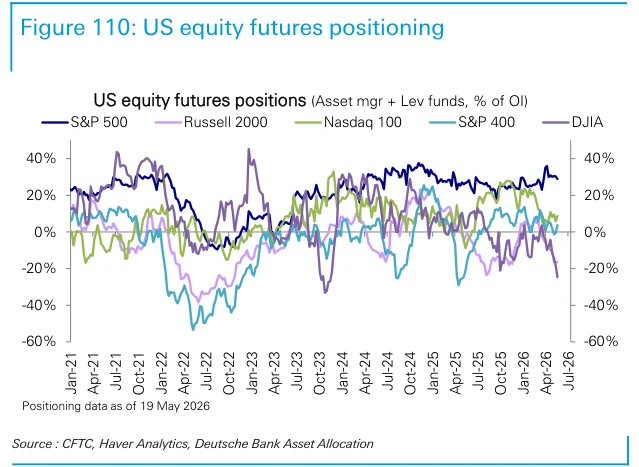
Figure 111:当前美国股票期货仓位刻画最新美股期货配置水平。
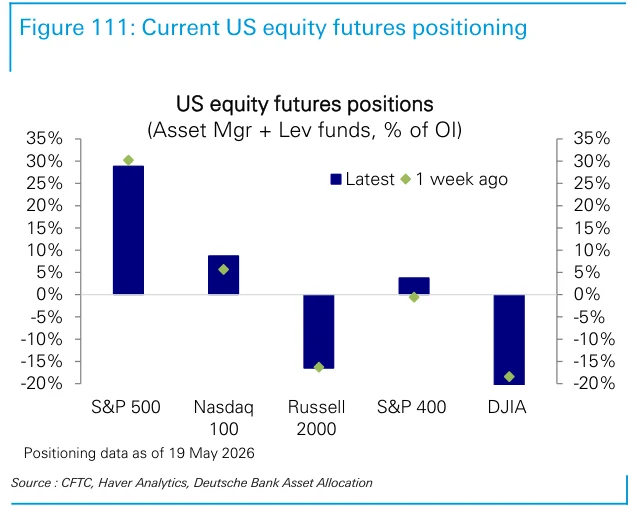
Figure 112:资产管理人与杠杆基金的美国股票期货仓位分解。

Figure 113:S&P 500期货仓位展示大型美国股票指数期货敞口。

Figure 114:资产管理人与杠杆基金的S&P 500期货仓位分解。
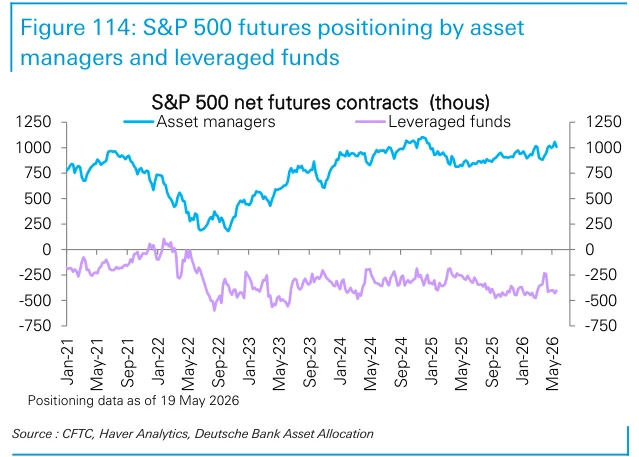
Figure 115:罗素2000指数期货仓位展示小盘股期货敞口。
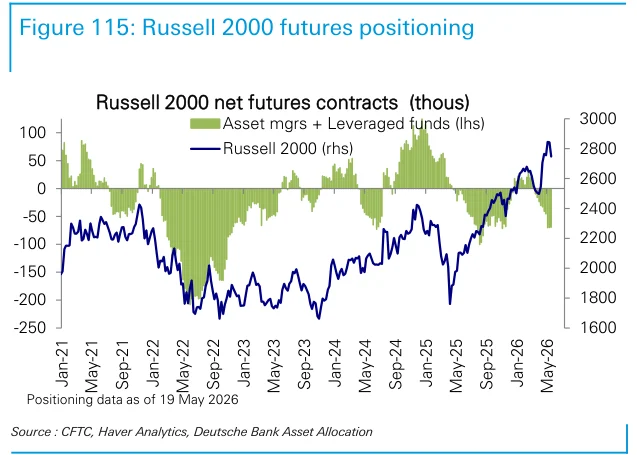
Figure 116:资产管理人与杠杆基金的罗素2000指数期货仓位分解。
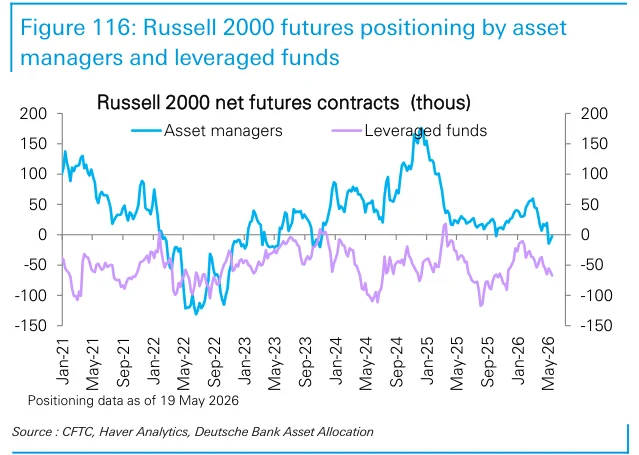
Figure 117:纳斯达克100指数期货仓位展示科技成长股期货敞口。
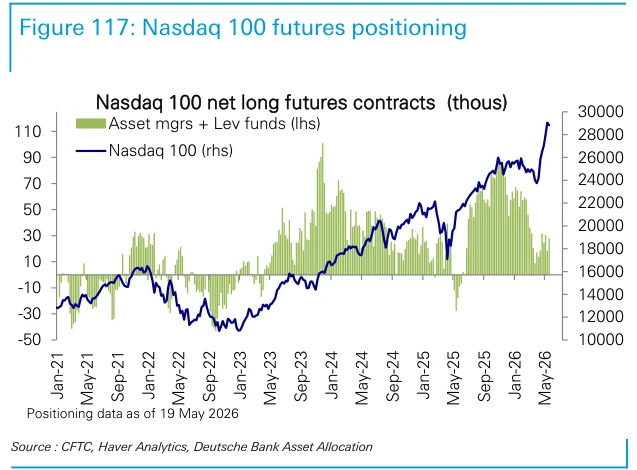
Figure 118:资产管理人与杠杆基金的纳斯达克100指数期货仓位分解。
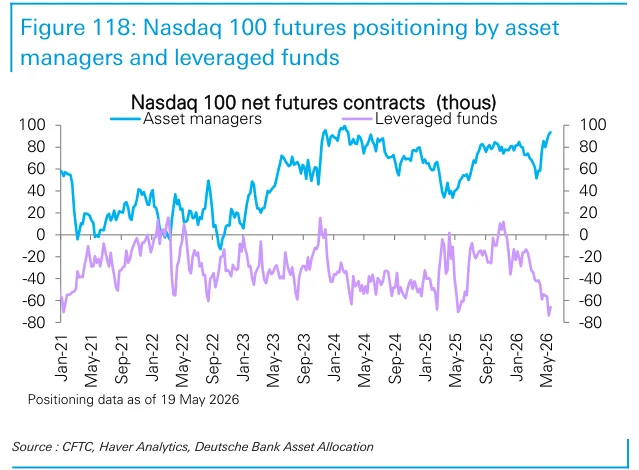
Figure 119:新兴市场股票期货仓位展示全球风险资产期货敞口。
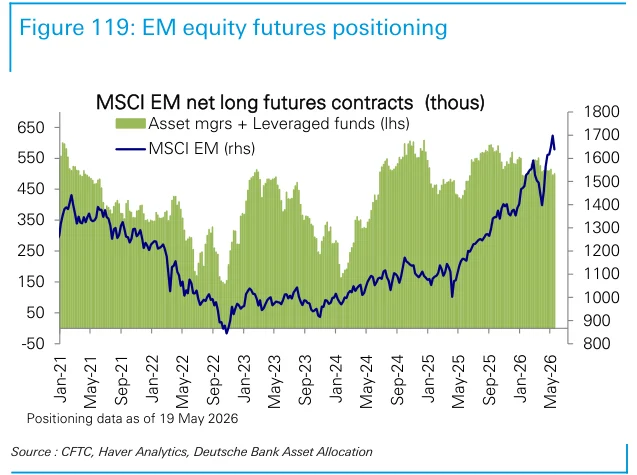
Figure 120:资产管理人与杠杆基金的新兴市场股票期货仓位分解。
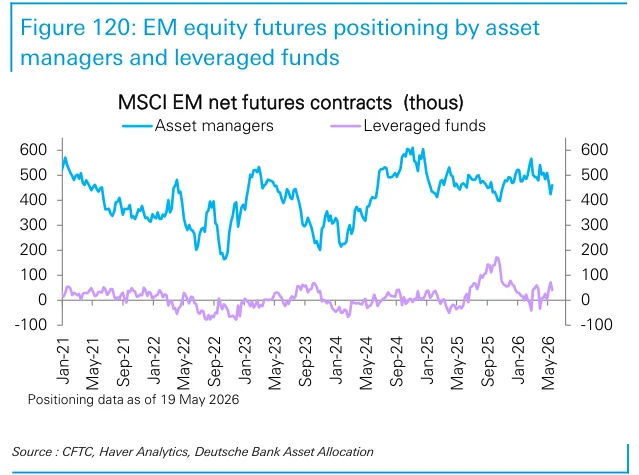
Figure 121:债券期货总仓位以千张合约衡量利率期货方向。
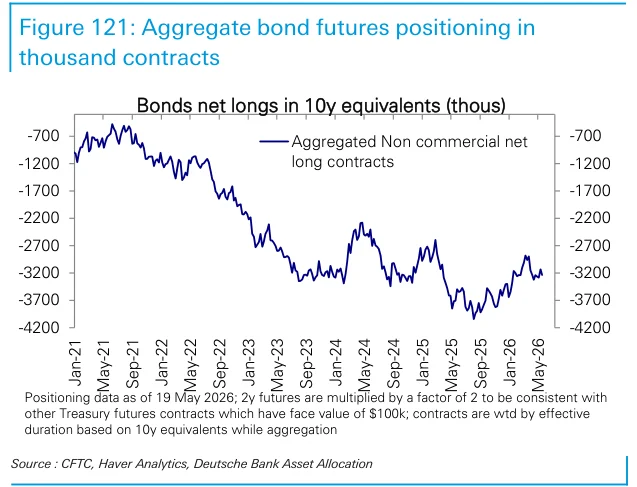
Figure 122:债券期货总仓位以市场规模占比衡量利率期货拥挤度。
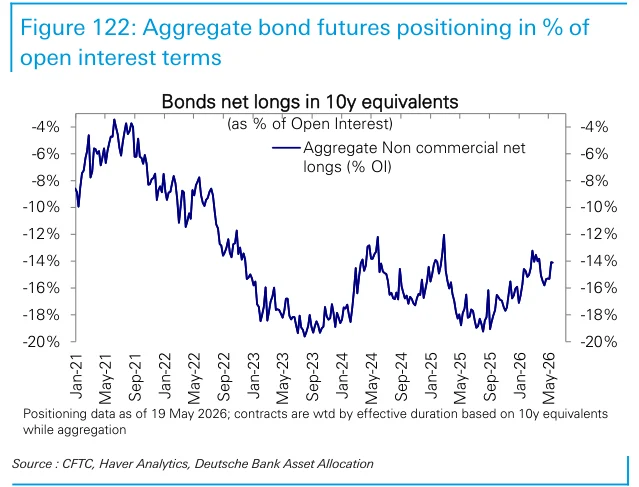
Figure 123:按期限划分的债券期货仓位展示收益率曲线不同点位敞口。
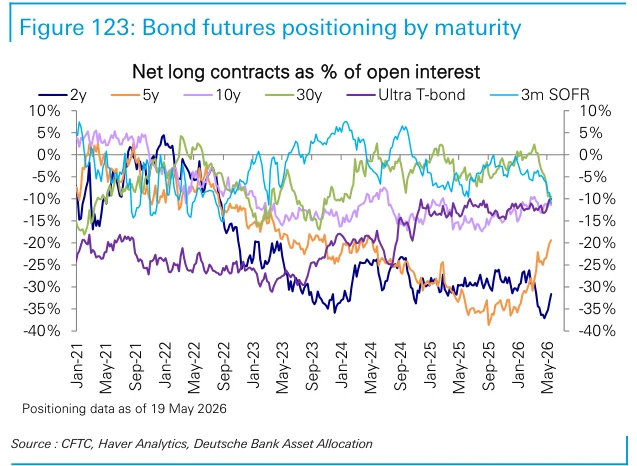
Figure 124:按期限划分的债券期货仓位继续比较短端、中端和长端配置。

Figure 126:资产管理人与杠杆基金的30天联邦基金期货仓位分解。
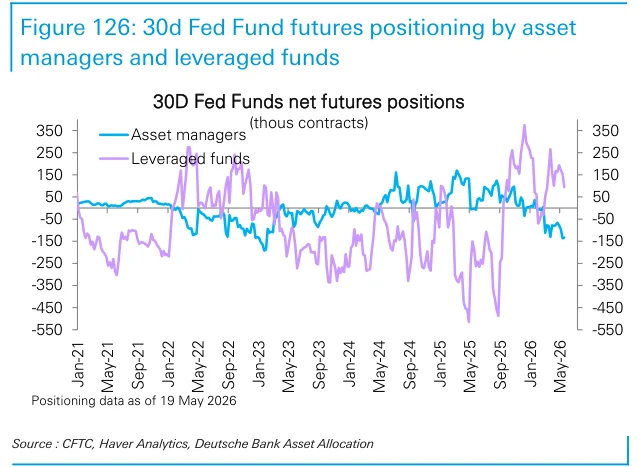
Figure 125:30天联邦基金期货仓位反映短端政策利率预期。
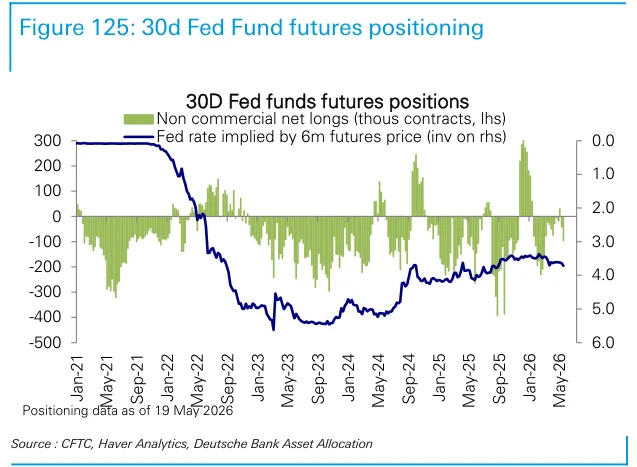
Figure 127:SOFR期货仓位展示美元短端利率预期配置。
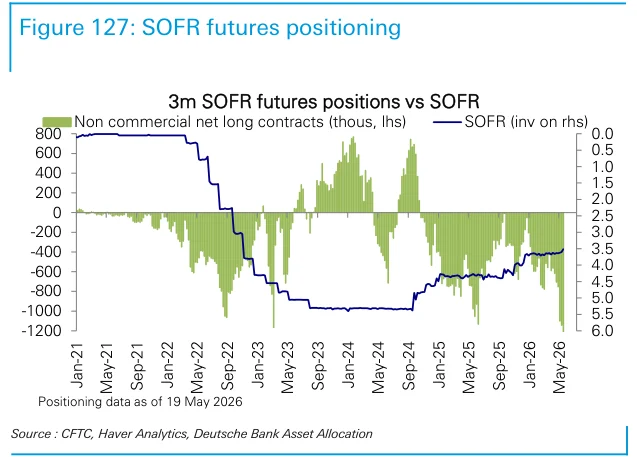
Figure 128:资产管理人与杠杆基金的SOFR期货仓位分解。
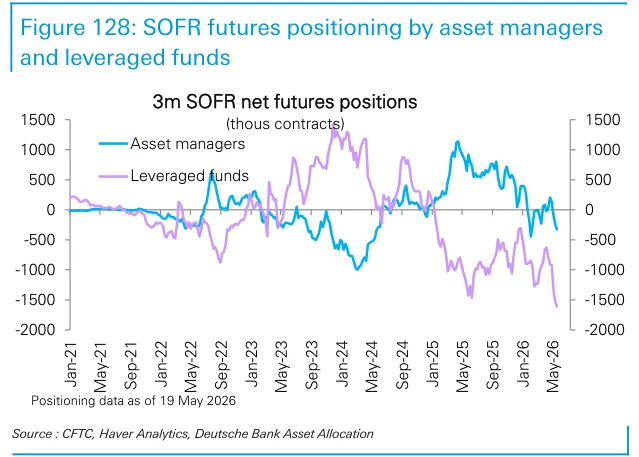
Figure 129:2年期美国国债期货仓位展示短端国债敞口。
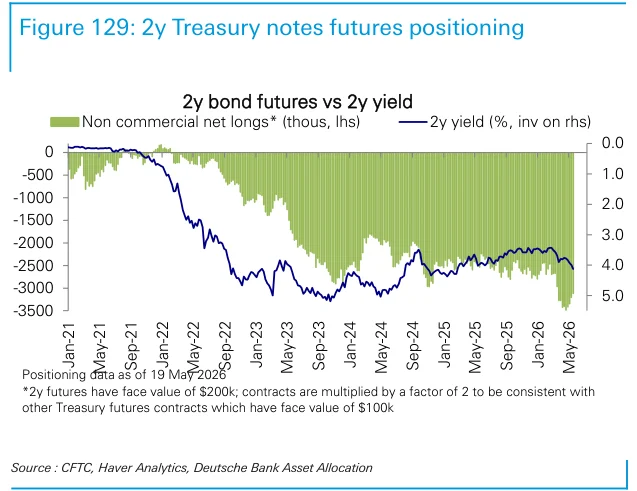
Figure 130:资产管理人与杠杆基金的2年期美国国债期货仓位分解。
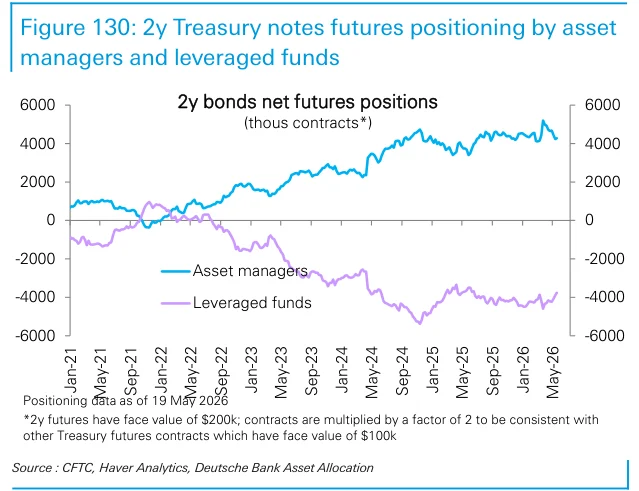
Figure 131:5年期美国国债期货仓位展示中端国债敞口。
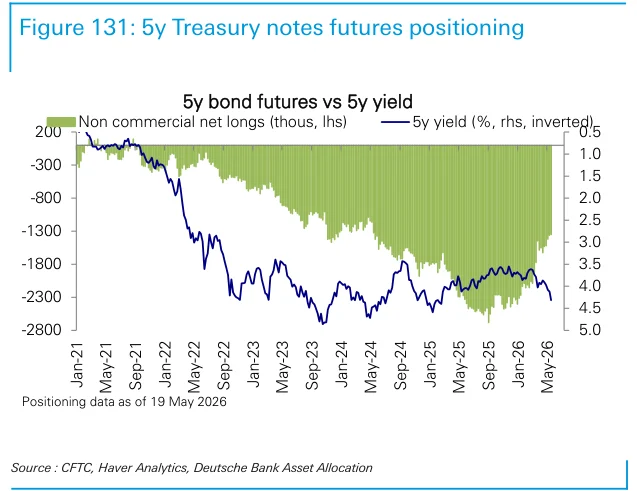
Figure 132:资产管理人与杠杆基金的5年期美国国债期货仓位分解。
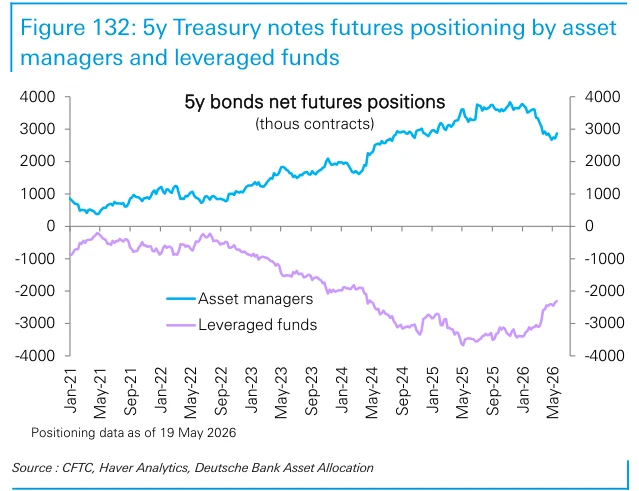
Figure 133:10年期美国国债期货仓位展示长端基准利率敞口。
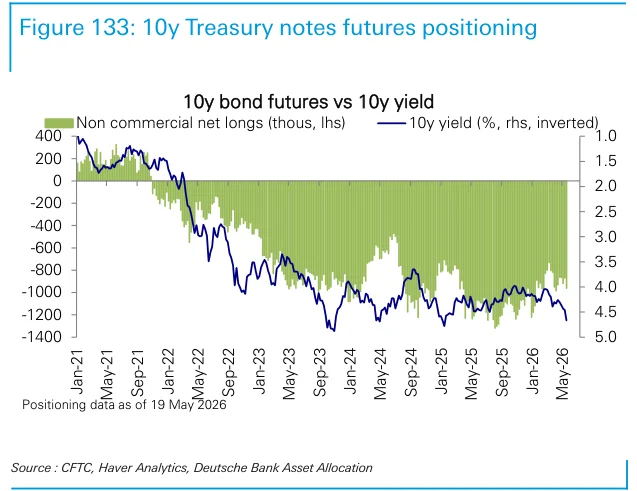
Figure 134:资产管理人与杠杆基金的10年期美国国债期货仓位分解。
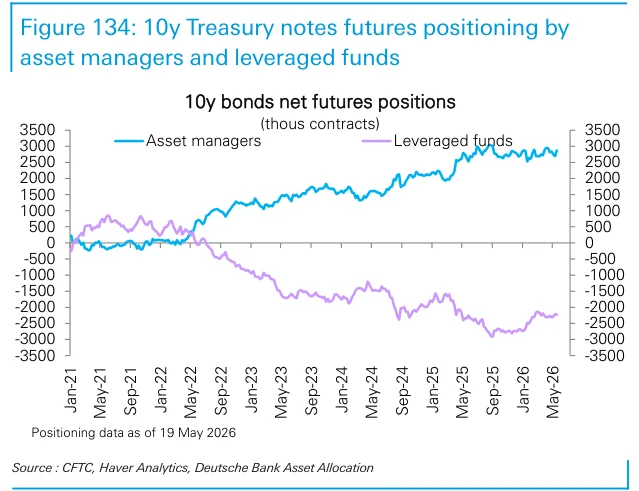
Figure 135:15至25年期美国国债期货仓位展示超长端利率敞口。
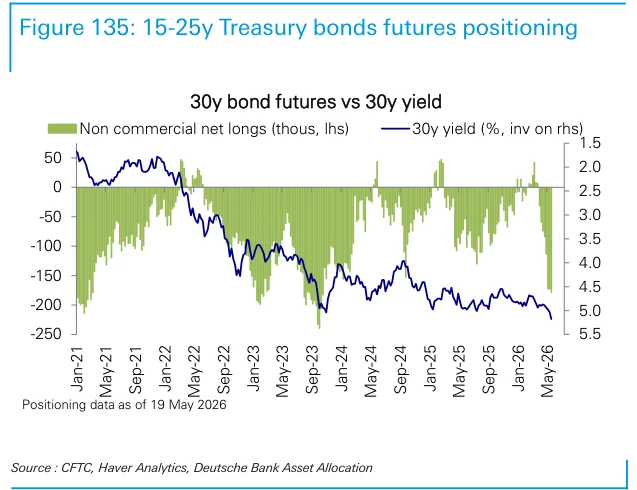
Figure 136:资产管理人与杠杆基金的15至25年期美国国债期货仓位分解。

Figure 137:25年以上美国国债期货仓位展示最长端利率敞口。

Figure 138:资产管理人与杠杆基金的25年以上美国国债期货仓位分解。
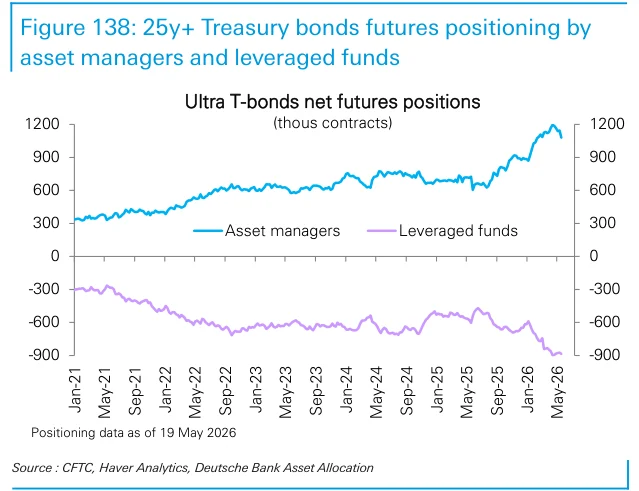
Figure 139:美国贸易加权美元仓位衡量美元整体方向性持仓。
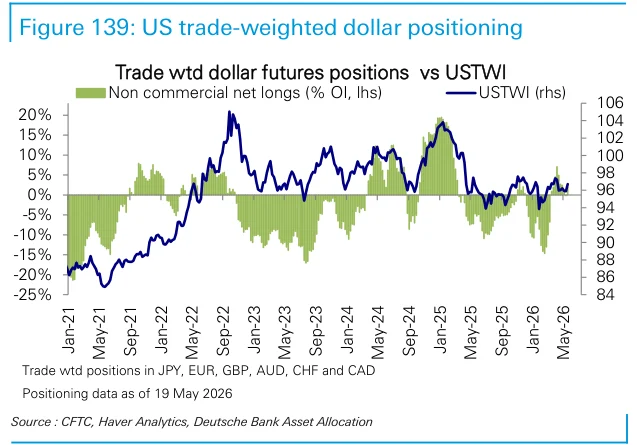
Figure 140:主要货币期货仓位比较外汇市场方向。
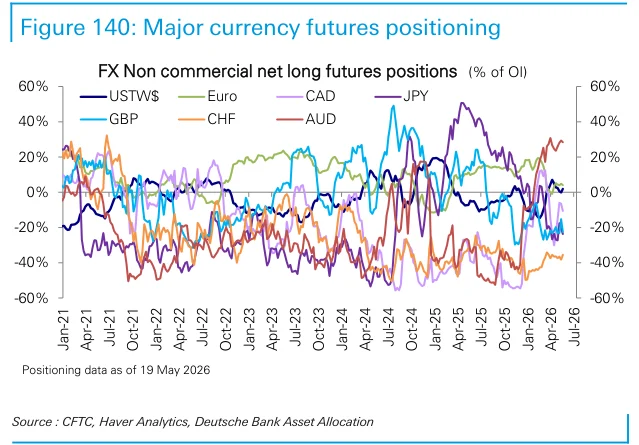
Figure 141:货币期货仓位展示各主要汇率的投机持仓。

Figure 142:资产管理人与杠杆基金的货币期货仓位分解。

Figure 144:资产管理人与杠杆基金的美国贸易加权美元仓位分解。
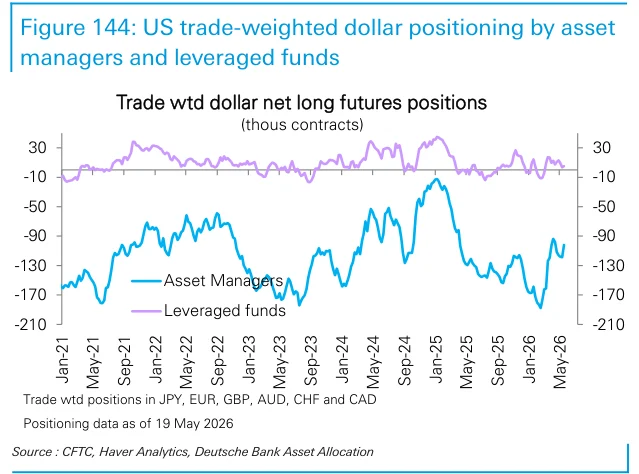
Figure 143:美国贸易加权美元仓位展示美元综合持仓水平。

Figure 145:欧元期货仓位展示市场对欧元的方向性配置。
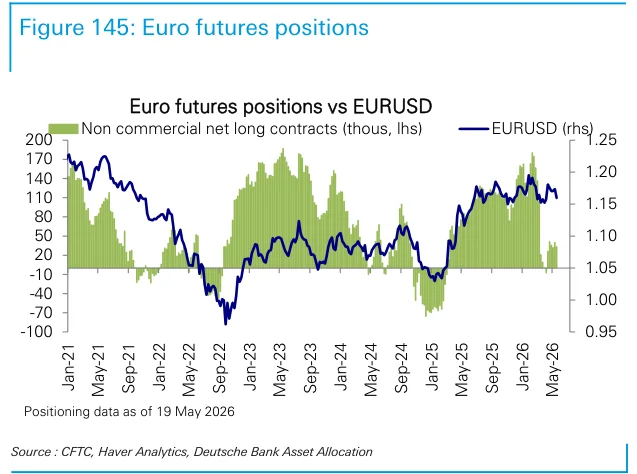
Figure 146:资产管理人与杠杆基金的欧元期货仓位分解。
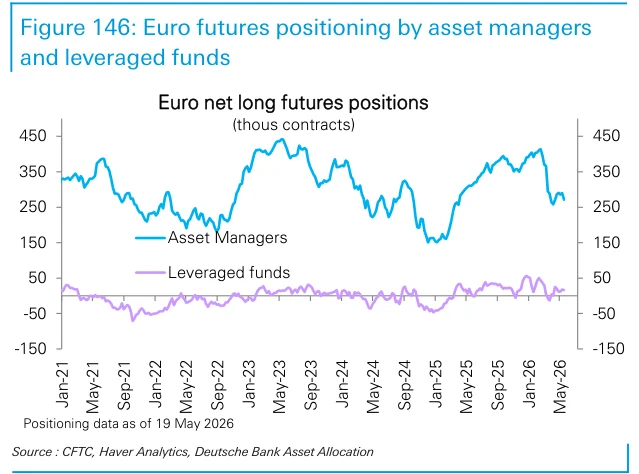
Figure 147:日元期货仓位展示市场对日元的方向性配置。
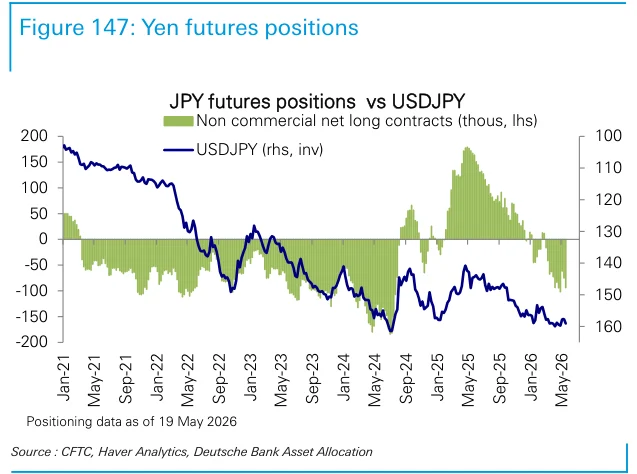
Figure 148:资产管理人与杠杆基金的日元期货仓位分解。
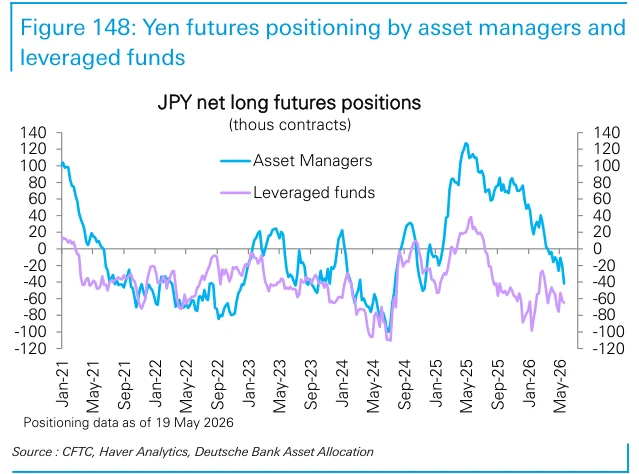
Figure 150:资产管理人与杠杆基金的英镑期货仓位分解。
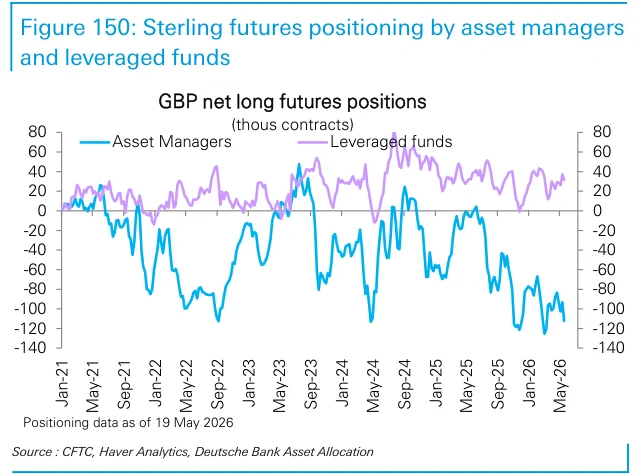
Figure 149:英镑期货仓位展示市场对英镑的方向性配置。
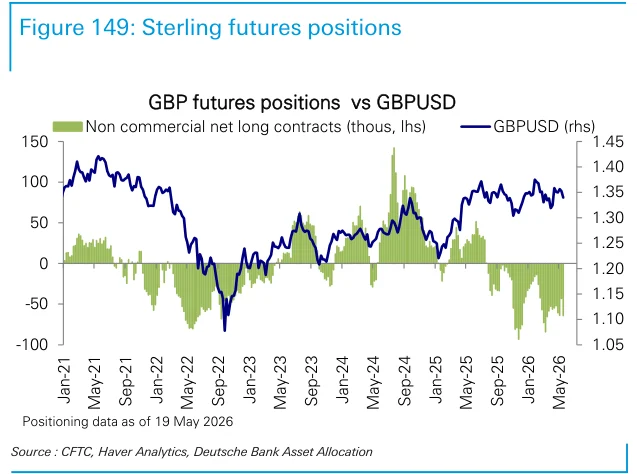
Figure 151:加元期货仓位展示市场对加拿大元的方向性配置。
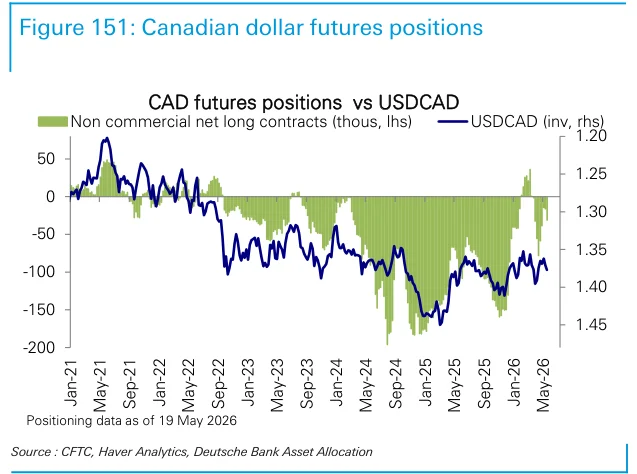
Figure 152:资产管理人与杠杆基金的加元期货仓位分解。
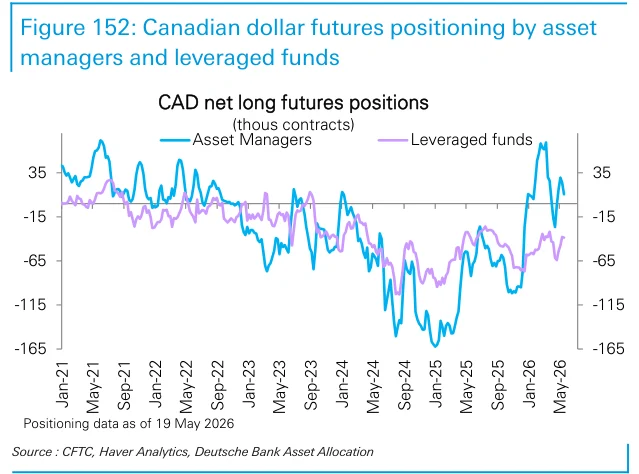
Figure 153:澳元期货仓位展示市场对澳大利亚元的方向性配置。
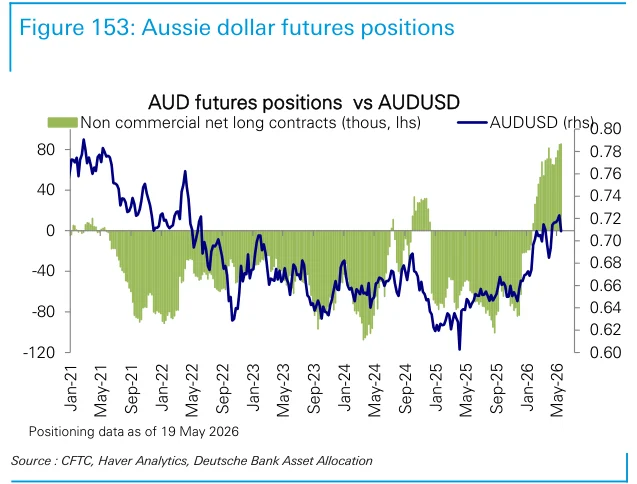
Figure 154:资产管理人与杠杆基金的澳元期货仓位分解。

Figure 155:瑞士法郎期货仓位展示市场对瑞郎的方向性配置。
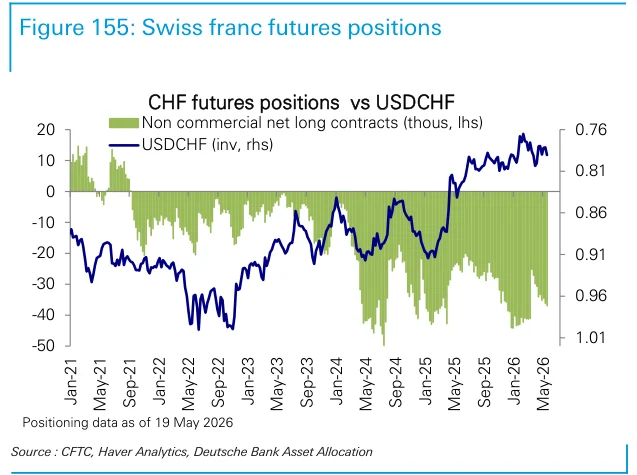
Figure 156:资产管理人与杠杆基金的瑞士法郎期货仓位分解。
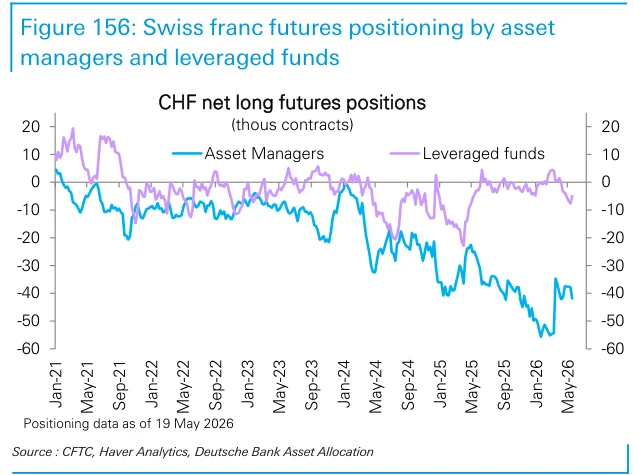
Figure 158:资产管理人与杠杆基金的新西兰元期货仓位分解。
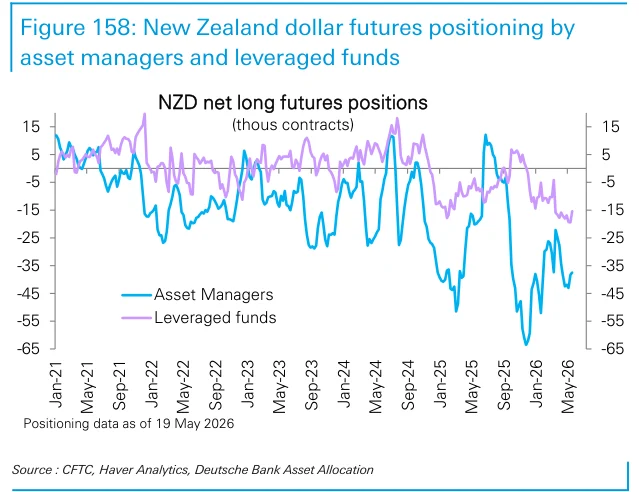
Figure 157:新西兰元期货仓位展示市场对纽元的方向性配置。
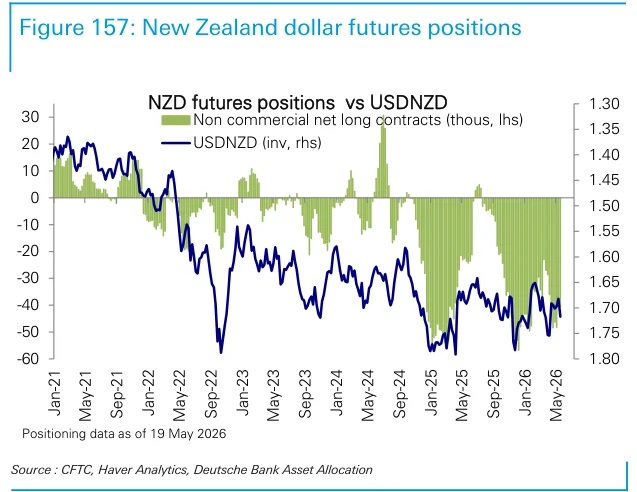
Figure 159:墨西哥比索期货仓位展示市场对比索的方向性配置。
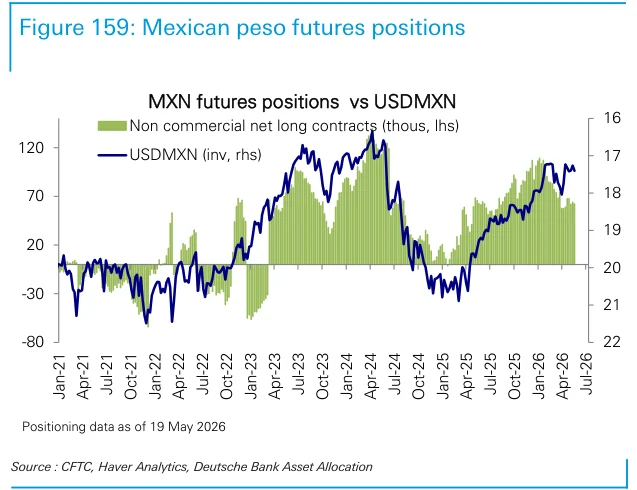
Figure 160:资产管理人与杠杆基金的墨西哥比索期货仓位分解。
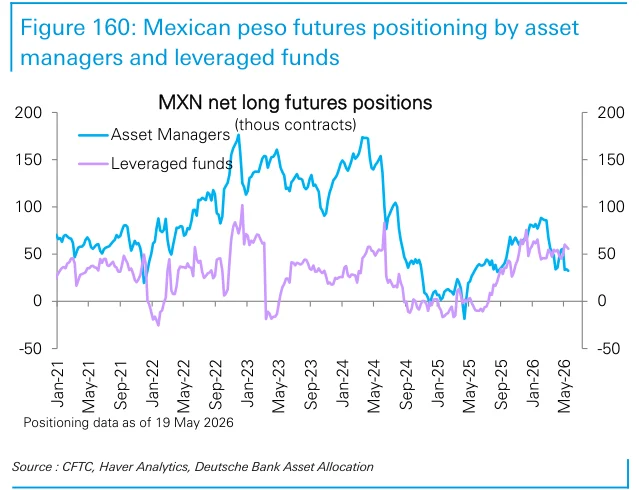
Figure 161:巴西雷亚尔期货仓位展示市场对雷亚尔的方向性配置。
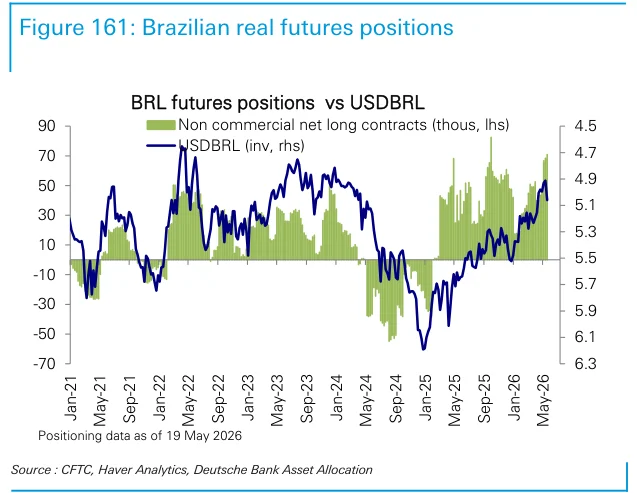
Figure 162:资产管理人与杠杆基金的巴西雷亚尔期货仓位分解。
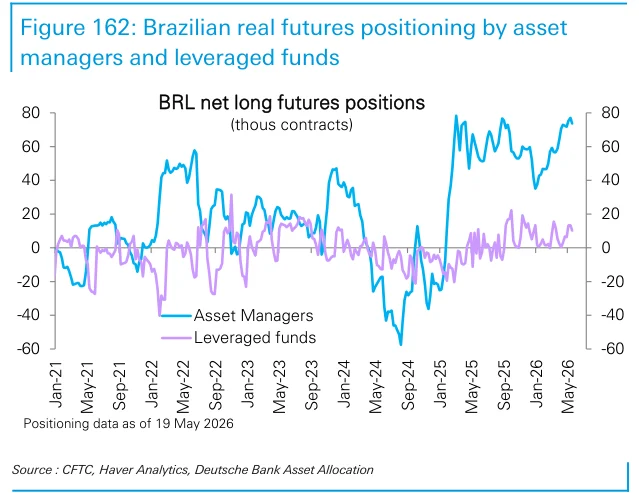
Figure 163:原油期货仓位展示能源市场方向性持仓。
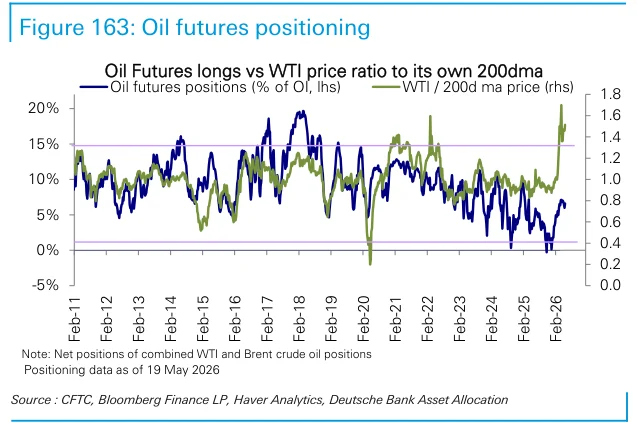
Figure 164:原油期货多头和空头总量显示油价多空力量对比。
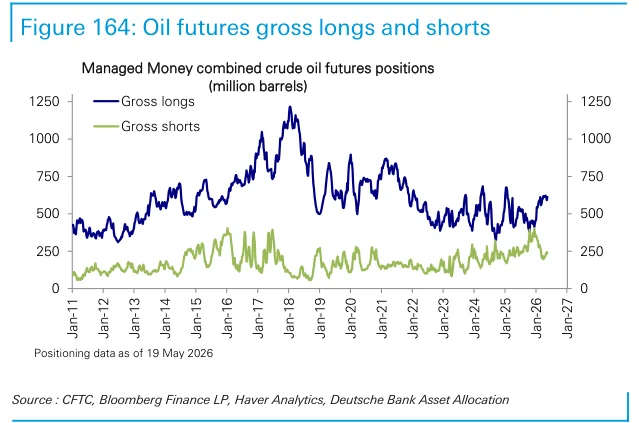
Figure 165:铜期货仓位展示工业金属需求预期下的方向性持仓。
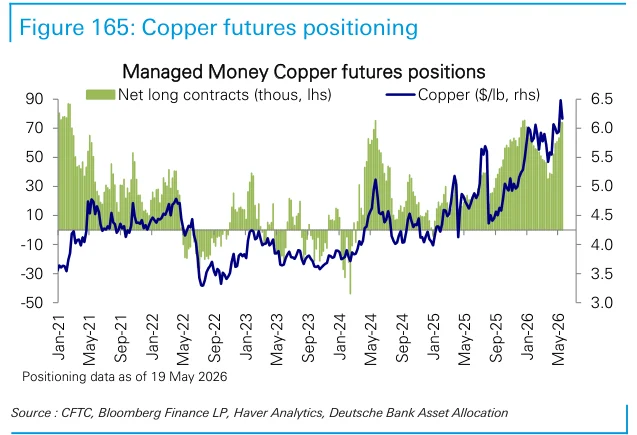
Figure 166:黄金期货仓位展示贵金属避险和利率预期下的配置。
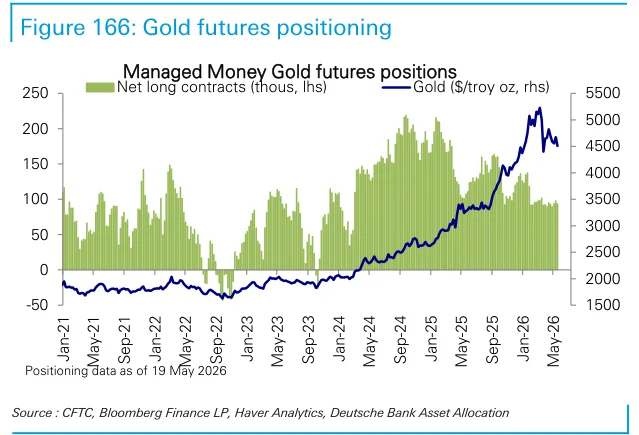
Figure 168:贵金属期货仓位展示黄金以外贵金属的方向性配置。
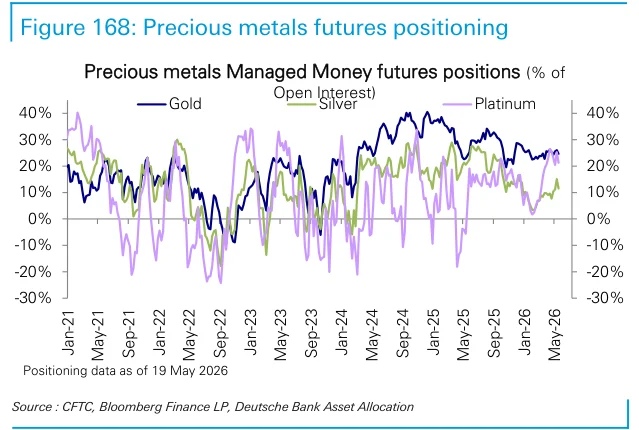
Figure 167:能源期货仓位展示原油和其他能源品种的投机持仓。
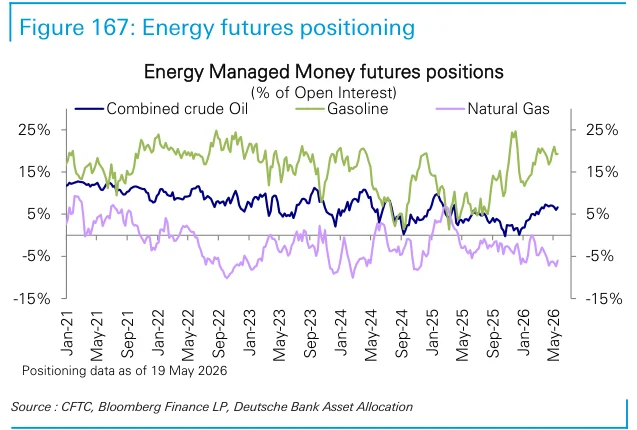
Figure 169:工业金属期货仓位展示全球制造需求预期下的配置。
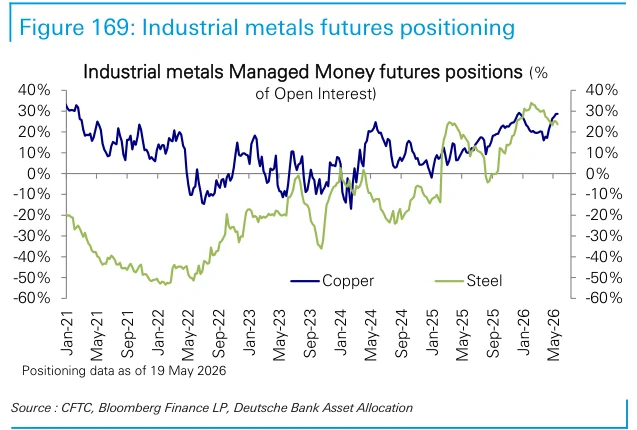
Figure 170:农产品期货仓位展示农业商品的方向性持仓。
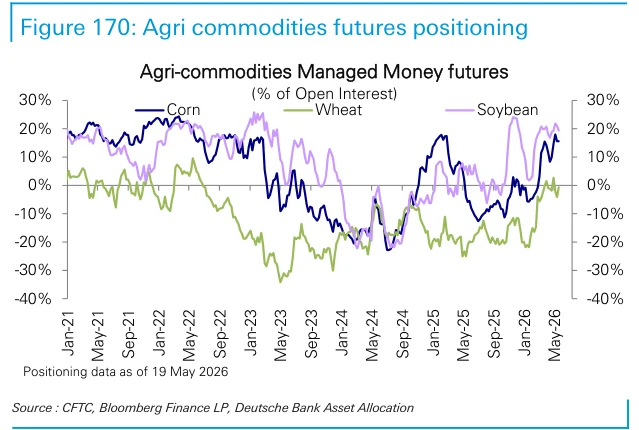
Figure 171:S&P 500周度回购公告显示企业回购需求的最新强度。
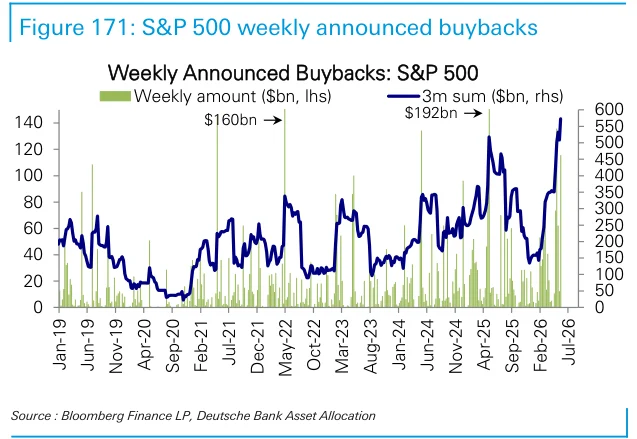
Figure 172:S&P 500各板块回购公告比较企业回购需求来源。
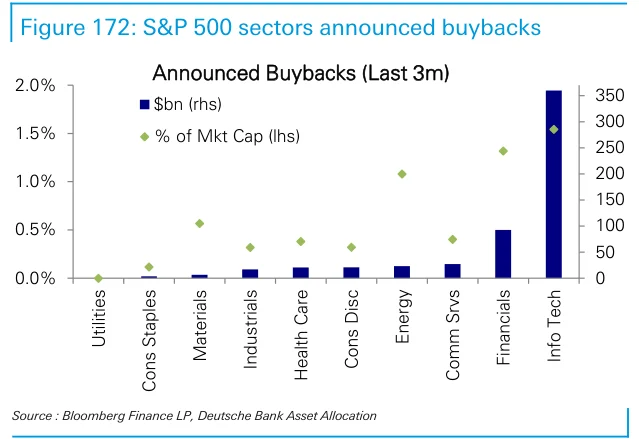
Figure 173:S&P 500已公告和实际回购比较计划回购与执行回购。
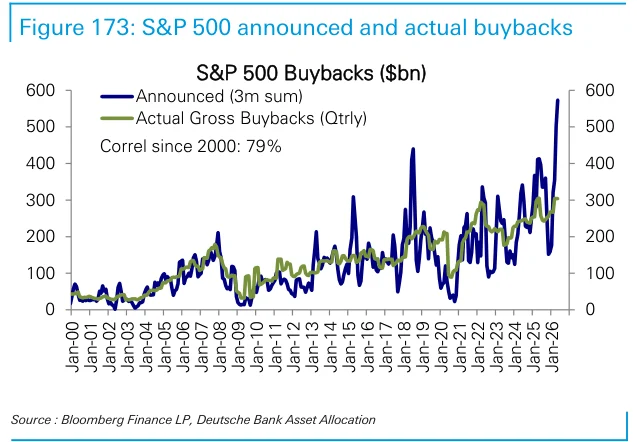
Figure 174:回购股票篮子表现衡量回购主题相对市场的回报。