新和成(002001)维生素国产化与创新突破之路
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天风证券2026年9月28日首次覆盖新和成(002001),给予6个月“买入”评级,当前价25.7元,目标价31.7-37.0元/股。 公司以“化工+”“生物+”两大技术平台为核心,依托浙江新昌、浙江上虞、山东潍坊、黑龙江绥化四大生产基地发展功能性化学品,2014-2025年归母净利润复合增速21.3%。 营养品板块为收入与毛利主要来源,2015年至2026年上半年收入及毛利占比基本在六成以上(仅2023年毛利占比59%),2009年至今归母净利润变化与维生素A、E、蛋氨酸价格相关度较高。 1H26公司实现收入131.3亿元(yoy+18.3%)、归母净利润40.1亿元(yoy+11.3%),整体毛利率44.2%、净利率30.7%;2025年公司VE产能6万吨(以50%粉计)、VA产能8000吨(折50万IU),并为国内最大PPS生产企业(2.2万吨产能2024年实现100%产能利用率)。 报告预计2026/2027/2028年净利润81.2/89.5/98.0亿元,EPS 2.64/2.91/3.19元,参考万华化学、梅花生物、安迪苏2026年平均PE 11.9倍,给予2026年12-14倍PE。 风险提示涵盖宏观经济、行业与市场竞争、原材料价格波动、汇率及贸易、在建项目不及预期等。
主要观点
- 公司以“化工+”“生物+”两大技术平台为核心,依托浙江新昌、浙江上虞、山东潍坊、黑龙江绥化四大生产基地发展功能性化学品,为全球100多个国家和地区的客户提供产品和应用解决方案。
- 2014-2025年归母净利润复合增速21.3%,医药化工板块销量自5.6万吨升至105.7万吨,其他板块(新材料)销量自467吨升至5.8万吨;营养品收入及毛利占比基本在六成以上(仅2023年毛利占比59%)。
- 2009年至今归母净利润与VA、VE、蛋氨酸(一期2017年投产)价格变化相关度较高,与产销量相关性有限;同比显著提升年份为2008年(+1683%)、2016年(+199%)、2018年(+81%)、2020年(+65%)、2024年(+117%),与维生素价格周期存在相关性。
- 1H26收入131.3亿元(yoy+18.3%)、归母净利润40.1亿元(yoy+11.3%),蛋氨酸量价齐升;整体毛利率44.2%、净利率30.7%,期间费用率9.5%,连续多年研发投入占营收超5%(2025年研发费用11亿元,同比+6%)。
- 公司为国内成功产业化VE两大中间体的首家企业:1994年主环研发成功、1996年异植物醇投产;2003年VE产能含8000吨VE粉与1万吨VE油,2010年非公开发行后1.2万吨VE产能分批于2011/2015年落地,2025年VE产能6万吨(以50%粉计)。
- VE持续技改降本:主环改用异佛尔酮法(VE-TQ工艺),废水、废气排放量为原工艺的20%、成本降低约10%;异植物醇改用异戊醛法,成本较原路线下降10%左右,自制异戊醛成本比外购至少低30%。
- VA以Roche法构筑全产业链:1998年建成100吨/年VA粉中试装置、2000年2000吨/年规模化生产竣工,2025年VA产能8000吨(折50万IU);作为中间体原料的柠檬醛产能于2012-2014年提升至6000吨/年。
- 维生素矩阵扩充与香精香料协同:上市后建设500吨虾青素、80吨胡萝卜素、30吨辅酶Q10、700吨β-紫罗兰酮等,虾青素与胡萝卜素均为VA衍生品;2010年非公开发行募资11.5亿元(净额10.9亿元)投向VE技改与香精香料等项目。
- 公司是国内最大PPS生产企业:2024年全球PPS产能25.53万吨、我国9万吨、日本11.6万吨占全球产能46%;公司2024年总计2.2万吨PPS产能实现100%产能利用率,另有高温尼龙PPA规划产能1万吨。
- HA项目建成后将形成年产10.3万吨HDI、2.1万吨IPDI、2万吨缩二脲(折纯)、8.3万吨HDI三聚体(折纯)、4万吨IPDA、副产10万吨氯化氢(折纯)、6400吨硫酸铵的产能规模。
- 2024年HDI、ADI、IPDA等产品已经投产,包括2万吨/年IPDA、4000吨/年ADI、3000吨/年HDI,主要处于客户送样、市场开拓过程中,下游客户反馈较好,大生产建设尚处于筹备中。
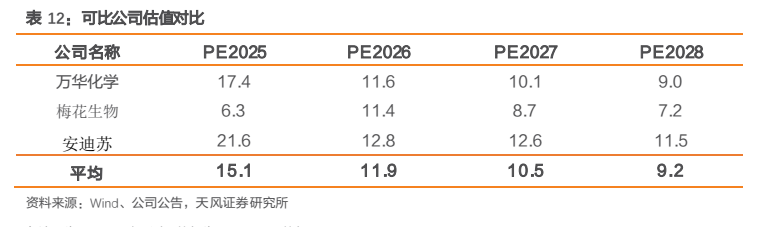
- 盈利预测与估值:预计2026/2027/2028年净利润81.2/89.5/98.0亿元;参考万华化学、梅花生物、安迪苏2026年平均PE 11.9倍,给予公司2026年12-14倍PE,对应目标价31.7-37.0元/股,首次覆盖给予“买入”评级。
论述逻辑
- 乙氧甲叉破题(1991年开发成功)→1994/1996年相继产业化VE主环与异植物醇,破解两大原料受国际维生素企业垄断的困局→2010年非公开发行募资技改,主环改异佛尔酮法、异植物醇改异戊醛法,排放降至原工艺的20%、成本降低约10%→自柠檬醛始构筑VA全产业链,并扩充虾青素、辅酶Q10、胡萝卜素→以维生素积累向香精香料、PPS/PPA新材料与HA、蛋氨酸等大项目延伸,2024年2.2万吨PPS满产、HDI/ADI/IPDA投产→营养品占收入毛利六成以上、利润与VA/VE/蛋氨酸价格高度相关,1H26收入131.3亿元(yoy+18.3%)、归母净利润40.1亿元(yoy+11.3%)验证成长→预测2026-2028年净利润81.2/89.5/98.0亿元→参考万华化学、梅花生物、安迪苏2026年平均PE 11.9倍,给予2026年12-14倍PE→目标价31.7-37.0元/股,首次覆盖给予“买入”评级。
关键展望
- 评级与目标价:给予2026年12-14倍PE,对应目标价31.7-37.0元/股;“买入”评级体系为自报告日后6个月内相对沪深300预期股价相对收益20%以上。
- 盈利预测:预计2026/2027/2028年净利润81.2/89.5/98.0亿元,按30.73亿元总股本计EPS为2.64/2.91/3.19元;营养品板块2026-2028年收入186/192/199亿元、毛利率假设52%,香精香料收入增速5%/5%/5%、毛利率55%,新材料收入23.3/29.2/55.1亿元、毛利率33%。
- 新材料放量节奏:“己二腈-己二胺-尼龙66”全产业链一体化项目与8000吨PPS技改项目投产时间为2027年,报告预计将于2028年大规模放量;天津南港项目总投资100亿、一期投资30亿,25年9月开工,预计27年建成一期,产品包括10万吨己二腈/10万吨己二胺/14万吨尼龙66。
- 上虞PPS在建产能8000吨预期27年建成;宁波镇海炼化新和成液体蛋氨酸18万吨(折纯)2025年已试生产。
- HA项目大生产建设尚处于筹备中,报批手续已完成,将根据市场情况择机进行。
- 风险提示:宏观经济风险、行业与市场竞争风险、原材料价格波动风险、汇率及贸易风险、在建项目不及预期风险等。
推荐标的
- 新和成(002001):首次覆盖给予“买入”评级(6个月评级),当前价25.7元,目标价31.7-37.0元/股;理由为业务布局较梅花生物与安迪苏综合性更强,2026年给予12-14倍PE。
- 估值参考(报告未给评级):万华化学(拥有香精香料与维生素业务)、梅花生物、安迪苏,2026年PE分别为11.6、11.4、12.8倍(Wind一致预测,2026/9/24数据),平均11.9倍。
关键图表
图1. 2005-1H26 营业收入

图2. 1H26 公司收入构成
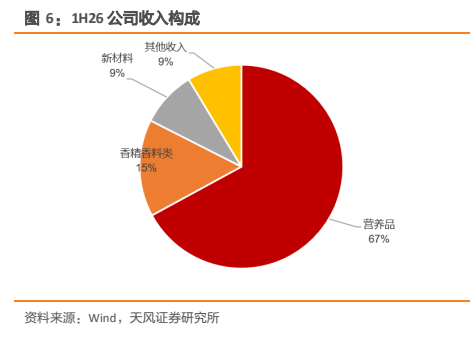
图3. 归母净利润同比变化与主营产品销量变化
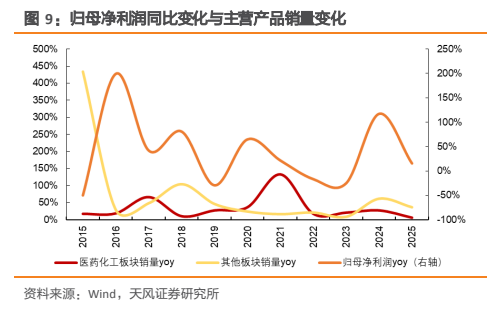
图4. 2005-1H26 公司费用率
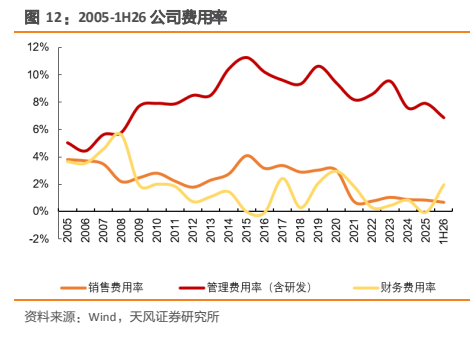
图5. 2005-1H26 流动/非流动负债
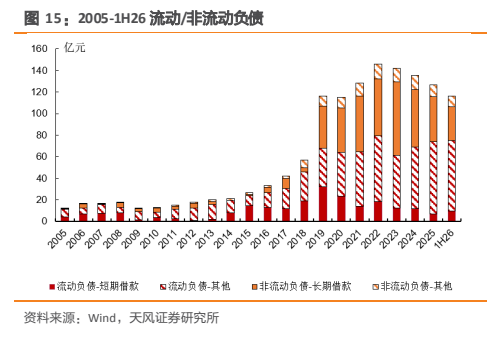
图6. 2005-1H26 固定资产 在建工程/固定资产
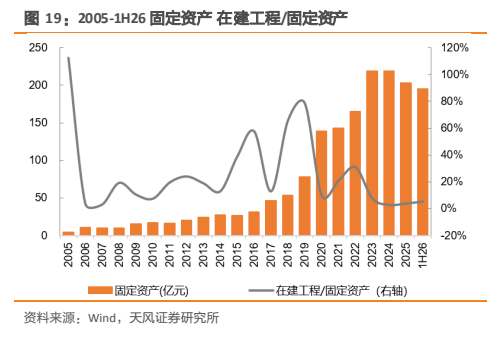
图7. 表 3: 异植物醇合成工艺
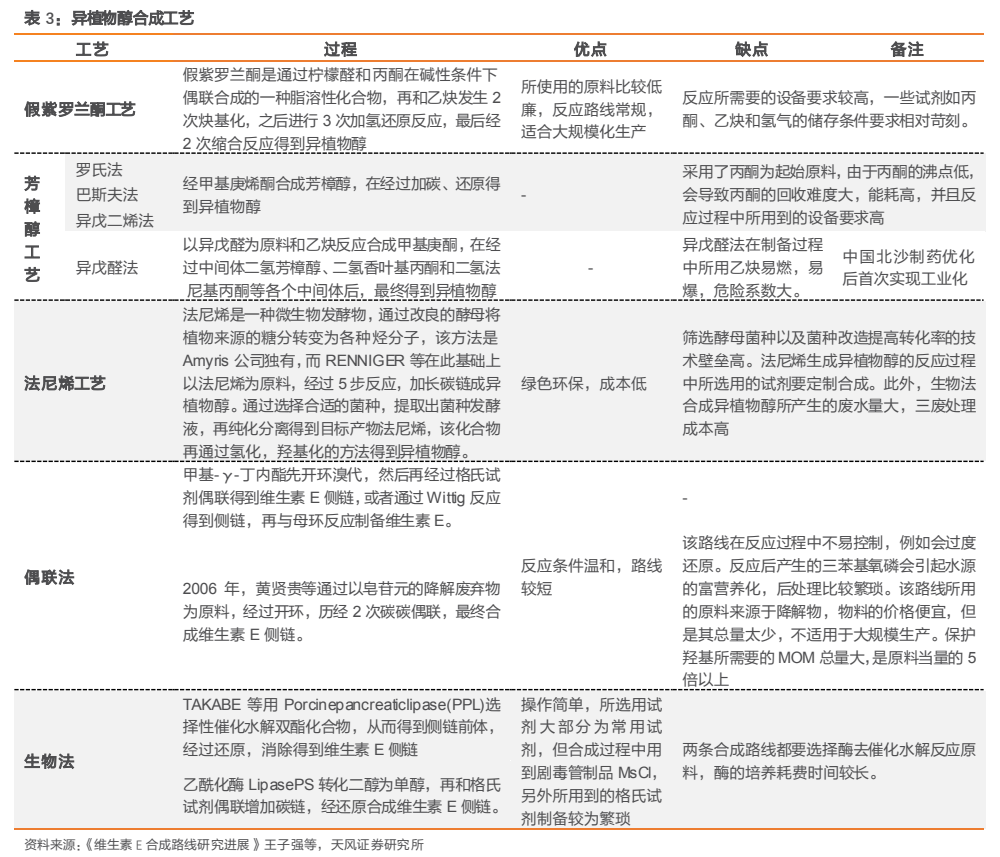
图8. 公司 VE 工艺变更

图9. 表 7: 募投项目基本于 2005-2006 年投产,且与公司上市时产业链存在关联
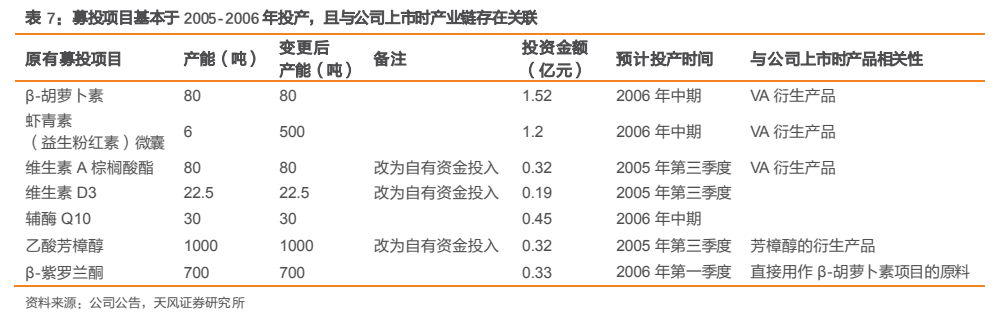
图10. 表 12: 可比公司估值对比