野村 亚洲洞察:印度尼西亚:财政风险监测10 –预算2027 面临政策公信力的又一次考验
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
印尼国会于9月29日通过2027年国家预算,财政赤字目标定在GDP的2.4%(IDR671.2trn),明显低于2026年预算展望的2.85%,也远低于3%法定上限,意在宣示财政审慎,但野村据此估算出后疫情时期最显著的负财政脉冲。 收入端被认为过于乐观:2027年预算税收收入目标增速为10.7%,而税收占GDP比重仅10.4%,远低于同类评级新兴市场13.7%的均值,且总统仅强调堵住大宗商品领域的漏损,没有提出永久性增收改革,DSI预计要到2027年1月才可能全面运营。 支出端质量偏低:总支出增速从2025-26年的8.5%骤降至4.2%,资本支出增速由3.1%恶化到-19.7%,利息支付IDR650.3trn超过资本支出配置的两倍、占财政收入18.9%,已高于标普警告将拖累信用评级的15%门槛;补贴支出仍增长11.7%、占GDP的1.3%,补贴合理化难以落地。 优先项目继续扩容,PKPN八大集群的部长级预算配置达IDR651.9trn(GDP的2.3%),实施目标至2029年。 融资端压力反而更大:2027年国债(SBN)净发行IDR779.9trn,远超赤字目标IDR671.2trn,SAL则从今年的IDR60trn转为零动用。 野村维持2027年赤字2.9%的预测,加上0.7% GDP的线下支出,估算“真实”赤字约3.6%,年中再度上修目标、再次隐性突破3%上限的风险显著,财政政策公信力面临新考验。
主要观点
- 国会9月29日批准2027年国家预算,维持2.4% GDP(IDR671.2trn)的赤字目标,显著低于2026年预算展望的2.85%和3%上限;野村认为明年年中赤字被上修的风险显著,类似2026年。
- 预算较提案仅微调:总支出上调IDR9.1trn,主因部委机构支出+IDR52.2trn,部分被能源补贴(-IDR11.4trn)和“其他支出”(-IDR31.6trn)抵消;收入目标同步上调,税收+IDR4.0trn、非税+IDR5.1trn。
- 更小的赤字意味着财政立场显著紧缩,尽管产出缺口仍为负,野村估算这是后疫情时期最显著的负财政脉冲(Figure 1)。
- 宏观假设偏乐观:总统称2027年底增长可达6%(今年5.4%,野村预测5.2%);USD/IDR均价假设17,500(2026年16,500,9月底为17,975);原油假设USD75/bbl(野村USD81.0/bbl),而布伦特目前约USD102/bbl。
- 税收目标乐观且缺乏新增收措施:2027年预算税收收入目标增速10.7%,但税收/GDP仅10.4%,远低于同类评级EM均值13.7%;过往税收赦免未扩大税基,政府寄望的DSI预计要到2027年1月才可能全面运营。
- 支出增速大幅放缓且质量偏低:2027年总支出增速降至4.2%(2025-26年为8.5%),中央政府支出增速降至3.9%(此前为14.5%),剔除利息支付后增速预计进一步放缓至2.9%;资本支出增速从3.1%急剧恶化至-19.7%,基建等生产性支出继续让位。
- 利息支付IDR650.3trn超过资本支出配置的两倍,占财政收入比重升至18.9%(财政部2026年展望为18.1%),高于标普表示将拖累信用评级的15%门槛。
- 补贴不减反增且无合理化计划:2027年补贴支出+11.7%,占GDP从2025-26年均值1.2%升至1.3%;总统更强调推动EV激励而非技术性补贴改革,政府不愿上调受补贴燃料价格,预算对油价波动保持脆弱。
- 优先项目持续扩张:2027年提案预算在PKPN下设八大集群,部长级预算配置IDR651.9trn(GDP的2.3%),实施目标至2029年,主要依托Danantara与私人融资,最终可能推升公共部门债务与或有负债;58%的村级资金用于红白村合作社,相关拨付今明两年或进一步增加。
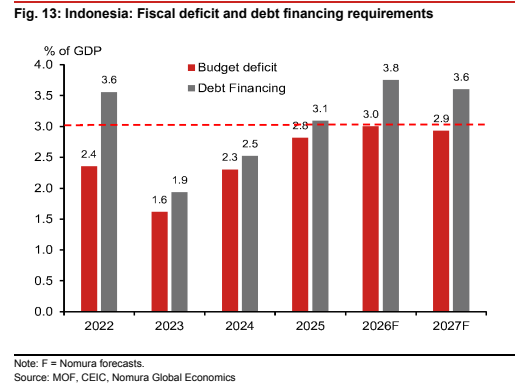
- 融资需求进一步上升:尽管赤字缩小,2027年提案预算下国债(SBN)净发行IDR779.9trn,远超赤字目标IDR671.2trn,也高于2026年展望的IDR736.6trn,反映线下投资融资大增;SAL从今年的IDR60trn转为2027年零动用。
- 野村维持2027年赤字2.9% GDP的预测(表格中对应IDR819.6trn、-2.93%),计入预算估计的0.7% GDP线下支出后估算“真实”赤字约3.6%,料再度隐性突破3%上限,且赤字目标可能像今年一样被大幅上修,透明度风险上升。
论述逻辑
- 国会通过赤字仅2.4% GDP的2027年预算 → 目标显著低于2.85%与3%上限、意在宣示审慎,但同时意味着负财政脉冲 → 收入端依赖乐观的税收目标(预算增速10.7%、税收/GDP仅10.4% vs 同类EM 13.7%)与尚未全面运营的DSI等资源性增收,且无永久性改革措施 → 支出端优先项目(PKPN配置IDR651.9trn)与补贴(+11.7%)继续扩张,资本支出-19.7%导致支出质量下降 → 尽管赤字目标缩小,线下支出(0.7% GDP)推升融资需求,SBN净发行IDR779.9trn已远超赤字IDR671.2trn → 野村维持2.9%赤字预测并估算“真实”赤字约3.6% → 结论:年中再度上修预算、再次隐性突破3%上限的可能性大,财政政策公信力再度受考验。
关键展望
- 野村维持2027年财政赤字2.9% GDP的预测,对应表格中Nomura forecast的IDR819.6trn、-2.93%。
- 计入预算估计的0.7% GDP线下支出后,2027年“真实”赤字约3.6% GDP,报告预计很可能再次出现对3%赤字上限的“隐性突破”,财政滑坡或通过线下支出来消化。
- 赤字目标年中被再度上修的风险显著,类似2026年;新任财长Suahasil Nazara承诺重建财政公信力,将面临艰难挑战。
- DSI预计最早2027年1月才可能全面运营,2027年资源领域增收效果存疑;PKPN实施目标延至2029年,Danantara出资或继续推升公共部门债务与或有负债。
- 若油价高于预算假设USD75/bbl,补贴支出上升带来的财政滑坡不太可能被预算效率措施节省所抵消;基于Prabowo政府的执政记录,重大补贴合理化也难以推进。
- 2027年预算不安排动用SAL(今年为IDR60trn),且国会近期规定预算现金管理之外使用SAL需经其批准,SAL缓冲空间更加有限。
推荐标的
- 报告未明确给出推荐标的。本篇为宏观/财政风险监测报告,不含公司评级、目标价或证券建议;文中唯一涉及评级机构的内容是标普(S&P)曾表示利息支付占财政收入超过15%将拖累印尼信用评级。
关键图表
图1. 印度尼西亚:财政脉冲估计值
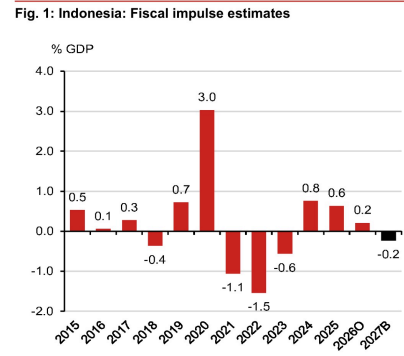
图2. 印度尼西亚:其中的关键宏观经济假设
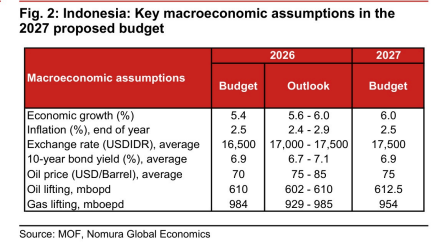
图3. 印度尼西亚:税收比率与同类国家对比
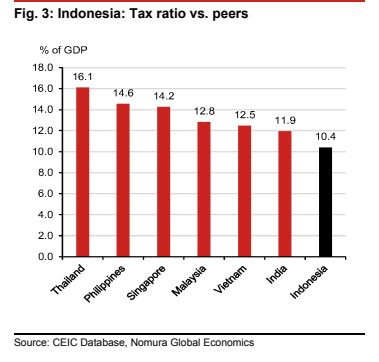
图4. 印度尼西亚:2027年预算
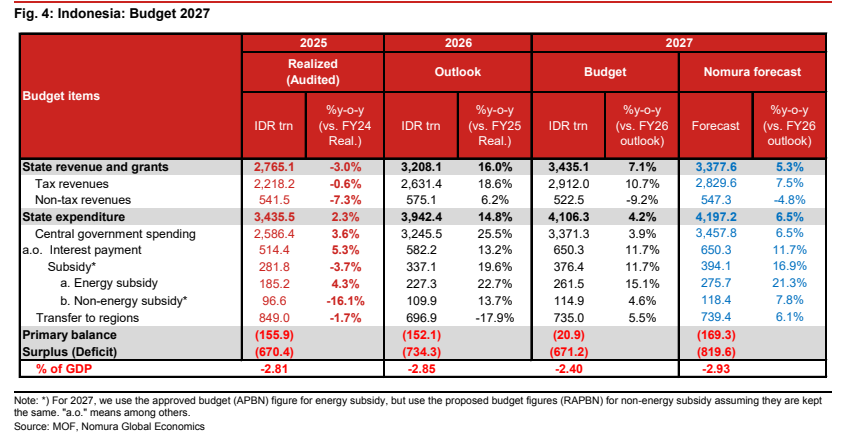
图5. 印度尼西亚:“其他支出”预算与执行情况

图6. 印度尼西亚:2027年预算提案中前十大部委/机构支出分配

图7. 印度尼西亚:预算融资需求与来源
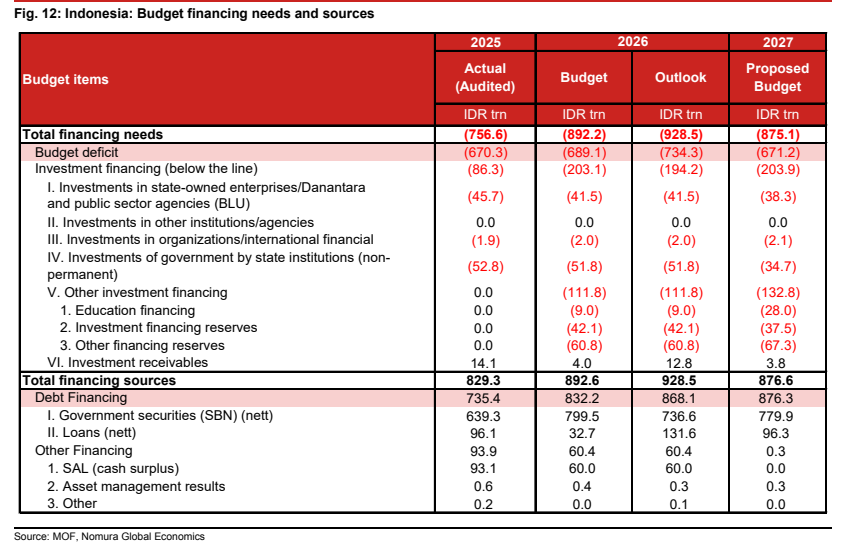
图8. 印度尼西亚:财政赤字与债务融资需求