深度个股 20261008 东吴证券 华锡有色 600301 由省属锡锑矿企迈向国家级关
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
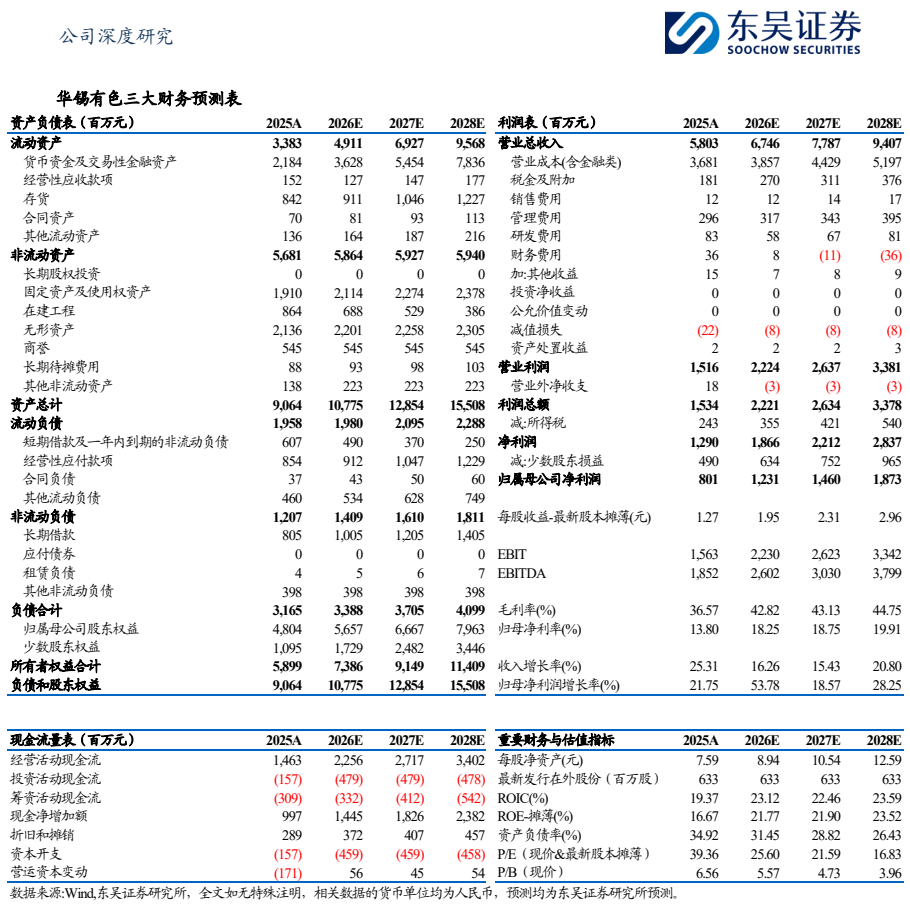
华锡有色作为广西唯一的国有有色金属行业上市公司,主营锡、锌、铅锑、铜精矿及深加工产品,2026年9月中国五矿拟增资控股其间接控股股东广金集团,交易完成后公司将由地方国企蜕变为央企。 内生扩产方面,铜坑矿扩产预计于2026年底投产并新增锌精矿产能3.3万吨/年,高峰矿扩产项目预计2028年投产,年采选产能由33万吨扩至45万吨;外生整合方面,托管的五吉锑矿(证载9万吨/年,30万吨/年扩产招标中)与来宾冶炼承诺于2028年1月前注入。 需求侧PCB电镀与SMT封装耗锡单耗分别约24g/㎡与294.22g/㎡,测算2026-2030年全球PCB耗锡将由16.3万吨增至21.2万吨,CAGR为6.9%;供给侧受资源贫化、政策及贸易流等扰动,全球锡价中枢有望持续上移。 东吴证券预测公司2026-2028年归母净利润分别为12.31亿元、14.60亿元、18.73亿元,对应PE为25.60倍、21.59倍、16.83倍,首次覆盖给予“买入”评级。
主要观点
- 华锡有色平台层级持续抬升,中国五矿拟控股入主后公司将由地方国企变为央企,战略地位进一步提升。
- 铜坑矿扩产项目聚焦黑水沟—大树脚优势矿段,预计2026年底投产并新增年产锌精矿含锌3.31万吨。
- 高峰矿推进100+105号矿体深部开采工程,采选产能将提升36%至45万吨/年,预计2028年投产。
- 体外托管资产五吉锑矿与来宾冶炼注入承诺延期至2028年1月前,五吉锑矿正推进30万吨/年扩产技术服务招标。
- 广金集团在广西省内推进矿权整合,已取得7个整合区资格并签署23份整合意向协议,远期整合空间广阔。
- AI服务器带动高层板与HDI渗透率提升,测算PCB制造与封装环节综合拉动未来4年全球耗锡增长4.9万吨。
- 全球锡矿低储采比叠加上游供给多重扰动,2015-2025年十年间全球矿产量CAGR仅为0.03%,供给呈现刚性约束。
- 主要产锡国政策与生产扰动加剧,印尼拟收紧出口及上调税费,缅甸产量大幅下滑,南美出口流向进一步向欧美倾斜。
- 公司利润结构大幅改善,2026年上半年实现归母净利润5.34亿元,同比增长39.8%,资产负债率降至29.53%。
论述逻辑
- AI算力与数据中心扩张驱动高端PCB与HDI需求高增 -> 测算出PCB电镀及SMT贴片环节合计单耗约318g/㎡ -> 结合Prismark出货预测推导出2026-2030年耗锡需求CAGR达6.9% -> 对比全球锡矿储采比偏低、中国/印尼/缅甸等供给端扰动频发 -> 供需缺口支撑锡价中枢长期抬升 -> 叠加铜坑矿与高峰矿扩产释放增量、五吉锑矿与来宾冶炼注入预期及中国五矿控股赋能 -> 得出华锡有色业绩将加速释放并享有估值溢价的结论。
关键展望
- 预计2026年底前铜坑矿黑水沟—大树脚矿段投产,预计年产锌精矿含锌3.31万吨、铜精矿含铜1000吨。
- 预计2028年高峰矿100+105号矿体深部开采工程投产,矿石采选规模扩至45万吨/年。
- 预计五吉公司与来宾冶炼的同业竞争资产注入承诺延期至2028年1月28日前履行。
- 价格与业绩预测:假设2026-2028年锡价分别为40/42/45万元/吨,公司归母净利润预测分别为12.31亿元、14.60亿元、18.73亿元。
- 下行风险关注锡价大幅波动风险、宏观政策及货币环境变动风险、矿山受地质灾害等影响导致生产不及预期风险。
推荐标的
- 华锡有色(600301):收盘价49.83元,首次覆盖给予“买入”评级。理由为公司卡位关键金属核心赛道,受益于全球锡价中枢上移,内生铜坑与高峰矿技改扩产突破瓶颈,叠加五吉锑矿/来宾冶炼注入预期与五矿控股带来的国家级产业平台赋能。
- 报告估值对比中列出可比公司:锡业股份(000960)、兴业银锡(000426)、湖南黄金(002155)、中钨高新(000657),2026-2027年行业平均PE分别为17.9倍与15.7倍。
关键图表
图1. 公司发展历程

图2. 2023-2026H1 公司主营产品产量(吨)

图3. 2023-2026H1 公司期间费用率
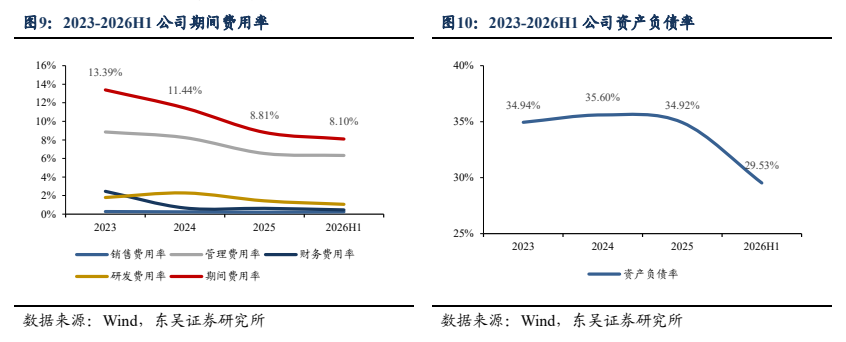
图4. 铜坑矿资源储量情况(截至 2025 年报)
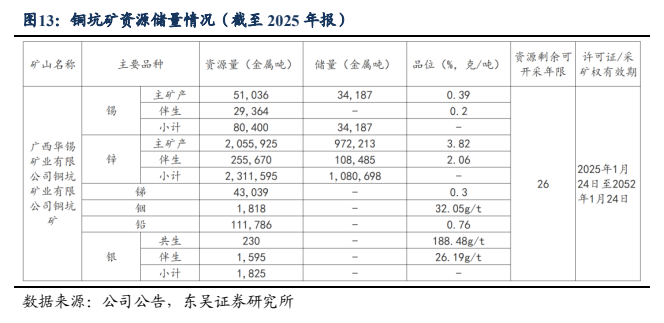
图5. 佛子冲矿资源储量情况
图6. 全球锑矿产量(吨)

图7. SMT 贴片封装耗锡原理
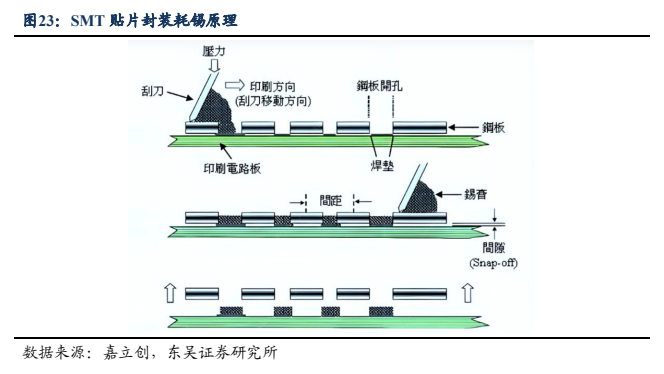
图8. 表 4: 全球 PCB 耗锡增量空间测算
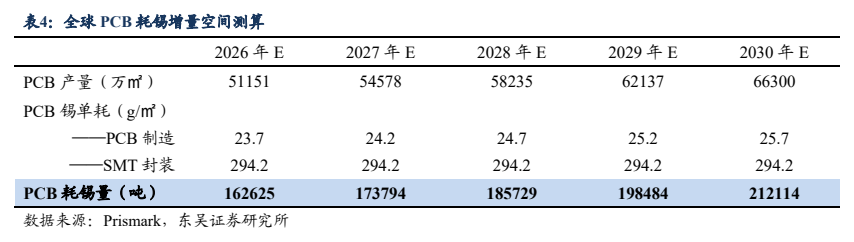
图9. 全球锡矿产量占比
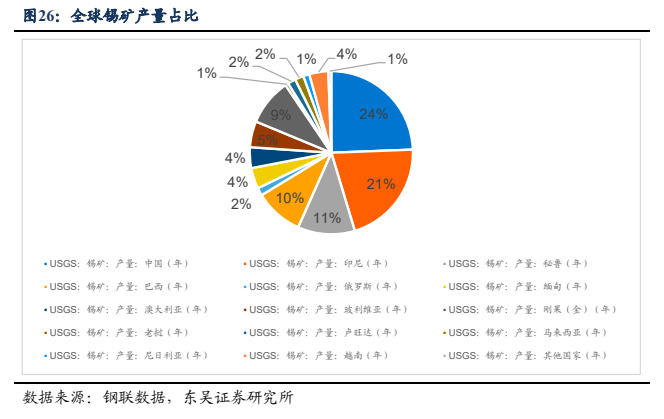
图10. 印尼锡锭出口波动较大
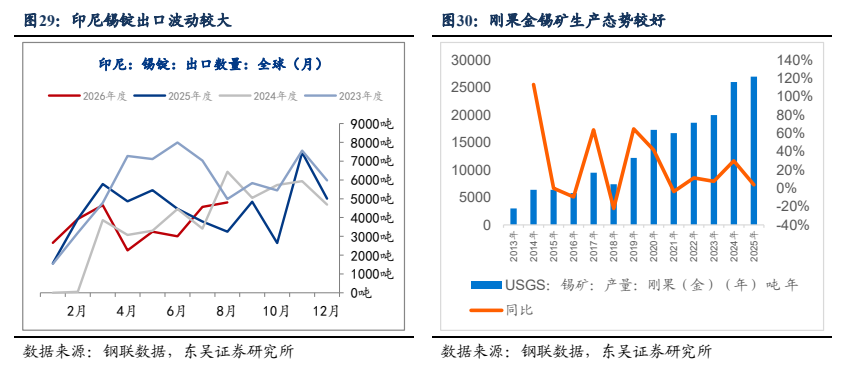
图11. 锡价中枢持续上移(元/吨)
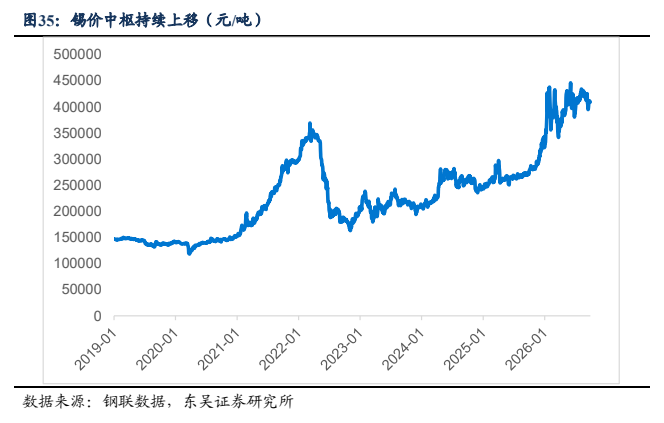
图12. 公司 深度 研究 DM 东 吴 证 券