摩根大通 北美企业信贷–科技,媒体和电信(IG)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期主题(Theme of the Week)聚焦TMT资本配置:基于10月1日发布的2Q Capital Allocation Monitor,TMT覆盖公司资产负债表总体健康,已将~75%的LTM FCF返还股东,股东回报约占FCF的四分之三,但结构正在分化——hyperscalers将现金从回购转向AI基础设施,Hardware、传统Software、Telecoms与Media回购加速;FCF弹性差异显著,Hardware拥有最大总量弹性,部分Software及Telecom and Media发行人返还已达或超过年度现金生成水平。 报告认为,上升的资本开支、M&A、频谱支出与2026-2027年到期推升融资需求,叠加长端利率抬高再融资成本,资本配置将成为发行人层面信用分化的更大来源。 本周交易推荐为做空中HPQ 6.10% '35s,预期走阔~15bps,因估值过贵、业绩持续疲弱且CY27 PC市场或继续疲软。 一级市场方面,期待已久的$30bn PSKY交易落地,并伴随HY市场$11bn 2L secured交易,YTD TMT供给升至$436bn。 二级市场明显走弱:基准JULI走阔3.2bps,PSKY新发表现落后拖累利差,利率处于多十年高位;周四单日走阔~4bps,为2025年8月1日以来最大单日利差变动,TMT子行业同步走阔但均跑赢大盘。 下周财报清淡,关注Deutsche Telekom(周一)与Marvell Technology(周二)各自的投资人日。
主要观点
- 资本配置主题:TMT整体资产负债表健康,~75%的LTM FCF返还股东,股东回报约占FCF四分之三,但配置结构分化——hyperscalers将现金从回购转向AI基础设施,Hardware、传统Software、Telecoms和Media回购加速。
- FCF弹性分化明显:Hardware拥有最大的总量弹性,而部分Software及Telecom and Media发行人的股东返还已达或超过年度现金生成。
- 融资需求上升将成为信用分化来源:资本开支、M&A、频谱支出与2026-2027年到期推升资金需求,长端利率上升抬高再融资成本;资本配置将成为发行人层面信用分化的更大来源,尤其是高股东回报叠加高投资、FCF弹性有限的发行人。
- 本周交易推荐(Trade of the Week):建议做空中HPQ 6.10% '35s,预期利差走阔~15bps,理由是估值仍过贵,且业绩持续疲弱、报告预期CY27 PC市场继续疲软。
- 一级市场:期待已久的$30bn PSKY交易落地,并伴随HY市场$11bn 2L secured交易;YTD TMT供给升至$436bn。
- 二级市场明显走弱:基准JULI走阔3.2bps,PSKY新发表现落后拖累利差,利率处于多十年高位;周四单日走阔~4bps,为2025年8月1日以来最大单日利差变动;TMT子行业同步走阔但均跑赢大盘。
- 2026年IG TMT发行表收录年内大额多档美元发行,包括META(4/30/2026,最高票息6.450%、$4,000、T+147)、AMZN(3/10/2026,最高票息6.050%、$3,000、T+130)、ORCL(2/2/2026,最高票息6.850%、$2,750、T+195)等。
- 2026全球AI供给表(IG & HY)延续AI融资主线:收录GOOGL多币种(USD/EUR/CAD/CHF/GBP)发行与多笔数据中心/HY交易,如CRWV 9.750% $2,750(T+586)、RDMICH 7.500% $14,000(T+329.3)。
- 利差曲线图覆盖大型电信(BCECN、DT、RCICN、T、TELEFO、TMUS、VOD、VZ)与Cable & Media(CHTR、CMCSA、DIS、FOXA、META、NFLX、OMC、PSKY、TTWO)发行人,利差截至2026年10月1日。
- 下周日程:财报清淡,关注Deutsche Telekom(周一)与Marvell Technology(周二)各自的投资人日。
论述逻辑
- 2Q Capital Allocation Monitor(10月1日)扫描TMT覆盖宇宙 → 发现资产负债表总体健康但现金配置分化:TMT将~75%的LTM FCF返还股东,hyperscalers把现金从回购转向AI基础设施,而Hardware、传统Software、Telecoms、Media回购加速 → FCF弹性不均(Hardware总量弹性最大,部分Software与Telecom and Media发行人返还已达或超过年度现金生成)→ 叠加资本开支上升、M&A、频谱支出与2026-2027年到期推升融资需求、长端利率抬高再融资成本 → 结论:资本配置将成为发行人层面信用分化的更大来源 → 本周市场数据印证融资与利差压力:一级市场$30bn PSKY落地并伴随HY市场$11bn 2L secured交易、YTD TMT供给升至$436bn;二级市场JULI走阔3.2bps、周四单日走阔~4bps创2025年8月1日以来最大 → 落地为交易推荐:做空中HPQ 6.10% '35s(预期走阔~15bps),因估值过贵、业绩持续疲弱、CY27 PC市场或继续疲软。
关键展望
- 下周财报清淡,验证点为Deutsche Telekom(周一)与Marvell Technology(周二)各自的投资人日。
- 利差展望:HPQ 6.10% '35s预期走阔~15bps;报告预期CY27 PC市场持续疲软。
- 融资与再融资压力展望:资本开支、M&A、频谱支出与2026-2027年到期推升融资需求,长端利率上升提高再融资成本,资本配置将成更大的发行人信用分化来源。
- 报告未给出评级目标价或量化预测区间,除上述利差判断与日程外未列明其他未来验证时间窗口。
推荐标的
- Trade of the Week:做空中HPQ 6.10% '35s,预期走阔~15bps;理由:估值过贵、业绩持续疲弱、CY27 PC市场或继续疲软。
- HP Inc信用意见历史:代表性债券HPQ 3.40% '30最近一次评级动作为2021年7月14日下调至Underweight,历史表显示其后三年内无进一步评级变动记录。
- 报告覆盖/提及的主要发行人:电信曲线与发行表中的VZ(VERIZON COMMUNICATIONS)、T(AT&T INC)、TMUS(T-MOBILE USA INC)、RCICN(ROGERS COMMUNICATIONS)、DT、TELEFO、VOD、BCECN;Cable & Media曲线中的CHTR、CMCSA、DIS(WALT DISNEY COMPANY/THE)、FOXA、META(META PLATFORMS INC)、NFLX、OMC(OMNICOM GROUP INC)、PSKY、TTWO;AI供给表中的GOOGL(ALPHABET INC)、AMZN(AMAZON.COM INC)、ORCL(ORACLE CORP)、CRWV(COREWEAVE INC)等,本报告文本未对上述标的给出新增评级。
关键图表
图1. 过去十二个月JULI行业利差
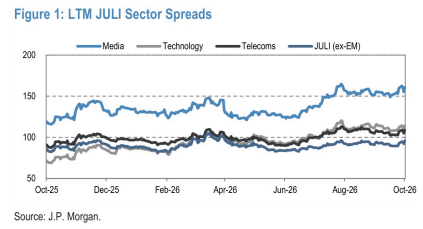
图2. 年初至今JULI TMT行业利差
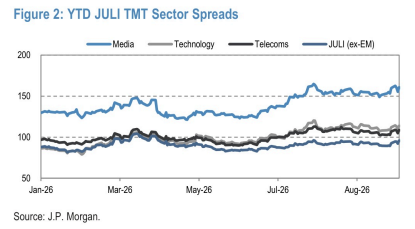
图3. 过去十二个月科技JULI利差
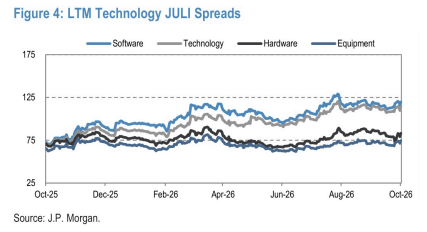
图5. 电信与媒体基准10s30s G利差
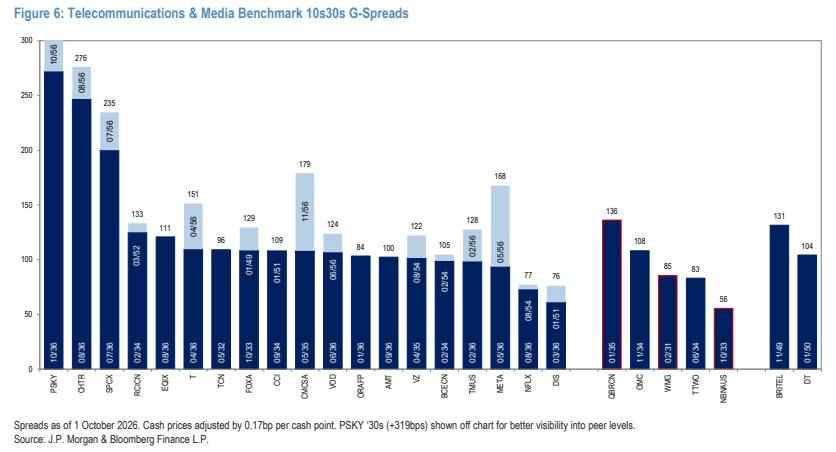
图6. 有线与媒体G利差曲线
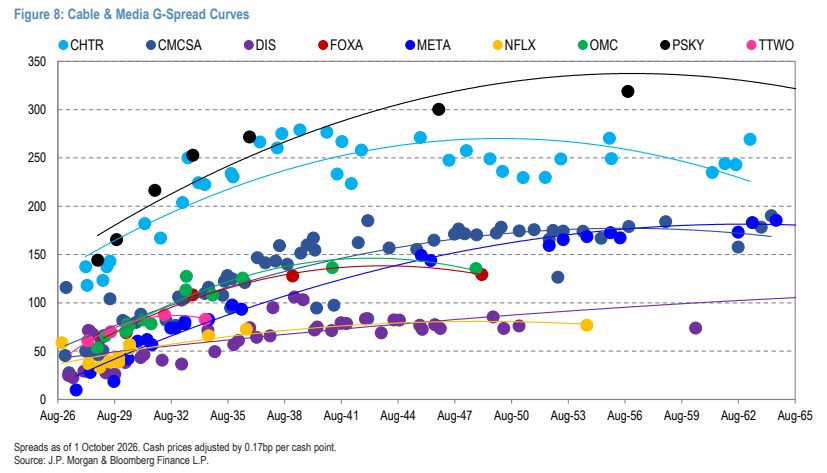
图7. 科技基准10s30s G利差
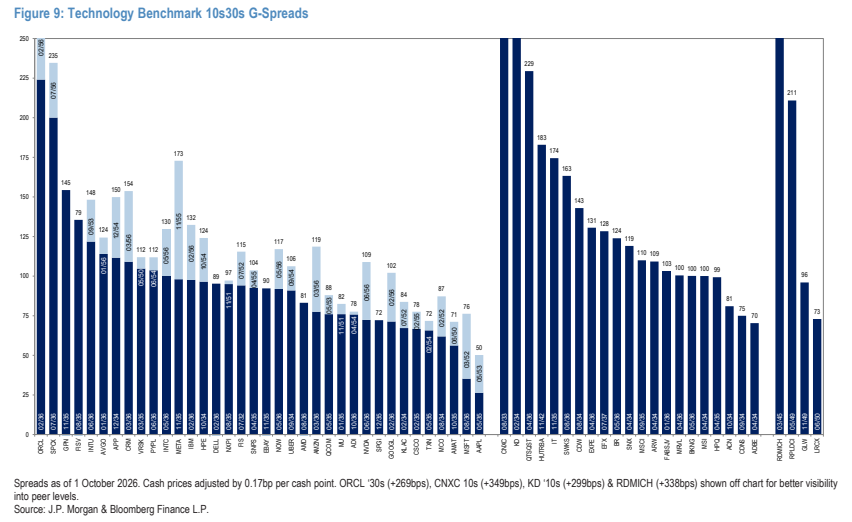
图8. 半导体G利差曲线
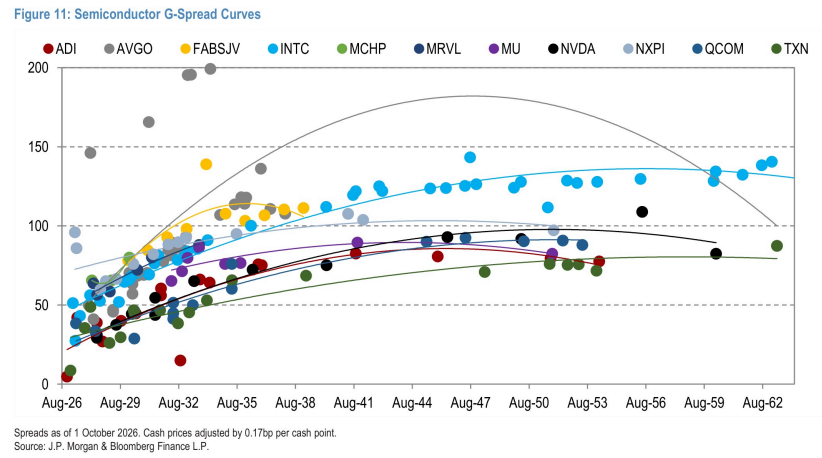
图9. 支付与旅游G利差曲线

图10. BBB硬件与软件G利差曲线

图11. Erica R 北美信贷研究

图12. Erica R 北美信贷研究
