[国外研报] 摩根士丹利 全球技术网播·Memory,超大规模融资与SpaceX
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告通过摩根士丹利全球技术网播,深入探讨了内存市场的周期性变化、超大规模数据中心(Hyperscaler)的融资模式以及SpaceX的最新业绩与资本支出动态。 报告指出,尽管云资本支出预期上调至29%(2027年),但内存市场正处于周期转折点,价格涨幅在2026年第四季度趋于平缓。 同时,报告分析了大型科技公司通过资产支持证券(ABS)等方式为AI基础设施融资的趋势。 SpaceX在第二季度表现强劲,营收超预期,并维持300美元的目标价。
主要观点
- 云资本支出预期上调,AI支出逻辑得到强化
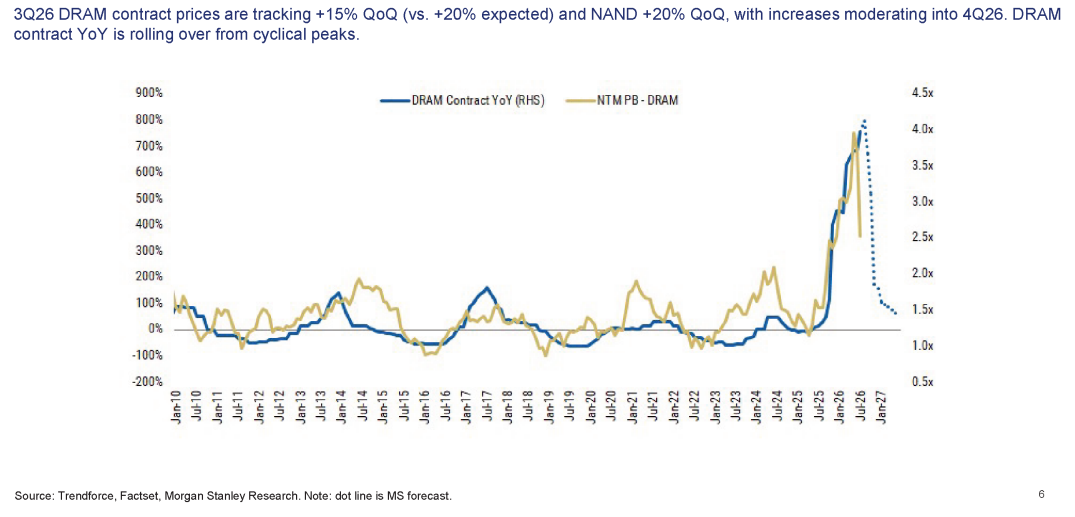
- 内存市场周期处于转折点,价格涨幅放缓
- 主要内存供应商已量化长期协议(LTA)覆盖范围
- DRAM和NAND库存水平有所回升
- SpaceX第二季度业绩超预期,但资本支出较高
- SpaceX目标在2026年底实现1000亿美元的年度经常性收入(ARR)
- 大型科技公司通过资产支持融资(ABS)支持AI基础设施建设
论述逻辑
- 报告通过分析云厂商资本支出(Capex)的增长趋势,推导AI基础设施需求的持续性,进而评估内存市场的供需平衡与定价机制(LTA);同时,结合SpaceX的财务表现与资本支出指引,以及大型科技公司在信贷市场中的融资行为,构建了当前技术行业在AI驱动下的资本运作逻辑。
关键展望
- 内存价格预计在2026年第四季度见顶
- SpaceX 2026年底ARR目标为1000亿美元
- SpaceX 2027年第二季度轨道卫星数量目标为1000颗
推荐标的
- SpaceX (SPCX.O): Overweight, PT $300
- ASML Holding NV (ASML.AS): Overweight
- Infineon Technologies AG (IFXGn.DE): Overweight
- STMicroelectronics NV (STMPA.PA): Overweight
- Aixtron SE (AIXGn.DE): Equal-weight
- ASM International NV (ASML.AS): Overweight
- BE Semiconductor Industries NV (BESI.AS): Overweight
- Melexis N.V. (MLXS.BR): Equal-weight
- Nordic Semiconductor ASA (NOD.OL): Equal-weight
- Soitec SA (SOIT.PA): Overweight
- VAT Group AG (VACN.S): Equal-weight
关键图表
图1. 摩根士丹利 。 基础
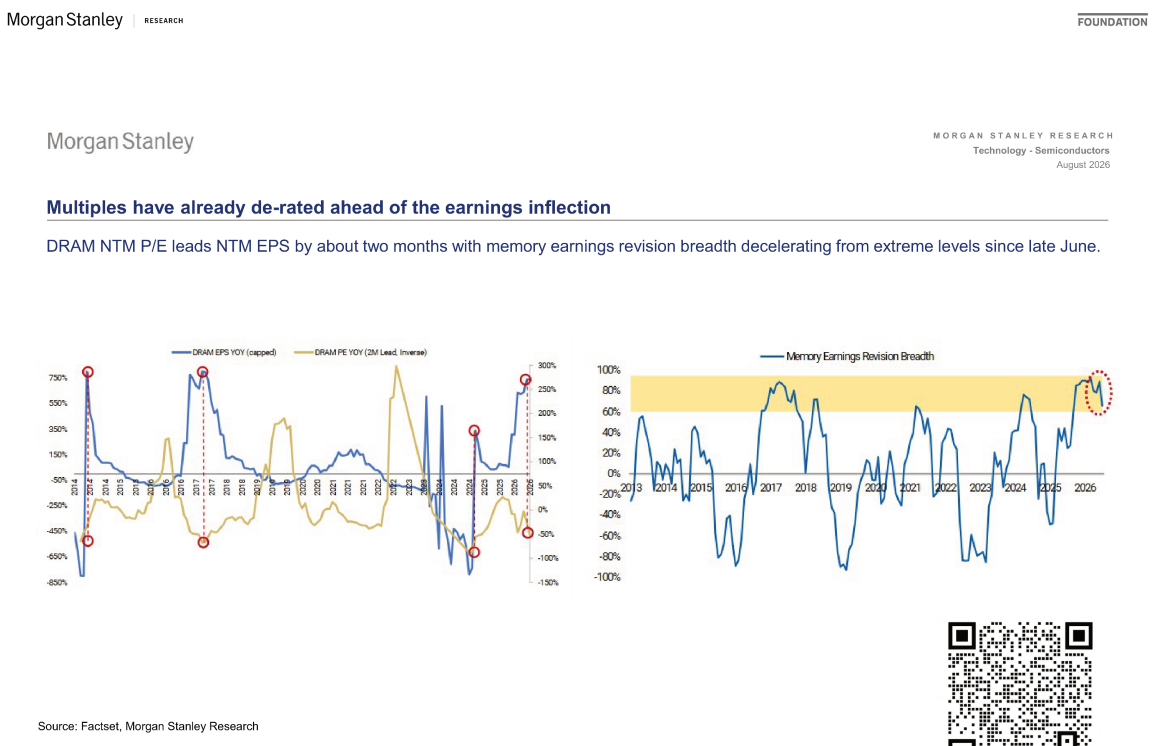
图2. 26年三季度DRAM合约价格环比上涨15%(预期为+20%),NAND环比上涨20%,涨幅在四季度趋于缓和。DRAM