9月境外债月报美联储加息落地,美债利率明显走高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
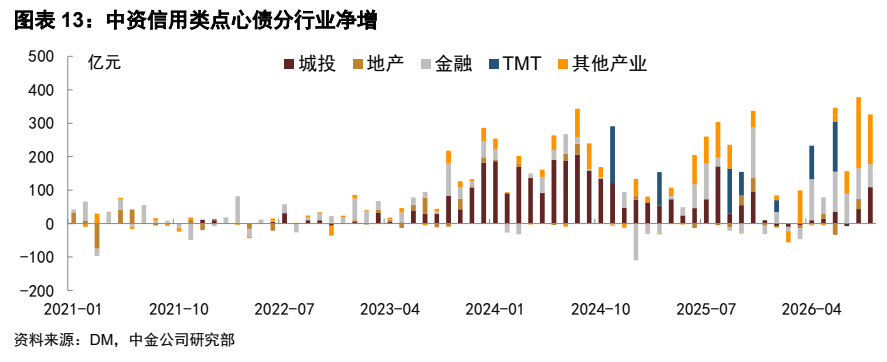
本报告分析了2026年9月境外债市场表现。 受美国通胀数据高于预期及美联储加息25bp影响,美债利率显著上行,2年、10年和30年美债利率分别收于4.88%、5.29%和5.64%。 中资美元债市场表现较弱,指数回报率为-1.11%,其中投资级和高收益回报率分别为-1.20%和-0.31%。 一级市场方面,中资美元债供给维持低位,点心债发行量则同比和环比均增长。 中金建议在美债利率高位震荡背景下,维持中资美元债高等级中短久期防御策略,并继续看好点心债配置价值。
主要观点
- 2026年8月美国通胀数据略高于预期,核心CPI同比上涨2.4%。
- 9月美联储加息25bp落地,美债利率明显走高。
- 中资美元债市场表现较弱,高收益板块表现优于投资级。
- 中资美元债分行业表现中,城投好于金融好于房地产。
- 中资美元债一级市场发行量维持低位,以投资级和无评级为主。
- 点心债市场供给维持高位,9月发行量为552亿元。
- 2026年1-9月信用类点心债累计净增量1536亿元,同比增长17%。
论述逻辑
- 美国通胀超预期与美联储加息落地 -> 美债利率显著上行 -> 中资美元债市场承压 -> 建议采取高等级中短久期防御策略。
关键展望
- 美债利率短期或继续维持高位震荡。
- 点阵图显示年内或还有1次加息。
推荐标的
- 中资美元债:维持高等级中短久期防御性策略。
- 点心债:继续看好配置价值,建议积极把握一级配置机会。
关键图表
图1. 图表 1: 美债利率走势
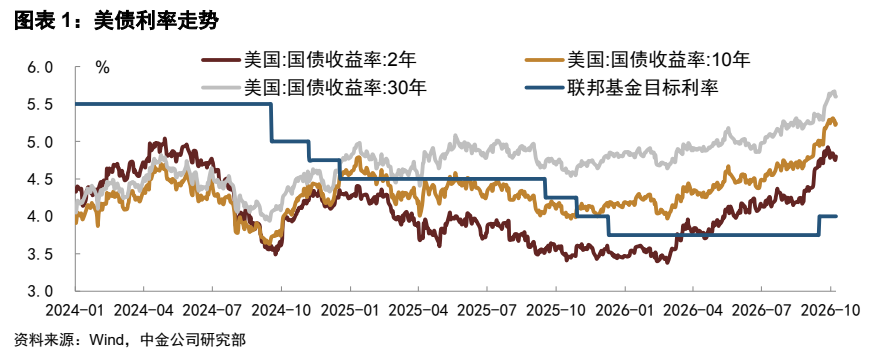
图2. 图表 2: 分评级中资美元债指数走势
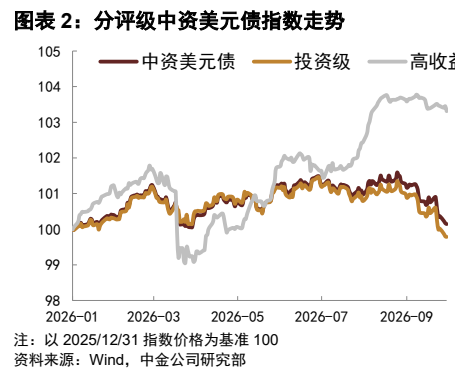
图3. 图表 3: 分行业中资美元债指数走势
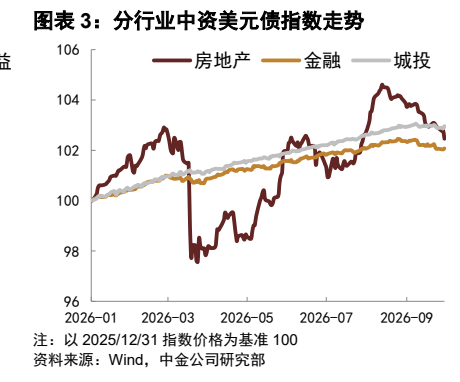
图4. 图表 4: 投资级中资美元债收益率利差走势
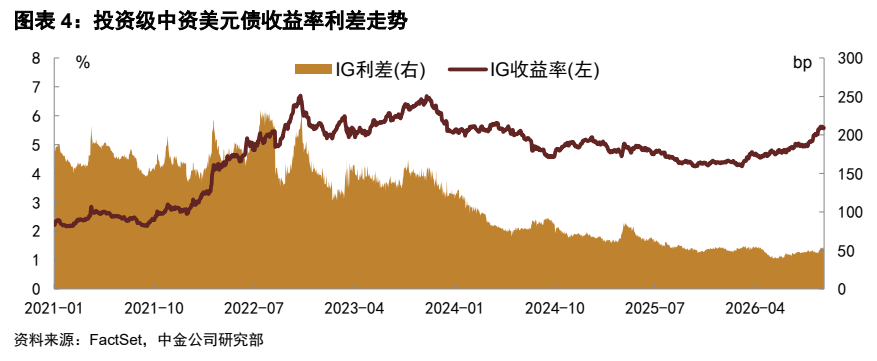
图5. 图表 5: 高收益中资美元债收益率利差走势
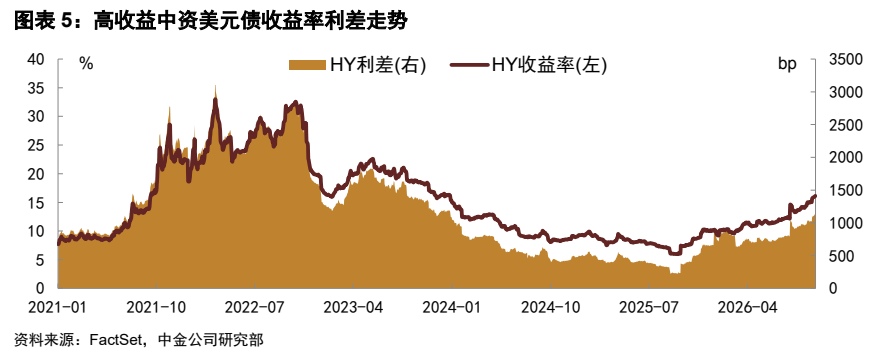
图6. 图表 6: 中债离岸人民币中国主权债到期收益率
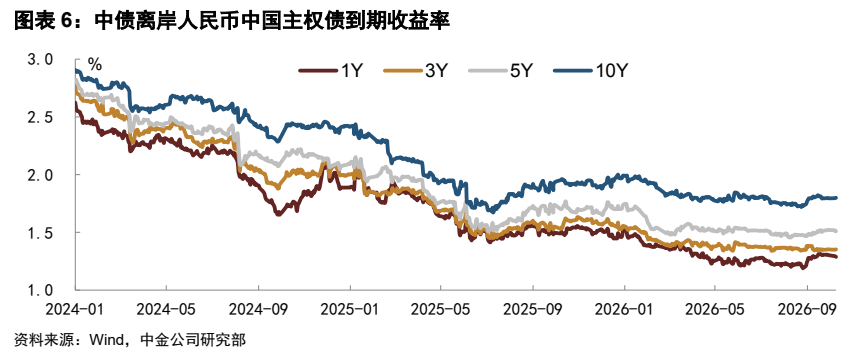
图7. 图表 8: 彭博离岸人民币债券指数回报率
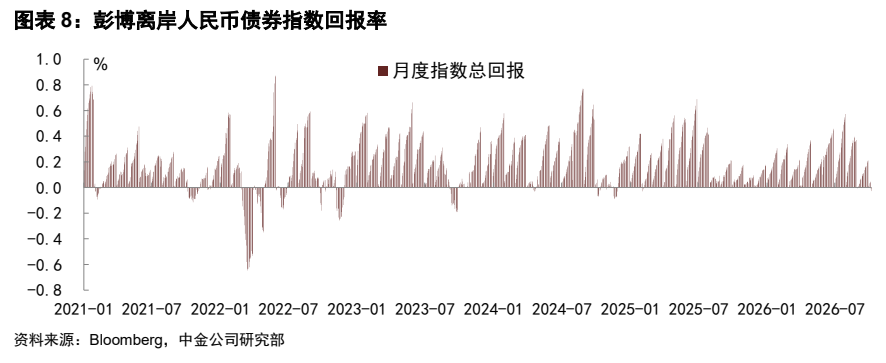
图8. 图表 9: 中资美元债发行净增
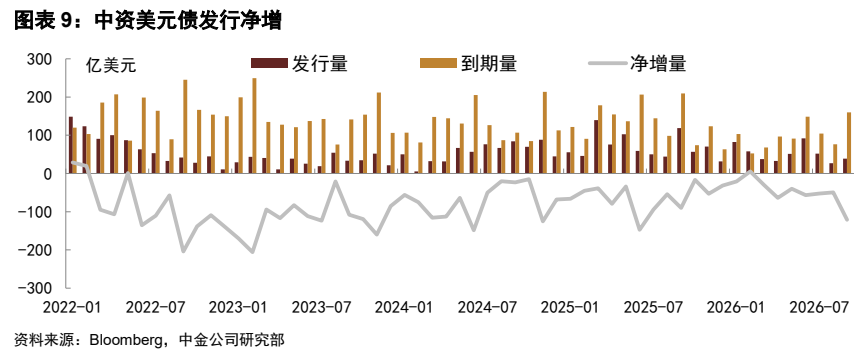
图9. 图表 10: 中资美元债分行业发行
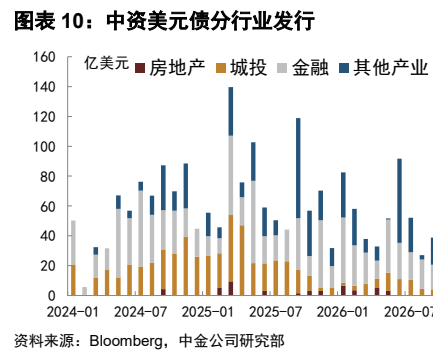
图10. 图表 11: 中资美元债分评级发行
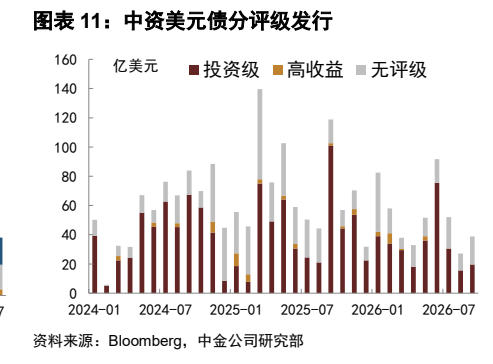
图11. 图表 12: 中资信用类点心债分行业发行
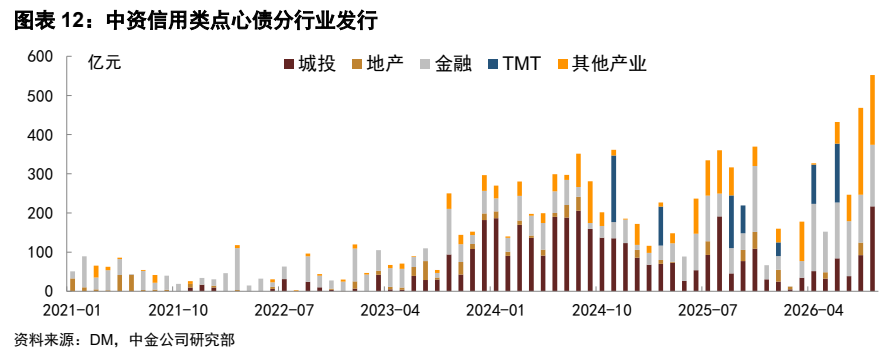
图12. 图表 13: 中资信用类点心债分行业净增