大同证券 有色金属行业周报:供给收紧需求景气,碳酸锂大幅反弹
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
大同证券对有色金属行业维持"看好"评级,认为板块估值修复窗口仍在延续。 本周(2026.8.10-2026.8.16)上证指数收跌0.33%,申万有色金属指数收跌3.7%至8389.01点,跑输大盘;子板块中能源金属逆势上涨0.63%,金属新材料涨1.26%,工业金属下跌6.18%。 工业金属方面,LME铝库存降至历史低位、巴西Alunorte氧化铝厂因天然气中断减产50%,铝价刷新七周高点;刚果(金)铜精矿出口禁令落地、加工费续创深度负值,铜价高位震荡。 贵金属方面,美国7月CPI、PPI双双回落且低于预期,通胀确认降温,金价一度站稳4400-4450美元上方、刷新两个多月新高,COMEX黄金收于4432美元/金衡盎司。 能源金属由弱转强,碳酸锂现货收于147000元/吨、周涨10000元/吨,期货单周拉涨近10%。 小金属则出现板块股价走强、现货走弱的背离,氧化镨钕周环比-13.3元/公斤。 投资建议聚焦贵金属震荡上行、铜铝价格中枢上移、锂板块需求预期修复三条主线。
主要观点
- 行业评级"看好",板块估值修复窗口延续:美国7月CPI、PPI双双回落且低于预期,通胀降温弱化美联储加息预期,叠加央行持续购金
- 本周申万有色金属指数收跌3.7%至8389.01点,跑输指数;能源金属板块逆势上涨0.63%,金属新材料涨1.26%,工业金属跌6.18%
- 个股表现分化:龙磁科技周涨12.76%居首,洛阳钼业周跌11.47%领跌
- 工业金属先涨后分化:LME铝库存历史低位叠加巴西Alunorte氧化铝厂减产50%,铝价触及七周新高;美联储鹰派言论令情绪转弱
- LME铜收于14172.5美元/吨(周环比+150.5美元/吨),铝3245美元/吨(-25美元/吨),锡56025美元/吨(+780美元/吨)
- 刚果(金)铜精矿出口禁令落地,铜精矿加工费续创深度负值新低,注销仓单比例维持高位,铜现货保持紧俏
- 贵金属震荡上行:COMEX黄金收于4432美元/金衡盎司(周环比+30.7美元/金衡盎司),上期所黄金收于943.16元/克;金价一度站稳4400-4450美元上方、刷新两个多月新高
- 央行购金与ETF流入支撑金价:SPDR黄金持仓1023.53吨(周环比+5.99吨),SPDR白银持仓15312.13吨(+139.14吨)
- 白银反弹弹性强于黄金:COMEX白银收于64.83美元/金衡盎司,受光伏、AI电力工业需求支撑,金银比持续回落
- 碳酸锂大幅反弹:现货收于147000元/吨(周环比+10000元/吨),期货收于153940元/吨(+13940元/吨),期货单周大涨近10%
- 锂价反弹驱动:国内锂盐厂8-9月集中检修收缩供给,储能高景气、动力与储能排产高增,社会库存加速去化
- 钴价温和回落:现货326900元/吨(周环比-5700元/吨),期货56290美元/吨持平,刚果(金)出口收紧但淡季需求疲弱、库存压制
- 小金属股价与现货背离:氧化镨钕周环比-13.3元/公斤至722.1元/公斤,磁材企业观望、旺季备货未启动,估值修复靠政策预期
- 三井金属计划至2030财年末投入约2.66亿美元扩产AI高阶铜箔,并将2028年载体铜箔产能目标由520万㎡/月上调至600万㎡/月
论述逻辑
- 美国7月CPI、PPI全面回落且低于预期 → 通胀降温、美元与美债收益率下行、美联储加息预期弱化 → 叠加央行购金与黄金ETF净流入,金价站上4400-4450美元创两月新高 → 贵金属进入震荡上行期、长周期布局价值凸显
- LME铝库存降至历史低位 + 巴西Alunorte氧化铝厂减产50%推高电解铝成本 + 南方电网改革带来铜铝锂需求 → 铝价刷新七周新高;但美联储鹰派言论引发高利率压制制造业担忧 → 工业金属先涨后分化,低库存与矿端硬约束支撑中长期,利率预期反复扰动短期
- 刚果(金)铜精矿出口禁令落地 → 矿端约束强化、加工费深度负值 → 铜价高位震荡、现货紧俏
- 锂盐厂8-9月集中检修 + 短期原料偏紧 + 储能景气与排产高增 + 库存快速去化 → 碳酸锂期货单周大涨近10% → 市场由弱转强,锂板块需求预期修复
- 稀土现货小幅回落、旺季备货未启动,但出口管制升级带来中长期供给约束 → 小金属板块股价走强源于政策预期驱动的估值修复,而非现货驱动
关键展望
- 贵金属:通胀降温、美元走弱叠加央行购金,进入震荡上行期
- 工业金属:刚果金禁出口、铜精矿TC深度负值强化供给约束,叠加AI、电网、新能源需求释放,低库存下铜、铝价格中枢有望上移
- 能源金属:碳酸锂"强现实"反弹,三季度供给偏紧,锂板块需求预期修复
- 风险:国内外经济复苏不及预期;美联储货币政策转向、地缘政治冲突超预期;金属价格短期大幅波动影响企业盈利;新能源、电网、地产需求不及预期
推荐标的
- 报告未给出具体个股评级或目标价,仅在投资建议中提示关注三条主线:贵金属、低库存铜铝工业金属、三季度供给偏紧的锂板块
- 公司动态涉及标的(仅披露公告,未给出评级):天山铝业(002532.SZ)中期每10股派现3元,合计派现1369054105.5元
- 紫金矿业(601899.SH)每10股派现4.2元,合计派发8620213790.16元;山东黄金(600547.SH)每股派现0.1元,合计派发460992952.50元
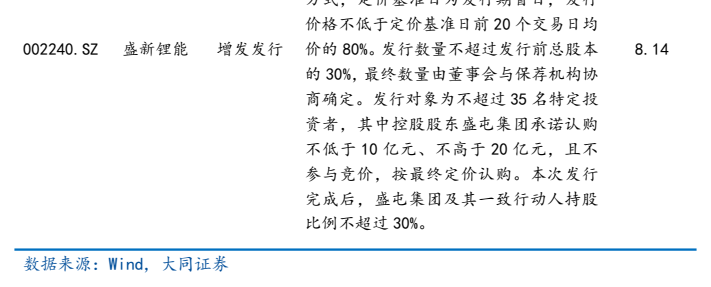
- 盛新锂能(002240.SZ)拟定增募资不超过53亿元投向木绒锂矿采选尾工程项目(37.1亿元)及补流(15.9亿元),控股股东盛屯集团承诺认购不低于10亿元、不高于20亿元
关键图表
图1. 图表1: 31个行业周涨跌幅(%)
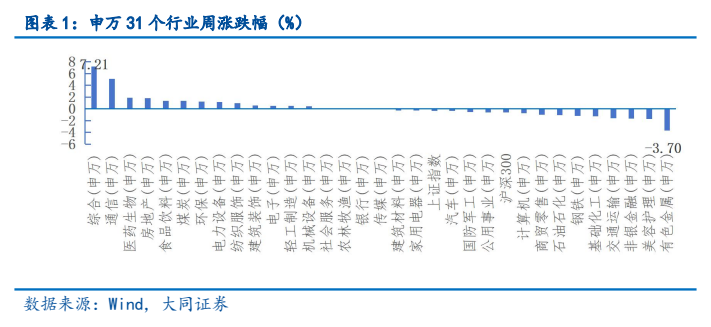
图4. 图表12: 沪铜价格(元/吨)及库存(吨);图表13: 沪铝价格(元/吨)及库存(吨)
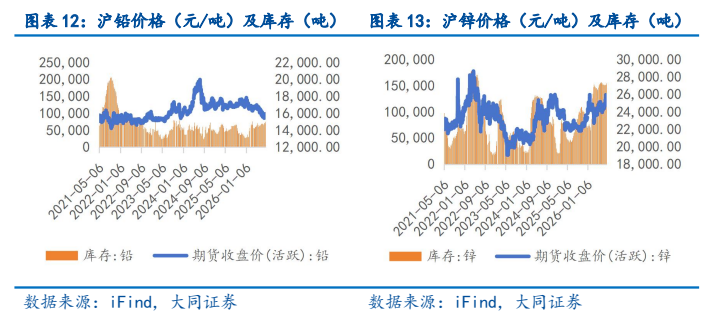
图5. 图表 16: BRA (Bie A) BRA (Bi A])
![**图5. 图表 16: BRA (Bie A) BRA (Bi A])**](/reports/image/2026.08.18-%E5%A4%A7%E5%90%8C%E8%AF%81%E5%88%B8-%E5%A4%A7%E5%90%8C%E8%AF%81%E5%88%B8-%E6%9C%89%E8%89%B2%E9%87%91%E5%B1%9E%E8%A1%8C%E4%B8%9A%E5%91%A8%E6%8A%A5-%E4%BE%9B%E7%BB%99%E6%94%B6%E7%B4%A7%E9%9C%80%E6%B1%82%E6%99%AF%E6%B0%94-%E7%A2%B3%E9%85%B8%E9%94%82%E5%A4%A7%E5%B9%85%E5%8F%8D%E5%BC%B9-0cace036/chart-05-p5.png)
图7. 图表26: 小金属价格(元/公斤)及环比、同比
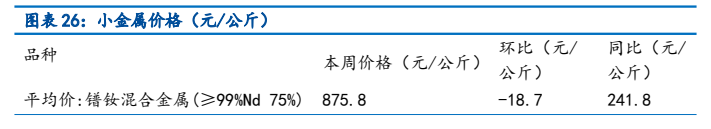
图8. 价格不低于定价基准日前20个交易日均价