瑞银:中国油气与化工行业:化工股指数自6月以来下跌9%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银7月14日发布的周度追踪报告显示,中国化工股指数自6月以来下跌9%,CCPI(中国化工品价格指数)6月环比下降6%。炼油端,地炼开工率环比回升3.6ppt至46.58%,但国有炼厂开工率环比下降0.12ppt至67.8%;中国原油加工量环比下降236kb/d至11,833kb/d,原油库存由降转升。化工端,PX开工率环比大降7ppt至61%(同比降19ppt),PTA开工率环比降4ppt至58%(同比降23ppt);乙烯(石脑油路线)开工率环比降2ppt至73%,MTO路线开工率环比升2ppt至82%。库存方面,PP库存环比降4%(同比降30%)至406kt,PVC库存环比降1%(同比降19%)至431kt,聚酯长丝(PFY)库存环比降14%(同比增37%)。价差方面,PTA价差环比扩大302%,聚酯POY价差环比扩大4%。报告推荐油气公司(中石油、中石化、中海油)及部分化工股(万华、宝丰、亚钾、东岳),认为近期回调后估值具吸引力。
主要观点
- 化工股指数自6月以来下跌9%,CCPI 6月环比下降6%,与原油价格下跌同步。
- 国有炼厂开工率环比降0.12ppt至67.8%;地炼开工率环比回升3.6ppt至46.58%,因部分炼厂提高开工率以应对炼油利润改善。
- 中国原油加工量环比下降236kb/d至11,833kb/d;原油库存由降转升,截至7月13日总库存约1,288mmbbl。
- 乙烯(石脑油路线)开工率环比降2ppt至73%(同比降7ppt);MTO路线开工率环比升2ppt至82%(同比降4ppt)。
- PE开工率环比/同比均降1ppt至79%;PP开工率环比升2ppt至66%(同比降9ppt);PDH开工率环比持平于64%。
- PVC开工率环比降3ppt至65%(前值68%)。
- PX开工率环比大降7ppt至61%(同比降19ppt);PTA开工率环比降4ppt至58%(同比降23ppt);聚酯长丝开工率环比持平于74%(同比降15ppt)。
- TDI开工率环比降3ppt至64%;MDI/TiO2开工率环比持平于72%/78%。
- PP库存环比降4%(同比降30%)至406kt;PE库存环比增24%(同比降11%)至438kt;PVC库存环比降1%(同比降19%)至431kt。
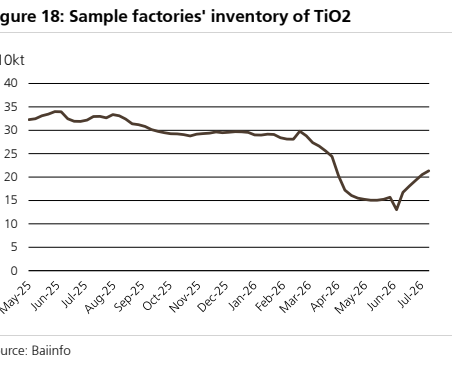
- TiO2库存环比增4%(同比降35%)至213kt;PFY库存环比降14%(同比增37%);硅酮DMC库存环比增3%(同比降9%)至45kt。
- 制冷剂R22/R134a均价环比上涨30%/3%,因高温支撑维修需求释放。
- PTA价差环比扩大302%,聚酯POY价差环比扩大4%,主因PTA装置集中检修及持续去库导致供应偏紧。
- 报告偏好油气公司(中石油、中石化、中海油),认为其股息率具吸引力;同时认为万华、宝丰、亚钾、东岳等化工股近期回调后估值具吸引力。
论述逻辑
原油价格下跌 → CCPI 6月环比下降6% → 化工股指数自6月以来下跌9%。炼油端,地炼开工率回升但国有炼厂下降,整体原油加工量下降,库存由降转升。化工端,PX、PTA开工率大幅下降,导致PTA供应偏紧,PTA价差环比扩大302%;聚酯POY价差亦扩大。制冷剂因高温需求上涨。库存方面,PP、PVC、PFY库存环比下降,PE库存上升。基于估值和股息率,推荐油气公司及部分化工股。
关键展望
报告未明确给出未来预测或时间窗口,但指出将举办H226E化工展望专家电话会议(本周及下周)。
推荐标的
- 中国石油(PetroChina, 0857.HK):买入,价格HK$9.25(2026年7月13日)
- 中国石油(PetroChina - A, 601857.SS):买入,价格Rmb9.66(2026年7月13日)
- 中国石化(Sinopec - H, 0386.HK):买入,价格HK$4.09(2026年7月13日)
- 中国石化(China Petroleum & Chemical - A, 600028.SS):买入,价格Rmb4.88(2026年7月13日)
- 中国海油(CNOOC, 600938.SS):买入,价格Rmb28.82(2026年7月13日)
- 中国海油(CNOOC, 0883.HK):买入,价格HK$22.26(2026年7月13日)
- 万华化学(Wanhua Chemical Group, 600309.SS):买入,价格Rmb66.95(2026年7月13日)
- 宝丰能源(Ningxia Baofeng Energy, 600989.SS):买入,价格Rmb20.72(2026年7月13日)
- 亚钾国际(Asia-Potash International Investment, 000893.SZ):买入,价格Rmb39.82(2026年7月13日)
- 东岳集团(Dongyue Group, 0189.HK):买入,价格HK$13.47(2026年7月13日)
关键图表
图1. 中国乙烯(石脑油裂解)产能利用率
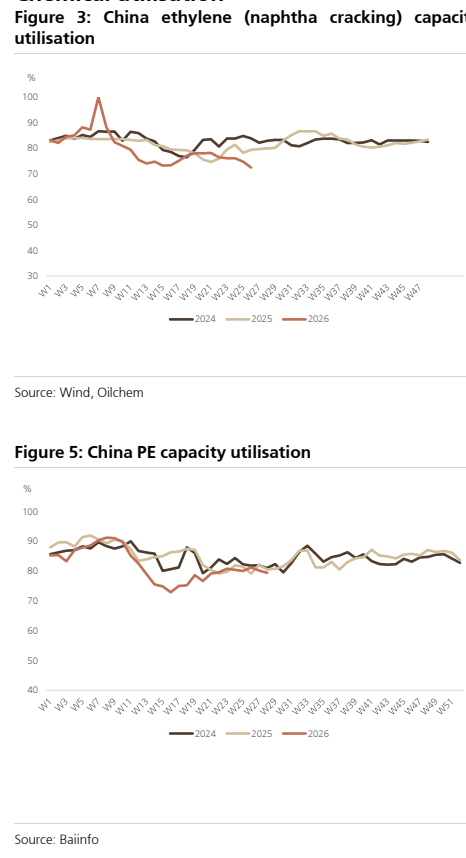
图2. 中国乙烯(MTO)产能利用率
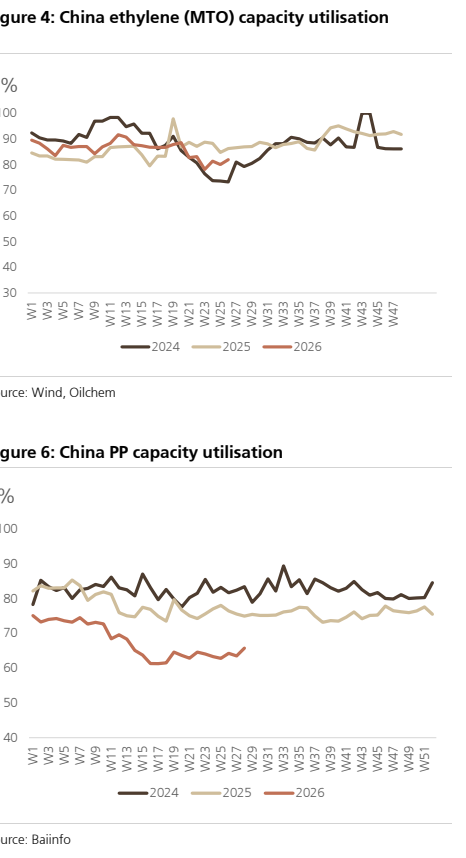
图3. 中国PTA产能利用率

图4. 中国涤纶长丝产能利用率
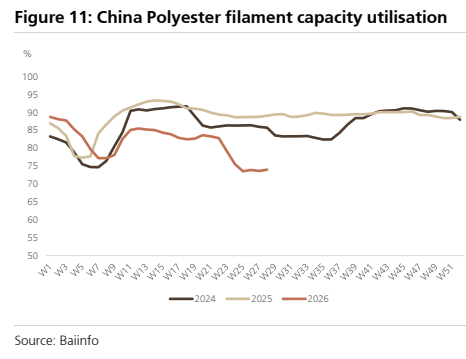
图5. 中国MDI产能利用率
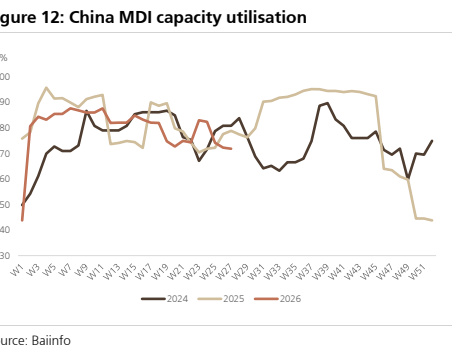
图6. 样本工厂PP库存
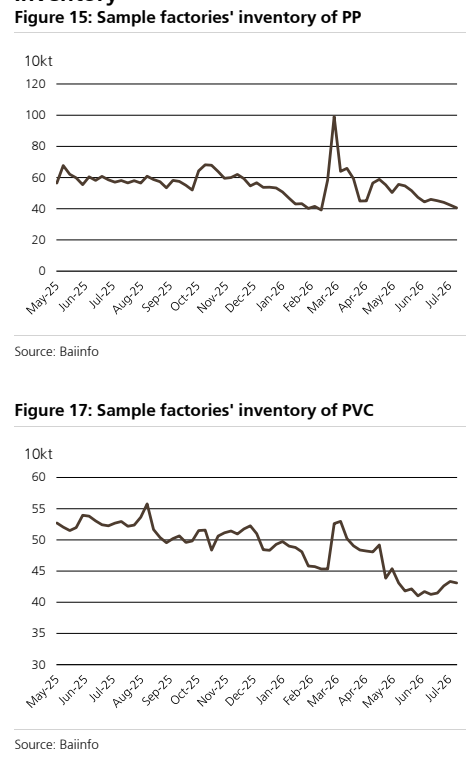
图7. 样本工厂PVC库存
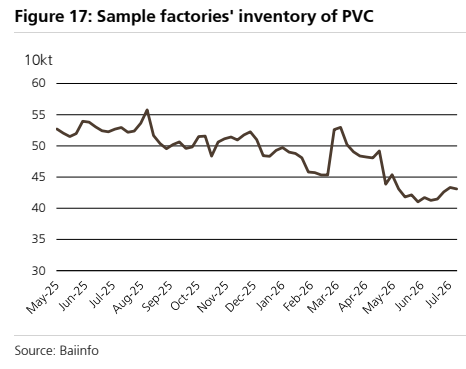
图8. 样本工厂钛白粉库存