摩根大通:流动性与资金流——加密货币面临更大威胁?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,MicroStrategy 的比特币销售可能带来周期性流动风险,但加密货币生态系统面临的更大结构性威胁在于代币化和区块链应用的增长是归于公共加密网络还是被现有市场基础设施吸收。目前机构采用偏向私有或许可链,监管机构也倾向于许可型统一账本。代币化存款可能取代稳定币,SWIFT 区块链倡议和央行数字货币(CBDC)进一步竞争。MicroStrategy 在6月29日至7月5日出售约2.16亿美元比特币,但比特币当周仍上涨,受空头回补和ETF资金流入支撑。此外,“鹰派美联储”交易仅温和逆转,去美元化资金流在1Q26出现部分逆转。
主要观点
- MicroStrategy 的比特币销售可能引入新的双向流动风险,历史上它被视为单向积累者,但近期出售表明投资者需考虑周期性供应可能性。
- 上周 MicroStrategy 出售约2.16亿美元比特币以支付优先股股息和重建美元储备,但比特币当周仍上涨,受7月2日美国就业报告后比特币期货空头回补和2.22亿美元ETF流入支撑。
- 更大的结构性威胁来自代币化和区块链应用是否归于公共网络:若机构采用许可链,公共链(如以太坊)可能失去价值。
- 机构采用偏向私有或许可链,原因包括隐私、KYC/AML、治理、吞吐量、法律问责和监管确定性。
- 监管机构(如BIS)警告不要将无许可公共区块链用于系统重要性金融基础设施,强调许可型统一账本的作用。
- 代币化存款可能成为稳定币的主要竞争对手,银行正推出受监管的数字存款,可能减少对稳定币的需求。
- SWIFT 区块链倡议和区域CBDC(数字欧元、数字人民币)可能进一步与私人稳定币竞争。
- 代币化RWA市场仍较小(约500亿美元),但机构参与增长可能集中在私有或许可链上。
- 传统机构正在构建许可网络作为发行、托管、结算和生命周期管理的记录系统,公共链仅用于分销和有限流动性试点。
- 即使美国市场结构立法(如Clarity Act)通过,也可能鼓励银行主导的代币化存款,限制公共链稳定币的作用。
- “鹰派美联储”交易(做多美元、做空UST vs Bunds、做空黄金/比特币)仅温和逆转,逆转幅度不到此前积累的五分之一。
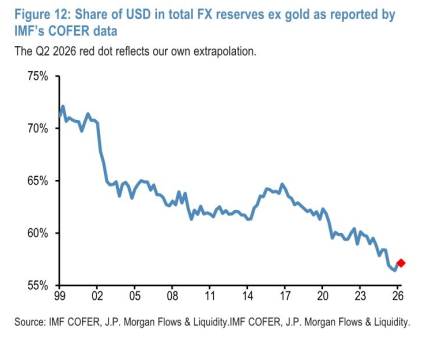
- 1Q26 IMF COFER数据显示,外汇储备经理净流入约250亿美元,美元储备出现自1Q24以来的首次净流入(略超500亿美元),可能部分逆转了去美元化趋势。
- 黄金在央行总储备中的份额在1Q26可能达到31%,但2Q26因金价下跌可能降至略低于28%。
论述逻辑
报告从MicroStrategy的比特币销售事件切入,指出其虽带来短期流动风险,但非主要威胁。核心逻辑是:区块链技术在传统金融中的采用正在发展,但机构倾向于许可链而非公共链,监管也支持许可型基础设施。代币化存款、SWIFT区块链和CBDC可能取代稳定币,使公共链失去价值。若代币化和支付应用不归于公共网络,整个加密生态系统可能面临结构性降级,进而拖累比特币。报告随后分析“鹰派美联储”交易和去美元化资金流,显示仅温和逆转,支持其宏观判断。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出若出现以下情况可能证明其观点错误:(1) 混合架构中公共链与私有链作用相当;(2) 稳定币势头加上有利立法创造更大作用;(3) 比特币作为“数字黄金”或“贬值交易体现”的价值独立于更广泛的加密生态系统。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 美元兑发达市场/新兴市场货币的动量信号
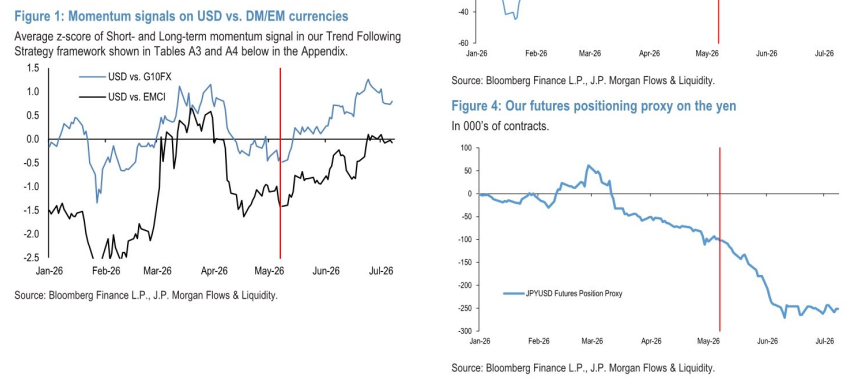
图2. 10年期债券期货的动量信号与10年期美债对德债的期货持仓代理指标
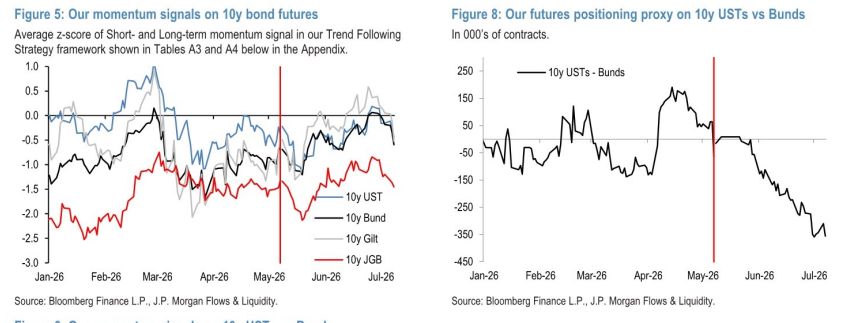
图3. 10年期美债对德债的动量信号
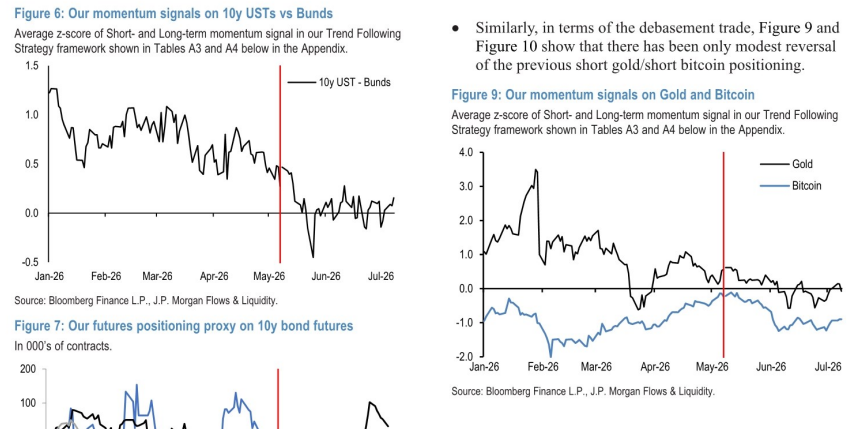
图4. 黄金和比特币的动量信号
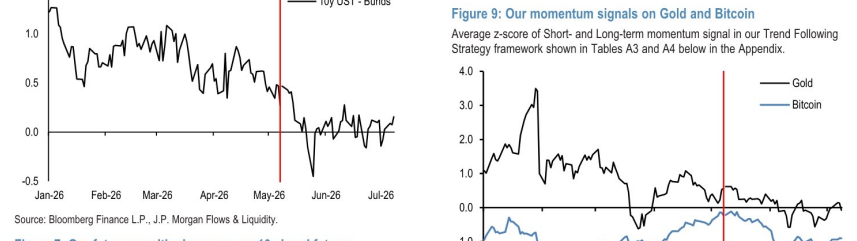
图5. 10年期债券期货的期货持仓代理指标
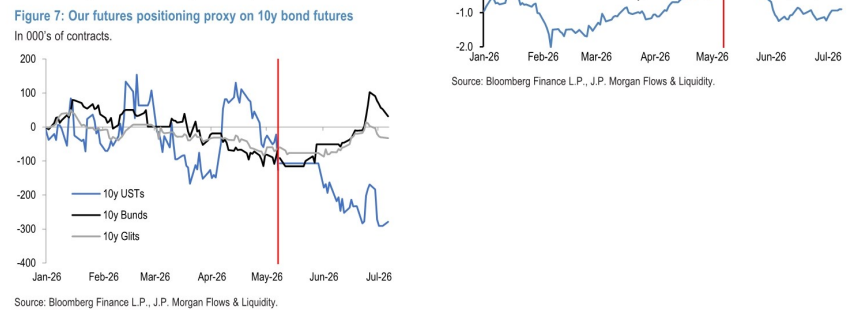
图6. 黄金和比特币期货的持仓代理指标:此前“去美元化”的部分逆转
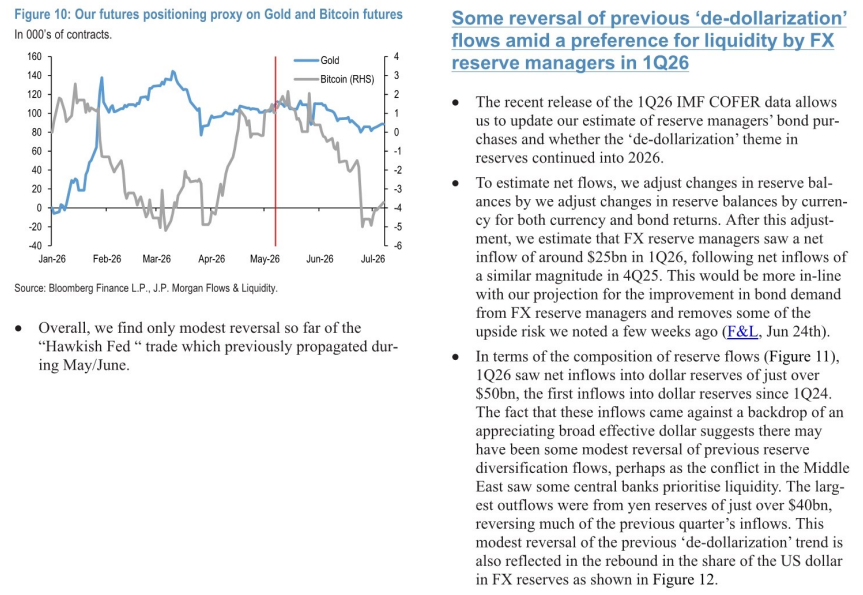
图7. 外汇储备管理者的季度资金流
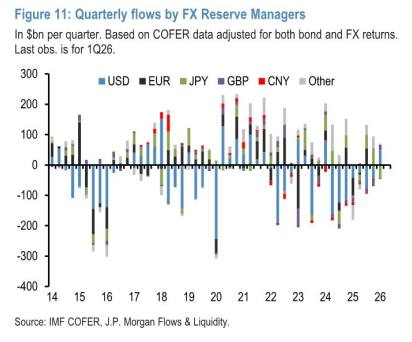
图8. 美元在总外汇储备(不含黄金)中的占比