[国外研报] 摩根士丹利 全球宏观评论:8月11日:7月CPI定位
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
在周三美国7月CPI数据公布前夕,投资者选择忽略原油价格上涨的影响并提前进场布局,推动美债全线上扬,收益率曲线呈现牛市趋陡,10年期美债收益率下跌1.8bp至4.69%。 霍尔木兹海峡地缘局势仍存不确定性,布伦特原油盘中短暂突破90美元后上涨1.4%至88.91美元/桶,但通胀补偿率反而下行。 美股全线小幅收跌,标普500指数下跌0.3%,纳斯达克指数下跌0.6%,通讯服务与可选消费板块领跌,能源和公用事业板块则受油价提振逆势走强;VIX指数下跌1.2%至15.28。 汇市方面,美元指数基本持平收于99.83,澳联储如期将现金利率维持在4.35%不变并维持鹰派紧缩敞口。 新兴市场则受油价上行冲击普遍承压,拉美市场中巴西雷亚尔因大选民调重挫1.19%,而哥伦比亚在地震灾害后拟宣布进入经济紧急状态。
主要观点
- 美债全线牛市趋陡,市场在7月CPI数据公布前忽略油价扰动,3年期国债拍卖需求强劲。
- 霍尔木兹海峡不确定性持续,布伦特原油一度突破90美元/桶收于88.91美元/桶,但通胀预期指标有所收窄。
- 美股主要指数小幅回落,通讯与消费板块走弱,能源及公用事业逆势上涨,恐慌指数VIX走低。
- 美元指数持平收于99.83;澳联储维持4.35%利率不变,澳洲10年期国债收益率逆势上行4bp至5.04%。
- 欧洲与英国政府债券收益率普跌,英国国债呈现牛市趋陡,通胀掉期反应相对温和。
- 亚洲新兴市场汇率及利率受油价走高拖累普遍下跌,韩元在韩国央行鹰派表态支撑下逆势升值0.3%。
- 拉美市场外汇走势分化,巴西雷亚尔因选举民调走弱1.19%,哥伦比亚因地震拟宣布经济紧急状态并寻求4亿美元贷款。
- 美国7月NFIB小型企业信心指数大幅升至99.8创年内新高,而7月成屋销售环比下降1.7%至406万套。
论述逻辑
- 近期劳动力市场数据走弱使得市场强化了美联储9月政策定价预期 -> 尽管霍尔木兹海峡地缘危机推升布伦特原油一度涨破90美元/桶,但投资者视能源冲击为短期波动并提前对7月CPI进行仓位布局 -> 美债收益率下行且通胀补偿率收窄 -> 利率回落抵消了油价带来的输入性通胀冲动,令美元指数整体持平 -> 跨资产表现分化:权益市场受板块轮动拖累小幅走弱,原油敏感型新兴市场股债汇承压。
关键展望
- 摩根士丹利预测美国7月核心CPI环比增长0.24%(同比2.5%),整体CPI环比增长0.10%(同比3.4%),整体通胀将因能源价格回落而持续低于核心通胀。
- 欧洲央行与英国央行加息预期维持窄幅波动,市场预计欧元区年内累计加息约39bp,英国年内累计加息预期微降约1bp。
- 哥伦比亚央行预计在9月30日进行最后一次50bp加息,终端利率预计在2027年3月达到12.54%附近;巴西央行下次会议降息25bp的概率为65%。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. G4利率收盘价
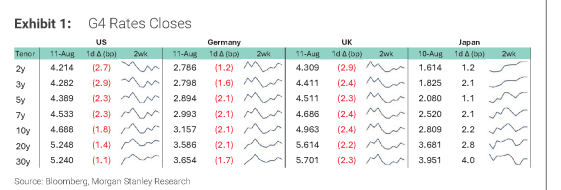
图2. 宏观收盘价:主要大宗商品
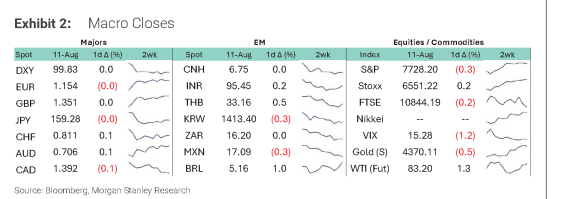
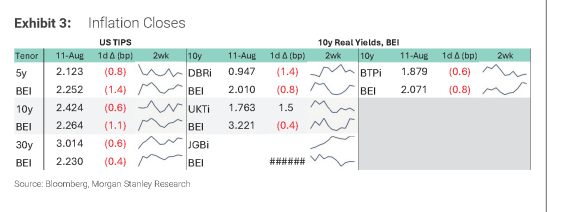
图3. 通胀收盘价:10年期实际收益率、盈亏平衡通胀率