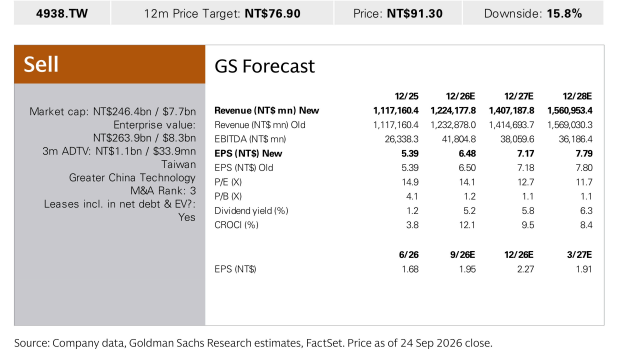
高盛 和硕(4938.TW):扩建中的AI服务器:新智能手机模型宽带进入旺季,支持未来增长;维持卖出评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛预计和硕2026年第三季度和第四季度营收将分别同比增长18%和25%,主要得益于AI服务器机架出货量增加、主要智能手机客户新机型发布,以及宽带、物联网和游戏机业务进入旺季。 尽管AI服务器业务增长强劲,但高内存成本持续限制了PC和智能手机市场的增长,8月PC出货量同比下降49%至0.40-0.45m。 高盛将2026-2028年营收预测下调1%,维持卖出评级,并将12个月目标价从NT$75.5上调至NT$76.9。
主要观点
- 预计2026年第三季度和第四季度营收分别同比增长18%和25%
- 8月营收同比增长34%至NT$88bn,环比增长3%,但低于高盛预期12%
- 高内存成本限制了PC和智能手机市场增长
- 8月PC出货量同比下降49%至0.40-0.45m
- 下调2026-2028年营收预测1%
- 维持卖出评级,目标价上调至NT$76.9
论述逻辑
- AI服务器需求增长与智能手机新机型发布推动营收预期提升 -> 高内存成本导致PC和消费电子增长受限 -> 综合调整营收预测 -> 基于同业估值相关性更新目标P/E -> 维持卖出评级。
关键展望
- 预计2026年第三季度和第四季度营收分别增长18%和25%
- 2026-2028年净利润预测基本保持不变
推荐标的
- 和硕(4938.TW):卖出,目标价NT$76.9
关键图表
图1. 和硕月度营收及同比变化
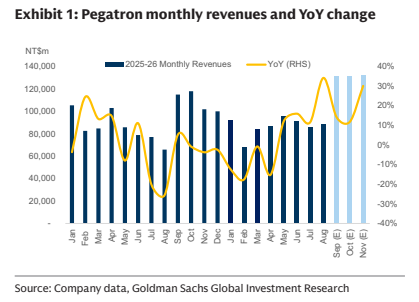
图2. 和硕月度/季度营收汇总:2026年7月(预估)、2026年10月(预估)、2026年11月(预估)、2026年12月(预估)、2026年三季度预估、2026年四季度预估
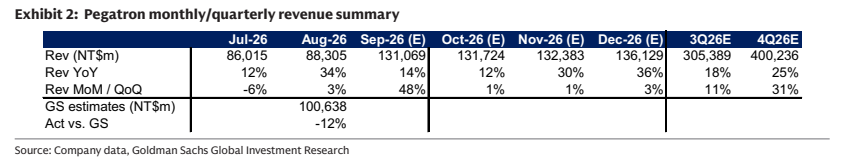
图3. 盈利预测调整
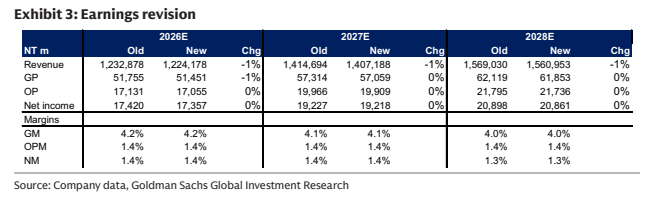
图4. 和硕损益表汇总
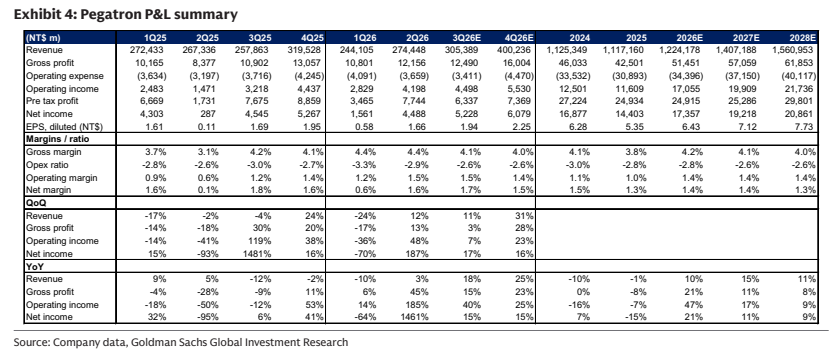
图5. 同业盈利增长与市盈率的相关性
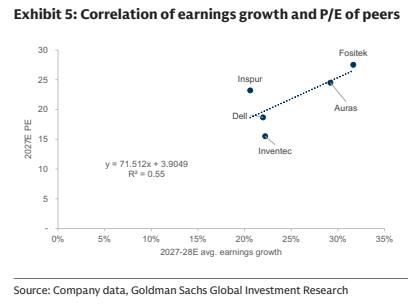
图6. 和硕未来12个月预期市盈率
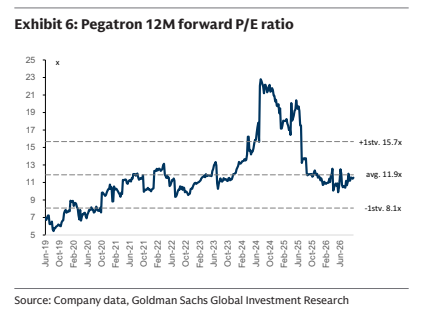
图7. 和硕QFII持股情况
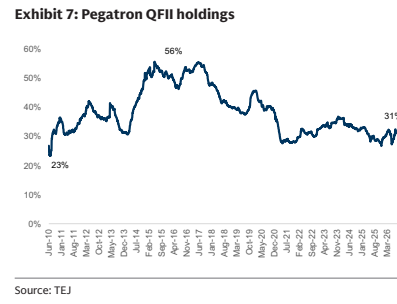
图8. 和硕净利润及营业利润率
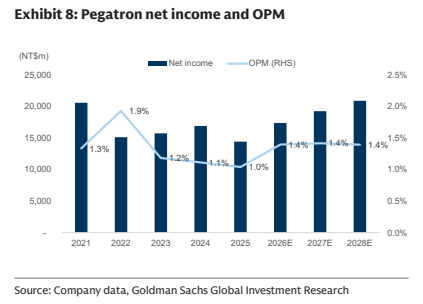
图9. 4938.TW 12个月目标价:76.90新台币 现价:91.30新台币 下行空间:15.8%