伯恩斯坦 林德(LIN.UW):Arizona investor event的核心要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦化工团队于9月30日至10月1日参加林德在亚利桑那举行的投资者活动,聚焦太空与半导体业务,会后对长期机会更加看多,维持Outperform评级与563美元目标价(较2026年10月1日收盘价469.45美元有20%上行空间,估值方法为30倍NTM前瞻P/E),模型与目标价均不作调整。 要点一:太空业务可以很快放量,瓶颈在客户发射端而非林德供给,军用/政府/超大规模云客户对卫星有充足用途,演讲中展示的发射量预测高于伯恩斯坦自己的太空模型;发射相关收入目前主要来自merchant售气(SoG),发射客户寻求垂直一体化时售厂(SoP)将更普遍,业务模式预计逐步从merchant合同演进到现场供气。 要点二:电子业务的增长机会延伸到在手backlog之外,管理层约5bn美元的机会池由约1.8bn美元现有电子backlog、通过合资公司持有的约1bn美元台湾backlog-equivalent项目以及大部分为现有设施升级的其余部分构成;升级项目伴随fab向更先进节点迁移(逻辑器件层数增加推升气体强度),通常利润率更高并复用现有基础设施;林德相信到2031年电子收入可增至5bn美元(10%+ CAGR),管理层另看到7bn美元未来项目机会(含TSMC Arizona Fabs 5和6)作为上行。 要点三:工程能力是核心竞争优势,LION ASUs、Spectra装置、每年600个工程项目以及10k+承包商规模的跨大洲施工经验构成制胜权与护城河。 伯恩斯坦认为满足8-12% EPS增长算法只是时间问题而非是否问题,但不太可能在3Q26实现;F25A/F26E/F27E调整后EPS为16.46/17.90/19.74美元,对应调整后P/E 28.5/26.2/23.8倍。
主要观点
- 参加亚利桑那投资者活动(30-Sep至1-Oct)后,伯恩斯坦对林德长期机会更加看多,并提炼出三大要点
- 太空业务可快速放量,瓶颈是客户发射次数而非林德供给能力;发射需求非常健康,演示中的发射量预测高于伯恩斯坦的太空模型
- 林德在太空领域的优势来自工程技术(LION ASUs、先进材料)以及网络密度与可靠性;当前发射相关收入主要来自merchant售气(SoG),发射客户寻求垂直一体化时售厂(SoP)将更普遍,模式预计随时间从merchant合同演进到现场供气
- 电子业务的约5bn美元机会池构成:约1.8bn美元现有电子backlog、通过合资公司持有的约1bn美元台湾backlog-equivalent项目、其余大部分为现有设施升级
- 升级项目是fab向更先进节点过渡所必需(如逻辑器件层数增加提升气体强度),通常利润率更高、复用现有基础设施,且是对伯恩斯坦近期模型的增量
- 林德相信电子业务收入到2031年可增至5bn美元(10%+ CAGR);作为上行,管理层另看到7bn美元未来项目机会,包括TSMC Arizona Fabs 5和6
- 工程是核心竞争优势:太空方面LION ASUs便于使用、执行速度快,可在约1年内为客户增加供应,随发射节奏提升林德不预期成为瓶颈
- 林德每年开展600个工程项目,尽管并非全部规模很大,仍有充足产能支持希望快速扩产的客户
- 电子领域Spectra装置是关键差异点,叠加与同一客户在多洲开展10k+承包商大型施工项目的经验,使林德更容易赢得新campus订单;一旦在fab综合体取得规模地位,既有位置同时构成护城河与高回报
- 投资结论:亚利桑那活动增强了伯恩斯坦对林德长期故事的信心,8-12% EPS增长算法的回归是何时而非是否的问题,但不太可能在3Q26实现;模型与目标价均无调整
- 关键财务数字:F25A/F26E/F27E调整后EPS为16.46/17.90/19.74美元,EBIT利润率29.8%/30.0%/30.8%,调整后P/E为28.5/26.2/23.8倍,EV/EBITDA为18.6/17.2/15.9倍
- 市场数据:LIN.UW于2026年10月1日收盘469.45美元,52周区间548.20/387.78美元,股息率1.4%,市值216,407百万美元,YTD绝对回报10.1%
论述逻辑
- 伯恩斯坦参加9月30日至10月1日亚利桑那投资者活动并实地参观TSMC Arizona现场 → 太空:军用/政府/超大规模云厂商对卫星有充足用途,发射节奏与火箭完全复用是瓶颈,而林德供给端凭借LION ASUs与约1年增供速度不会成为瓶颈,且演讲中的发射量预测高于伯恩斯坦自己的太空模型 → 太空收入从merchant SoG起步,SoP随客户垂直一体化而更普遍,长期走向on-site → 电子:约5bn机会池(约1.8bn电子backlog + 约1bn台湾合资等价项目 + 多为升级项目)支撑电子收入到2031年达5bn美元(10%+ CAGR),另有7bn未来机会(含TSMC Arizona Fabs 5和6)提供上行 → 两条业务线的共同底层是工程能力(Spectra装置、年600个工程项目、10k+承包商跨洲施工经验)与fab综合体内规模地位形成的护城河和高回报 → 由此对长期故事信心增强,8-12% EPS增长算法的回归是时间问题(不太可能在3Q26)→ 维持Outperform评级与563美元目标价(30倍NTM前瞻P/E),模型与目标价不变。
关键展望
- 8-12% EPS增长算法的回归是何时而非是否的问题,但不太可能在3Q26实现
- 电子业务增长路径:到2031年收入增至5bn美元(10%+ CAGR);上行来自管理层看到的另7bn美元未来项目机会,包括TSMC Arizona Fabs 5和6
- 太空商业模式预计随时间从merchant合同演进为on-site,尤其当更多发射场建于难以到达的地点;发射客户寻求垂直一体化时SoP将更普遍
- 下行风险:经济衰退冲击主要工业枢纽与气体业务,可能影响FY EPS超过5%、股价超过10美元;若清洁能源大项目未能落地,将打击情绪并使目标价受创<$5
- 评级定义:伯恩斯坦Outperform指未来12个月股票跑赢市场指数15个百分点以上(美股对标S&P 500)
推荐标的
- 林德 plc(Linde plc, LIN.UW):评级Outperform,目标价563.00美元,2026年10月1日收盘价469.45美元,隐含20%上行空间;理由:亚利桑那投资者活动增强对长期故事的信心,8-12% EPS增长算法回归是时间问题,估值基于30倍NTM前瞻P/E;模型与目标价均无调整
关键图表
图1. 台积电亚利桑那州的林德A厂

图2. 林德台积电站的商用气装货区

图3. 台积电亚利桑那晶圆厂3和4的建设——照片难以体现其规模
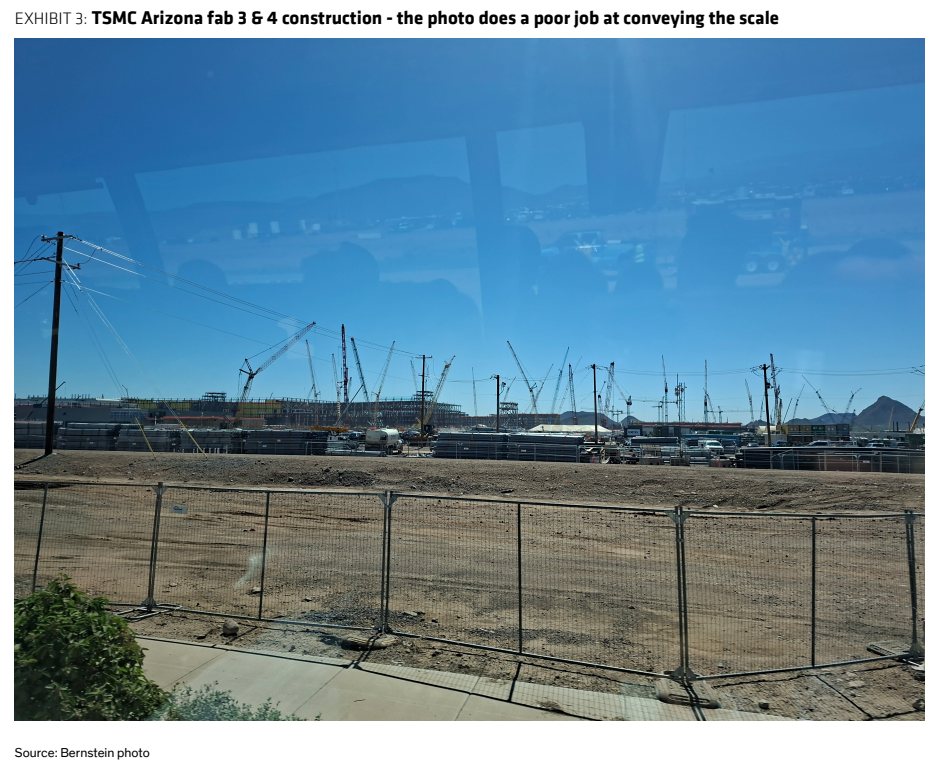
图4. 林德:模型摘要
