摩根大通 中国金属业务跟踪:中秋假期前,中国基本金属去库存依然强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布截至2026年9月25日当周的中国基本金属与铁矿石高频库存跟踪报告。 数据显示,中秋假期及十月黄金周前夕国内工业金属持续显著去化,铜去库存大幅加速(单周-16kt),国内洋山铜采购溢价维持在$110/t以上(>115/t),显性库存仅75kt预示极紧市场。 铝去库存维持强劲(单周-55kt),总库存快速回落至历史正常水平(~780kt,图表显示678kt),巴林Alba产能恢复至伊以冲突前约80%导致LME铝价回落2%至~$3,250/t。 锌录得-8.7kt去库存,总库存(205kt)自四年高位回落,Nyrstar因能源成本审查其荷兰315ktpa产能可能加剧欧洲供应紧张。 钢铁方面,中钢协数据显示截至9月20日止10天粗钢年化产量为880Mt(同比-6%),钢厂利润持续亏损。 8月全球铁矿石发运量113Mt(同比-10%),主因巴西8月出口降至近十年低点28Mt,低于$100/t的矿价叠加高运费正迫使巴西边际产能出清。
主要观点
- 铜去库存大幅加速,境内采购溢价高位运行且显性库存极低预示现货极度紧张。
- 铜精矿进口短缺、废铜发票问题与冶炼检修或在未来1-2个月制约中国精炼铜生产。
- 铝去库存保持强劲且大幅超出季节常态,总库存已迅速回落至历史正常区间。
- 巴林Alba产能恢复至战前约80%,海外供给紧张缓解打压LME铝价回落2%至~$3,250/t。
- 锌去库存重返强劲态势达-8.7kt,出口套利打开推动总库存(205kt)近四周剧烈回落。
- Nyrstar正审查其荷兰315ktpa锌冶炼产能,欧洲区域性锌供给面临潜在紧缩风险。
- 中国粗钢年化产量降至880Mt(同比-6%),钢厂利润持续亏损且铁矿与煤炭价格周环比转弱。
- 8月全球铁矿石发运量同比下滑10%至113Mt,巴西低价与高运费导致边际供给被迫退出。
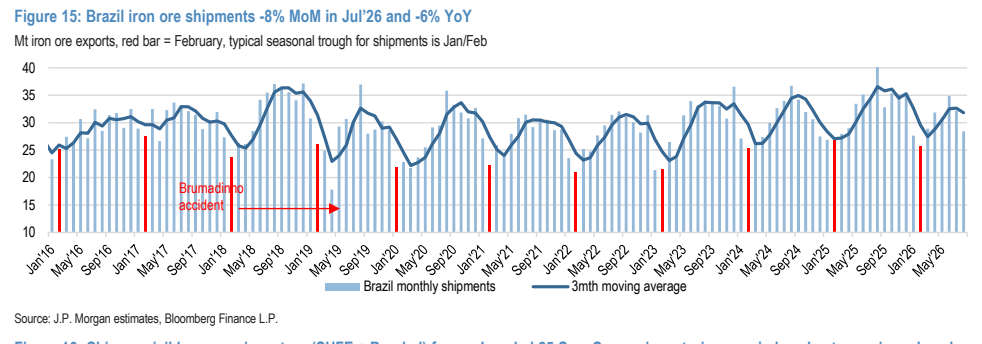
- 7月澳大利亚铁矿石出口环比下降13%、同比下降3%,巴西7月出口环比下降8%、同比下降6%。
论述逻辑
- 双节备货叠加供给瓶颈推升铜市场紧平衡:下游在中秋假期(9月25-27日)与十月黄金周前集中备货 -> 境内洋山铜溢价维持>$110/t(图表显示>$115/t)且当周库存大幅去化16kt -> 显性库存低至75kt的历史低位,结合铜矿短缺与冶炼维护,强化未来1-2个月精铜供给受限逻辑。
- 铁矿石低价与高海运费共同挤压边际供给:中国钢厂持续亏损压制粗钢生产维持低位(880Mt年化) -> 矿价跌破$100/t叠加坡度运费高企 -> 巴西8月出口跌至近十年低位(28Mt)并拉低全球发运量(113Mt,同比-10%),供给端通过高成本产能出清实现再平衡。
关键展望
- 精炼铜供给端在未来约1-2个月内将面临约束,主要来自铜精矿进口短缺、发票问题对废铜供应的扰动以及冶炼厂检修。
- 欧洲锌供给存在区域性收紧风险,取决于Nyrstar对315ktpa荷兰冶炼厂在能源成本与政策压力下的评估处置。
- 铁矿石市场在<$100/t价位与高运费环境下,需持续关注巴西边际高成本矿石供给退出规模及对全球发运量的拖累。
推荐标的
- 本报告为行业高频数据跟踪,未在正文针对个股给出具体目标价与最新买卖评级;分析师在合规披露中列出了欧洲与矿业覆盖池股票(包括Acerinox、Anglo American、Aperam、ArcelorMittal、BHP Group、Glencore、Harmony Gold、Impala Platinum、Kumba Iron Ore、Northam Platinum、Outokumpu、Rio Tinto、SSAB、Salzgitter、Sibanye-Stillwater、ThyssenKrupp、Valterra Platinum、voestalpine),具体个股估值需参考团队EMEA金属采矿估值与商品情景报告。
关键图表
图1. 澳大利亚铁矿石发运量
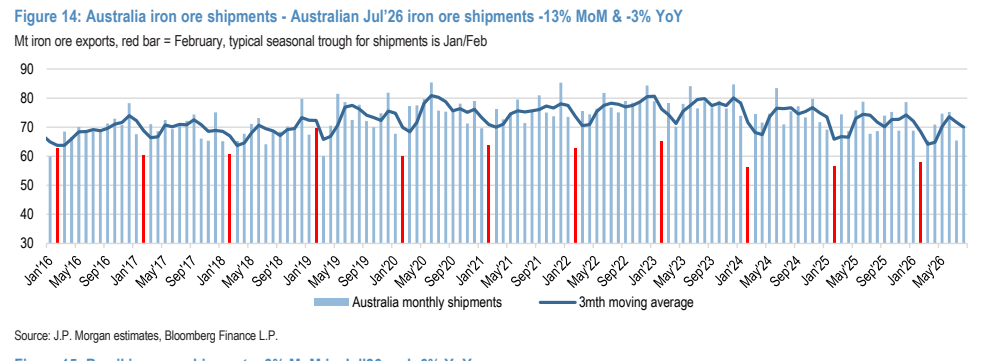
图2. 巴西铁矿石发运量