摩根大通 中国金属活动追踪:中国铜去库存表现弱于历史趋势,而铝去库存步伐依然强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布截至2026年9月18日当周的中国基本金属与铁矿石高频库存趋势追踪报告。 上周中国工业金属持续去库存,但铜去库存强度持续弱于季节性常态,仅去库3kt,远低于5年季节性平均水平(约17kt去库);不过随着LME铜价回调至接近$14,000/t,中国境内现货买盘回暖,洋山铜溢价大幅反弹至$120/t上方。 相比之下,中国铝库存继续强劲去库63kt,总库存降至733kt(约800kt的历史正常水平),但国家统计局数据显示8月铝产量为4MT、前8个月累计31MT,年化达约46.5 MT并超过45MT产能上限,供给超预期或对短期铝价施压。 锌去库4.1kt回归季节性趋势,摩根大通大宗商品研究团队预计中国持续流出将缓解市场紧张,锌价至年底或降至约$3,500/t。 钢铁与铁矿石方面,中国周度粗钢产量环比持平但同比下降7%,需求同比下降5%,全国钢材库存为29.1Mt,港口铁矿石库存平稳于约151Mt,钢厂利润因煤价上涨亏损扩大。 此外,市场关注9月末特朗普与中方领导人会晤中有关关税及232条款的最新表态。
主要观点
- 中国铜去库存力度显著弱于季节性常态,但铜价回调重新激发境内采购,溢价明显反弹。
- 铝去库存幅度超预期并回落至历史正常水平,但产量年化数据突破45MT产能上限,对近期铝价构成潜在压制。
- 中国铝显性总库存降至733kt,历经3个多月去化后重新回到5年区间内。
- 锌去库存重回季节性趋势,出口套利窗口开启带动近期库存剧烈下滑,预计年底价格降至约$3,500/t。
- 中国钢铁高频需求同比下降5%,中钢协粗钢年化产量降至872Mt,处于季节性底部区间。
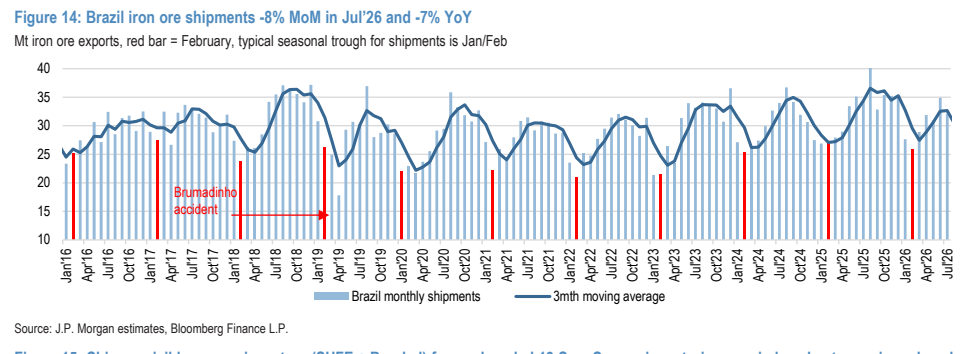
- 受煤炭价格上涨拖累,中国钢厂螺纹钢与热轧板卷利润在过去数周亏损进一步扩大。
- 中国钢材库存小幅去化至29.1Mt,港口铁矿石库存平稳于约151Mt,自8月初以来已累计去化约6Mt。
- 全球与主要资源国铁矿石月度发运量下滑,巴西至中国散货运费上涨至$42.8/t,澳大利亚至中国运费回落至$16.5/t。
论述逻辑
- 工业金属周度库存去化分化(铜去库仅3kt偏弱、铝去库63kt强劲)→ 铜价回调至$14,000/t引发境内补库并推高溢价至$120/t以上,而铝年化产量超45MT上限压制铝价,锌出口套利开启致库存骤降 → 结合国内钢厂亏损与钢材需求同比下滑5% → 验证基本金属及黑色系短期供需基本面节奏,并等待月底峰会关税政策指引对商品价格(特别是232条款对铜价)的后续驱动。
关键展望
- 锌市场随着中国出口持续流出降低市场紧张度,摩根大通大宗商品研究团队预计年底价格或回落至约$3,500/t。
- 铝行业因8月产量4MT及前8个月累计31MT推算的年化产量约46.5 MT高于45MT上限,超预期供应或将在短期内对铝价构成压制。
- 9月末即将举行的特朗普与中方领导人峰会预计讨论关税豁免及为期一年的稀土休战延期,关税表态将直接影响市场对232条款关税预期,构成铜价关键催化事件。
推荐标的
- Antofagasta (ANTO.L):评级为超配(Overweight),收盘价3,657p。
- BHP (BHP.AX):评级为超配(Overweight),收盘价A$61.05。
- BHP Group Ltd (BHGJ.J):评级为中性(Neutral),收盘价69,334c。
- Lundin Mining (LUMIN.ST):评级为低配(Underweight),收盘价Skr233.20。
- Rio Tinto Limited (RIO.AX):评级为超配(Overweight),收盘价A$167.49。
- Rio Tinto plc (RIO.L):评级为中性(Neutral),收盘价7,218p。
关键图表
图1. 受煤炭价格上涨影响,过去几周中国钢厂利润率亏损进一步扩大
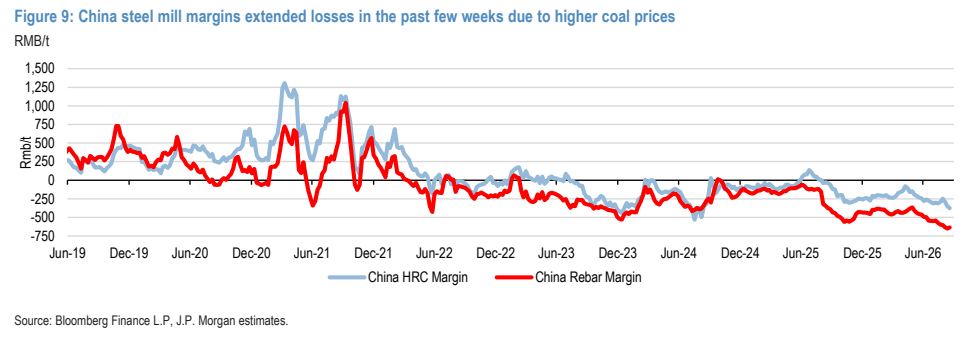
图2. 澳大利亚铁矿石发运量:澳大利亚7月26日当周铁矿石发运量环比增长13%且同比增加3%
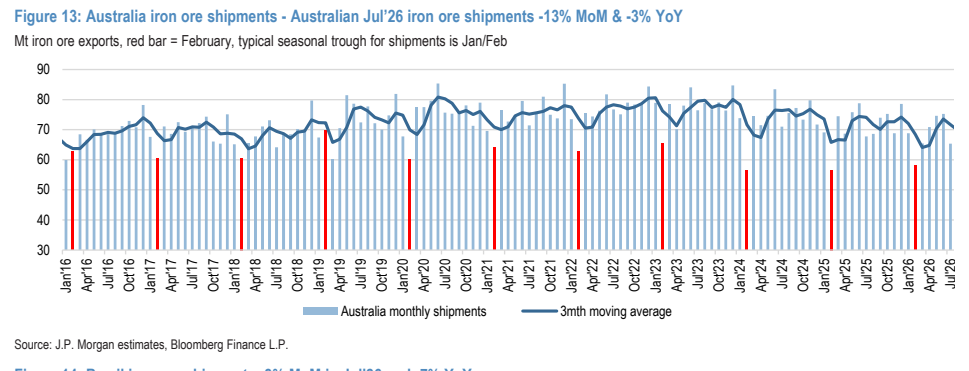
图3. 巴西铁矿石发运量:7月26日当周环比增长8%且同比增长7%