伯恩斯坦 全球奢侈品:中国设计师时尚生态圈
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦这份全球奢侈品行业报告聚焦中国设计师时尚生态圈,指出自2010年以来,数百个中国品牌在当代时装、设计师品牌和新兴奢华领域涌现,中国时尚已从利基细分市场演变为服装市场的重要力量。 中国品牌覆盖从街头服饰到新兴奢华的完整价格带,消费者日趋成熟推动本土品牌持续向上升级,甚至出现海外溢价高达23%至61%的"反向代购"现象。 与此同时,品牌更替率极高,上海时装周26秋冬秀场中91%为首次亮相的新品牌,但中国品牌已基本取代西方街头服饰成为年轻消费者的自我表达载体,adidas病毒式传播的唐装夹克证明消费者更看重文化相关性而非品牌出身。 上海时装周、showroom、多品牌买手店、电商平台构成的生态体系将创意转化为商业,例如SHUSHU/TONG通过该生态实现全球20个国家68个城市的铺货,但绝大多数品牌的分销和收入仍高度集中于中国内地,日本品牌长期主要立足本土的先例暗示中国时尚国际化前景仍不确定。 对奢侈品行业而言,中国市场越来越要求文化亲和力,LVMH、Hermes等大型集团在吸纳中国本土高管人才方面处于更有利位置。
主要观点
- 自2010年以来,数百个新品牌在中国当代时装、设计师时尚和新兴奢华领域涌现,本土品牌正成为消费者的目的地,部分品牌还通过"反向代购"吸引海外关注。
- 中国品牌覆盖完整价格带,从青年街头服饰到新兴奢华,与上一代主打平价的中国服装品牌显著不同;消费者成熟化使本土品牌不断向上升级,消费者多数价位和风格偏好都可留在本土品牌内。
- "反向代购"兴起:品牌热度、汇率调整后价格优势和海外稀缺性叠加,海外售价较国内出现23%至61%的溢价,最高约CNY 5,912、61% premium。
- 品牌淘汰率极高但属健康生态特征:上海时装周26秋冬秀场品牌中91%为新品牌,仅9%曾亮相AW19;更重要的是中国品牌已几乎完全取代西方街头服饰成为自我表达方式。
- 中国品牌势头明显领先西方同行:WeChat指数(2025年9月=100)显示,SMFK、MasonPrince、PANE等中国街头品牌热度大幅跑赢Supreme、BAPE、Fear of God等西方品牌。
- 消费者并非排斥外国品牌,而是奖励文化相关性:adidas在2026年农历新年推出的唐装夹克走红,并随后延展为"新中式"专属系列,证明当代中式美学的吸引力已超越本土市场。
- 中国时尚背后已形成完整产业生态:上海时装周与周边showroom提供合法性与买家渠道,多品牌零售商培育发现机制,时尚主题商场提供曝光,数字平台允许品牌在线下扩张前测试概念并规模化。
- 上海时装周参与度稳步上升:秋冬秀场品牌数从AW15的41个增至AW26的60个;AW26选择性showroom共呈现149个品牌,超过主日程的67个,其中Tube 45个、The Cool Hunter 31个。
- SHUSHU/TONG案例展示生态如何孵化品牌:2015年创立于上海、2016年经Labelhood首登上海时装周、获AW18新人奖,现经营3家DTC门店,批发商网络覆盖20个国家68个城市。
- 电商是中国品牌早期成长的关键渠道:2025年9月至2026年8月,Bosideng天猫+淘宝收入RMB 2,463 million,Songmont RMB 1,517 million,MO&Co RMB 1,461 million,JNBY RMB 981 million,先线上后线下的路径孕育了多个知名品牌。
- 中国时尚目前仍以国内市场为绝对重心:多数品牌的分销和绝大部分收入来自中国内地;SHUSHU/TONG的分销网络中中国市场364个(含DTC 3个和批发),而欧洲47个、北美15个、亚洲其他26个、大洋洲2个。
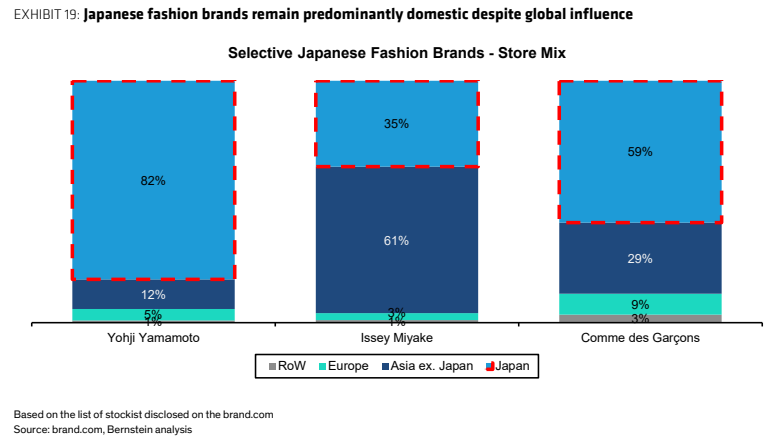
- 国际化前景存疑:日本品牌几十年塑造了全球时尚却仍高度集中于本土市场,中国时尚可能走上类似路径;鉴于国内机会规模庞大,许多品牌可能优先选择在中国增长而非高成本、不确定的国际扩张。
- 投资含义:最重要的发展不是单个品牌的成功,而是能持续孵化新品牌的生态体系;真实反映当代中国文化的品牌更可能赢得消费者,中国市场越来越要求文化亲和力而非单纯的全球声望,LVMH、Hermes等大型集团更有能力吸纳和整合中国高级人才。
论述逻辑
- 2010年以来数百个中国品牌涌现、本土品牌成为消费目的地(上海时装周秋冬秀场品牌数由AW15的41个增至AW26的60个)→ 中国品牌沿完整价格带上移并出现23%-61%的反向代购溢价 → 高淘汰率(AW26秀场91%为新品牌)但中国品牌WeChat热度跑赢西方街头品牌,自我表达载体完成切换 → 关键在于时装周/showroom/买手店/电商构成的生态将创意转化为商业(SHUSHU/TONG经此实现20国68城铺货;Bosideng线上年收入RMB 2,463 million)→ 但分销与收入仍高度集中于中国内地,参照日本品牌先例,国际化未必带来全球商业规模 → 结论:真正的投资主题是文化亲和力取代全球声望成为中国市场的胜负手,大型集团(LVMH、Hermes)凭借人才吸纳能力更占优势。
关键展望
- 品牌国际化前景仍待验证:国际影响力未必转化为全球商业规模,中国时尚可能重演日本品牌长期立足本土的路径,许多品牌或优先深耕中国市场而非国际扩张。
- 报告未给出新的目标价或评级调整动作;对奢侈品行业的方向性判断是文化亲和力将成为中国市场竞争关键,这一要求应体现在品牌与消费者互动的各个方面,而不仅是产品。
- 覆盖公司评级为12个月相对表现评级:Bernstein品牌下Outperform为跑赢基准指数超15个百分点,Market-Perform为正负15个百分点以内,Underperform为落后超15个百分点。
推荐标的
- LVMH (MC.FP):跑赢大盘(Outperform),现价EUR 397.10,目标价EUR 520.00,2026E调整EPS 21.90、2027E 24.27;报告认为其作为大型集团更有能力吸纳和整合实现文化亲和力所需的中国高级人才。
- Hermes (RMS.FP):跑赢大盘(Outperform),现价EUR 1,354.50,目标价EUR 1,750.00,2026E调整EPS 43.80、2027E 47.33;同为报告点名在文化亲和力竞争中占优的大型集团。
- 其他覆盖标的(按Ticker表原样):Brunello Cucinelli (BC.IM) 跑赢、Burberry (BRBY.LN) 跑赢、Richemont (CFR.SW) 跑赢、Zegna (ZGN) 跑赢、EssilorLuxottica (EL.FP) 与市场持平、Kering (KER.FP) 与市场持平、Moncler (MONC.IM) 跑赢、Prada (1913.HK) 跑赢、Ferragamo (SFER.IM) 跑赢、Swatch (UHR.SW) 与市场持平、Birkenstock (BIRK) 与市场持平;目标价区间从Ferragamo的EUR 8.70到Hermes的EUR 1,750.00。
- 中国时尚品牌(SMFK、MasonPrince、PANE、Songmont、Bosideng、JNBY、MO&Co、ICICLE、SHUSHU/TONG等)作为生态研究对象被重点讨论,但报告未对其给出投资评级或目标价。
关键图表
图1. 2010年代涌现出一批中国时尚品牌

图2. 品牌热度、有利的汇率调整后价格与海外相对稀缺性相结合,推动了“反向代购”浪潮——新兴品牌Songmont
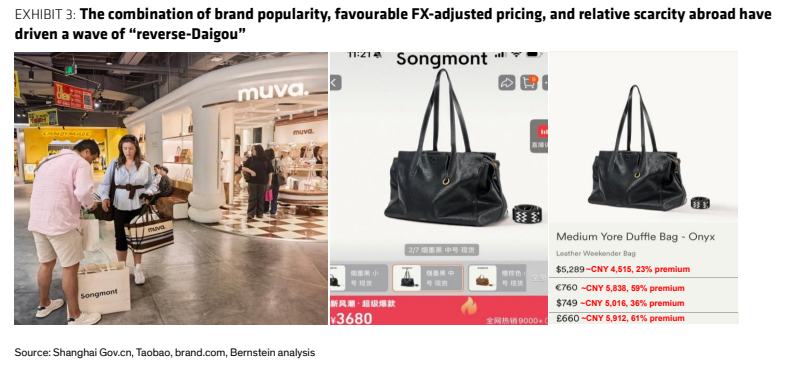
图3. 中国街头服饰品牌的发展势头似乎远超西方同行
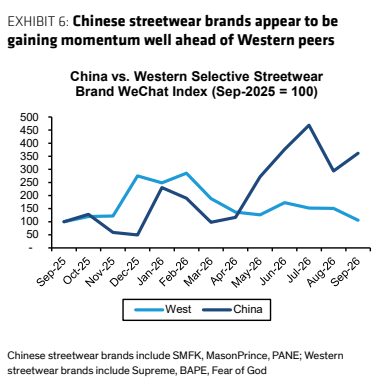
图4. 中国时尚生态圈支持品牌创建与规模化
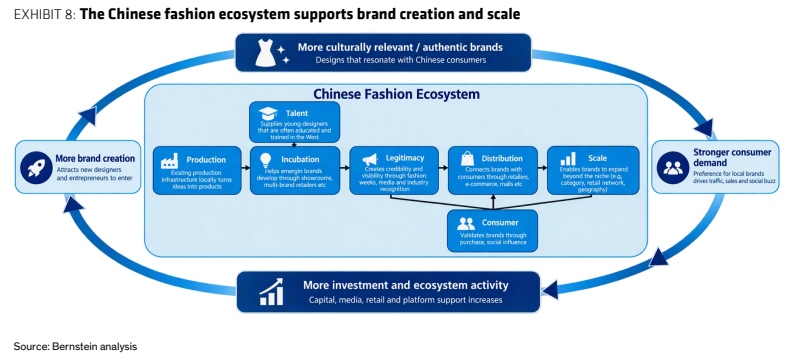
图5. 多品牌零售商是中国时尚品牌重要的发现平台
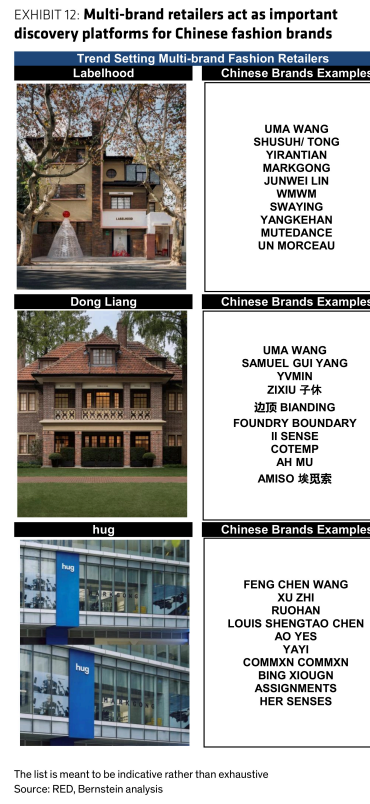
图6. 电商是中国的另一重要渠道,孕育了许多当今知名品牌(如Songmont),随后它们才拓展至线下零售网络
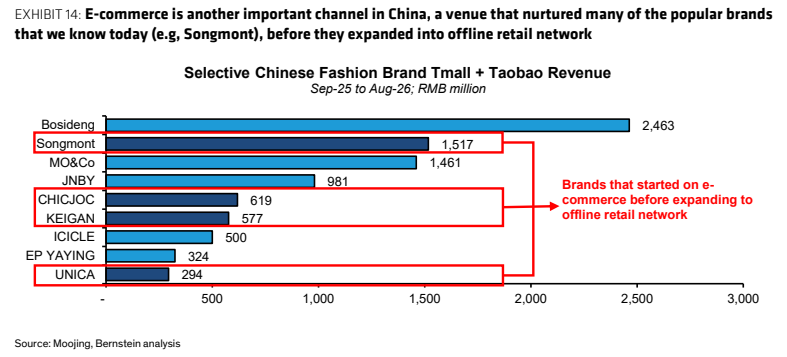
图7. 中国内地是规模约3,000亿美元的大型服装市场,占全球份额的1/5,在考虑国际化扩张之前仍有充足的增长空间
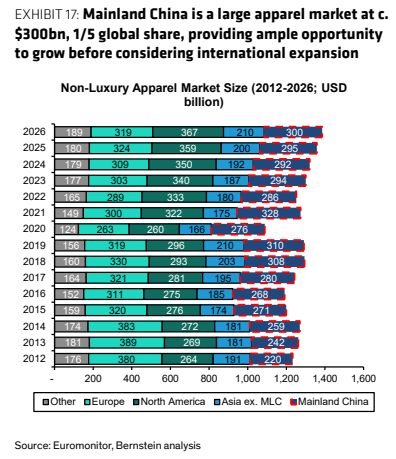
图8. 日本时尚品牌虽具全球影响力,但仍以本土市场为主