东方财富证券 建筑材料行业周报:电子布进入新一轮提价窗口期,京东方玻璃基板推进顺利,关注玻璃基板产业趋势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东方财富证券维持建筑材料行业"强于大市"评级。 本周建材板块上涨 0.70%,跑赢沪深 300 指数 2.2pct,但年初至 9 月 24 日收盘板块下跌 15.1%。 报告核心观点有三:一是电子布到 CCL 涨价链传导顺畅,中高端 D、E 系列细纱及布供不应求,据卓创资讯预计下月仍存新一轮提价,继续看好电子布向上行情,推荐中国巨石、长海股份、中材科技,关注国际复材、宏和科技;二是京东方玻璃基板封装载板试验线已全线拉通,22 层、24 层产品已送交客户验证,将在 2027 年加速推进量产,推荐旗滨集团,关注凯盛科技、信义玻璃;三是地产进入存量房时代,1-8 月二手房成交占比达 52%,首次超过新房,关注零售渠道优势突出的消费建材龙头。 水泥方面需求环比改善、价格小幅上涨;玻璃在产产能约 14.13 万吨/天处于阶段性低位,供需拐点渐行渐近;光伏玻璃 2mm 价格为 10-10.5 元/平方米,全行业仍处亏损。 成本端受原油上涨影响,部分建材企业通过提价传导成本压力,沥青基防水材料提价 3-10% 不等。
主要观点
- 本周建材板块上涨 0.70%,跑赢沪深 300 指数 2.2pct;分子板块水泥+0.4%、玻璃-0.2%、玻纤-2.8%、装修建材+0.6%;坚朗五金(+6.91%)、箭牌家居(+5.85%)等个股表现较佳,年初至今板块下跌 15.1%。
- 电子布到 CCL 涨价链传导顺畅,延续供不应求格局,中高端 D、E 系列细纱及布供不应求,产品结构调整缩减传统电子纱及电子布供应量,据卓创资讯预计下月仍存新一轮提价,三季度电子布企业业绩弹性预计进一步凸显。
- 本周电子纱 G75 主流成交 22800-24000 元/吨,成交均价 23137.50 元/吨,环比基本持平;7628 电子布成交 11.5-12.1 元/米;标布及国标电子纱供需持续紧俏,新建产线有效投产周期长,中短期供需紧俏格局暂难打破。
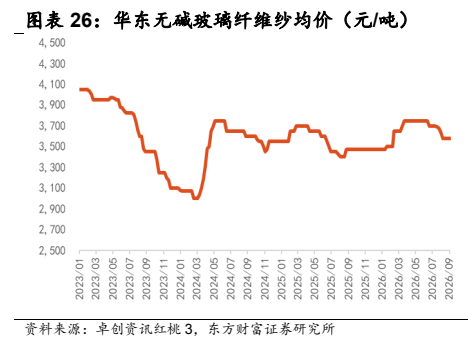
- 粗纱价格小幅回落:截至 9 月 24 日,国内 2400tex 无碱缠绕直接纱市场主流成交价格在 3450-3700 元/吨不等,成交价格较上周基本持平;全国企业报价均价在 3695.75 元/吨,环比下滑 0.65%,同比上涨 4.85%;风电、热塑需求稳定,地产基建需求较弱,头部企业或抢占更多份额。
- 京东方玻璃基板封装载板试验线已全线拉通,22 层、24 层产品已送交客户验证,将在 2027 年加速推进量产,玻璃基板产业趋势稳步推进。
- 浮法玻璃在产产能约 14.13 万吨/天,处于阶段性低位;企业库存约 6448 万重箱,环比+0.1%;均价 1105 元/吨,环比+3 元/吨;行业平均利润约-172 元/吨,中小企业亏损叠加成本上升或加快产能出清,价格或率先触底企稳。
- 光伏玻璃 2.0mm 镀膜主流订单价 10.0-10.5 元/平方米(均价 10.25 元/平方米),3.2mm 为 17.0-17.5 元/平方米(均价 17.25 元/平方米),均环比持平;在产 309 条生产线,日熔量 70550 吨/日,环比下降 1.67%、同比减少 20.99%,全行业仍处亏损。
- 水泥需求环比改善:全国水泥价格约 330 元/吨,环比+4 元/吨,涨价区域集中在京津冀、长三角和中南,幅度 10-60 元/吨;9 月 24 日全国/华东/华南/华北出货率 50%/54%/58%/44%;库容比约 68%,环比下降 2.4pct;后市价格预计延续偏强走势。
- 地产进入存量房时代:1-8 月二手房成交占比达 52%,首次超过新房,全国二手房交易网签面积 5.49 亿平米,同比增长 10.6%;北京发布实施意见全面严格预售管理、新项目优先现房销售;零售渠道布局重要性凸显。
- 成本端承压:布伦特原油最新 125.5 美元/桶,同比+87%;沥青期货主力合约突破 5000 元/吨,防水企业成本压力明显提升,科顺、雨虹等再发涨价函,沥青基防水材料提价 3-10% 不等。
- 本周配置建议四条主线:电子布提价行情推荐中国巨石、长海股份、中材科技;消费建材存量房时代关注兔宝宝、青鸟智控等;玻璃基板产业趋势推荐旗滨集团;水泥关注加速出海及投资转型的华新建材、上峰材料等。
论述逻辑
- 电子布供需紧张(D、E 系列供不应求+结构调整缩减供应)→ 涨价链向 CCL 顺畅传导 → 卓创资讯预计下月新一轮提价 → 三季度电子布企业业绩弹性凸显 → 推荐中国巨石、长海股份、中材科技;粗纱端高库存致价格小幅回落,但新增产能有限,头部企业凭规模与产品结构抢占份额。
- 中小企业持续亏损(行业平均利润约-172 元/吨)→ 现金流承压叠加成本上升 → 加快产能出清、更多生产线进入冷修 → 供给收缩下玻璃价格或率先触底企稳 → 同时京东方玻璃基板试验线拉通、2027 年推进量产 → 玻璃基板产业趋势确立 → 推荐旗滨集团,关注凯盛科技、信义玻璃。
- 828 地产新规+北京严格预售管理 → 新房与二手房供应销售格局变化,二手房成交占比 52% 首超新房 → 地产进入存量房时代 → 零售渠道成竞争关键 → 关注零售渠道优势突出的消费建材龙头;同时原油、沥青等原燃料同比上涨 → 防水企业成本压力上升 → 发涨价函(沥青基防水材料 3-10% 不等)传导成本 → 关注可传导成本压力的龙头。
- 水泥出货率环比提升(全国 50%,+1.4pct)→ 原燃材料价格高位支撑 → 涨价区域扩容、均价上行,部分区域酝酿新一轮提价 → 预计后市价格延续偏强;中期关注《碳达峰碳中和综合评价考核办法》执行能否加速供给出清 → 推荐出海及转型龙头华新建材、海螺水泥、上峰材料。
关键展望
- 电子布:预期下月仍有新一轮提价,关注三季报业绩增长情况;标布及国标电子纱供需持续紧俏,中短期紧俏格局暂难打破。
- 玻璃:预计后市仍有生产线进入冷修,供给进一步收缩,玻璃价格或率先迎来触底企稳;关注冷修进展及旺季需求恢复情况;京东方 2027 年加速推进玻璃基板量产。
- 水泥:预计后市水泥价格将延续偏强走势;中期关注《碳达峰碳中和综合评价考核办法》执行情况是否加速供给出清。
- 光伏玻璃:临近月末新单价格议定阶段,买卖双方博弈,涨跌均无有力支撑,预计主流价格继续维稳。
- 风险提示:产品价格落地执行不及预期、政策落地情况不及预期、原材料价格波动带来的盈利不及预期。
推荐标的
- 玻纤/电子布推荐:中国巨石、长海股份、中材科技;建议关注:国际复材、宏和科技。理由:电子布供不应求、下月仍有新一轮提价预期、三季度业绩弹性凸显。
- 玻璃推荐:旗滨集团;建议关注:凯盛科技、信义玻璃。理由:玻璃基板产业趋势稳步推进、京东方试验线拉通并 2027 年推进量产,关注玻璃企业在玻璃基板领域的布局进展。
- 消费建材建议关注:兔宝宝、青鸟智控、三棵树、东方雨虹、科顺股份、北新建材、伟星新材、悍高集团(与轻工组联合覆盖)。理由:地产进入存量房时代,零售渠道布局完善者受益;防水企业积极提价传导成本压力。
- 水泥推荐:华新建材、海螺水泥、上峰材料;关注:塔牌集团、天山股份。理由:价格偏强走势、出海及投资转型逻辑。
- 行业评级:建筑材料行业维持"强于大市"。
关键图表
图1. 图表 1: 建材板块年初至今涨跌幅(截至 9 月 24 日收盘)
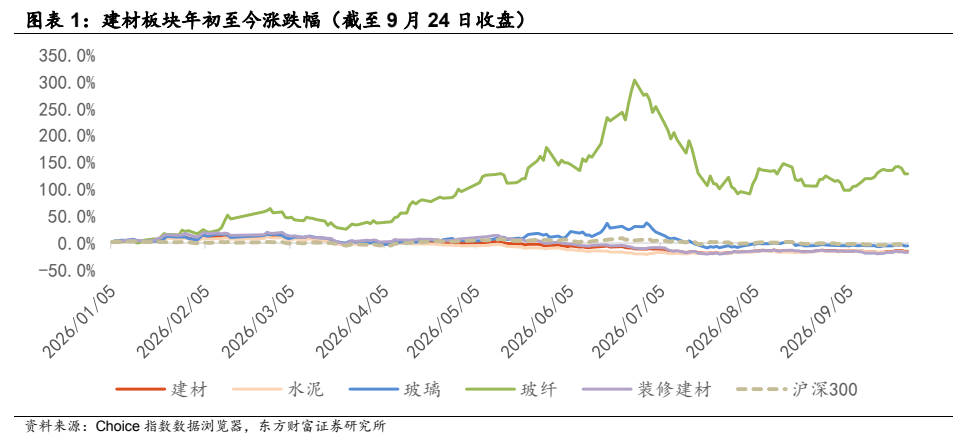
图2. 图表 5: 华东高标水泥价格(元/吨)
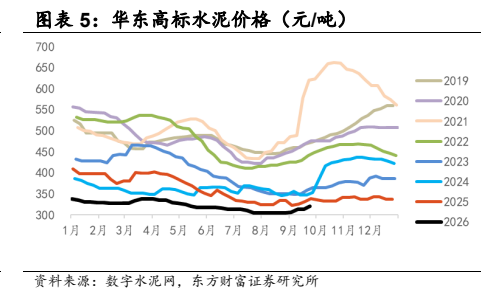
图3. 图表 9: 华北水泥平均发货率(%)
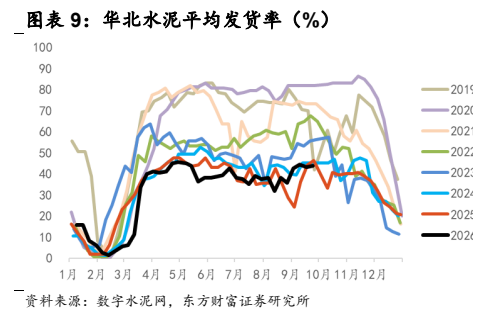
图4. 图表 13: 吨水泥与 0.1 吨煤炭分年价格差(元/吨)
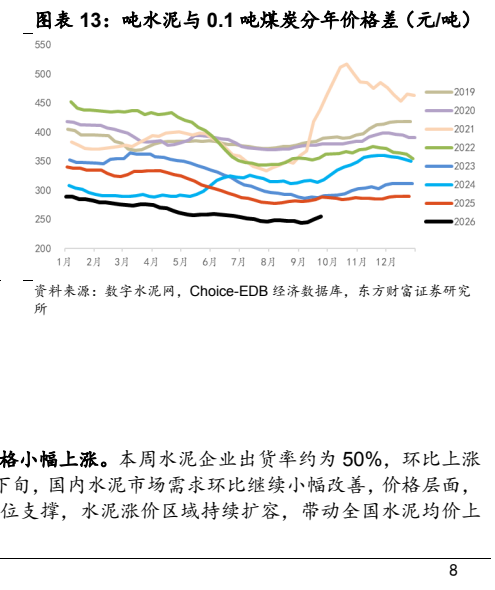
图5. 图表 18: 浮法玻璃日熔量(吨/天)
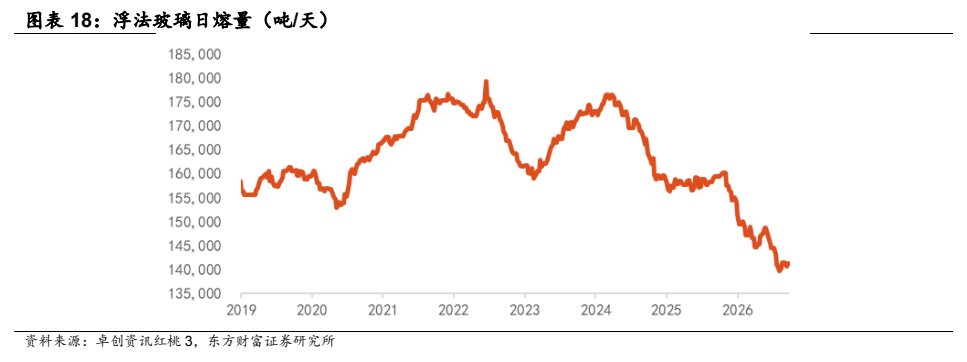
图6. 图表 22: 2mm 光伏玻璃均价(元/平米)
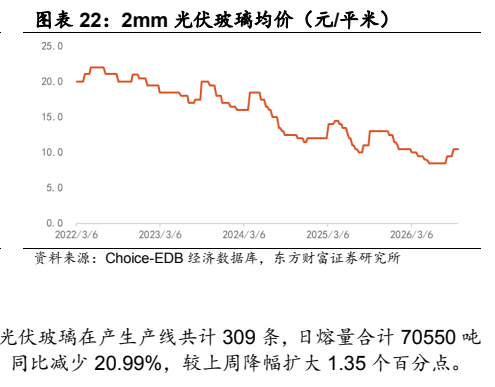
图7. 图表 26: 华东无碱玻璃纤维纱均价(元/吨)