深度个股 20261008 国盛证券 小商品城 600415 千淘万漉点石成金
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国盛证券发布小商品城深度报告,维持“买入”评级,核心逻辑是“基本面稳健+改革基因,攻守兼备”。 公司由义乌国资控股56.37%,是义乌国际贸易综合改革的承接主体:2013年首创市场采购贸易方式(1039)已推广至全国39个市场,2024年12月国务院批复新一轮国贸综合改革方案,2026年4月习近平总书记对“义乌发展经验”作出重要指示。 业绩上,2025年公司收入199.3亿元、归母净利42.0亿元,2020-2025年CAGR分别39.8%、35.3%,2026H1归母净利19.8亿元/同比+17.0%;2025年8月市值高点1283亿元超过2015年高点1061亿元,同期归母净利由6.9亿元增至42.0亿元、分红率由39.5%升至65.2%。 市场经营端,一至五区出租率99%以上,2026H1日均客流29.4万人次/同比+34%、日均外商1.2万人次/同比+30%;全球数贸中心截至2026年3月商位入驻率97.5%,五区南项目接力扩容。 贸易服务端,义支付2025年跨境支付交易额突破60亿美元/同比增长超50%,公司2026年计划新增100亿美元以上;“1+5+2+M”出海体系已在36个国家和地区布局78个项目。 预计2026-2028年归母净利润47.3亿/52.1亿/57.9亿元,同比+12.6%/+10.1%/+11.2%,预计2026年分红率不低于2025年的65%(对应当前股息率5%)。
主要观点
- 投资逻辑攻守兼备:“守”是市场基本盘进入新一轮扩张周期、贸易服务成长为第二曲线、2026年中期分红且分红率预计不低于65%;“攻”是义乌改革基因下公司作为创新先锋的弹性。
- 股东回报同步上台阶:2025年现金分红27.4亿元、分红率65.2%,公司提出稳步提升现金分红比例,预计2026年分红率不低于2025年的65%,对应当前股息率5%。
- 义乌改革基因深厚,公司是改革红利的承接主体:2011年获批国贸综改试点、2013年首创1039市场采购贸易并推广至全国39个市场、2024年12月国务院批复新一轮改革方案;公司由义乌国资控股56.37%,进口正面清单首批唯一试点、收结汇、综保区运营等改革任务均由公司承接。
- 时隔十年市值再创新高的背后是业务转型与业绩释放:2025年8月26日总市值约1283亿元、较2015年高点约1061亿元高21%,利润规模达2015年的6.1倍;归母净利由6.9亿元增至42.0亿元,市场经营毛利率升至82.9%,房地产开发业务已剥离。
- 需求侧出口高增且新兴市场分散风险:2025年义乌出口7307.0亿元/同比+24.1%、进口1058.0亿元/同比+32.3%,2026H1出口4207.2亿元/同比+17.3%;第一大市场美国占比仅14.3%,对共建“一带一路”国家进出口占比68%,与233个国家和地区有贸易往来。
- 市场经营量价齐升:2025年市场经营收入52.6亿元/同比+14.8%、毛利率82.9%,一至五区出租率99%以上;2023年建立租金动态调整机制以来入驻率由98.1%升至99.1%,到期商位平均上浮5.5%;2026年6月一区一个9.42平方米商位经376轮竞价以1700万元成交。
- 六区全球数贸中心招商火爆验证“一铺难求”:1-3层3760个商位累计报名主体超4.7万户、部分行业报名与商位之比超20:1,婴童板块中标价13.43-13.67万元/平方米;截至2026年3月已完成1-4楼招商出租、商位入驻率97.5%,2026H1拥有自主品牌或IP的商户占比超68%。
- 五区南项目接力中期扩容:2025年11月以32.23亿元竞得地块,总投资78.63亿元、公司测算税后收益率6.41%、投资回收期7.83年,定位进口与文商旅,计划2026年内全面开工、2029年底前投运;报告判断若沿用六区模式,有望接力六区成为未来3-5年重要扩容增量。
- Chinagoods平台已覆盖全部市场经营户,2026H1注册买家超586万、AI应用增至25项、AI产品服务用户累计超30万人,与阿里云合作的“世界义乌”商贸大模型深度使用者订单增幅超30%;公司2026年计划AI应用增至32项。
- 义支付高增长且牌照稀缺:2025年跨境支付交易额突破60亿美元/同比增长超50%,25Q3获批市场采购贸易收结汇、单笔限额由5万美元提升至15万美元;截至2025年末累计开通跨境收款账户商户超2.5万家、业务覆盖179个国家和地区、支持29种主流币种,公司2026年计划交易额新增100亿美元以上。
- 品牌出海加速、H股发行蓄力全球化:“1+5+2+M”体系截至2025年末已在36个国家和地区布局78个项目(2024年末为46个)、带动义乌市场年出口130亿元以上;H股招股书披露三至五年目标为海外分市场20个、海外展厅40间、海外仓40个、海外牌照及/或注册10项。
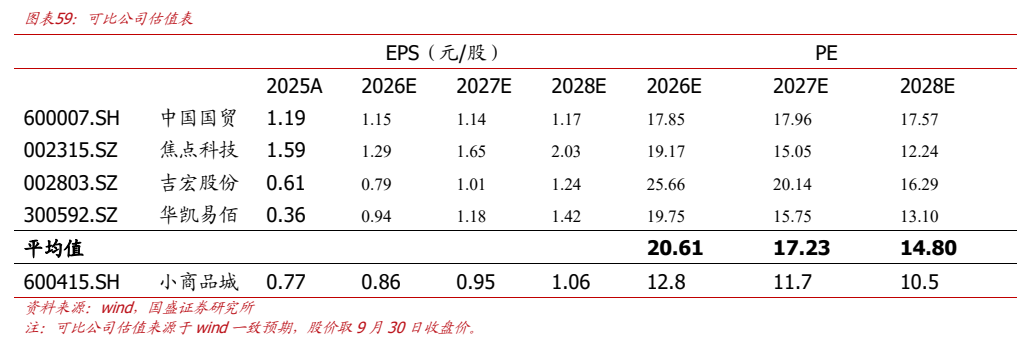
- 盈利预测与评级:预计2026-2028年营业收入232.8/268.5/307.6亿元,同比+16.8%/+15.3%/+14.6%;归母净利润47.3/52.1/57.9亿元,同比+12.6%/+10.1%/+11.2%,对应P/E 12.8/11.7/10.5倍、ROE 19.4%/20.0%/20.8%;预测不计入五区南收入与H股发行摊薄。
论述逻辑
- 义乌制度筑基(1982年“一号通告”→2011年国贸综改试点→2013年首创1039并推广至39个市场→2024年12月国务院批复新一轮改革)→ 供给端产业带集聚(28个大类、超220万种商品、带动210万家中小微企业、快递单价约为浙江均值一半)叠加需求端全球买家放量(贸易覆盖233个国家和地区、2026H1出口4207.2亿元/+17.3%)→ 供需共振使交易持续向义乌集聚 → 市场经营进入量价齐升与扩容周期(租金动态调整上浮5.5%、六区选位费前置收款、五区南接力)→ 贸易服务成为第二曲线(Chinagoods注册买家超586万、义支付跨境交易额60亿美元、出海78个项目)→ 业绩与股东回报同步上台阶(2025年归母净利42.0亿元、分红率65.2%)→ 维持“买入”评级。
关键展望
- 公司2026年计划跨境支付交易额新增100亿美元以上,但报告风险提示中明确义支付2026H1交易额同比持平,全年目标兑现存在不确定性。
- 五区南项目计划2026年内全面开工、2029年底前投入运营;报告判断若沿用六区“写字楼预售+选位费前置收款”模式,招商与选位费收取或早于2029年投运,且有望覆盖前期资本开支,接力六区成为未来3-5年重要扩容增量。
- H股发行推进中,募资用途包括海外分市场、海外展厅、海外仓与义支付海外金融及支付牌照;招股书披露三至五年目标为海外分市场20个、海外展厅40间、海外仓40个、海外牌照及/或注册10项。
- 选位费预计在2025H2-2028H1间均匀确认,利润确认预计在年度间均匀分布;盈利预测假设2026-2028年有效税率23.50%,且不计入五区南收入与H股发行摊薄。
- 分红方面,公司提出稳步提升现金分红比例,预计2026年分红率不低于2025年的65%(对应当前股息率5%),报告预期未来三年有望延续稳定分红。
- 风险提示:外贸环境波动,选位费确认节奏与假设不一致,新业务不及预期,五区南等项目总投资超96亿元的资本开支与项目回报风险,以及测算误差风险。
推荐标的
- 小商品城(600415.SH):买入(维持),2026年9月30日收盘价11.08元,总市值60,757.84百万元、总股本5,483.56百万股;预计2026-2028年归母净利47.3/52.1/57.9亿元(同比+12.6%/+10.1%/+11.2%),对应P/E 12.8/11.7/10.5倍、P/B 2.5/2.3/2.2倍;理由是市场经营稳健增长、六区开业回笼现金、贸易服务与品牌出海打开成长空间。
关键图表
图1. 图表 1: 公司总市值与归母净利润(2002 年至今):2025 年市值新高由盈利驱动
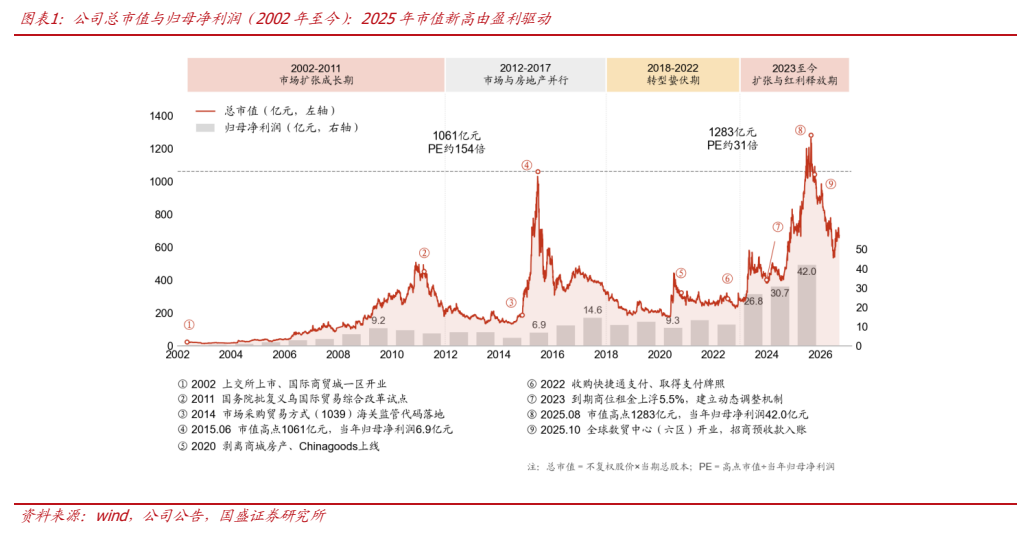
图2. 图表 6: 公司归母净利润及增速
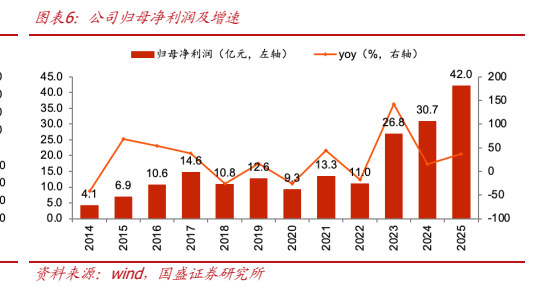
图3. 图表 12: 义乌市场采购贸易出口额及占出口比重
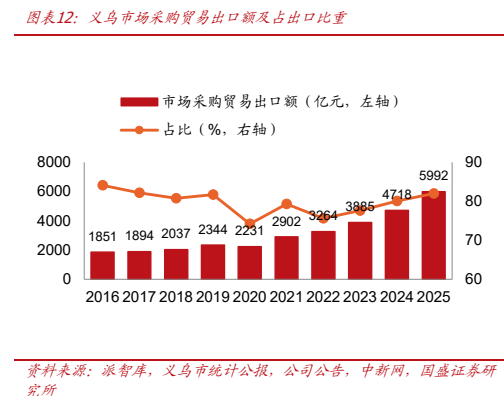
图4. 图表 17: 义乌市场商户结构(%,2025 年末)
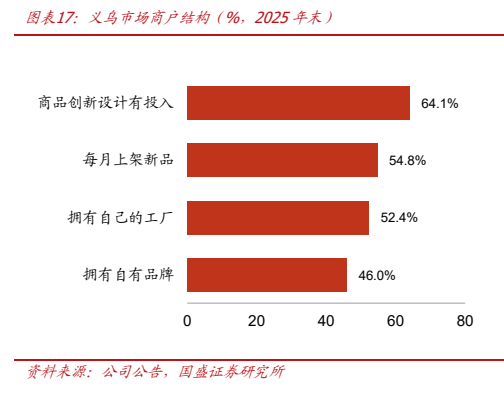
图5. 图表 22: 来义外商人次(万人次)

图6. 图表 27: 2026 年义乌累计进出口(亿元)
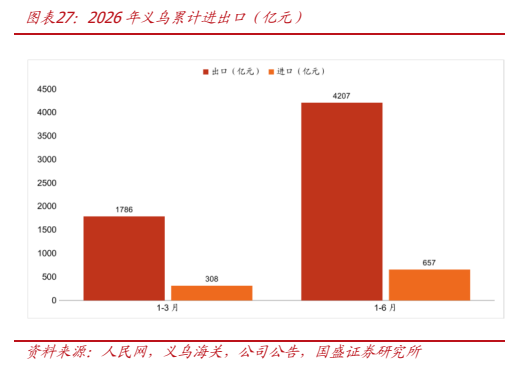
图7. 图表 33: 分部利润总额:2025 年 vs 2026H1
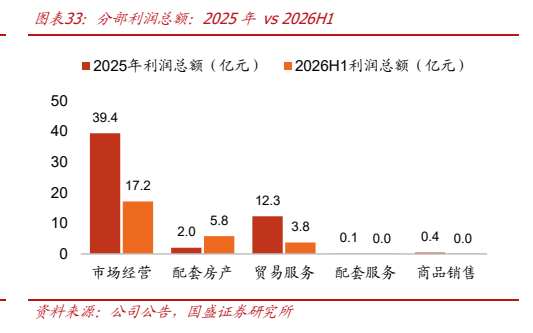
图8. 图表 38: 全球国际贸易综合服务平台行业排名(按 2025 年商品交易总额)
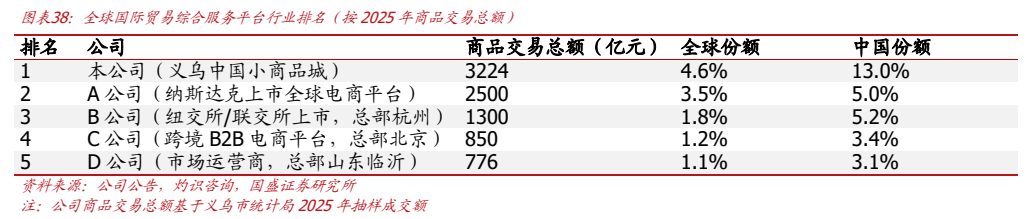
图9. 图表 43: 贸易服务收入结构(IFRS 口径,亿元)

图10. 图表 48: 义支付的服务要素
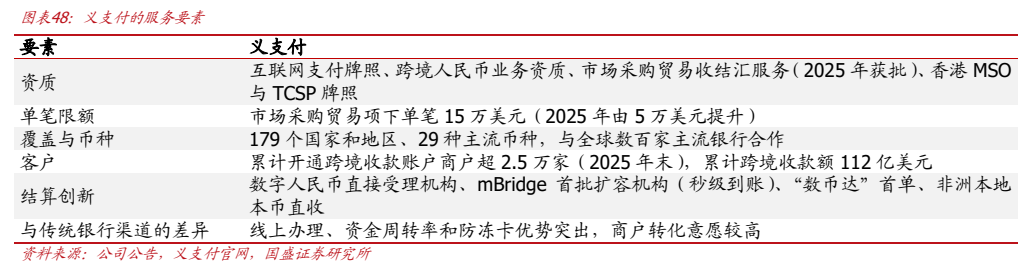
图12. 图表 59: 可比公司估值表