德意志银行:德银 油轮:26年第三季度每季前瞻:原油油轮的最佳选择利率
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行发布2026年第三季度油轮季度前瞻,认为地缘驱动的扰动对原油轮吨海里需求的正面影响更大,年内原油轮运价持续跑赢成品油轮。 中东海湾原油外流超预期,沙特因东西管道受损与胡塞对红海航道的封锁而增加经霍尔木兹海峡附近的出口;但中东成品油出口仍较冲突前2月均值低约66%,随着原油流经全球炼厂体系,成品油轮年底前存在“补涨”潜力。 9月29日三艘油轮遭“不明投射物”袭击,美伊外交谈判破裂,有报道称美国可能在中期选举后恢复对伊军事打击,报告认为扰动水平不会缓解,将持续抬高原油轮平均运价的底部。 运价方面,现代VLCC一年期期租已超20万美元/天、现代Suezmax接近15万美元/天;VLCC、Suezmax、Aframax五年船龄二手资产价值平均同比上涨49%,LR2、LR1、MR平均上涨28%。 原油轮订单/船队比约28%(VLCC约33%)、成品油轮约20%,报告判断当前运价处于“甜蜜期”,未来随交付推进存在正常化可能,运价将保持波动并呈“平台期”而非长期上行。 个股方面维持INSW买入评级、12个月目标价由107美元上调至120美元/股,维持STNG买入评级、目标价102美元/股(股价为我们NAV/股估计的85%)。
主要观点
- 地缘驱动的扰动对原油轮吨海里需求正面影响更大,年内原油轮运价持续跑赢成品油轮。
- 中东海湾原油外流超预期,沙特因东西管道受损及胡塞对沙特关联船舶的封锁,增加经霍尔木兹海峡附近的出口。
- 中东成品油出口仍较冲突前2月均值低约66%;美国中央司令部7月中重设的封锁使非伊朗原油更顺利出海,转船(船对船)活动是出口的关键驱动。
- 随着更多原油进入全球炼厂体系,成品油轮存在“补涨”交易潜力,年底前出口量有望增加。
- 美国能源部SPR交换计划招标:炼厂先从SPR提取原油、未来加溢价归还,若未来为履约补库而进口原油,将令原油轮吨海里需求在当前扰动峰值之后仍保持强劲。
- 9月29日三艘油轮遭“不明投射物”袭击、前一日霍尔木兹海峡附近另有油轮被击中;美伊外交谈判破裂,有报道称美国可能在中期选举后恢复对伊军事打击,伊朗官员称“完全准备好恢复战争”。
- 胡塞武装夺取也门全部红海海岸线,继续封锁沙特关联油轮通过曼德海峡,并向沙特红海港口延布发动导弹袭击;沙特已修复东西管道并恢复经延布出口,但关键固定能源基础设施仍面临袭击风险。
- INSW:维持买入评级,12个月目标价上调至120美元/股(此前107美元,变动12%),依据是股价高于NAV/股估计,且地缘与贸易扰动对原油轮市场有超比例正面影响。
- STNG:维持买入评级和102美元/股的12个月目标价,当前股价为我们NAV/股估计的85%;按运价预估,三季度环比二季度走弱,但进入四季度运价动能强劲、上修存在上行空间。
- 期租费率近数周大幅上涨:现代VLCC一年期期租已超20万美元/天、现代Suezmax接近15万美元/天,更多公司或通过锁定一年或多年期租来降低经营风险。
- 五年船龄二手资产价值上行:原油轮重点船型(VLCC、Suezmax、Aframax)平均同比上涨49%,成品油轮重点船型(LR2、LR1、MR)平均上涨28%。
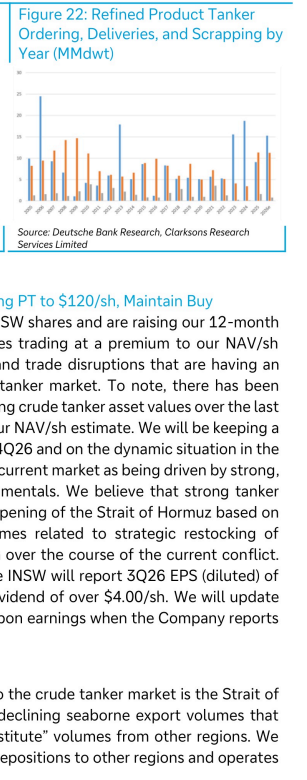
- 原油轮订单/船队比约28%(VLCC约33%)、成品油轮约20%;当前运价因中东贸易高风险而处于“甜蜜期”,未来存在正常化可能,运价将波动但呈“平台期”而非长期上行,TCE坚挺下资产负债表稳健、分红健康的油轮股票将吸引更短周期和收益型投资者。
论述逻辑
- 地缘扰动升级(胡塞封锁曼德海峡、东西管道受损、美伊谈判破裂及9月29日油轮遇袭)→ 中东原油以超预期规模经霍尔木兹等方向外流、吨海里需求扩张,原油轮运价跑赢成品油轮 → 但中东成品油出口仍较战前2月均值低约66%,原油进入炼厂价值链后将带动年底前成品油出口回升,成品油轮存在“补涨”空间 → 美方可能在中期选举后恢复对伊军事打击、伊朗称已为恢复战争做好准备,扰动短期难缓解,原油轮平均运价底部被持续抬高 → 期租与二手资产价格同步走强(现代VLCC一年期期租超20万美元/天;原油轮重点船型5年二手价值同比+49%、成品油轮+28%)→ 原油轮订单/船队比约28%(VLCC约33%)、成品油轮约20%,随交付推进未来数年存在运价正常化可能 → 因此当前是运价“甜蜜期”,呈波动“平台期”而非长期上行,TCE坚挺下资产负债表稳健、分红健康的油轮股票将获短周期与收益型投资者青睐,当前自由现金流和股息率将暂时缓解市场对订单簿的长期担忧 → 操作上上调INSW目标价至120美元/股(维持买入),维持STNG 102美元/股目标价与买入评级。
关键展望
- 按运价预估,三季度运价环比二季度走弱,但进入四季度动能强劲,运价上修存在上行空间。
- 原油经炼厂价值链传导,年底前炼厂开工与出口应回升,成品油轮存在“补涨”情景。
- 有报道称美国可能在中期选举后恢复对伊军事打击,伊朗官员称“完全准备好恢复战争”,未来数周至数月扰动难消。
- 基于当前交付计划与地缘背景,未来数年存在运价正常化可能;运价预计保持波动,呈“平台期”特征而非长期上行趋势。
- 霍尔木兹海峡持续重新开放应是运价的净利好,尤其是在“重开”初期与补库周期阶段。
- 补库周期将对2027年成品油轮需求形成支撑。
- 风险:对俄罗斯或中东能源基础设施袭击升级将减少可供炼厂加工的原油及可供出口的成品油量;高能源价格可能通过经济放缓或自愿配给造成需求破坏;订单簿增长可能令股票投资者展望更谨慎。
推荐标的
- International Seaways(INSW.N):维持买入,12个月目标价由107美元上调至120美元/股(变动12%);近期股价110.14美元(9月30日)。依据:股价高于NAV/股估计,地缘与贸易扰动对原油轮市场有超比例正面影响。
- Scorpio Tankers(STNG.N):维持买入与102美元/股的12个月目标价;近期股价83.70美元(9月30日)。依据:股价为我们NAV/股估计的85%;三季度环比走弱但四季度运价动能强劲、存在上修空间,且年底前成品油轮存在“补涨”潜力。
关键图表
图1. 原油油轮现货TCE运费率(美元/天)

图2. VLCC现货TCE运费率
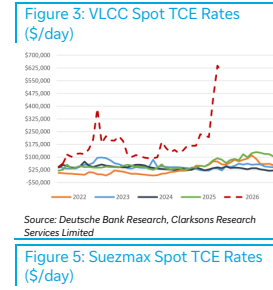
图3. 苏伊士型油轮现货TCE运费率
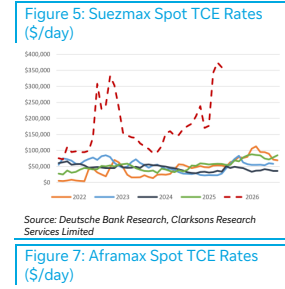
图4. 阿芙拉型油轮现货TCE运费率
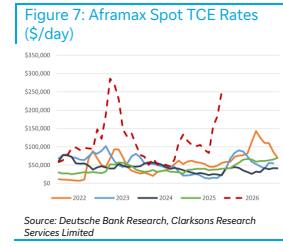
图5. 原油油轮一年期期租租金(美元/天)
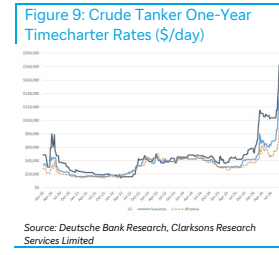
图6. 原油油轮5年船龄二手资产价值(百万美元)
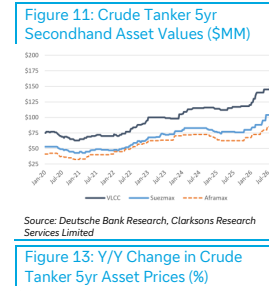
图7. 成品油轮5年船龄二手资产价值(百万美元)
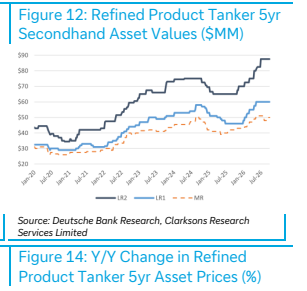
图8. 成品油轮5年船龄资产价格同比变化(%)
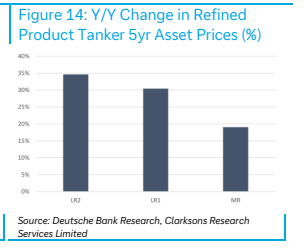
图9. 成品油轮船队船龄与OB/F比率按年份对比
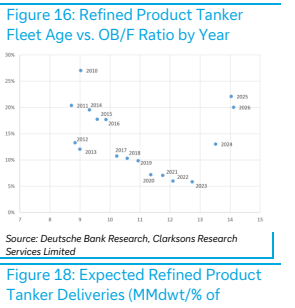
图10. 预期成品油轮交付量(百万载重吨/%)
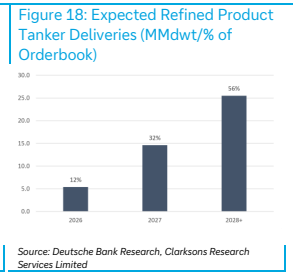
图11. 成品油轮当前年份累计交付量与历史区间对比(百万载重吨)
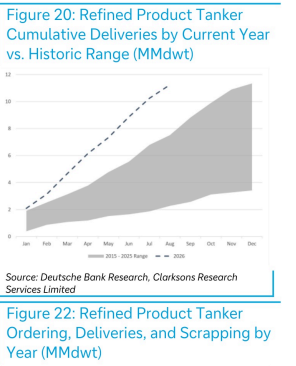
图12. 成品油轮按年份订造、交付与拆解量(百万载重吨)