高盛 恒瑞医药(600276):SHR 1139EADV 的II 期读数揭示了差异化的疗效 安全性 便利性特征
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
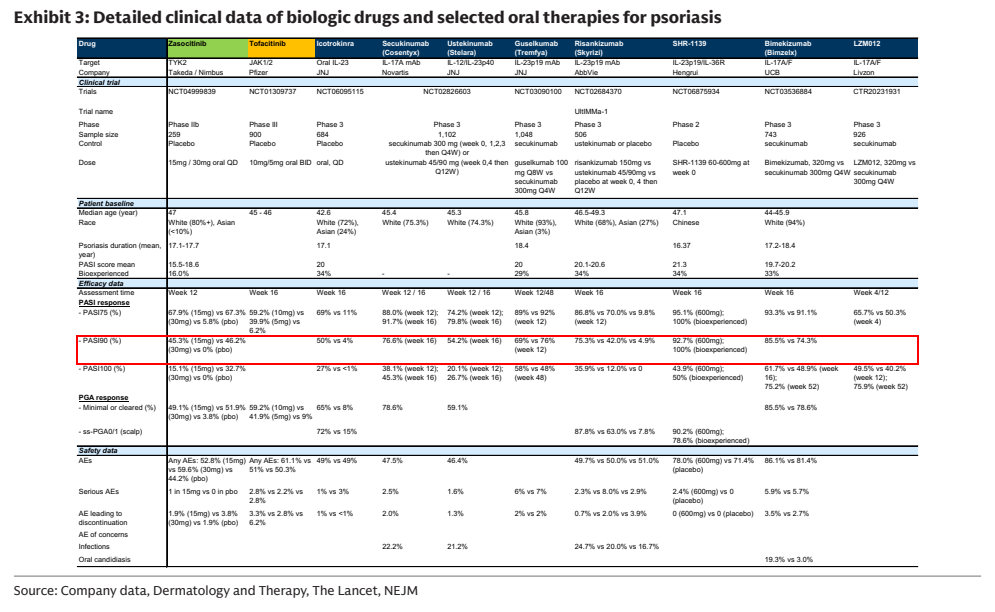
恒瑞医药在 EADV 2026 公布了潜在同类首创 IL-23p19/IL-36R 双特异性抗体 SHR-1139 的 II 期银屑病数据:600mg 组第 16 周 PASI75/PASI90/PASI100 分别为 95.1%、92.7%、43.9%,生物制剂经治患者 PASI75 与 PASI90 均达 100%、PASI100 达 50%。 安全性初报令人鼓舞,总体不良事件率与安慰剂大致相当(表中 78.0% vs 71.4%),严重不良事件发生率仅 2.4%,600mg 组无因不良事件停药病例。 高盛认为该资产兼具 IL-23 类安全性、接近 IL-17 类疗效、经治患者疗效一致性与潜在行业领先的给药便利性(有望一年给药一次或两次),在银屑病生物制剂中具备 BIC 潜力。 管理层已就全球 III 期方案与 FDA 启动讨论,提示独立全球开发可能,同时该资产的差异化特征保留了有意义的 BD 期权。 报告同时强调平衡结论:600mg 疗效需全球复制、剂量-反应关系未完全确立、六个月给药证据强于一年一次、ADA 与长期感染数据仍待观察;口服 IL-23(icotrokinra PASI90 约 50%)与生物制剂预计将服务不同严重程度的患者分层。 高盛维持恒瑞医药买入评级,12 个月目标价 Rmb73.86,基于仿制药业务 Rmb39.3bn(5 年退出 P/E 10x)加创新药风险调整 DCF Rmb390.7bn(WACC 9.0%、终端增长率 3%)。
主要观点
- SHR-1139 II 期数据(600mg 组,第 16 周):PASI75 达 95.1%、PASI90 达 92.7%、PASI100 达 43.9%;生物制剂经治患者 PASI75 与 PASI90 均为 100%、PASI100 为 50%,疗效与主流生物制剂相比具有竞争力
- 高盛认为 SHR-1139 在银屑病生物制剂中展现出 BIC(同类最佳)潜力,定位为兼具 IL-23 类安全性、接近 IL-17 类疗效与潜在行业领先给药便利性的免疫学资产
- 经治患者的高响应与机制假设一致:IL-36 抑制可能压制 IL-23/Th17 轴之外的炎症放大通路,但因亚组样本小,高盛视为假设生成信号而非耐药人群疗效的确定证据
- 安全性初报令人鼓舞:总体不良事件率与安慰剂大致相当(表中 600mg 组 78.0% vs 安慰剂 71.4%),严重不良事件发生率仅 2.4%,无因不良事件停药
- 给药便利性是差异化亮点:SHR-1139 有望实现一年一次或两次给药;目前六个月一次给药的证据强于一年一次,若获验证将进一步缩小与口服药的便利性差距
- 全球化与 BD 双路径:管理层已就全球 III 期方案与 FDA 启动讨论,提示独立全球开发潜力;高盛继续认为该资产具备有意义的 BD 期权价值
- 竞争格局判断:口服 IL-23(icotrokinra 报告 PASI90 约 50%)与生物制剂将服务不同患者分层——口服药拓展轻症可及性,中重度患者追求更深更持久的皮肤清除仍依赖生物制剂;SHR-1139 的 PASI90 92.7% 显著高于口服数据
- 行业经验表明最大皮肤清除不必然带来市场领导地位:Bimzelx 第 16 周 PASI100 达 62%(vs Skyrizi 36%、Cosentyx 45%),但口腔念珠菌感染副作用(临床研究中约 19%)使其仍是相对较小的玩家,因此安全性是 SHR-1139 长期竞争力的关键组成部分
- 差异化生物学支持更广适应症潜力:同时靶向 IL-23p19 与 IL-36R 有望带来更强更持久的疾病控制,IL-36 成分可将机会扩展至泛发性脓疱型银屑病(generalized pustular psoriasis)及其他中性粒细胞驱动的炎症性疾病
- 结论保持平衡:II 期存在明确局限——600mg 疗效需全球复制、剂量-反应关系未完全确立、ADA 与长期感染数据未出,II 期结果需在更大样本研究中确认
- 评级与估值:恒瑞医药为买入评级,12 个月目标价 Rmb73.86,由仿制药业务 Rmb39.3bn(基于 5 年退出 P/E 10x)与创新药风险调整 DCF Rmb390.7bn(WACC 9.0%、终端增长率 3%)构成
- 关键风险五项:NRDL 纳入后创新药放量放缓、关键后期研发项目失败风险、全球化扩张的研发与管理费用高于预期、仿制药与创新药降价超预期、license-out/出海进度低于预期
论述逻辑
- 事件起点:恒瑞在 EADV 2026 公布 SHR-1139(潜在同类首创 IL-23p19/IL-36R 双特异性抗体)的 II 期银屑病数据
- 疗效证据 → 600mg 组第 16 周 PASI90 92.7%、经治患者 PASI90 100%,高盛据此认为该资产在银屑病生物制剂中具备 BIC 潜力
- 机制解释 → IL-36 抑制可压制 IL-23/Th17 轴之外的炎症放大通路,与经治患者高响应相符,但因亚组样本小,仅定性为假设生成信号
- 安全性证据 → AE 与安慰剂大致相当、SAE 仅 2.4%,叠加一年 1-2 次给药的便利性 → 形成“疗效-安全性-便利性”差异化组合
- 行业经验校准 → Bimzelx 疗效更优却因口腔念珠菌感染(约 19%)规模有限 → 说明单靠最大皮肤清除不保证市场领导地位,安全性是长期竞争力的关键,需更长随访验证 IL-36 相关与罕见感染风险
- 公司动作 → 管理层就全球 III 期方案与 FDA 启动讨论 → 推导出独立全球开发与 BD 期权两条价值路径
- 风险平衡 → II 期样本与设计局限(疗效需全球复制、剂量-反应未确立、ADA/感染数据未出)→ 结论保持审慎,III 期为关键验证窗口
- 投资结论 → 若 III 期在解决不确定性的同时保持迄今观察到的疗效与便利性,SHR-1139 有望成为差异化下一代银屑病生物制剂与恒瑞组合中更广的免疫学资产 → 支撑买入评级与 Rmb73.86 目标价
关键展望
- 全球化推进:管理层已就全球 III 期方案与 FDA 启动讨论,报告视其为潜在独立全球开发的信号
- III 期关键观察点:剂量选择、给药频率、免疫原性与长期感染监测;报告未给出 III 期数据读出的具体时间窗口
- ADA(抗药抗体)数据待披露:鉴于 Fc 改造与拟议的延长给药间隔,该数据被视为重要
- 给药间隔验证:六个月一次给药目前的证据强于一年一次给药;若六个月给药获验证,SHR-1139 可进一步缩小便利性差距
- 600mg 疗效结果的全球复制是 III 期需要解决的首要不确定性
- 条件性展望:若 III 期在解决上述不确定性的同时保持迄今观察到的疗效与便利性,SHR-1139 有望成为差异化的下一代银屑病生物制剂及恒瑞组合中更广泛的免疫学资产
推荐标的
- 恒瑞医药(Hengrui Medicine, 600276.SS):买入(Buy),12 个月目标价 Rmb73.86,理由为 SHR-1139 差异化的疗效-安全性-便利性组合及免疫学资产与全球化/BD 期权价值
- 目标价构成:仿制药业务长期退出 P/E 估值 Rmb39.3bn(基于 5 年退出 P/E 10x)+ 创新药风险调整 DCF Rmb390.7bn(基于 WACC 9.0%、终端增长率 3%)
- 目标价历史表最近一次记录(20-Aug-26):目标价 Rmb73.86,收盘价 Rmb49.50
- 报告未对恒瑞医药以外的其他公司给出评级;其评级相对覆盖宇宙(含 3SBio Inc.、Innovent Biologics、Kelun Biotech、Zai Lab (ADR) 等公司)确定
关键图表
图1. 主要生物制剂治疗银屑病的关键疗效/安全性数据对比
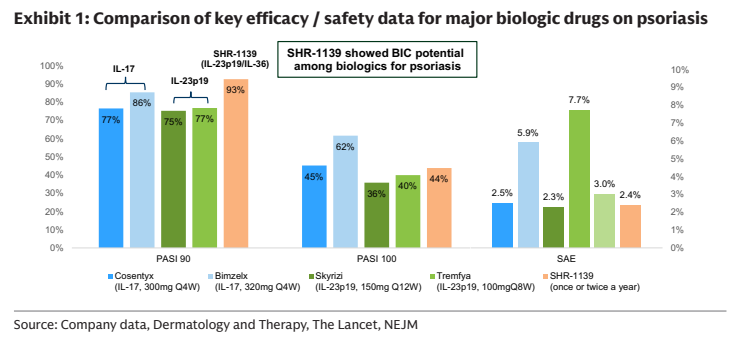
图2. 生物制剂及部分口服疗法治疗银屑病的详细临床数据