摩根士丹利:大摩 中国移动(0941.HK)2026年二季度业绩:中期股息保持稳健
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利就中国移动(0941.HK)2026年二季度业绩发布点评:服务收入同比下降4.8%至2328亿元人民币,调整后EBITDA同比下降7.9%至970亿元,净利润同比下降7.5%至496亿元,但剔除增值税影响后上半年净利润增长为正。 上半年资本开支同比增长4.5%,主要因算力资本开支前置(同比+71%),报告判断全年资本开支仍处于可控范围。 中期股息每股人民币2.51元(同比+0.3%),按港元计每股2.9003元(同比+5.5%),对应派息率69%。 公司全年指引为收入稳定增长、可比口径利润协同增长、派息率稳定至提升。 摩根士丹利维持Equal-weight评级与HK$80.00目标价,较8月13日收盘价HK$81.20隐含约-1%空间,并判断业绩与一致预期相符、未来12个月一致预期EPS大体不变。
主要观点
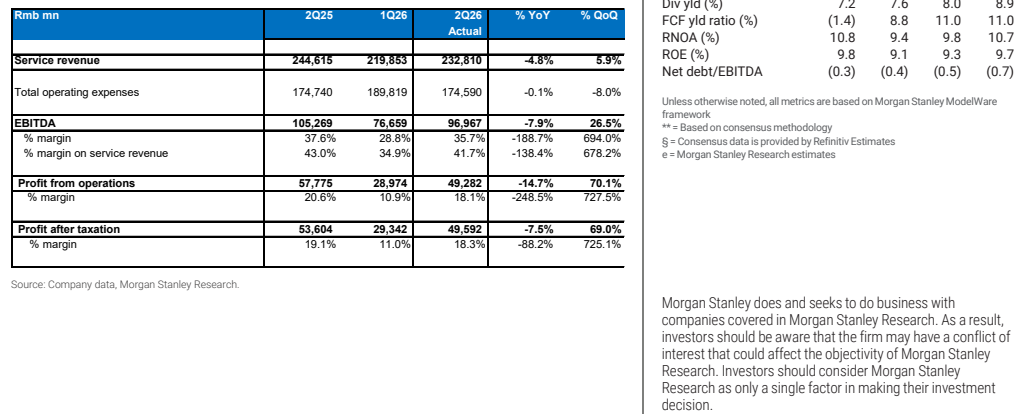
- 2Q26服务收入2328亿元人民币,同比下降4.8%、环比增长5.9%(2Q25为2446.15亿元)。
- 调整后EBITDA为970亿元,同比下降7.9%、环比增长26.5%;服务收入口径EBITDA利润率41.7%(2Q25为43.0%),总运营开支同比-0.1%至1745.9亿元。
- 净利润496亿元,同比下降7.5%、环比增长69.0%;剔除增值税影响后,1H26净利润增长为正。
- 1H26资本开支同比增长4.5%,主因算力(computing)资本开支前置、同比+71%;但全年资本开支仍可控。
- 中期股息每股人民币2.51元、同比+0.3%,或每股港币2.9003元、同比+5.5%,对应派息率69%。
- 公司全年承诺:收入稳定增长、可比口径利润协同增长、派息率稳定至提升。
- AlphaSignals业绩反应三维度:对论点影响不变、财务业绩与一致预期相符、未来12个月一致预期EPS方向大体不变。
- 评级Equal-weight(行业观点In-Line),目标价HK$80.00,较8月13日收盘价HK$81.20隐含-1%空间;52周区间HK$90.60-75.55,当前市值约2244.96亿美元。
- 估值方法:DCF模型,假设WACC 10.3%、终值增长率2%,净现金按50%折价;A股(600941.SS)目标价由H股目标价加30% A-H溢价推导,参照恒生中国AH溢价指数过去三年均值。
- 风险:上行包括5G采用快于预期、资本开支低于预期、竞争改善快于预期、5G相关运营开支低于预期;下行包括5G资本开支高于预期、5G定价监管干预、竞争再度加剧、更保守派息政策(A股另含A-H溢价扩张/收窄风险)。
- 报告涉及美国第14032号行政命令,美国人士可能被禁止购买报告中点名实体的某些证券。
关键展望
- 全年资本开支保持可控。
- 公司全年指引:收入稳定增长、可比口径利润协同增长、派息率稳定至提升。
- 未来12个月一致预期EPS方向大体不变。
- 后续验证点/风险:5G资本开支节奏、5G定价监管干预、竞争格局变化与派息政策取向;A股还需跟踪A-H溢价扩张或收窄。
推荐标的
- 中国移动A股(600941.SS):Equal-weight(评级日期2023/7/6,披露价格Rmb96.11);目标价由H股目标价加30% A-H溢价推导,资产结构与H股完全一致。
- 大中华电信行业覆盖(评级/披露价):中国电信(0728.HK,E,HK$4.54;601728.SS,E,Rmb6.43)、中国铁塔(0788.HK,O,HK$9.32)、中国联通(0762.HK,E,HK$6.27;600050.SS,U,Rmb4.30)、中国通信服务(0552.HK,E,HK$4.06)。
- 其他覆盖:中华电信(2412.TW,E,NT$136.00)、台湾大哥大(3045.TW,E,NT$108.50)、远传(4904.TW,O,NT$99.50)、VNET(VNET.O,O,US$7.43)、GDS(GDS.O,++,US$32.74)、HKT Trust and HKT(6823.HK,O,HK$12.43)、SUNeVision(1686.HK,O,HK$5.00)、HKBN(1310.HK,E,HK$6.02)、PCCW(0008.HK,E,HK$5.36)。
关键图表
图1. 中国移动2025年二季度业绩摘要