摩根大通 中国、香港月度总结(2026年9月):逆风加剧,政策预期尚存
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月,在美联储限制性政策立场、科技贸易摩擦加剧以及国内宏观数据持续偏弱的背景下,中国及香港市场情绪走弱。 MSCI中国指数、MSCI香港指数及恒生指数当月分别下跌4.8%、4.3%和3.8%,沪深300、创业板指和科创50按美元计价分别下跌5.6%、8.6%和9.0%。 中国AI概念股未跟随同期美股AI反弹步伐,主因光模块出口潜在限制担忧及国产化企业下半年盈利预期转向谨慎。 国内8月固定资产投资同比下降10.6%,新增贷款仅600亿元创二十余年同月新低,A股日均成交额回落至约1.8万亿元人民币。 月末国务院释放稳增长与稳楼市信号,并于9月29日推出房贷补贴政策,推动地产与消费板块情绪修复。 摩根大通定量宏观指标显示中国与香港经济周期均放缓至“减速”阶段,但在基准情景下仍给予MSCI香港指数2026年底16,500点的目标位,隐含17%的上涨空间。
主要观点
- 9月中国与香港主要股票指数全线承压回落,科技成长板块跌幅居前。
- 中国AI概念股与美股AI走势背离,贸易摩擦风险扩散至先进制造业出口板块。
- 国内8月多项宏观数据表现低迷,但月末房贷补贴举措带来政策边际改善预期。
- MSCI中国指数医疗保健板块逆市上扬,材料与工业板块表现垫底。
- 跨境监管重点聚焦离岸信托与香港保险相关收入的税务征管,引发家族架构调整担忧。
- MSCI中国与MSCI香港估值均低于10年均值水平,市场一致预期2026年盈利双位数增长。
- 南向资金9月大幅净流入610亿港元,同时股票卖空比例升至19.1%。
- 香港8月出口同比强劲增长53.0%,但外贸逆差达712亿港元且失业率小幅升至3.8%。
论述逻辑
- 美联储限制性高利率环境叠加中美科技监管风险升温,导致海外风险偏好承压,并切断了国内AI产业链对美股AI行情的映射。
- 国内8月投资深度负增长(-10.6%)及信贷增量创二十余年新低(600亿元),引发内需疲软和A股成交萎缩至约1.8万亿元人民币的低谷。
- 月末国务院稳增长表态及9月29日全国房贷补贴落地,带来政策托底预期,促使地产与防御性公用事业板块估值修复。
- 香港宏观周期落入减速阶段,叠加离岸财富税务监管扰动,促使策略配置从离岸保险转向香港本地银行、从高估值地产转向稳健商业地产。
关键展望
- 预计9月份国内财政落地将加快,以对冲2026年下半年的经济增长压力。
- 摩根大通Karl Chan预测2026年香港住宅价格将上涨10-15%,但下半年升幅可能因资本管制及美联储利率政策而有所收窄。
- 基准情景下摩根大通对MSCI香港指数2026年底的目标位为16,500点,对应17%的潜在上涨空间。
- 虽然政策预期升温,但摩根大通认为政府出台大规模经济刺激计划的紧迫性并不高。
推荐标的
- 中银香港(BOCHK):金融板块首选标的,因应对离岸财富监管不确定性而由友邦保险(AIA)调换转入。
- 太古地产(Swire Properties):地产板块首选标的,因应对离岸财富监管不确定性而由新鸿基地产(SHKP)调换转入。
- 创科实业(Techtronic Industries / Tectronic):保留在首选名单中,主要受益于美国需求韧性以及邻近AI带来的业务上行期权。
关键图表
图1. 过去一个月各指数及板块美元回报率(%)
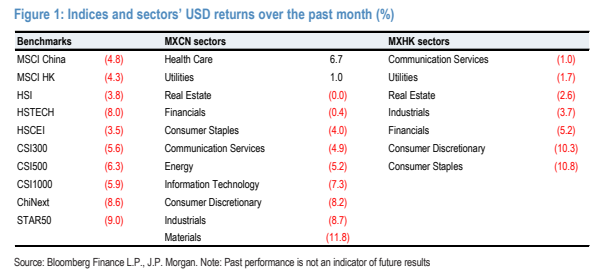
图2. 摩根大通中国QMI与MSCI中国同比回报率

图3. 基于中国QMI的月度商业周期
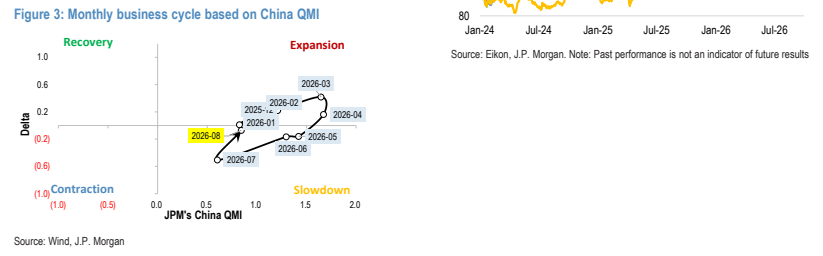
图4. MSCI中国及香港:未来12个月远期每股收益
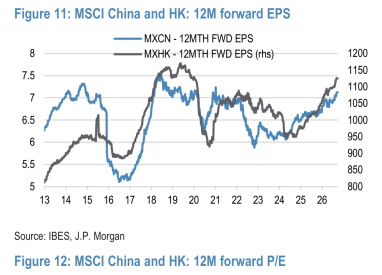
图5. 历年南向资金净流入
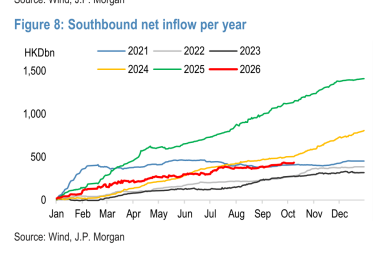
图6. MSCI中国及香港:未来12个月远期市盈率

图7. 分行业南向资金净流入
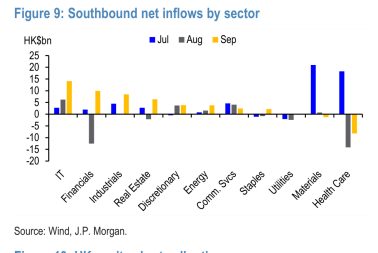
图8. MSCI中国科技板块未来12个月每股收益修正:EPS上调有限

图9. 港股沽空比率
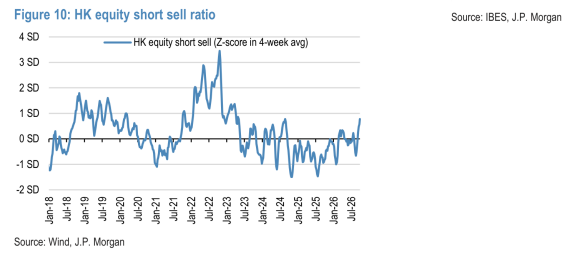
图10. 香港:中原城市租金指数
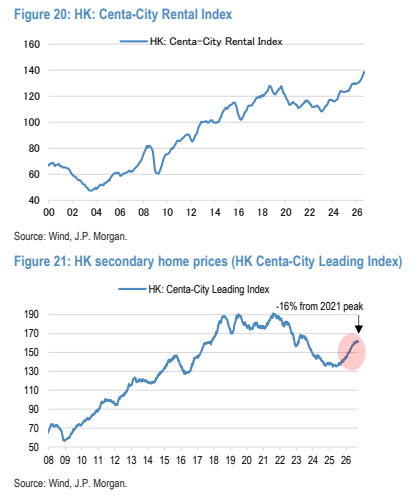
图11. 香港住宅房屋价格指数
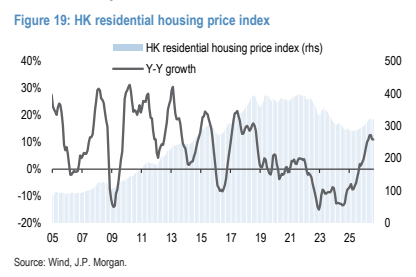
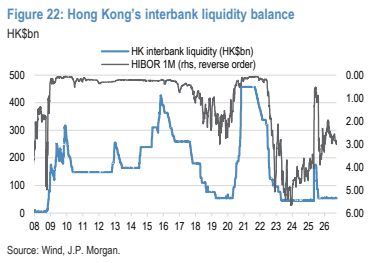
图12. 香港银行间流动性结余