瑞银 美光科技(MU.US)26财年第四季度(8月)前瞻:随着争论转向周期持续时间,基本面继续趋紧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在美光FQ4:26(8月)前瞻中维持Buy评级和US$1,625.00目标价,认为尽管股票仍在动能与周期持续时间之间拉锯,基本面继续改善,最新核查指向供需缺口持续到C2027仍扩大。 报告估计FQ4:26收入/EPS为$52.4B/$32.50,毛利率约87.6%,FQ1收入指引约$58-59B且毛利率环比升约100bps;DRAM履约率仍在~60%区间,服务器DDR bit需求C2027同比增长~80%,服务器+存储SSD bit需求可能>100% Y/Y。 由于LTA细节已披露并开始抑制上行空间,瑞银认为投资者焦点应转向需求持续性与资本回报,CHIPS Act相关回购限制12/9/26解除后,预计FQ2:27(Feb)开始季度回购约$20B并快速升至$40-50B/Q。 瑞银再次上调盈利预测,C2027/28/29E EPS约为$212/$277/$219,目标价对应约8x NTM P/E应用于C2029E EPS约$219并折现1年,亦受C2028E退出约4.5x TBV/share支持。
主要观点
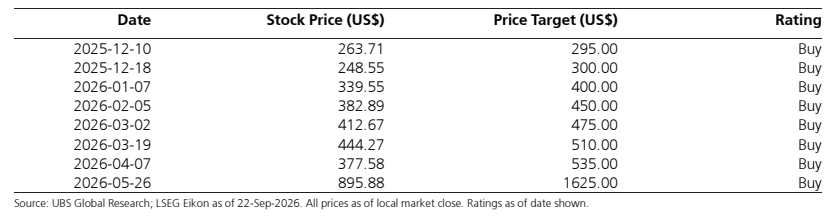
- 瑞银维持美光Buy评级与US$1,625.00目标价;9月22日收盘价US$1,096.16,目标价基于约8x NTM P/E与约4.5x C2028E退出TBV支撑。
- FQ4:26预计收入$52.4B、EPS $32.50,高于公司指引;毛利率约87.6%,约高于指引160bps,上行几乎全部来自更好价格。
- 预计FQ1收入指引约$58-59B,毛利率环比上升约100bps,显示公司下一季度指引仍偏强。
- 供需缺口到C2027继续扩大:DRAM履约率维持~60%区间,服务器DDR bit需求C2027同比~80%,服务器+存储SSD bit需求可能>100% Y/Y。
- DRAM细分预测:FQ4:26 DRAM收入$39.7B,bit +3% Q/Q、ASP +23% Q/Q;DDR收入约$36.2B、ASP +24% Q/Q,与CQ3合约价含LTA环比涨约26%基本一致;HBM收入$3.5B。
- NAND预测:FQ4:26收入约$12.7B,bit +4% Q/Q、ASP +23% Q/Q、成本/GB持平,与C3Q行业合约价含LTA环比涨约23%基本一致。
- 资本回报成为核心变量:CHIPS Act回购限制12/9/26解除,瑞银预计FQ2:27(Feb)起季度回购约$20B,并迅速升至$40-50B/Q,但公司可能不愿提前抢跑。
- 瑞银再次上调预测:C2027/28/29E EPS约$212/$277/$219,均显著高于当前Street;并认为即便C2H:28起公开市场定价跌约80%,周期低谷年化EPS仍高于美光下次可能指引的年化EPS。
论述逻辑
- 行业核查显示供需缺口到C2027继续扩大→DRAM履约率~60%、服务器DDR bit需求~80% Y/Y、服务器+存储SSD bit需求可能>100% Y/Y→LTA已披露并抑制数字上行→焦点转向需求持续性与资本回报→CHIPS Act回购限制12/9/26解除后,预计FQ2:27起~$20B/Q回购并快速升至$40-50B/Q→FQ4收入/EPS $52.4B/$32.50、GM ~87.6%且FQ1指引~$58-59B→上调C2027/28/29E EPS至~$212/$277/$219→即使周期另一侧定价跌~80%,低谷年化EPS仍高于下次指引→维持Buy与US$1,625 PT。
关键展望
- 近期验证点为FQ4:26业绩与价格驱动上行是否兑现,以及FQ1收入指引是否落在约$58-59B、毛利率环比升约100bps。
- 资本回报时间窗口为12/9/26后CHIPS Act限制解除,重点看FQ2:27(Feb)是否启动约$20B季度回购并向$40-50B/Q爬坡。
- 中期盈利验证点为瑞银C2027/28/29E EPS约$212/$277/$219相对Street的持续上修,以及C2028退出TBV/share约$360对估值的支撑。
- 定量研究评审显示行业结构六个月展望评分为5,监管/政府环境为3,过去3-6个月股票状况为5,相对共识下次EPS更新偏向正面惊喜,但未来三个月无催化剂。
推荐标的
- 美光科技(MU.US/MU.O):维持Buy,12个月目标价US$1,625.00;核心理由是FQ4:26收入$52.4B/EPS $32.50、GM约87.6%高于指引,C2027/28/29E EPS约$212/$277/$219仍高于Street,且回购放大了每股价值支撑。
关键图表
图1. 2026财年第四季度预测

图2. 美光科技及同业公司一年期远期市盈率历史

图3. 美光科技固定价格与浮动/公开市场平均售价及毛利率趋势
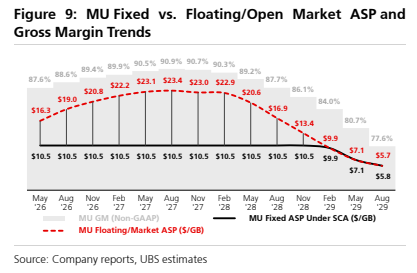
图4. 美光科技季度DRAM(不含HBM)出货量及市场份额

图5. 美光科技HBM与非HBM DRAM价格比率

图6. 美光科技年度HBM出货量及市场份额

图7. DRAM季度位元出货量
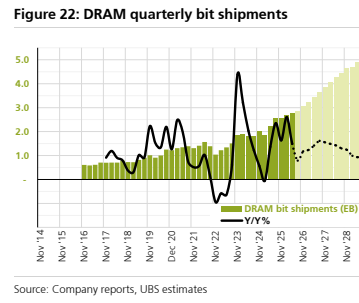
图8. 日期 股票价格(美元) 目标价格(美元) 评级