瑞银:花旗 恒瑞医药(600276.SH):2026财年创新药销售增速放缓
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
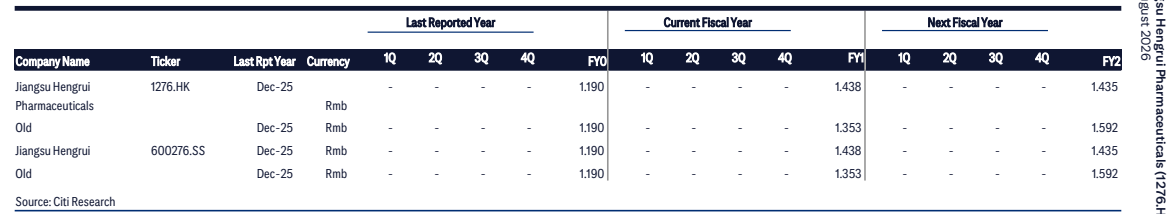
管理层建议改用ESOP目标作为创新药销售指引——2026/27/28年为192/240/300亿元(同比+17%/+25%/+25%),大幅偏离此前30%的FY26创新药增速指引。 花旗预计2H26总收入增速回升至11%(同比),受新适应症获批及NRDL纳入后放量支撑,但仍将2026/27/28收入预测下调7%/5%/6%,EPS分别调整+6%/-10%/-14%(模型计入Braveheart IPO约12亿元投资收益)。 评级维持买入,A/H股目标价由人民币123元/港元134元下调至人民币109元/港元119元。 对外授权收入1H26为14亿元(同比-28.6%),管理层预计3Q26收到BMS 6亿美元首付款,花旗模型2026年授权费36亿元(2025年为34亿元)。 管线层面,管理层预计2027–28年五大治疗领域有40+新获批,2H26将迎来多项关键肿瘤数据读出。
主要观点
- 1H26收入155亿元人民币(同比-2%)、净利润45亿元(同比+0.3%),低于Visible Alpha(VA)共识。
- 管理层建议参考ESOP目标作为创新药销售指引:2026/27/28年为192/240/300亿元(同比+17%/+25%/+25%),大幅偏离此前30%的FY26创新药销售指引。
- 花旗预计2H26总收入增速回升至11%(同比),受新适应症获批及NRDL纳入后销售放量支撑;但仍下调2026/27/28收入预测7%/5%/6%,EPS分别调整+6%/-10%/-14%,因模型计入2026年8月Braveheart IPO约12亿元投资收益。
- 维持买入评级,A/H股目标价由人民币123元/港元134元下调至人民币109元/港元119元。
- 2Q创新药收入增16.4%至88.1亿元;其中肿瘤创新药仅增2.6%至62.7亿元——瑞维鲁胺、达尔西利及新纳入医保的trastuzumab rezetecan的增长被竞争和NRDL降价部分抵消,成熟品种吡咯替尼、阿帕替尼和19K承压。
- 非肿瘤创新药销售大增74.0%至25.5亿元,由代谢产品线及ivarmacitinib、vunakizumab、recaticimab在NRDL纳入后的放量驱动。
- 仿制药销售下滑16.1%至51.4亿元,反映国家和地方集采、续约降价,以及公司主动将资源向创新药倾斜。
- 管线执行是亮点:管理层预计2027–28年五大治疗领域有40+新获批;1H26已实现7项产品/适应症获批、10项NDA/MAA受理、6项CDE突破性疗法认定、启动18项III期试验、10个新分子实体(NME)进入临床。
- 肿瘤管线关键进展:达尔西利获批用于HR+/HER2-早期乳腺癌辅助治疗;Retlirafusp alfa(PD-L1/TGF-βRII)作为全球FIC获批1L PD-L1+胃癌;trastuzumab rezetecan获批2L+ HER2+乳腺癌;HER3 ADC SHR-A2009在EGFR突变NSCLC III期达到主要终点。
- 代谢、免疫/呼吸与心血管布局:注射用ribupatide预计2027年初在中国上市、口服HRS-7535在2028年;拟启动IL-23p19/IL-36R SHR-1139 III期并将SHR-2173 pMN II期扩展至美国入组;Ruzinurad(URAT1)5月获批痛风和高尿酸血症;心脏肌球蛋白抑制剂HRS-1893中国NDA预计1H27提交。
论述逻辑
- 管理层随即把创新药指引口径切换为ESOP目标(隐含2026年仅+17%),低于此前30%的FY26指引,触发市场对增长预期的重估。
- 最终结论:维持买入但下调目标价至A/H股109元/119港元,支撑来自管线执行(2027–28年40+新获批)与授权收入(预计3Q26收到BMS 6亿美元首付款、2026年授权费36亿元)。
关键展望
- 2H26肿瘤关键数据读出:SHR-A1811(HER2 ADC)1L HER2 r/m BC III期;HRS-7058(KRAS G12C)2L+ KRAS G12C NSCLC II期;SHR-A2102(Nectin-4 ADC)宫颈癌II期、2L EGFRm NSCLC II期及HR+/HER2- BC I期;SHR-1826(c-MET ADC)2L+ NSCLC II期。
- 管理层预计3Q26收到BMS 6亿美元首付款。
- 代谢产品里程碑:注射用ribupatide预计2027年初在中国上市,口服HRS-7535在2028年推出。
- 心脏肌球蛋白抑制剂HRS-1893的中国NDA预计1H27提交。
- 管理层预计2027–28年五大治疗领域合计40+新获批,为中期增长验证点。
- 评级与目标价:维持买入,A/H股目标价人民币109元/港元119元(原123元/134元)。
关键图表
图1. 江苏恒瑞医药(1276.HK/600276.SS)
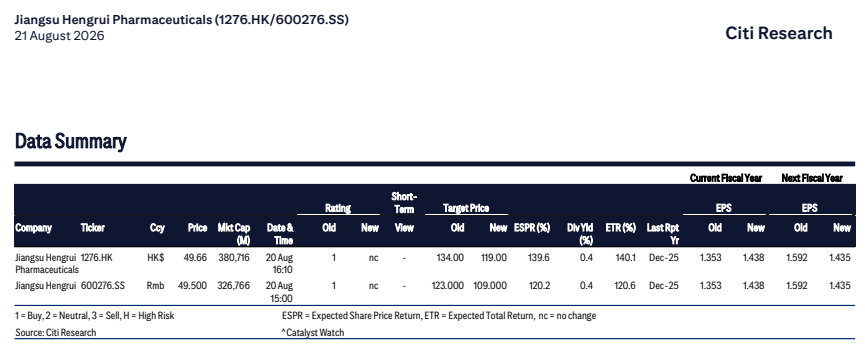
图2. 最近报告年度 当前财年 下一财年 BE