中原证券股份 银行传媒行业领涨A股小幅震荡 2026 10 12
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
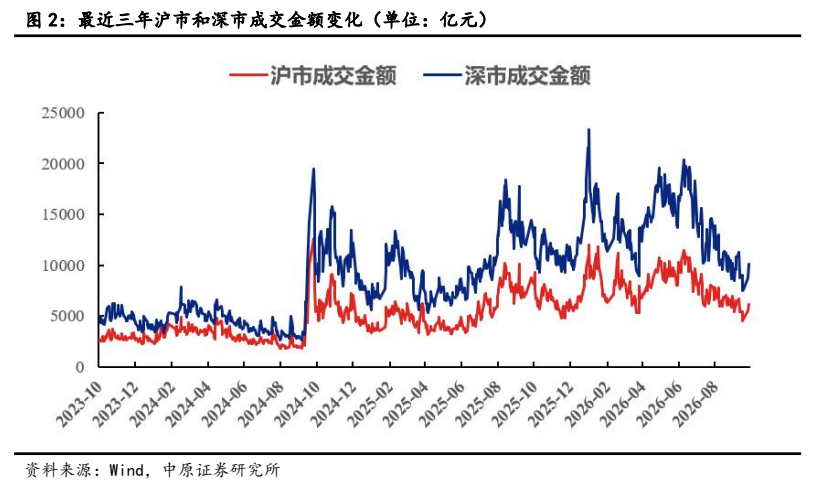
2026年10月12日,A股市场呈现冲高遇阻、小幅震荡整理的运行特征,沪指在3828点附近遭遇阻力。 当日两市成交金额为15510亿元,处于近三年日均成交量中位数区域上方。 行业表现方面,银行与传媒行业领涨,而贵金属、元件等行业表现较弱。 政策层面,中共中央、国务院印发《关于发展新质生产力的意见》,证监会释放稳预期信号,央行通过买断式逆回购维持流动性“量松价稳”。 预计后市上证指数将继续震荡整理,结构再平衡为核心特征。
主要观点
- A股市场冲高遇阻,沪指在3828点附近遭遇阻力后震荡回落。
- 两市成交金额为15510亿元,处于近三年日均成交量中位数区域上方。
- 银行与传媒行业表现较好,涨幅居前。
- 上证综指与创业板指数平均市盈率分别为16.76倍和41.69倍,处于近三年中位数上方。
- 央行通过买断式逆回购加量续作,维持流动性“量松价稳”。
- 9月制造业PMI连续两个月回升,经济景气水平边际改善。
论述逻辑
- 政策利好与流动性宽松支撑市场,但指数在关键点位遇阻,导致市场进入结构再平衡的震荡整理阶段。
关键展望
- 预计上证指数继续震荡整理,结构再平衡为核心特征。
- 短线建议关注传媒、银行、风电设备以及电网设备等行业。
推荐标的
- 报告未明确给出具体个股推荐标的,仅建议关注传媒、银行、风电设备及电网设备行业。
关键图表
图1. 表 1: A 股主要指数表现(单位:点)
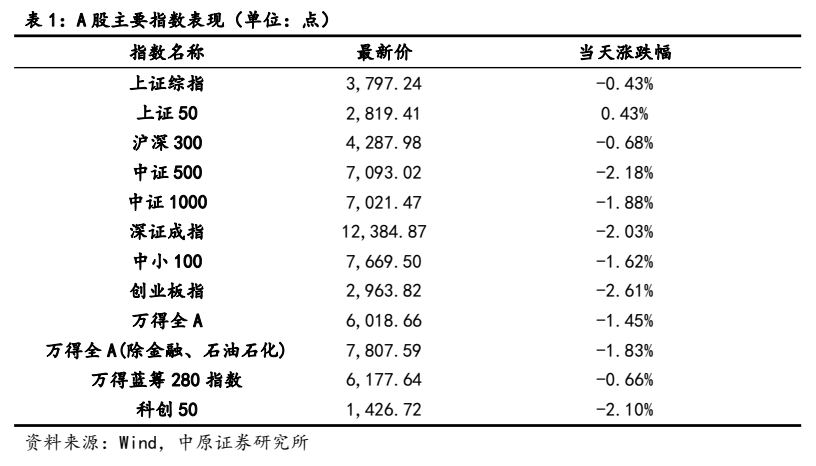
图2. 表 2: 港股主要指数表现(单位:点)
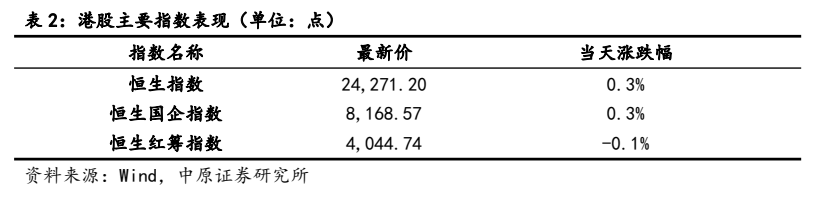
图3. 表 3: 中信一级行业全天涨跌幅分布情况(单位:点)
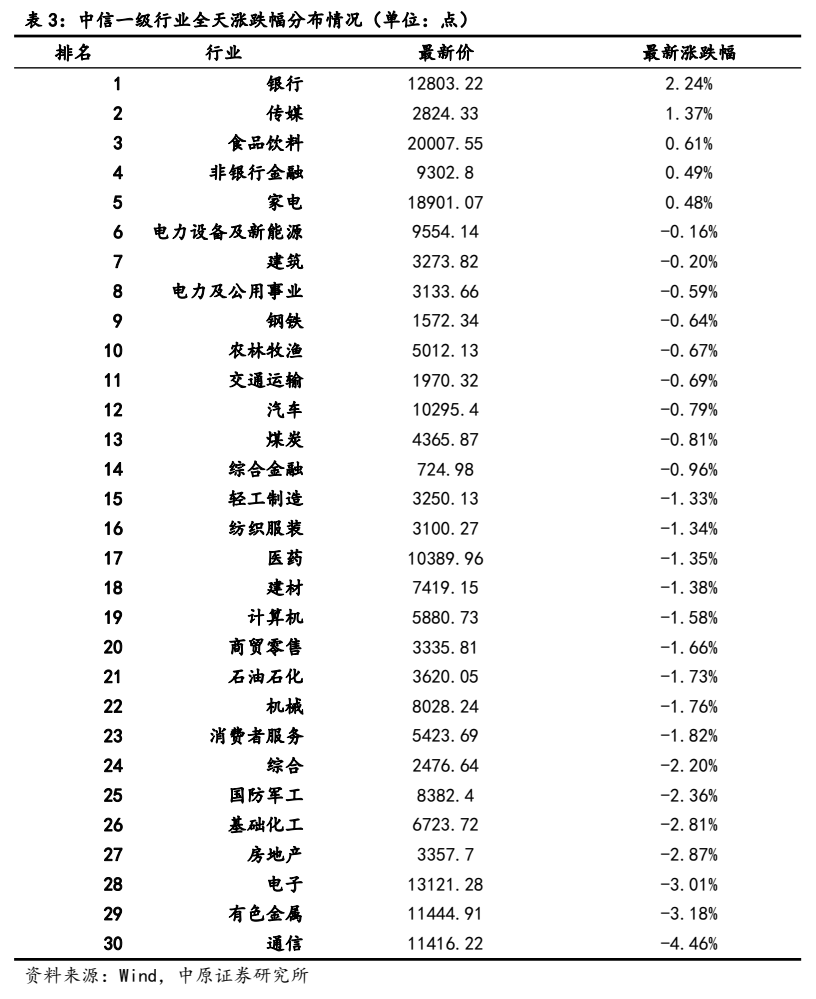
图4. 最近三年沪深两市平均市盈率变化(单位:倍)
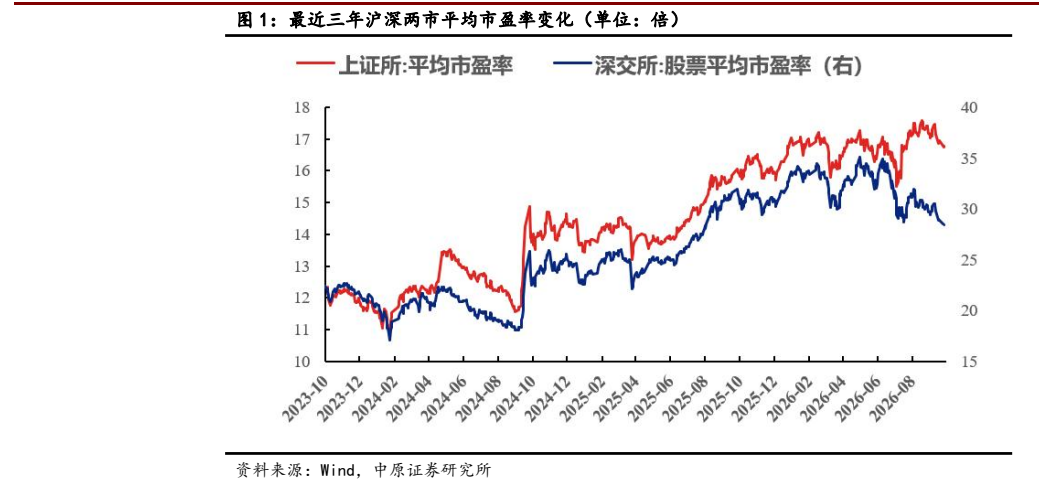
图5. 最近三年沪市和深市成交金额变化(单位:亿元)