摩根大通 资金流向与流动性:股票脆弱性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇跨资产资金流与仓位监测报告的核心结论是股票脆弱性上升:偏高的股票仓位与杠杆重新出现,虽程度不及去年6/7月,但对四季度(Q4)股市构成一定挑战。 债券基金年初以来的流入可能受股票回报支撑(债券基金流回归模型中EQ_RETURN系数0.20、R方0.71),但久期脉冲依然疲弱:久期调整后的债券ETF流入仅约为未调整累计速度的一半,折合约$0.9tr的Global Agg久期当量,略弱于模型基于去年债券基金流与回报给出的$1.1tr。 报告据此认为,创纪录年化速度的债券基金流入之所以对债券收益率影响有限,正是由于久期脉冲从2023和2024年的正值转为2025年和2026年迄今的相当负值,并以经济数据公布时美债与德债收益率反应差作为债券投资者更广泛仓位的间接佐证。 外汇方面,企业对冲行为的转变可能正使欧元兑美元呈多头交易,即便投机投资者仍相当偏空。 截至2026年9月28日的波动率监测显示,S&P 500三个月隐含波动率14%(隐含/实现1.22x),EuroSTOXX 16%,Nikkei 225 24%,恒生指数18%,MSCI EM 24%,EUR/USD的隐含/实现比达1.54x。 比特币当前市场价格$83k已低于生产成本$85k,G4企业资本开支与现金流更新至2026年Q1,美国及非美回购截至2026年9月。 本篇为图表监测册,未给出个股评级或目标价。
主要观点
- 股票仓位与杠杆重新回到偏高水平,虽程度不及去年6/7月,但对Q4股市构成一定挑战。
- 债券基金年初以来的流入可能受股票回报支撑,但久期脉冲仍然疲弱;回归模型显示EQ_RETURN系数0.20、R方0.71。
- 久期调整后的债券ETF流入约为未调整累计速度的一半;若以此代表全球债券基金的久期脉冲,流入折算约$0.9tr的Global Agg久期当量,略弱于模型给出的$1.1tr债券基金流。
- 久期脉冲已从2023和2024年的正值转为2025年和2026年迄今的相当负值,这解释了当前创纪录年化速度的债券基金流入对债券收益率影响有限。
- 对收益率影响有限的另一解释是债券投资者更广泛的仓位;报告以美债和德债收益率对经济数据好坏消息反应的beta差值(两个月滚动、指数加权)构建间接仓位指标。
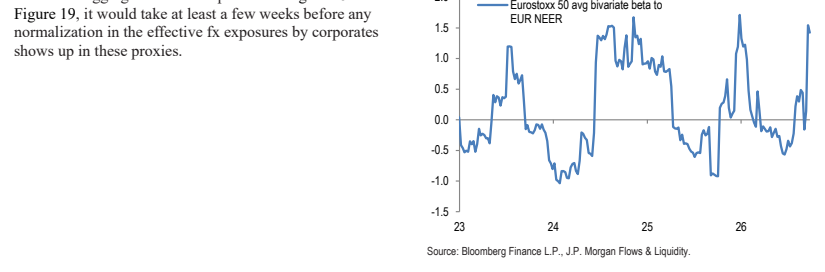
- 企业对冲行为的转变可能正使欧元兑美元呈多头交易,即便投机投资者仍相当偏空;报告按Adler and Dumas(1984)框架以个股汇率beta度量企业净货币敞口,并定期更新于附录Charts 47-50。
- ETF资金流监测(截至9月30日)覆盖股票、债券、EM、大宗商品等跨资产类别,板块与区域流含美国板块、欧洲、日本及EM国家(含中国离岸、中国在岸+离岸);样本仅含AUM> $200mn的ETF,剔除中国在岸A股ETF,日本流量扣除日央行购债。
- 跨资产波动率监测(截至2026年9月28日):S&P 500三个月隐含波动率14%(隐含/实现1.22x)、EuroSTOXX 16%、Nikkei 225 24%、恒生指数18%、MSCI EM 24%、Brent原油51%;EUR/USD隐含/实现比1.54x,10年期美债掉期波动率99%处于一年区间顶部,CDX IG隐含/实现比2.14x。
- 报告以logistic回归跟踪标普500未来六个月方向(样本2016/8/1至2024/12/20、468个观测),系数为C 3.42、TURNOVER 2.97、VALUE -3.47、POSITIONS -0.77、FLOWS -1.79、ECON_MOMENTUM 3.35、MOMENTUM -1.36,并以75%为阈值绘制六个月上涨隐含概率。
- 企业活动监测:G4(美英欧元区日本)非金融企业资本开支与现金流(占GDP%)及净债务与股票发行($tr/季度)更新至2026年Q1;全球M&A与LBO按公告口径以$tr跟踪,美国及非美回购($bn)截至2026年9月。
- 比特币监测:当前生产成本$85k,当前市场价格$83k,即市价低于生产成本;CME比特币期货未平仓合约仓位代理更新至2026年9月29日;比特币基金与黄金ETF持仓($bn)及现货比特币ETF、以太坊ETF、杠杆MicroStrategy ETF月度流($bn)并列跟踪。
- 大宗商品流与仓位:黄金投机仓位(CFTC Managed Money净多减净空,截至2026年9月22日)、全球黄金ETF实物持有(百万金衡盎司,截至2026年9月29日)、WTI与Brent投机净仓位(除以未平仓合约,截至2026年9月22日)及能源ETF累计流(含Alerian MLP ETF)持续更新。
论述逻辑
- 偏高的股票仓位与杠杆重新出现(虽不及去年6/7月)→ 构成进入Q4的股票脆弱性 → 债券基金流入受年初至今股票回报支撑(EQ_RETURN系数0.20、R方0.71)→ 但流入对收益率影响有限 → 解释一:久期调整后债券ETF流入仅为未调整一半、约$0.9tr Global Agg当量,弱于模型$1.1tr,久期脉冲依然疲弱,且在市场重新定价央行政策预期后,债券投资者发现自己持有比期望更长的久期(原文未给出久期脉冲正负转变的具体年份区间)→ 解释二:以经济数据公布时美债/德债收益率反应差衡量的债券投资者仓位 → 外汇端:企业对冲转变(以Adler-Dumas汇率beta度量)令欧元趋多 vs 投机者偏空 → 配套跨资产波动率、标普六个月方向logistic模型、企业活动(G4资本开支/回购)、比特币与大宗商品仪表盘 → 结论:仓位与杠杆偏高背景下,股票进入Q4面临挑战。
关键展望
- 报告明确的近期风险窗口是Q4:偏高的股票仓位与杠杆对股市构成一定挑战。
- 标普500未来六个月方向由logistic模型与75%阈值的上涨隐含概率图持续跟踪(模型样本截至2024年12月20日)。
- 欧元方向观点:企业对冲转变可能令欧元兑美元趋多,与投机者偏空形成反差;债券端久期脉冲依然疲弱,对债券收益率支撑有限,且债券投资者在市场重新定价央行政策预期后持有比期望更长的久期(原文未给出久期脉冲正负转变的具体年份区间)。
- 报告未给出指数目标位、目标价或明确时间表。
推荐标的
- 报告未明确给出推荐标的:本篇为跨资产资金流与仓位监测报告,全文未涉及个股评级、目标价或推荐组合。
关键图表
图1. SMH与DRAM美股ETF的空头持仓
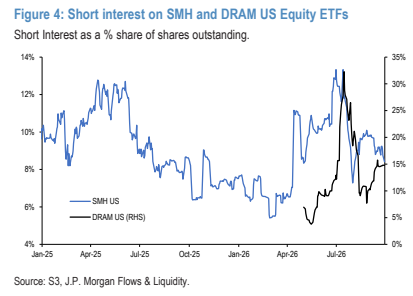
图2. inSpectrum Tech存储器价格
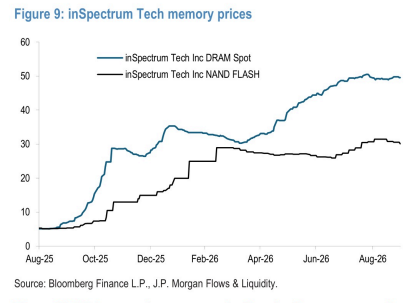
图3. 企业有效外汇敞口的正常化体现在这些代理指标中