伯恩斯坦亚太区食品饮料:中国啤酒5月更新——喜力快速加速,百威仍低迷
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告更新了中国啤酒市场5月数据,显示喜力品牌在华润渠道推动下加速增长,而百威持续失去份额。5月喜力销量同比增长约30%,百威则下降约5%。华润啤酒整体销量增长约5%,青岛啤酒持平。行业高端化趋势持续,但竞争加剧。报告维持对华润啤酒的增持评级,目标价45港元;对青岛啤酒的持有评级,目标价55港元。
主要观点
- 喜力5月销量同比增长约30%,主要受益于华润渠道铺货和夏季促销。
- 百威5月销量同比下降约5%,市场份额持续被侵蚀。
- 华润啤酒整体5月销量增长约5%,喜力贡献主要增量。
- 青岛啤酒5月销量同比持平,高端产品增长放缓。
- 行业整体5月销量增长约2%,高端化趋势不变。
- 喜力在华润渠道的铺货率从年初的60%提升至5月的75%。
- 百威在高端餐饮渠道的份额从35%降至30%。
- 华润啤酒的毛利率同比提升1.5个百分点,受益于产品结构升级。
- 青岛啤酒的毛利率同比持平,因成本压力抵消了提价。
- 报告预计2026年喜力在华销量将突破100万千升。
- 百威面临来自本土品牌和喜力的双重竞争压力。
- 行业整合加速,前五大企业市场份额合计超过80%。
论述逻辑
报告基于5月渠道调研和行业数据,首先指出喜力在华润渠道的快速铺货和促销活动推动其销量加速增长,而百威因品牌老化、渠道调整滞后导致份额流失。华润啤酒整体受益于喜力拉动,但青岛啤酒缺乏新品刺激,增长乏力。结论是喜力有望成为行业第三大品牌,百威需加大投入以稳住份额。
关键展望
- 报告未明确给出未来验证点或时间窗口,但暗示2026年夏季销售数据将验证喜力增长趋势。
- 风险包括:消费疲软、原材料成本上涨、竞争加剧。
推荐标的
- 华润啤酒(291.HK):增持评级,目标价45港元。理由:喜力加速增长,产品结构升级,毛利率提升。
- 青岛啤酒(168.HK):持有评级,目标价55港元。理由:增长平淡,缺乏催化剂。
关键图表
图1. 我们的回归模型现显示华润啤酒二季度营收增长将加速至约2%,百威中国则...

图2. 我们观察到BigOne Lab季度啤酒销售额增长与报告收入之间存在73%-96%的相关性

图3. 2026年5月全国啤酒销售额增长略有上升

图4. 5月份餐饮渠道销售额再次...
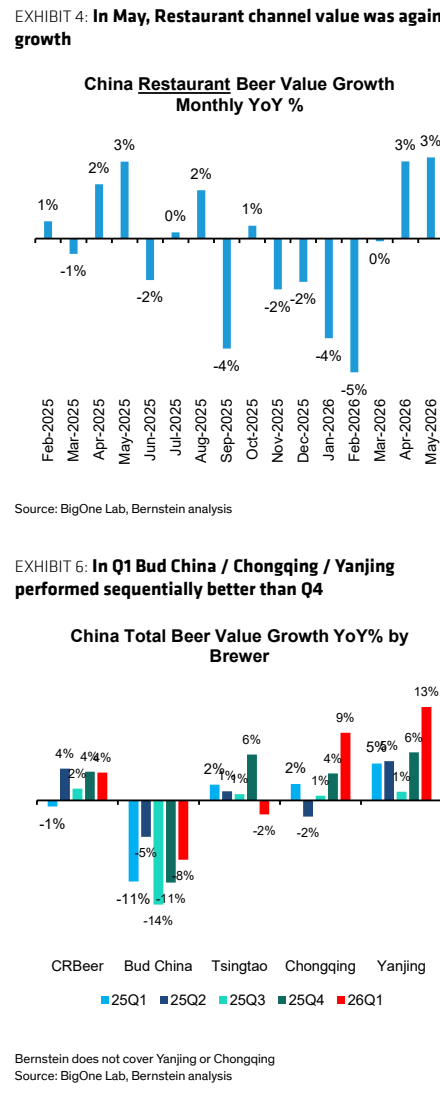
图5. 非即饮渠道销售额微增1%

图6. 一季度百威中国/重庆啤酒/燕京啤酒...

图7. 华润啤酒月度销售额增长有所改善

图8. 燕京啤酒当月多数细分市场表现显著优于同行
