深度行业 20261008 方正证券 互联网传媒行业AI产业研究当AI开始撞墙从位置变化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
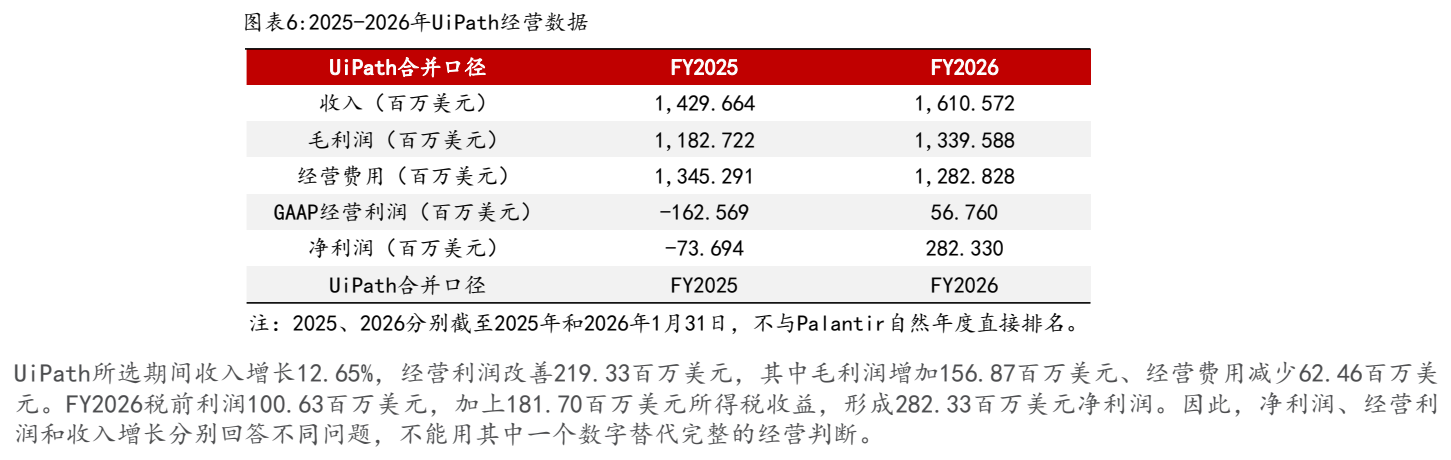
本报告构建了“AI整体跟踪与选股逻辑生成框架”,探讨当大模型向真实生产和业务流程深入并遇到任务可靠性、业务情境理解、系统接入、权限与责任及完整任务成本等约束(即“AI开始撞墙”)时,如何通过三层研究框架、AB面对照与XYZ轴推演发现新标的。 报告指出,技术约束的迁移正在改变产业分工与资源重要性,必须通过任务经济性及增量现金流来验证产业逻辑能否转化为企业回报。 在算例演示中,某转型业务即使第3年产生1,037.5万元自由现金流,但在10%折现率下前3年增量净现值仍为-2,049.49万元,表明期末盈利不能等同于前期投入已获补偿。 以实际财报为例,Palantir在2024至2025年间收入增长56.18%,GAAP经营利润从310.403百万美元升至1,414.015百万美元;UiPath在FY2025至FY2026年间收入增长12.65%,GAAP经营利润由-162.569百万美元改善至56.760百万美元,展示了经营杠杆与成本结构核验的必要性。 研究强调需区分产业逻辑、承接条件与价格隐含预期,形成从持续跟踪、筛选到财务反向修正的闭环。
主要观点
- “AI开始撞墙”是指模型向真实生产与业务流程深入时遇到可靠性、情境理解、系统接入、权限与责任及完整任务成本等约束,并非模型能力触顶或发展停滞,这些约束改变了相关资源的重要性并推动产业分工分化。
- 研究底座由三层研究框架构成,划分出基础模型层、AI原生业务层以及使用AI重塑自身供给与生产的业务层,当前阶段性动态股票池包含190只标的,并由技术机制与应用机制各13讲作为跟踪支撑。
- AB面对照用于比较移动互联原有资源用途(A面)与AI环境下变化(B面),防范直接将历史表现平淡视为低估或把理想未来直接对比过去,需以增量现金流为基准评估转型代价。
- 在增量现金流测算假设中,转型公司第3年自由现金流虽达1,037.5万元(不转型为750万元),但计入500万元初始投入及前两年现金流(-487.5万元、-25万元),在10%折现率下前3年增量净现值仍为-2,049.49万元。
- 在敏感性测算中,当AI业务成本率为35%时,第3年收入需达到约4,179.49万元自由现金流才为零;若成本率提高到45%,收支平衡收入门槛上升至4,939.39万元;同时若1,000万元项目在10%折现率下连续5年每年流入240万元,累计名义流入超成本但净现值仍约为-90.21万元。
- 稳定期估值反推显示,假设经营资产价值100亿元、长期增长率3%、资本成本10%,下一年需7亿元自由现金流;若稳定资本回报率为15%,再投资率20%对应税后经营利润8.75亿元;若回报率降至10%,对应税后经营利润需提高至10亿元。
- XYZ轴结合X轴(表达型、生产型、决策型内容锚定)、Y轴(技术、产品、交付及商业模式观察)与Z轴(逻辑线与标的多对多映射),将零散事件提炼为有主语和检验条件的经济假设。
- 方法应用案例覆盖交付环节(FDE现场部署工程师)、专用判断(TypeSafe的Jev模型)以及执行环境与权限安排(Meta关于Muse的发布与安全说明),探讨其能否降低完整任务成本及实现交付复用。
- 实证文献表明场景对效率影响分化:Brynjolfsson等发表于QJE的研究显示5,172名客服在AI辅助下每小时解决问题数量平均提高15%;而METR在2025年随机对照实验中发现16名熟悉项目的开发者在246项任务中使用AI工具完成任务时间增加19%。
- 在任务经济性模型中,当成功率90%、人工复核比例30%时单位成功任务成本约2.56元;若10万元支出中模型费用仅2万元,模型价格减半仅带动总成本下降1万元(降幅约4.35%);按3元/项收费时,复核率30%需成功率达约76.67%才不亏损,复核率70%时成本结构无可行解。
- 报表数据显示,Palantir收入从2024年2,865.507百万美元增至2025年4,475.446百万美元(+56.18%),毛利率从80.25%增至82.37%,GAAP经营利润率由10.83%提升至31.59%;UiPath收入从FY2025的1,429.664百万美元增至FY2026的1,610.572百万美元(+12.65%),GAAP经营利润由-162.569百万美元扭亏至56.760百万美元,净利润达到282.330百万美元(含181.70百万美元所得税收益)。
论述逻辑
- 观察产业现实中大模型进入业务流程受制于六类约束(AI撞墙) -> 建立三层研究框架与AB面对照识别原有资源重要性变化 -> 借助XYZ轴锚定内容性质与产业动态并推演逻辑线 -> 筛选具备承接条件的公司入动态股票池 -> 深入任务经济性与财务报表检验(验证单位任务成本、经营杠杆与增量现金流现值) -> 财务检验结果反向修正研究逻辑与股票池标的优先级
关键展望
- 后续需跟踪同类任务在相近客户处的复用与工时变化,若相近项目部署工时与首次交付成本未出现下降,需下调规模化与利润率假设。
- 专用判断与Agent执行环境等能力面临被标准化接口或基础平台内置吸收的风险,需观察独立预算与收费空间的持续性。
- 报告明确列出的核心产业风险包括:AI技术发展及产业投入变化的风险;AI产业竞争加剧及产业价值传导不畅的风险;相关公司AI业务落地及经营业绩波动的风险。
推荐标的
- 报告未明确给出推荐标的(报告明确指出文中引用的Palantir、UiPath以及方法案例Jev、Muse等仅用于说明研究机制与财报分解方法,动态股票池190只标的亦不构成推荐组合,未给出具体个股投资评级或目标价)。
关键图表
图1. 图表 1: 中 的 A 面 主要 指 互联 网 及 移动 互联 网 时 代 形 成 的 资源 用 途 、 竞 争 优 势 和 生态 位 置 ,B 面 则 指 这些 条 件 在 Al 趋势 下 的 变化 。 AB 面 对 照 要 求 研 究 者 围绕 相同 的 业务 问题 , 比 较 资源 怎样 被 使 用 、 企 业 承 担 什么 工作 , 以 及 收益 如 何 分 配 。A 面 提供 原 有 位 置 的 参照 ,B 面 描述 变化 及 其 实现 条 件 。 它 的 作用 在 于 建立 一 个 明确 的 比较 对 象 : 如 果 没 有 这 项 变化 , 企 业 原本 怎样 获得 客户 、 完 成 工作 并 取得 收益 ; 变化 发 生 之 后 , 这 些 环节 分 别 受 到 什么 影响 。

图3. 图表 2: 转型与不转型的假设比较
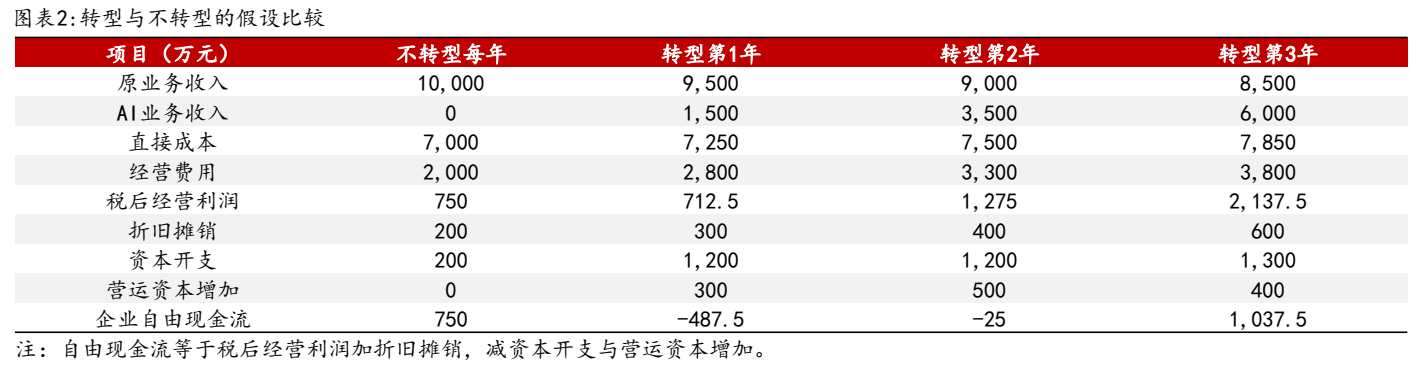
图5. 图表 4: 不同成功率下单位成功任务成本变化
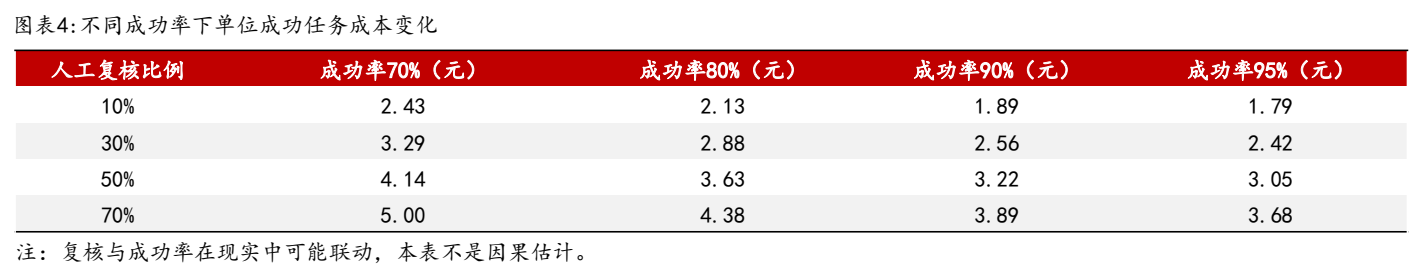
图6. 图表 5: 2024-2025年Palantir经营数据
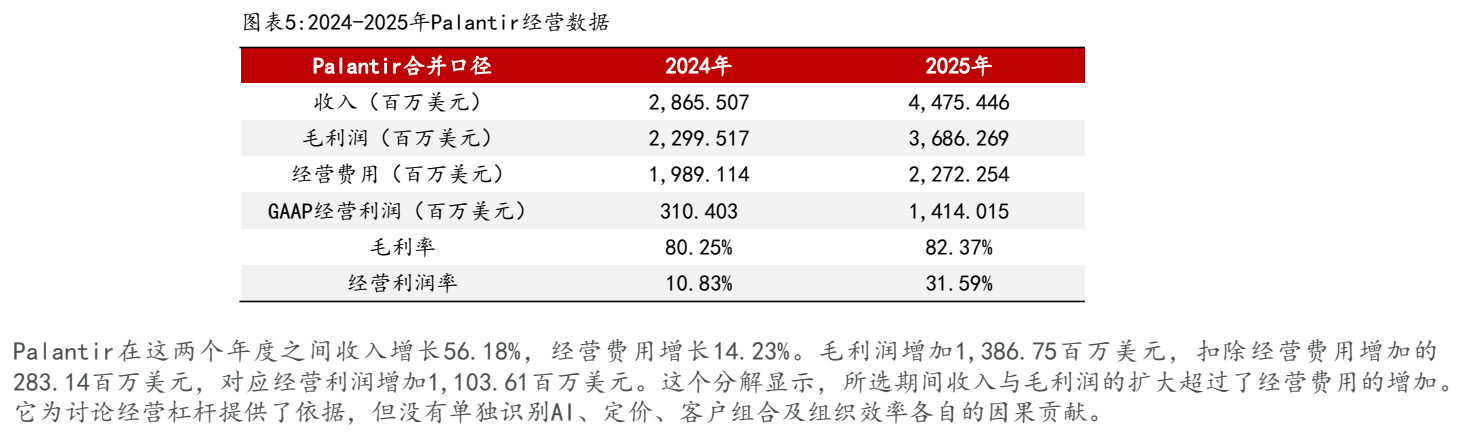
图7. 图表 6: 2025-2026年UiPath经营数据