中金公司 PPI和CPI剪刀差扩大,需求端仍有待刺激——9月通胀数据点评
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
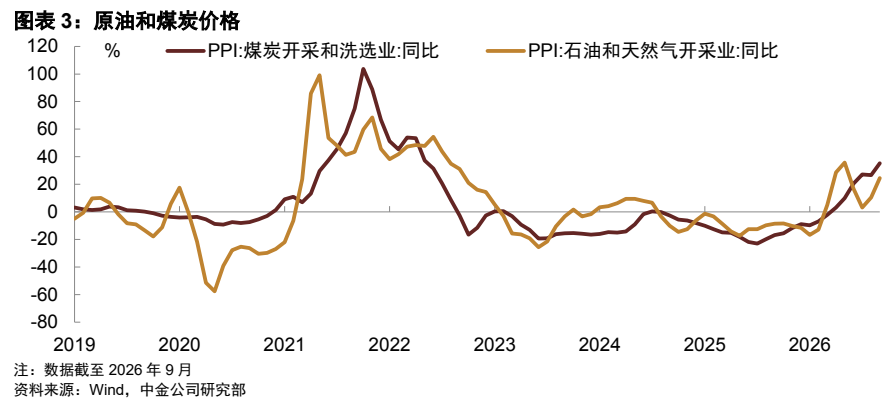
中国9月CPI同比上涨0.9%,PPI同比上涨5.0%,PPI与CPI剪刀差进一步扩大。 PPI上行主要受国际原油价格上涨及国内煤炭供给偏紧推动,能化产品价格走强是核心驱动力。 CPI方面,成品油及通信工具价格上涨带动非食品价格,但核心通胀维持低迷,食品价格总体平稳。 中金预计短期PPI将高位运行,CPI则保持弱平稳。 报告认为PPI高位对货币政策构成约束,但随着明年PPI同比回落,货币政策放松空间有望打开,建议投资者积极配置债券,特别是30年国债。
主要观点
- 9月CPI同比上涨0.9%,环比上涨0.2%,核心CPI同比持平于1.0%。
- 9月PPI同比升至5.0%,环比上涨1.2%,创年内新高。
- 能化产品价格上涨是推动PPI上行的主要因素。
- 交通和通信分项通胀同比升至4.3%,主要受油价及通信工具价格上涨驱动。
- 金饰价格同比涨幅从8月的33.6%回落至22.5%。
- 建议投资者积极配置债券,看好30年国债表现。
论述逻辑
- 中东地缘局势导致原油价格上涨 + 国内煤炭供给偏慢导致煤炭价格上涨 -> 能化产品成本上升 -> PPI同比升至年内高位 -> 货币政策放松受约束 -> 预计明年PPI回落后货币政策放松加快 -> 利好债券市场配置。
关键展望
- 预计短期PPI同比将延续高位运行。
- 预计短期CPI同比弱平稳运行。
- 预计明年上半年PPI同比逐步下行,二季度后下行速度可能加快。
推荐标的
- 建议投资者积极配置债券,特别是30年国债。
关键图表
图1. 图表 1: 核心 CPI 与服务 CPI 同比走势
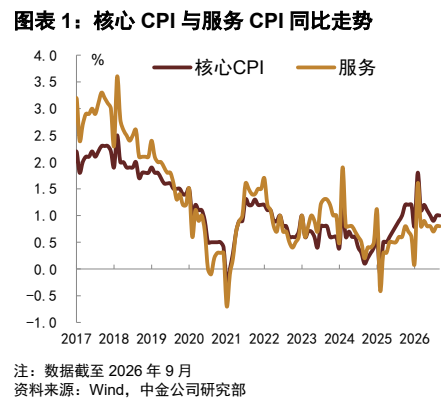
图2. 图表 2: 2026 年 8 月与 9 月 CPI 各项目同比
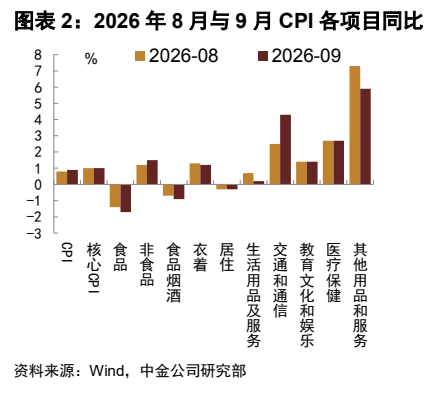
图3. 图表 3: 原油和煤炭价格