高盛 澳新快消品供应商:百事公司(PEP)26年第三季度业绩对AMC和BXB的启示
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇传导报告以百事公司(PEP,由高盛美国消费分析师Bonnie Herzog覆盖)3Q26业绩为窗口,解读其对澳洲覆盖标的Amcor(AMC)与Brambles(BXB)的启示。 国际业务仍是最大亮点,3Q26有机收入增长8%、年初至今占公司利润45%,管理层明确定性为结构性因素而非天气或世界杯驱动。 北美内部分化:PFNA零食有机销量+0.5%(2Q26为持平),从一年前的-LSD增长转为+LSD增长,定价-1%,已连续多季获得销量份额并开始转化为价值份额;PBNA饮料有机销量-3%(2Q26为-2%)、报告净收入增长5%(受2025年收购助推),软饮持续疲弱而水化(Gatorade/Propel)与能量饮料跑赢。 管理层重申预计美国消费者未来12-18个月不会实质改善,并将能源与农业通胀列为进入Q4的关键摆动因素。 对AMC和BXB的传导影响喜忧参半:PFNA量价份额动能与国际销量增长具建设性,但PBNA降幅扩大及百事在执行、定价护栏与潜在重新授权上的迫切性,提示对近期美国饮料相关敞口保持谨慎。 评级与目标价维持不变:AMC买入、12个月目标价A$75.60(DCF A$75.20/股与NTM EV/EBIT A$76.00/股等权);BXB中性、12个月目标价A$19.35(DCF A$18.40/股、WACC 7.3%、终值增长率3.5%,与NTM EV/EBIT A$20.30/股等权)。
主要观点
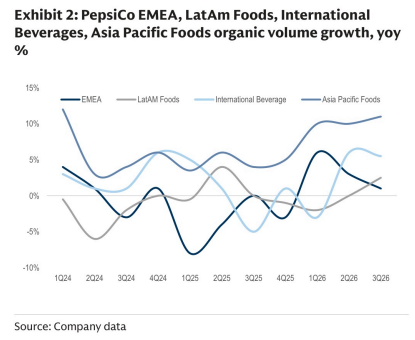
- 国际业务是百事3Q26最大亮点:有机收入增长8%,年初至今已占公司利润45%,管理层定性为结构性而非天气或世界杯驱动。
- 北美零食PFNA持续改善:3Q26有机销量+0.5%(2Q26为持平),从一年前的-LSD增长转为+LSD增长,定价-1%以强化性价比,零食定价重置策略继续见效。
- PFNA连续多个季度获得销量份额并开始转化为价值份额;分量控制/性价比包装与健康零食组合(SunChips、Smartfood、Naked、SimpLY、PopCorners,收入超30亿美元)是关键增长平台,Doritos Protein等新品接力。
- 北美饮料PBNA继续减速:3Q26有机销量-3%(2Q26为-2%),报告净收入增长5%(受2025年收购助推);软饮持续疲弱,水化(Gatorade/Propel)与能量饮料跑赢。
- 管理层重申预计美国消费者未来12-18个月不会实质改善,并将新一轮全球通胀(能源、农业)列为进入Q4的关键摆动因素。
- 对AMC和BXB传导影响喜忧参半:PFNA量价份额动能与国际销量强劲增长具建设性,但PBNA降幅扩大、百事在执行与定价护栏上的迫切性及潜在重新授权,要求对近期美国饮料相关敞口保持谨慎。
- 传导逻辑:百事是AMC重要客户,主要在美洲硬包装板块(Flexibles亦有敞口),Flexibles对接其食品零食销量、Rigids更对接其饮料销量;BXB则通过百事销量趋势观察更广泛的快消需求与供应链吞吐。
- AMC维持买入评级,12个月目标价A$75.60,由DCF估值A$75.20/股与NTM EV/EBIT估值A$76.00/股等权合成。
- BXB维持中性评级,12个月目标价A$19.35,由DCF估值A$18.40/股(WACC 7.3%、终值增长率3.5%)与NTM EV/EBIT估值A$20.30/股等权合成。
- 风险提示:AMC面临汇率敏感性、区域收入集中、协同实现风险、一次性塑料可持续性担忧、关键市场经济持续疲弱及原材料与贸易政策风险;BXB风险在于经营表现、价格与量超预期程度及并购。
论述逻辑
- 百事3Q26国际业务有机收入+8%、占年初至今利润45%且为结构性驱动 → 北美内部分化:PFNA零食销量由-LSD转+LSD(3Q26 +0.5%)、连续多季拿下销量份额,PBNA饮料销量降幅由-2%扩大至-3%、软饮疲弱而水化与能量饮料跑赢 → 快消终端需求美国偏弱、国际偏强。
- 管理层重申美国消费者12-18个月内难实质改善,能源与农业通胀成进入Q4的关键摆动因素 → 终端需求背景仍具不确定性。
- 由于百事是AMC美洲硬包装(及Flexibles)的重要客户、其销量趋势亦是BXB观察快消需求与供应链吞吐的窗口 → PFNA量价份额动能与国际量增对AMC/BXB构成建设性支撑。
- 但PBNA降幅扩大叠加百事在执行、定价护栏与潜在重新授权上的迫切性 → 对近期美国饮料相关敞口保持谨慎 → 结论:维持AMC买入(12个月TP A$75.60)、BXB中性(12个月TP A$19.35)。
关键展望
- 未来12-18个月:百事管理层重申美国消费者不会实质改善;进入Q4的关键摆动因素是新一轮全球通胀(能源、农业)。
- 风险与验证点:PBNA销量降幅扩大、定价护栏与潜在重新授权是近期美国饮料相关敞口的主要变量;报告未给出AMC/BXB新的量化预测或评级调整。
- 价格锚:AMC 12个月目标价A$75.60;BXB 12个月目标价A$19.35,其中BXB的DCF假设为WACC 7.3%、终值增长率3.5%。
推荐标的
- Amcor(AMC.AX):买入评级,12个月目标价A$75.60(DCF A$75.20/股与NTM EV/EBIT A$76.00/股等权),披露价格A$59.38;百事为其美洲硬包装及Flexibles重要客户,PFNA与国际量增具建设性,但需警惕PBNA走弱对美国饮料相关敞口的影响。
- Brambles(BXB.AX):中性评级,12个月目标价A$19.35(DCF A$18.40/股,WACC 7.3%、终值增长率3.5%;与NTM EV/EBIT A$20.30/股等权),披露价格A$18.98;百事销量趋势为其观察快消需求与供应链吞吐的指标。
- PepsiCo Inc(PEP):本篇传导分析的参考标的,由高盛美国消费分析师Bonnie Herzog覆盖;本报告未给出PEP的评级与目标价。
关键图表
图1. PFNA和PBNA有机销量同比增速(%)
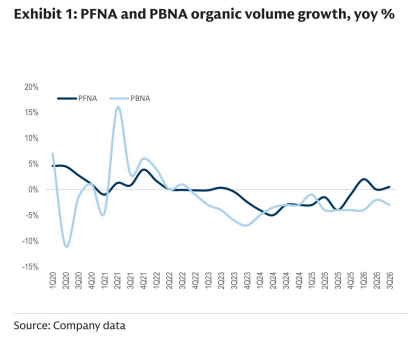
图2. 百事公司EMEA、拉美食品、国际饮料、亚太食品有机销量同比增速