高盛:泰国/越南科技之旅:PCB、网络和AI服务器供应链工厂参观六大要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年7月7日至10日组织了泰国/越南科技之旅,参观了10家公司,涵盖PCB、网络和AI服务器供应链。报告总结了六大要点:所有参观公司均在扩张产能,主要服务于AI基础设施;东南亚正形成AI供应链集群,但中国大陆仍是制造中心;东南亚工厂生产高附加值AI产品,但效率低于中国大陆;劳动力成本较低但效率也较低,越南工人生产力约为中国大陆的1/3;生产成本可能比中国大陆高15-20%,但客户愿意支付溢价;AI投资持续强劲,ODM对AI资本支出周期持乐观态度。报告覆盖了多家公司,包括ZDT(4958.TW,买入)、Avary(002938.SZ,未覆盖)、Victory Giant(300476.SZ,CL-买入)、WUS(002463.SZ,买入)、Delton(001389.SZ,未覆盖)、Dynamic(603175.SS,未覆盖)、DTech(301377.SZ,未覆盖)和Fil(601138.SS,买入)。
主要观点
- 产能扩张普遍:所有参观公司均在扩张产能,主要针对AI基础设施,包括AI服务器、CPO交换机、AI服务器/光模块PCB、光模块、光引擎、边缘AI设备等。扩张反映了持续的强劲AI需求、东南亚新兴AI供应链/生态系统以及客户对生产基地多元化的要求,尽管自2025年底以来紧迫性有所降低。
- 东南亚AI集群:产能多元化由地缘政治紧张驱动,但中国大陆仍是制造中心。越南靠近中国大陆供应链,从广西到越南北部主要生产基地仅需2-3小时车程;泰国是东南亚最大的汽车生产中心,拥有相对全面的PCB供应链。
- 产品类型:东南亚工厂通常生产已量产的高附加值AI数据中心产品,但效率低于中国大陆。较新的公司仍可在中国大陆生产最新产品以确保质量、速度和专有信息保护。
- 劳动力与招聘:泰国/越南劳动力成本低于中国大陆,但效率也较低。中国大陆一人生产力相当于泰国三人。越南工厂有大型宿舍(可容纳2万工人),泰国工厂多提供交通。越南普通话使用者更多。本地工人占50%以上,招聘不难,流失率可控。
- 生产成本:中国大陆仍是最高效的制造地。若原材料(如CCL)需从中国大陆运输,关税和运输成本可能使总成本增加15-20%。但客户愿意支付高达20%的溢价,公司正采用自动化生产以提高效率。生成式AI、AR眼镜和数字化也被用于工厂培训和生产线复制。
- AI投资持续:ODM对AI资本支出周期持乐观态度,基于客户预付或补贴设备、客户群扩大(AI基础设施和边缘AI设备)、以及AI应用和代币消费增长。全球领先CSP的AI资本支出强劲,模型开发商/NeoClouds需求增长,并可能扩展至政府(主权AI)和企业。高盛将2026-28年全球AI服务器隐含AI芯片出货量预测上调14%/22%/14%,美国CSP资本支出上调8%/27%/25%,中国CSP资本支出上调37%/44%/55%。
论述逻辑
报告通过工厂参观的实地调研,从产能扩张、供应链布局、产品类型、劳动力、成本和AI投资六个维度,论证了东南亚作为AI供应链多元化基地的现状与前景。核心逻辑是:地缘政治推动产能多元化,但中国大陆仍具效率优势;东南亚工厂虽成本较高,但客户愿意支付溢价,且AI需求持续强劲,支撑产能扩张和投资增长。
关键展望
报告未明确给出未来验证点或时间窗口,但指出AI资本支出周期将持续,全球CSP、模型开发商、主权AI和企业需求将提供长期可持续性。高盛上调了2026-28年AI服务器芯片出货量、美国和中国CSP资本支出预测。
推荐标的
- ZDT (4958.TW):买入,未提供目标价。
- Victory Giant (300476.SZ):CL-买入,目标价Rmb272.00(截至报告日)。
- WUS (002463.SZ):买入,目标价Rmb129.44(截至报告日)。
- Fil (601138.SS):买入,目标价Rmb66.27(截至报告日)。
- Avary (002938.SZ):未覆盖。
- Delton (001389.SZ):未覆盖。
- Dynamic (603175.SS):未覆盖。
- DTech (301377.SZ):未覆盖。
关键图表
图1. 泰国Avary园区
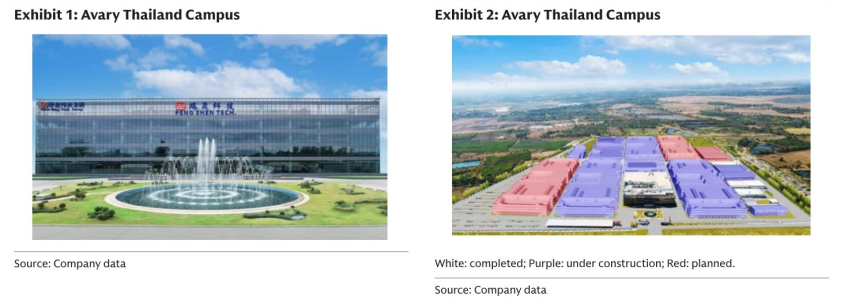
图2. 泰国胜利巨人厂区及PCB产品
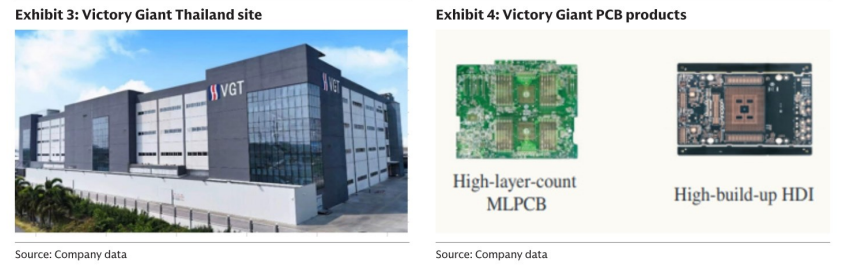
图3. WUS AI PCB产品及网络PCB产品
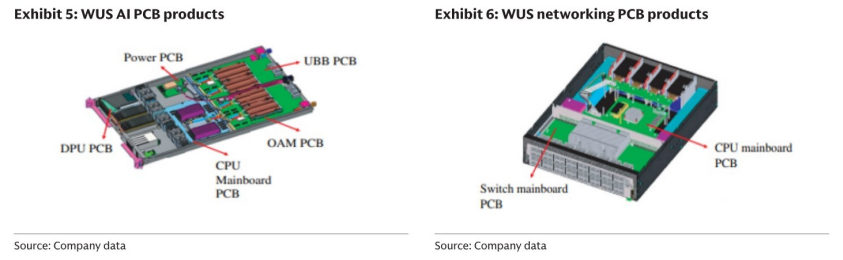
图4. Fil服务器解决方案及散热解决方案
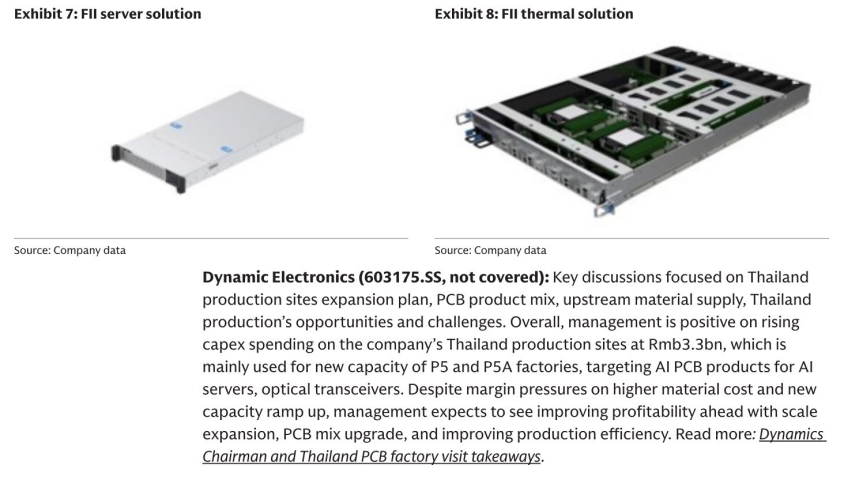
图5. Dynamic Electronics生产现场及泰国园区
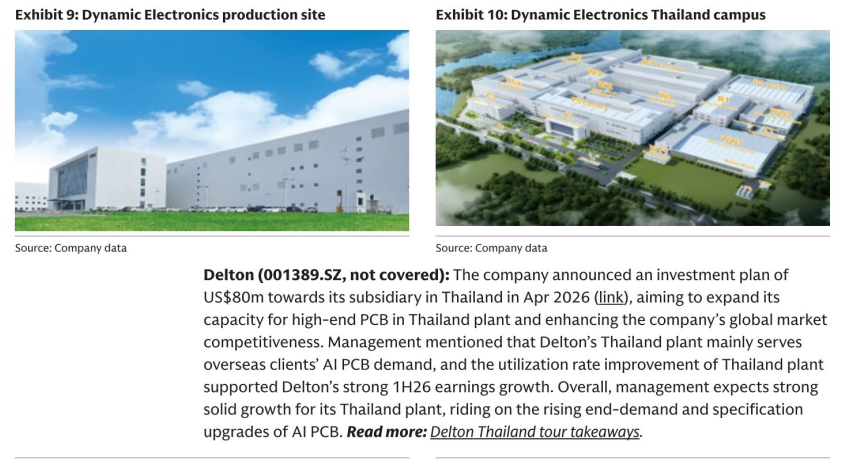
图6. 泰国Delton生产现场
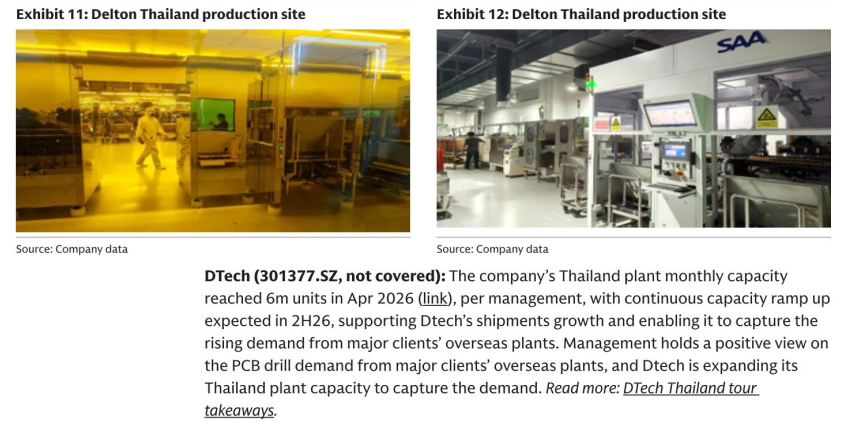
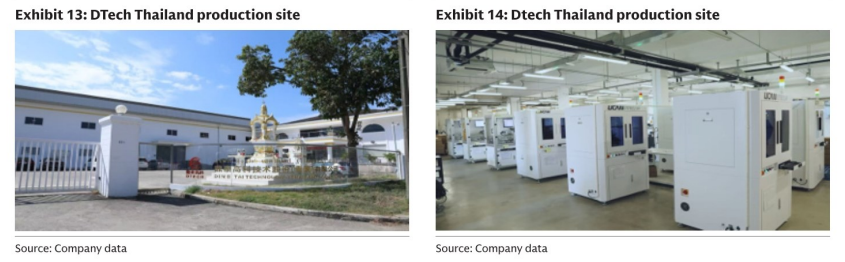
图7. 泰国DTech生产现场