MorganStanley:中国出口稳、内需仍弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
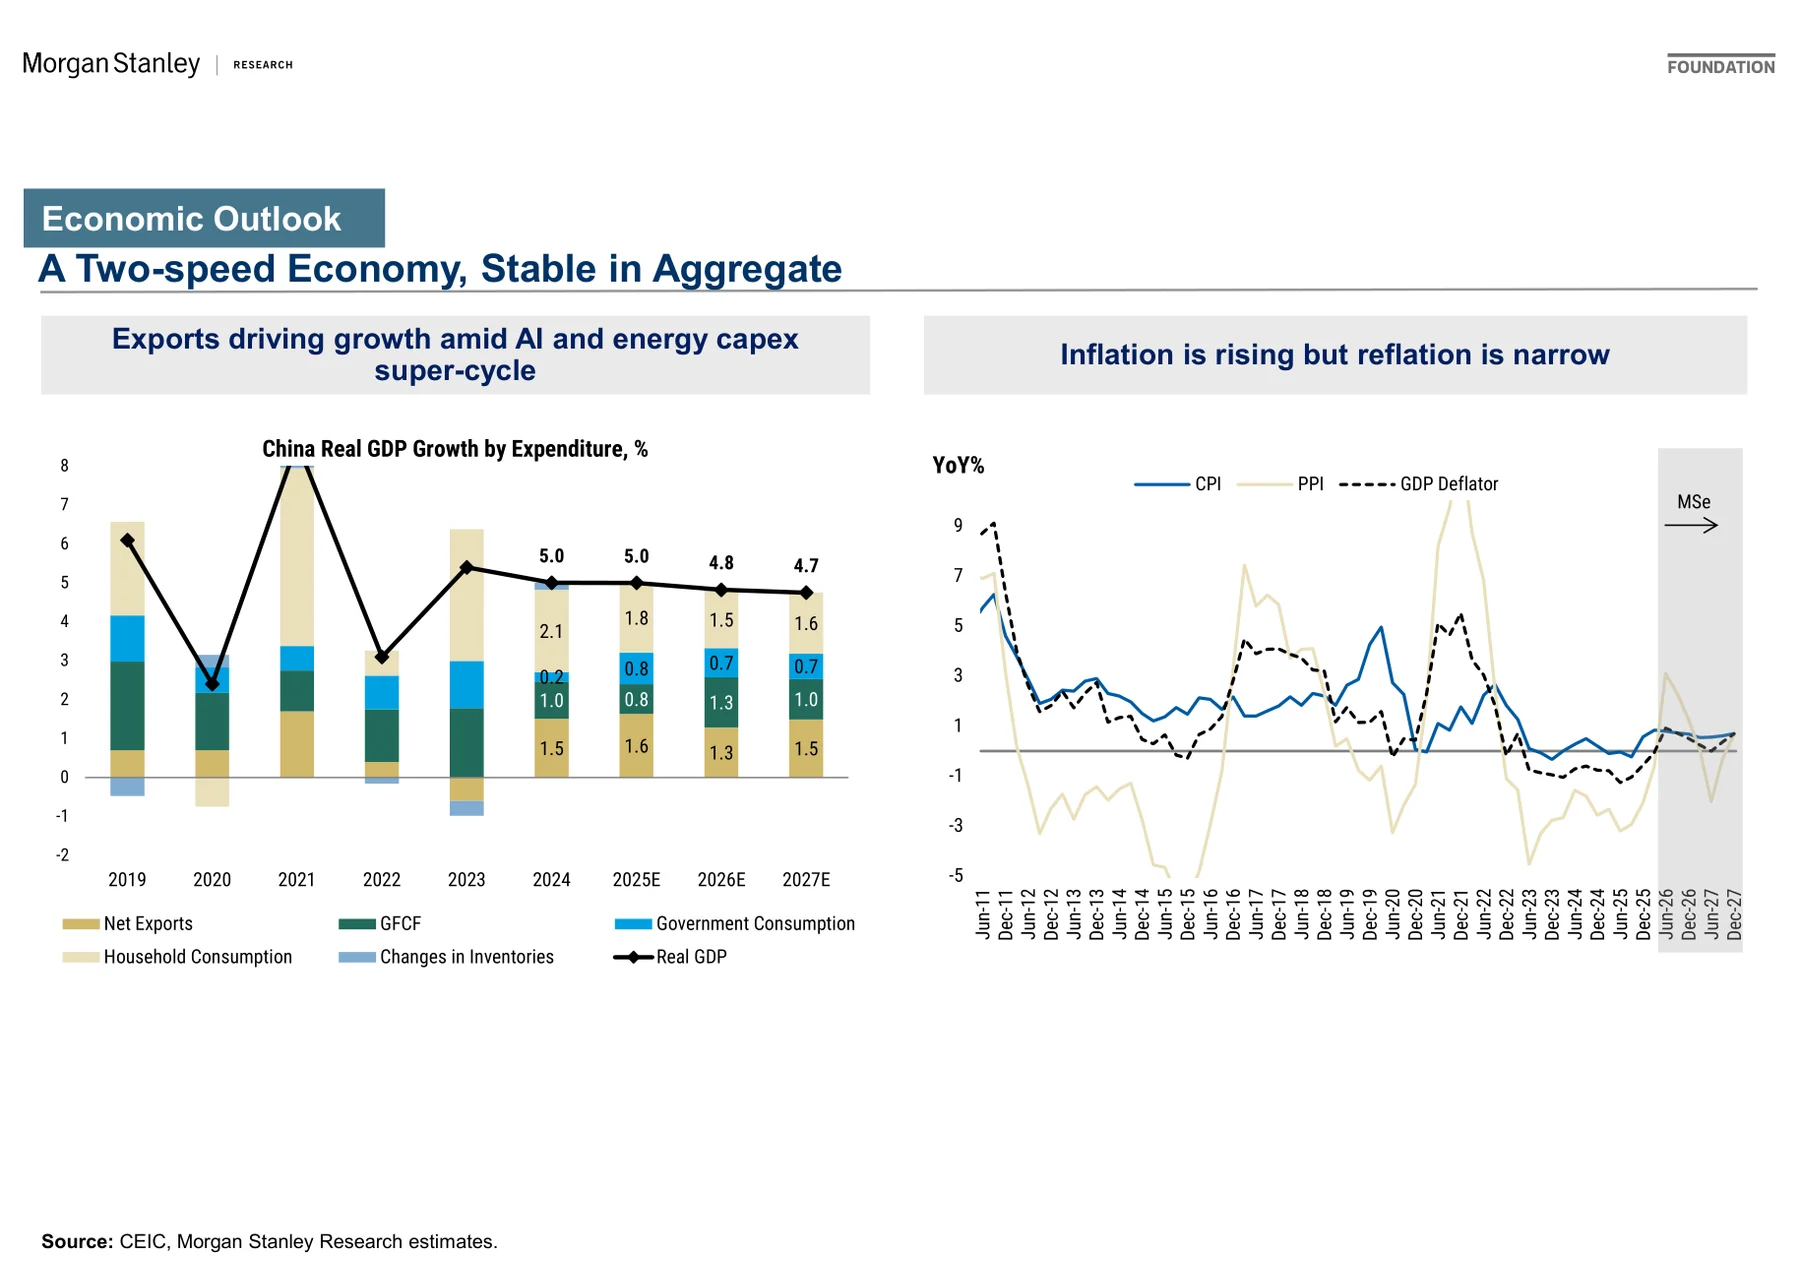
摩根士丹利认为,中国经济呈现“双速”结构:出口受人工智能和能源资本开支超级周期支撑,整体增长仍相对稳定,但内需、就业和房地产仍滞后。报告预计中国实际GDP增长将从2025年的5.0%小幅放缓至2026年的4.8%和2027年的4.7%,出口韧性降低了追加逆周期政策的紧迫性,财政赤字广义口径可能维持在GDP的11.7%。再通胀仍然狭窄,主要由有色、能源和与全球人工智能及绿色转型相关行业带动,消费扩张尚未形成全面支撑。政策上,央行不太可能依赖人民币升值解决供需失衡,而会继续通过有管理资本账户开放、对外投资通道规范、产业政策、人工智能扩散和社会福利改革来平衡增长、稳定和再平衡目标。
主要观点
- 中国经济整体稳定但结构分化明显,出口和资本品周期支撑总量增长,国内需求、就业和房地产仍是主要拖累。
- 摩根士丹利预计中国实际GDP增长从2025年的5.0%降至2026年的4.8%和2027年的4.7%,仍在相对稳定区间。
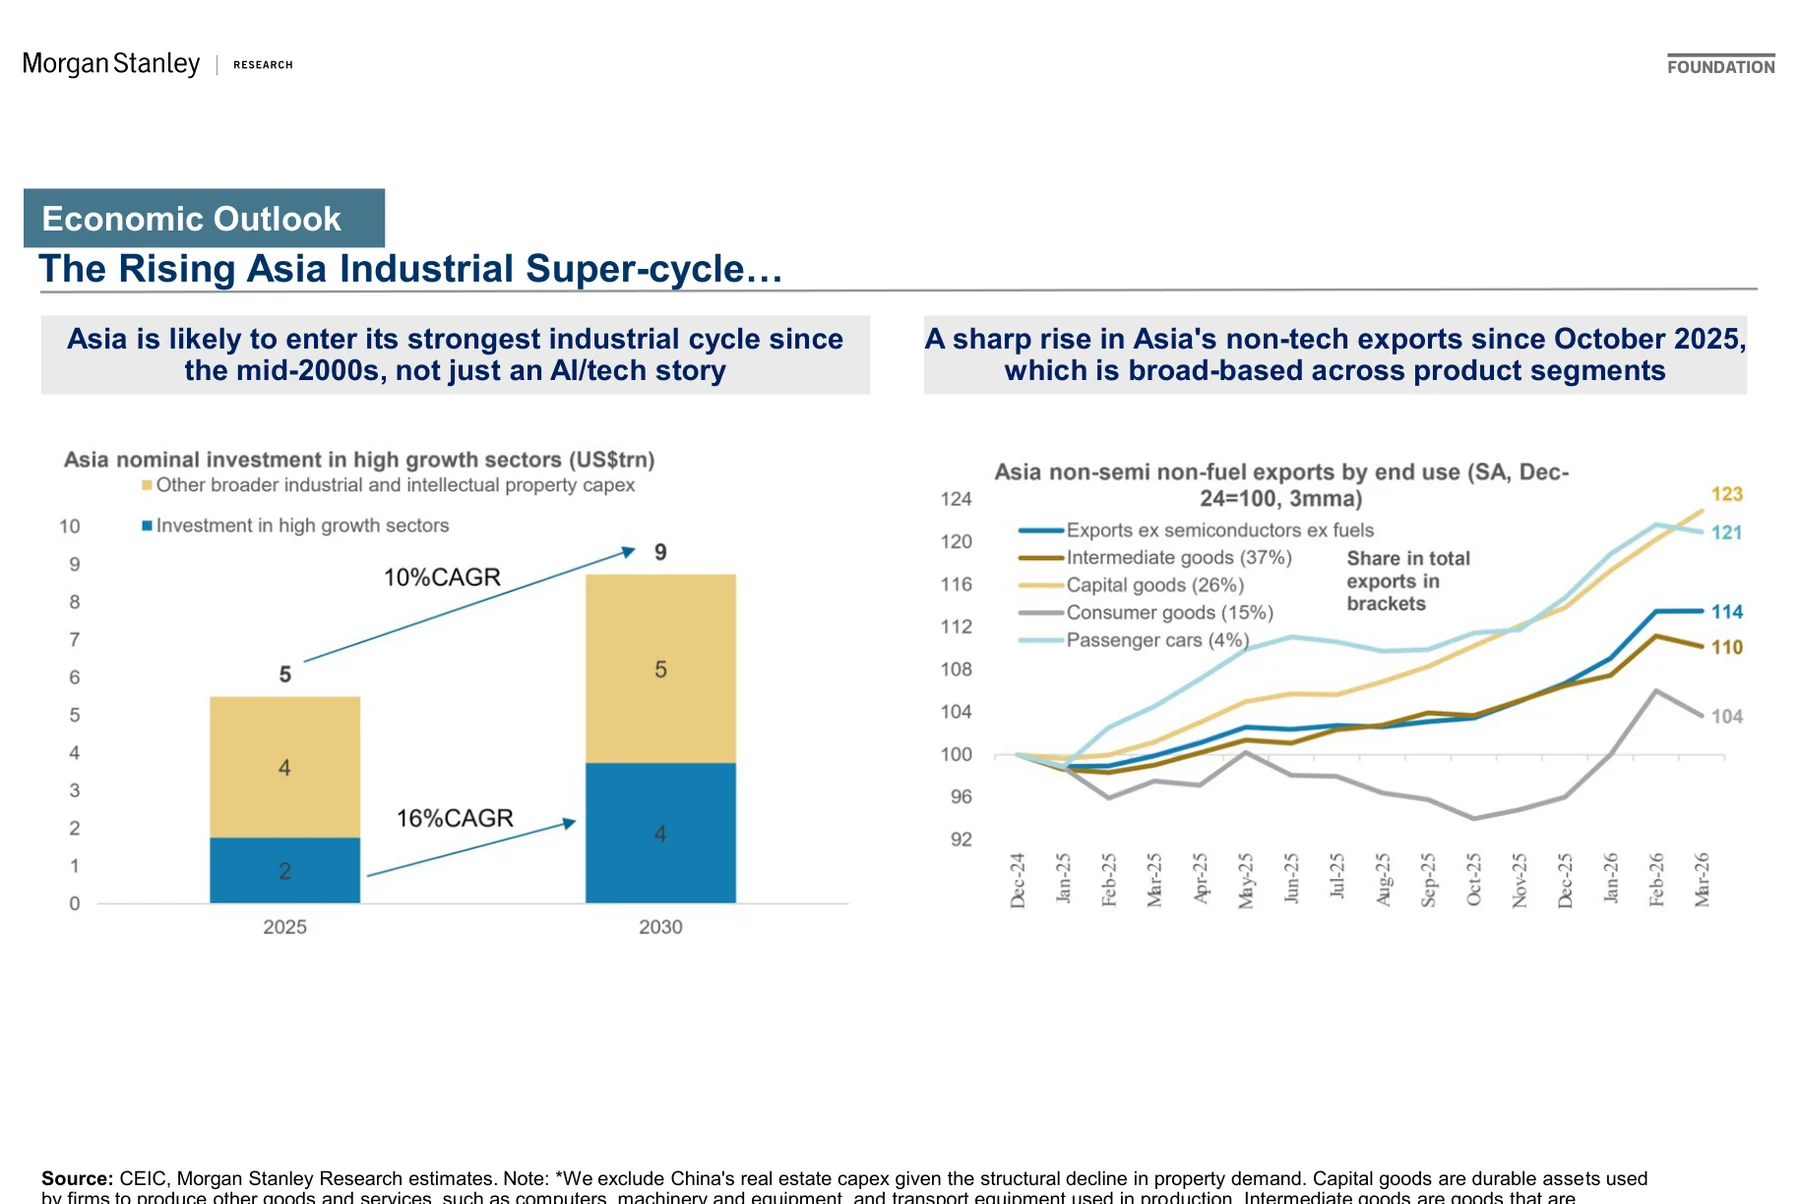
- 亚洲工业超级周期不只是人工智能和科技故事,非科技出口自2025年10月以来也明显上升,且产品分布较广。
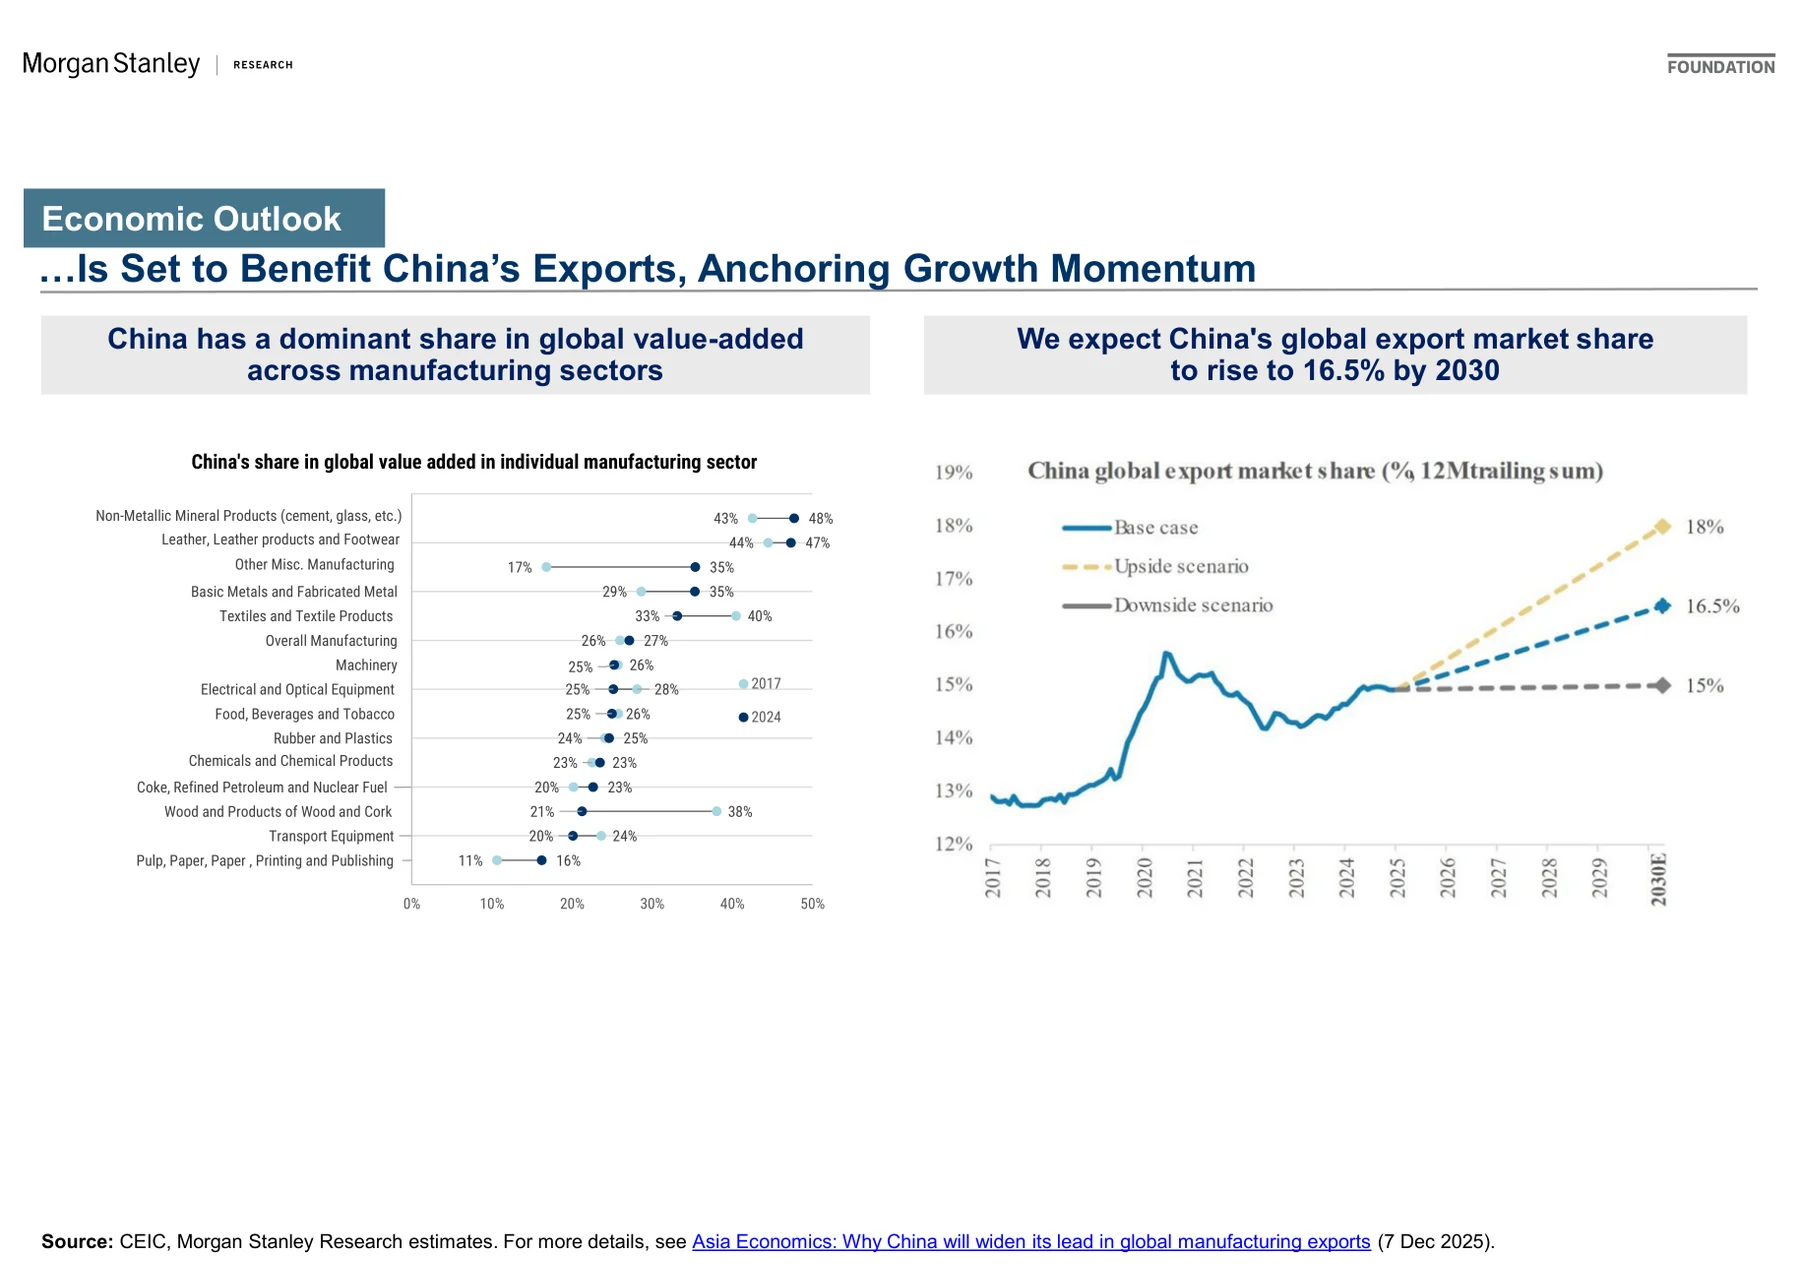
- 中国制造业全球价值增加份额领先,摩根士丹利预计中国全球出口市场份额到2030年升至16.5%,出口继续锚定增长动能。
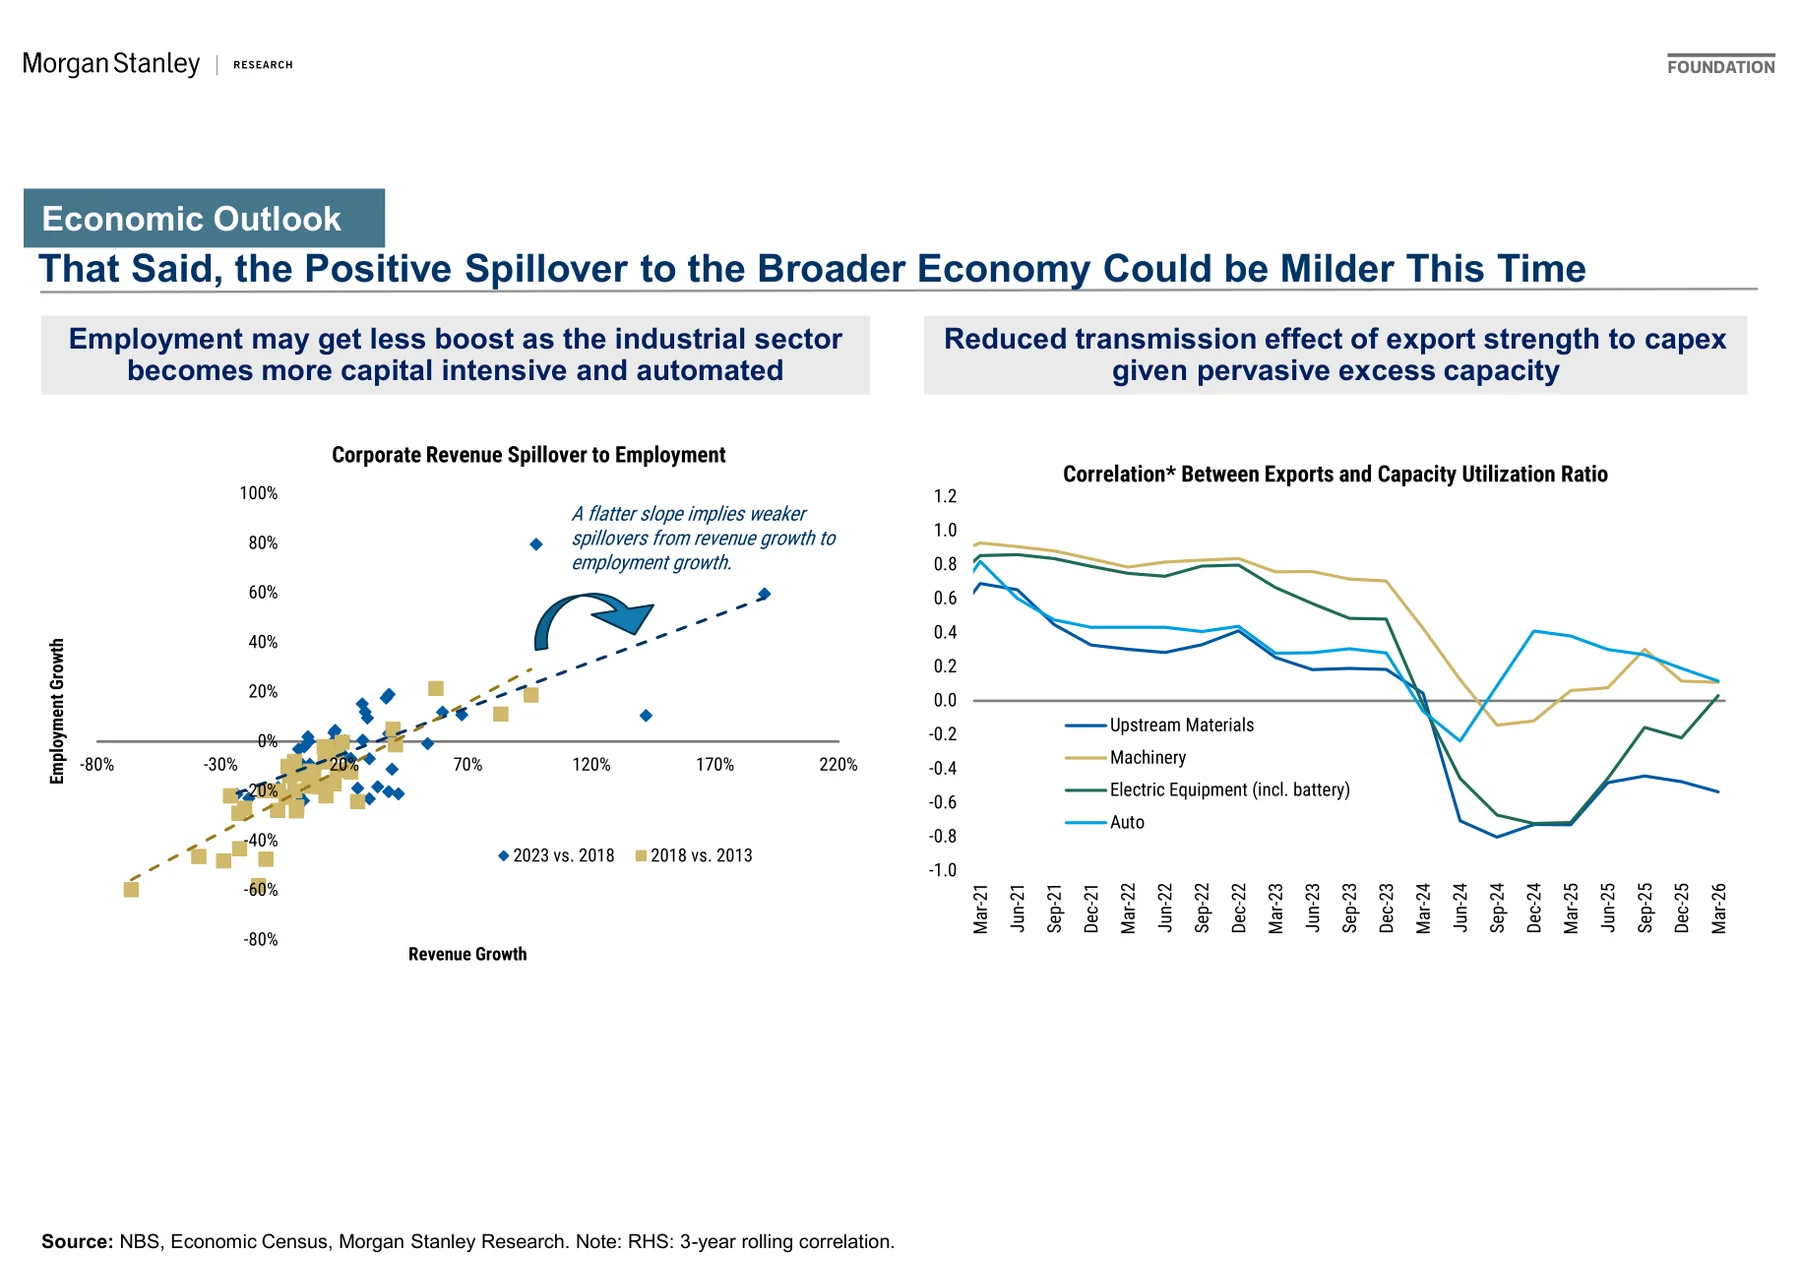
- 本轮出口强势对就业和资本开支的外溢可能弱于过去,因为工业部门更资本密集、自动化程度更高,且产能过剩削弱投资传导。
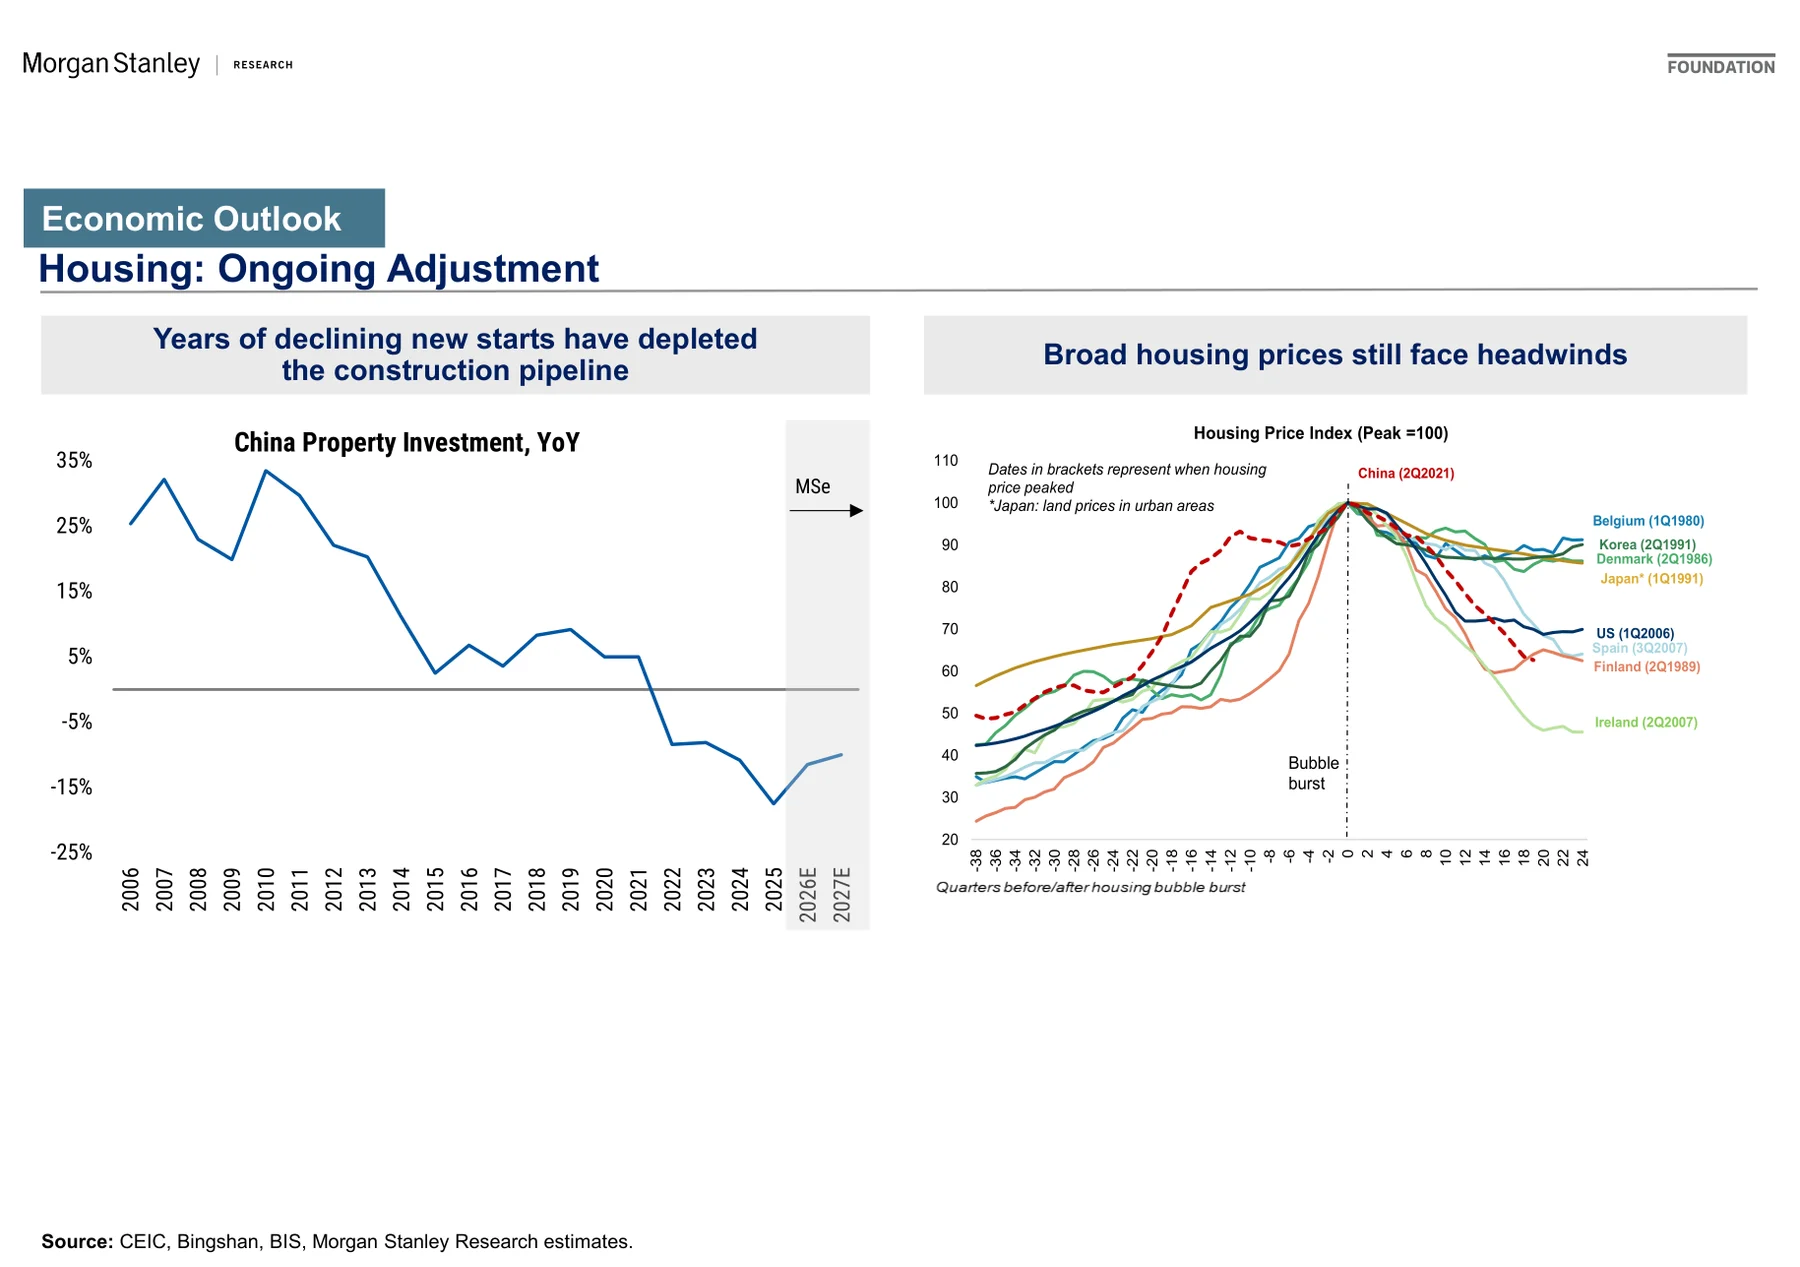
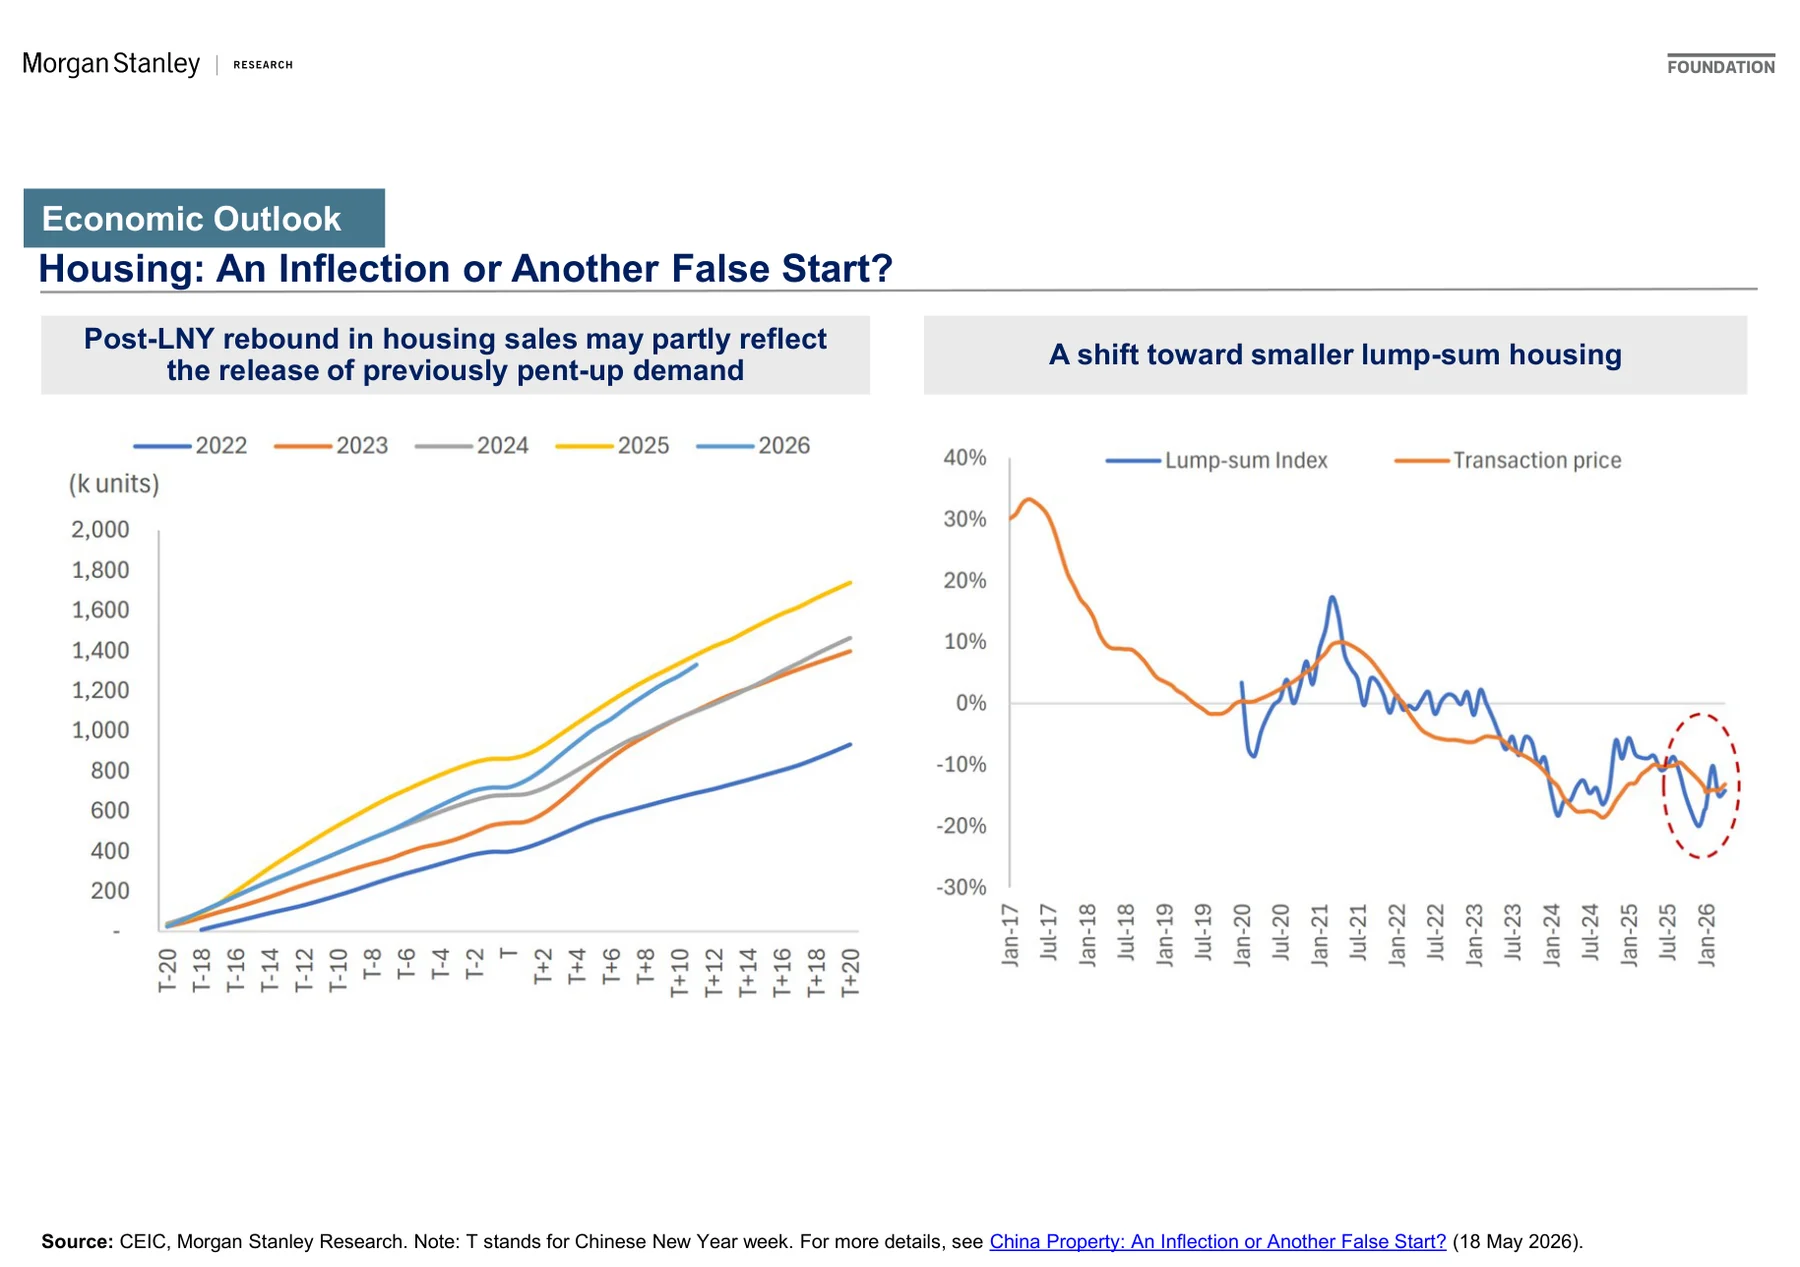
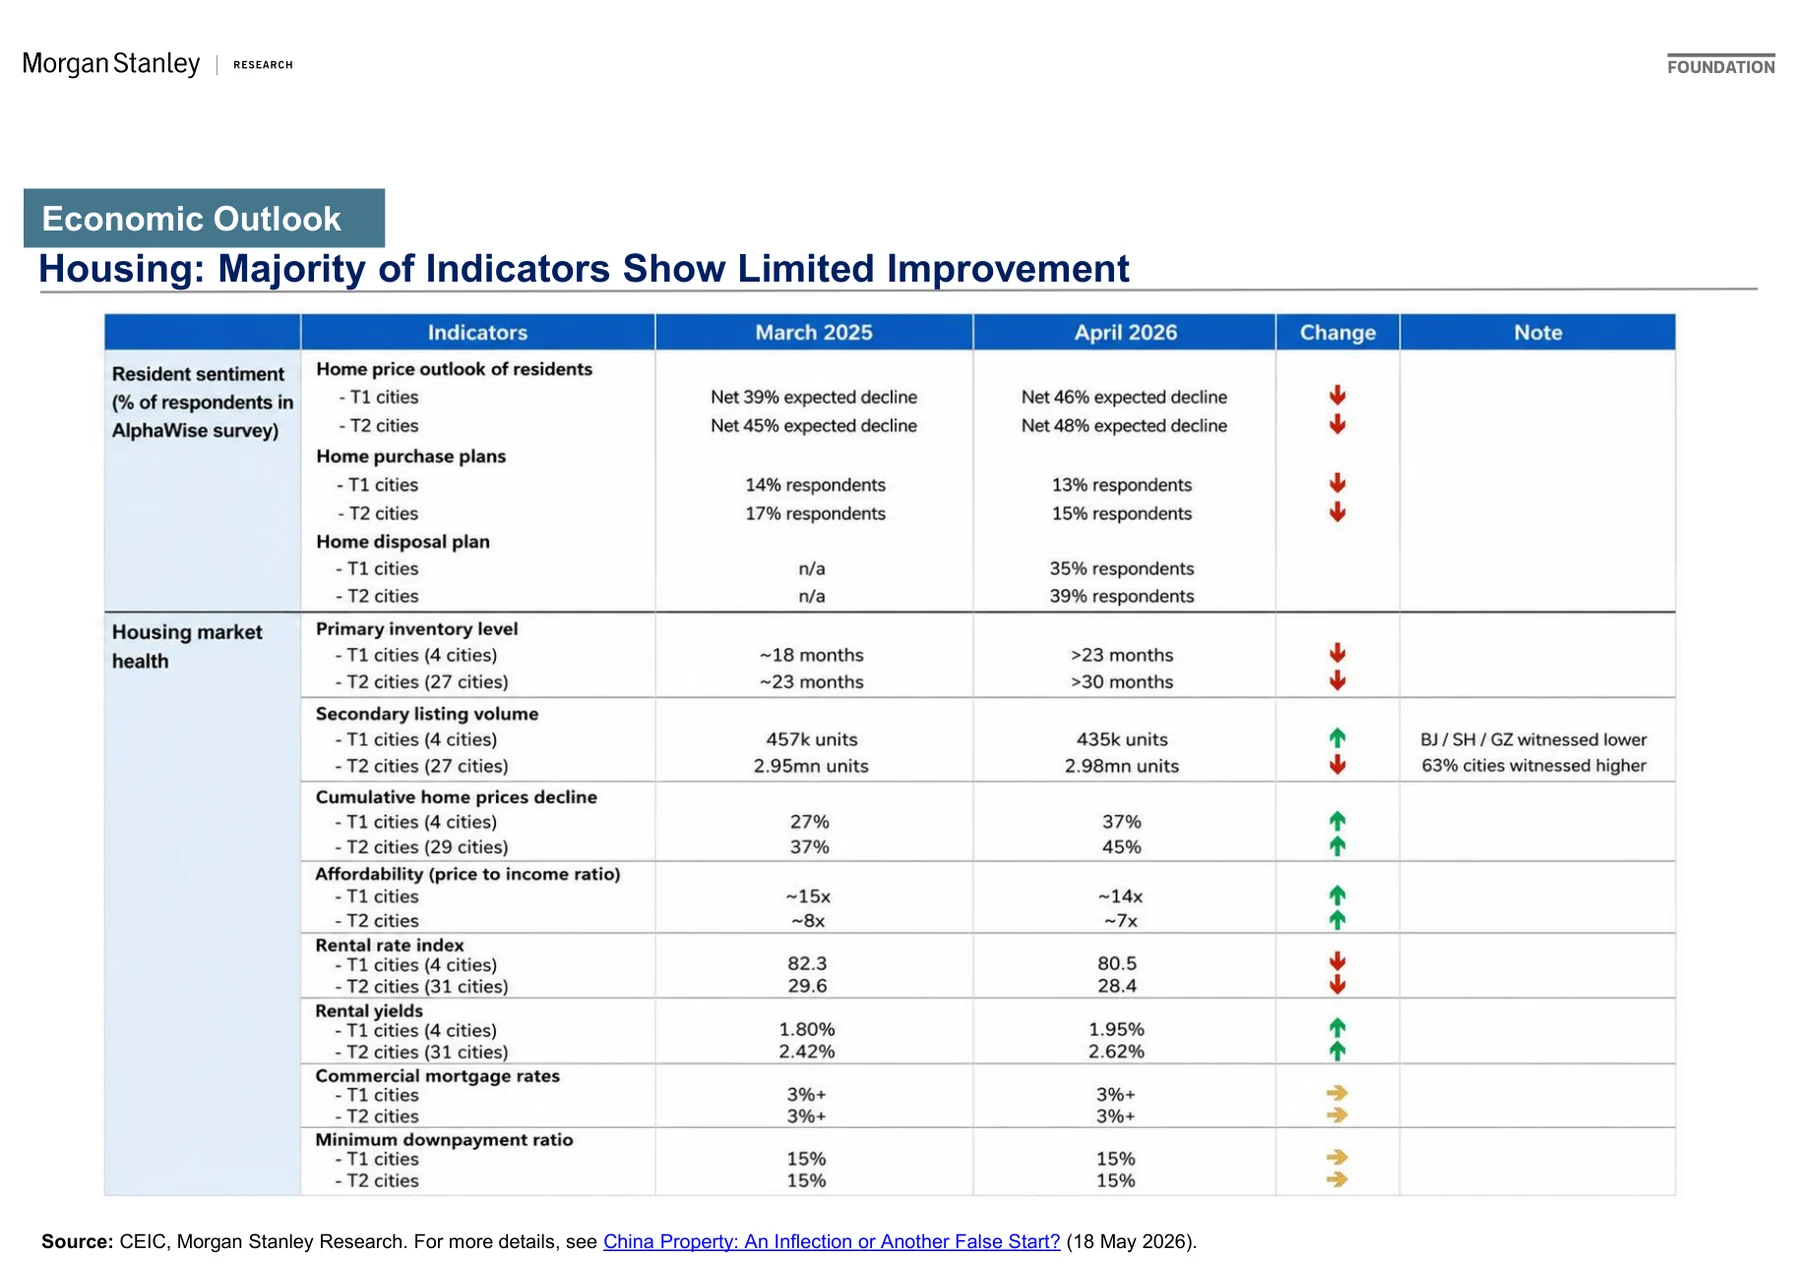
- 房地产仍处持续调整阶段,建设管线因多年新开工下滑而收缩,广义房价仍面临压力,近期反弹可能包含前期压抑需求释放。
- 政策处于巡航状态,广义财政赤字预计维持在GDP的11.7%,出口韧性降低2季度以后追加大规模刺激的迫切性。
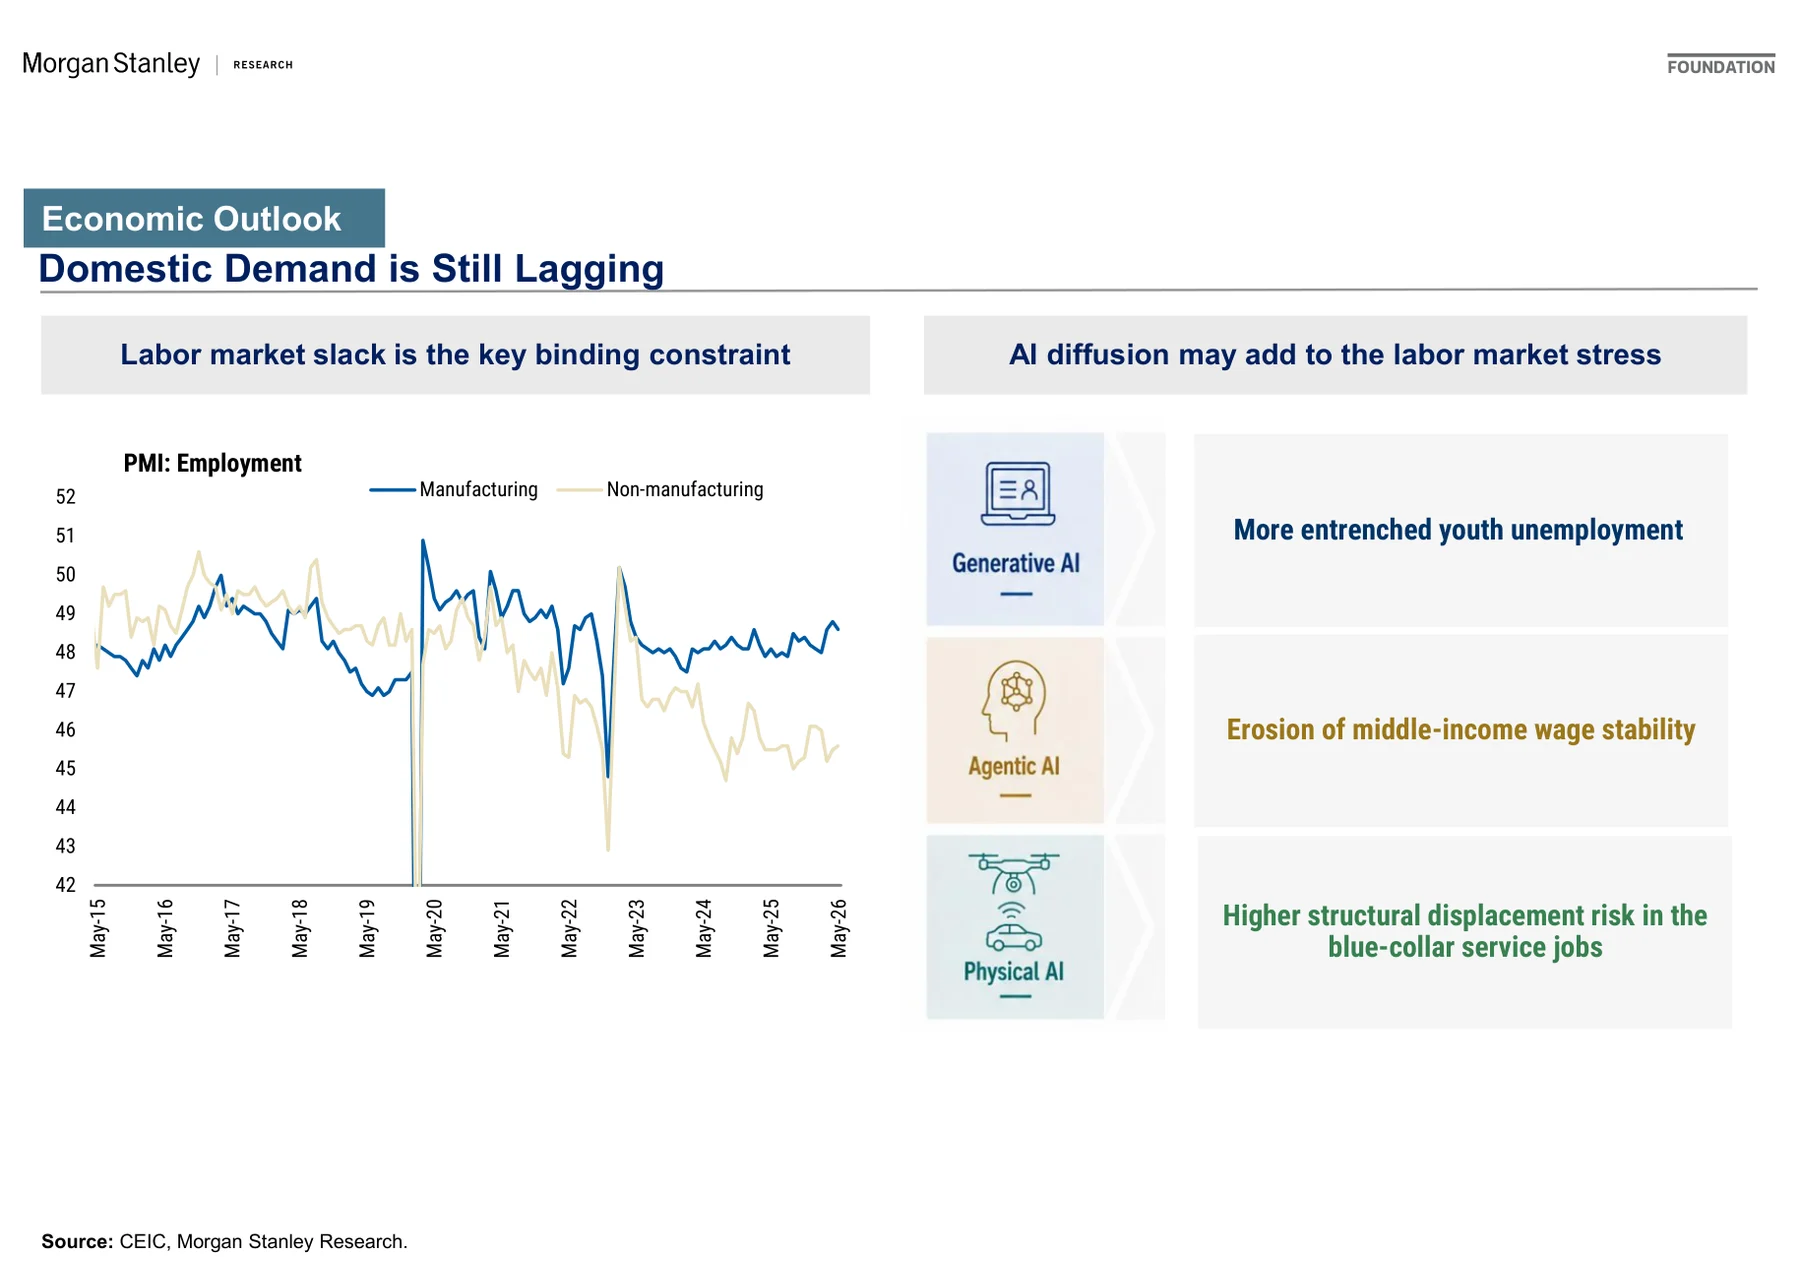
- 人工智能扩散长期利好生产率和增长,但短期可能通过企业利润压力和岗位替代带来就业扰动,因此社会福利改革和居民储蓄释放更加重要。
论述逻辑
人工智能和能源资本开支周期推高出口 → 中国制造份额继续上升 → 总量增长保持稳定 → 但就业、消费和房地产传导偏弱 → 政策维持巡航而非大刺激 → 人民币升值不是主要再平衡工具 → 人工智能扩散和社会福利改革成为长期再平衡关键
关键展望
- 增长方面,出口和工业周期继续支撑中国GDP,但国内需求不足限制了增长质量,2026至2027年预计温和放缓。
- 政策方面,若出口韧性保持,财政和货币政策更可能维持有针对性的支持,而非全面加码刺激。
- 汇率方面,央行不太可能主动用人民币大幅升值解决经济失衡,美元走势仍是美元兑人民币的重要决定因素。
- 结构方面,人工智能扩散长期提升全要素生产率,但短期就业扰动和居民高储蓄需要通过社保、再分配和消费再锚定来缓解。
推荐标的
- 中国出口链
- 人工智能基础设施
- 绿色能源供应链
- 关注人民币稳定和居民消费改革
关键图表
Slide 2:双速经济在总量上保持稳定
Slide 3:亚洲工业超级周期正在上升
Slide 4:亚洲工业超级周期将利好中国出口并锚定增长动能
Slide 5:本轮出口强势对更广经济的正向外溢可能更弱
Slide 6:国内需求仍然滞后
Slide 7:房地产仍在持续调整
Slide 8:房地产是拐点还是又一次虚假起步
Slide 9:多数房地产指标改善有限
Slide 10:政策处于巡航状态

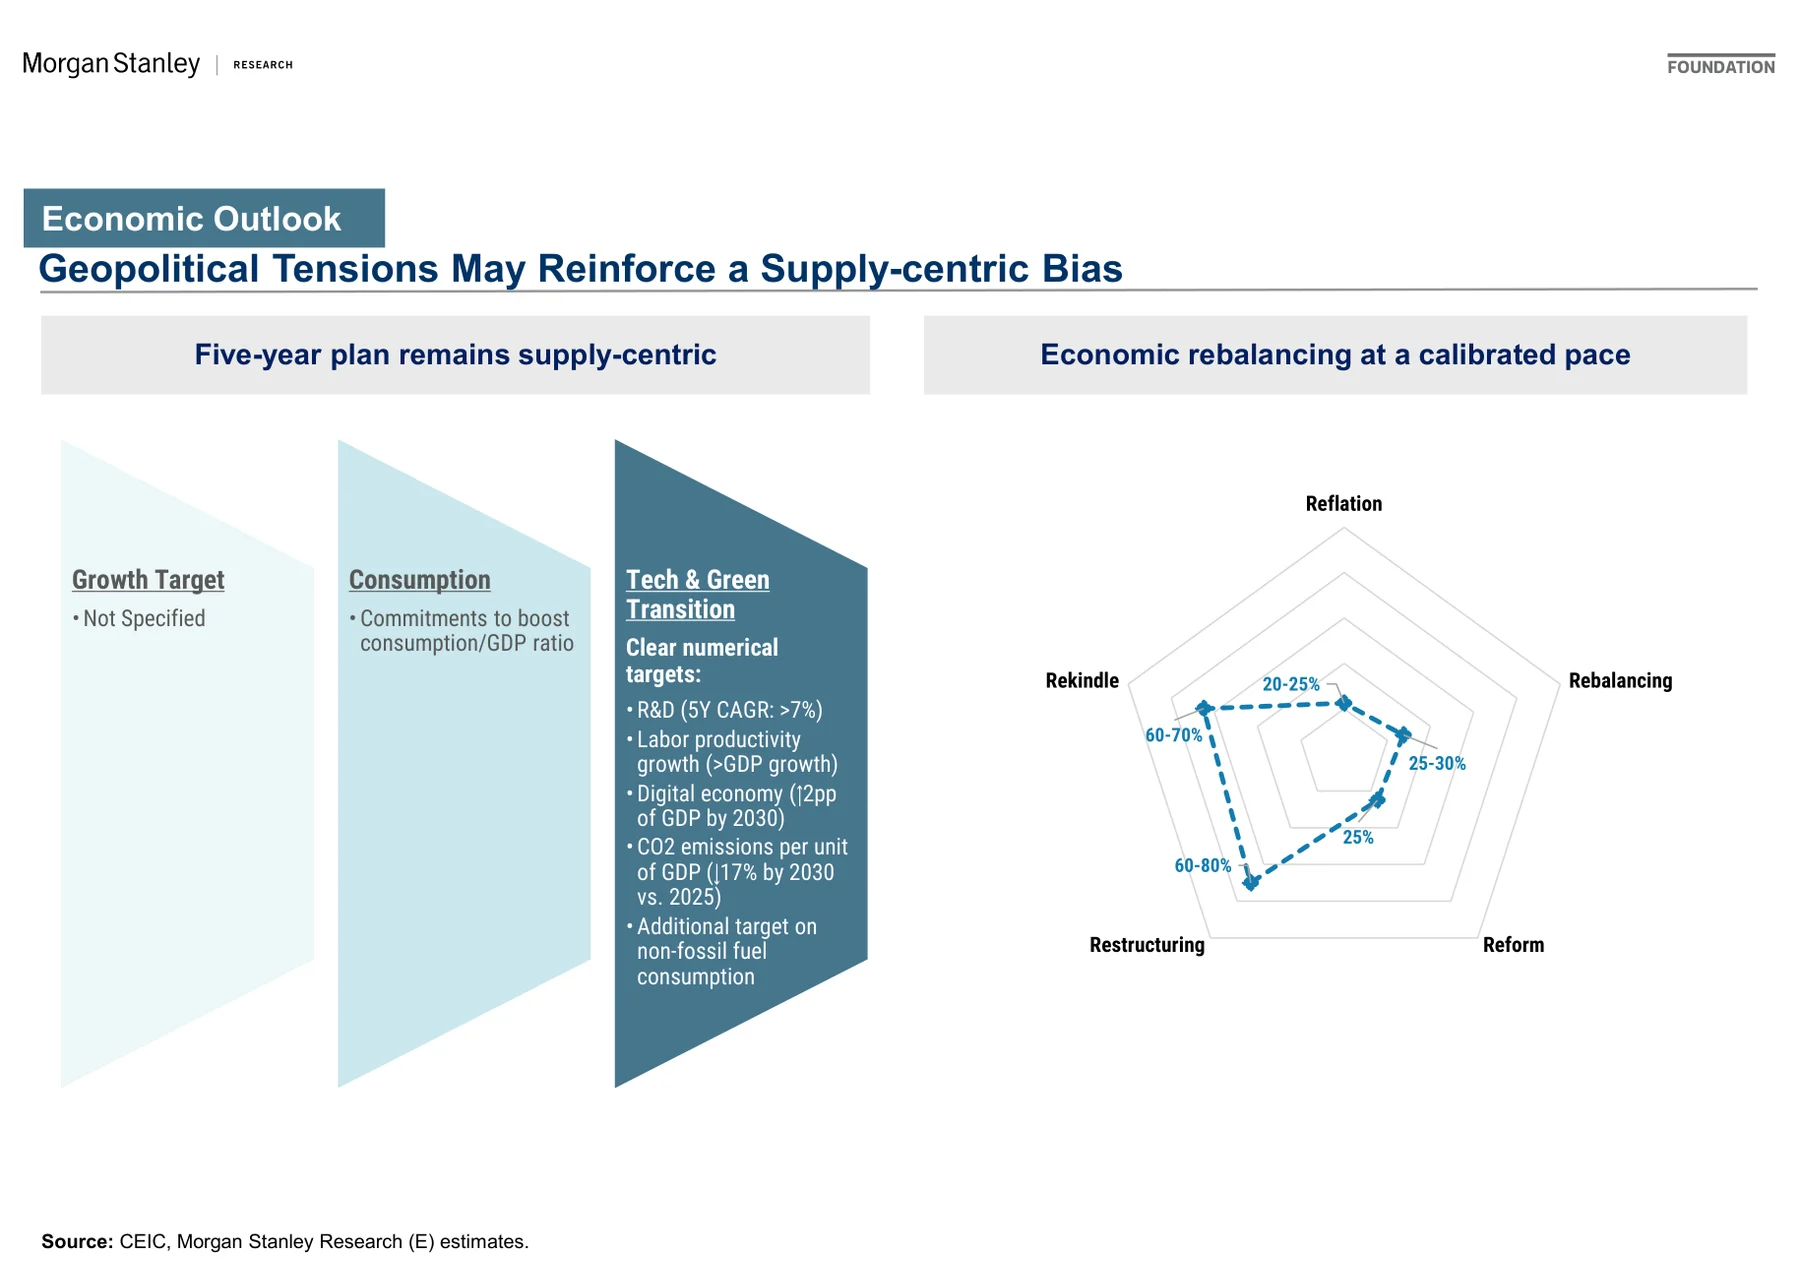
Slide 11:地缘政治紧张可能强化供给中心偏向
Slide 12:再通胀范围仍然狭窄

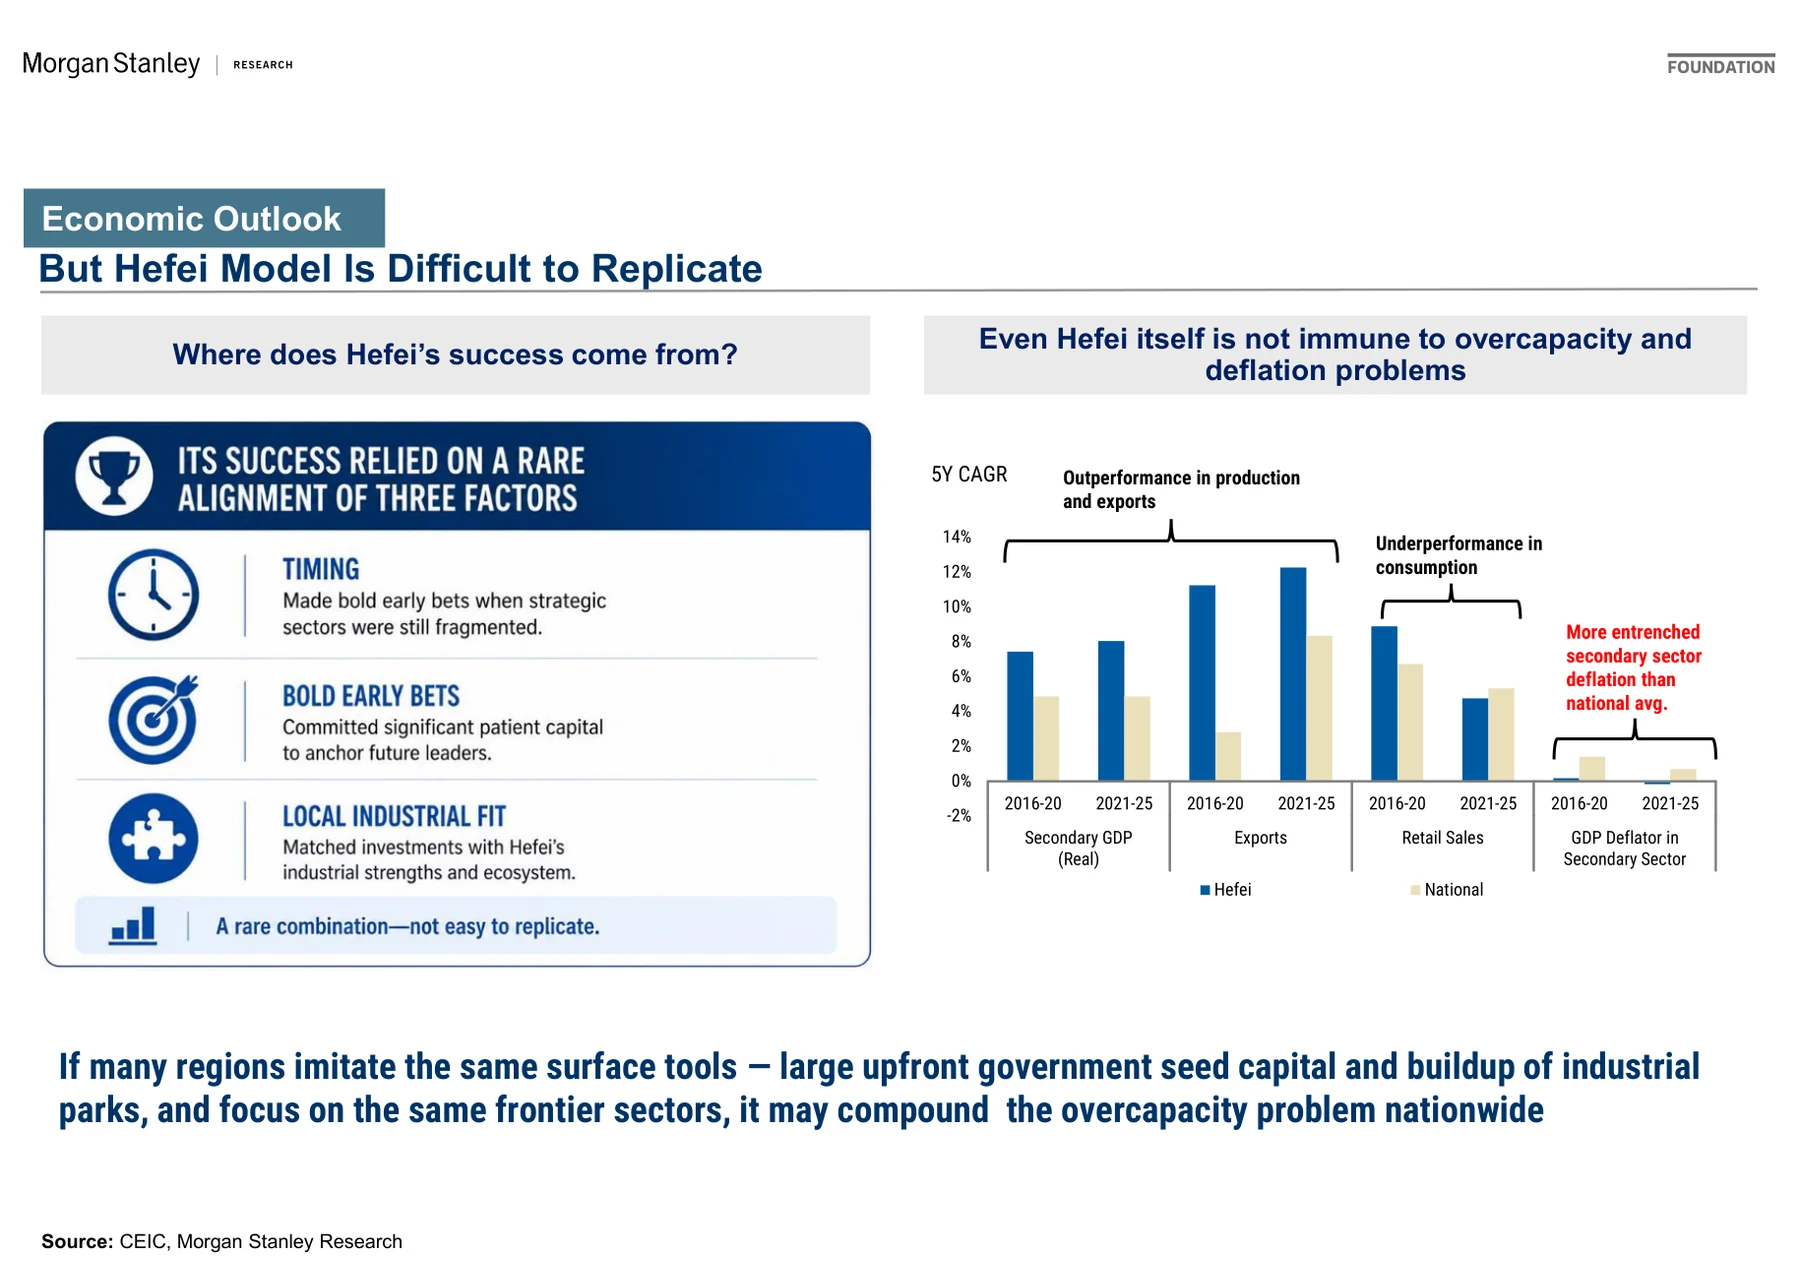
Slide 13:产业政策中的合肥模式经验

Slide 14:合肥模式难以复制
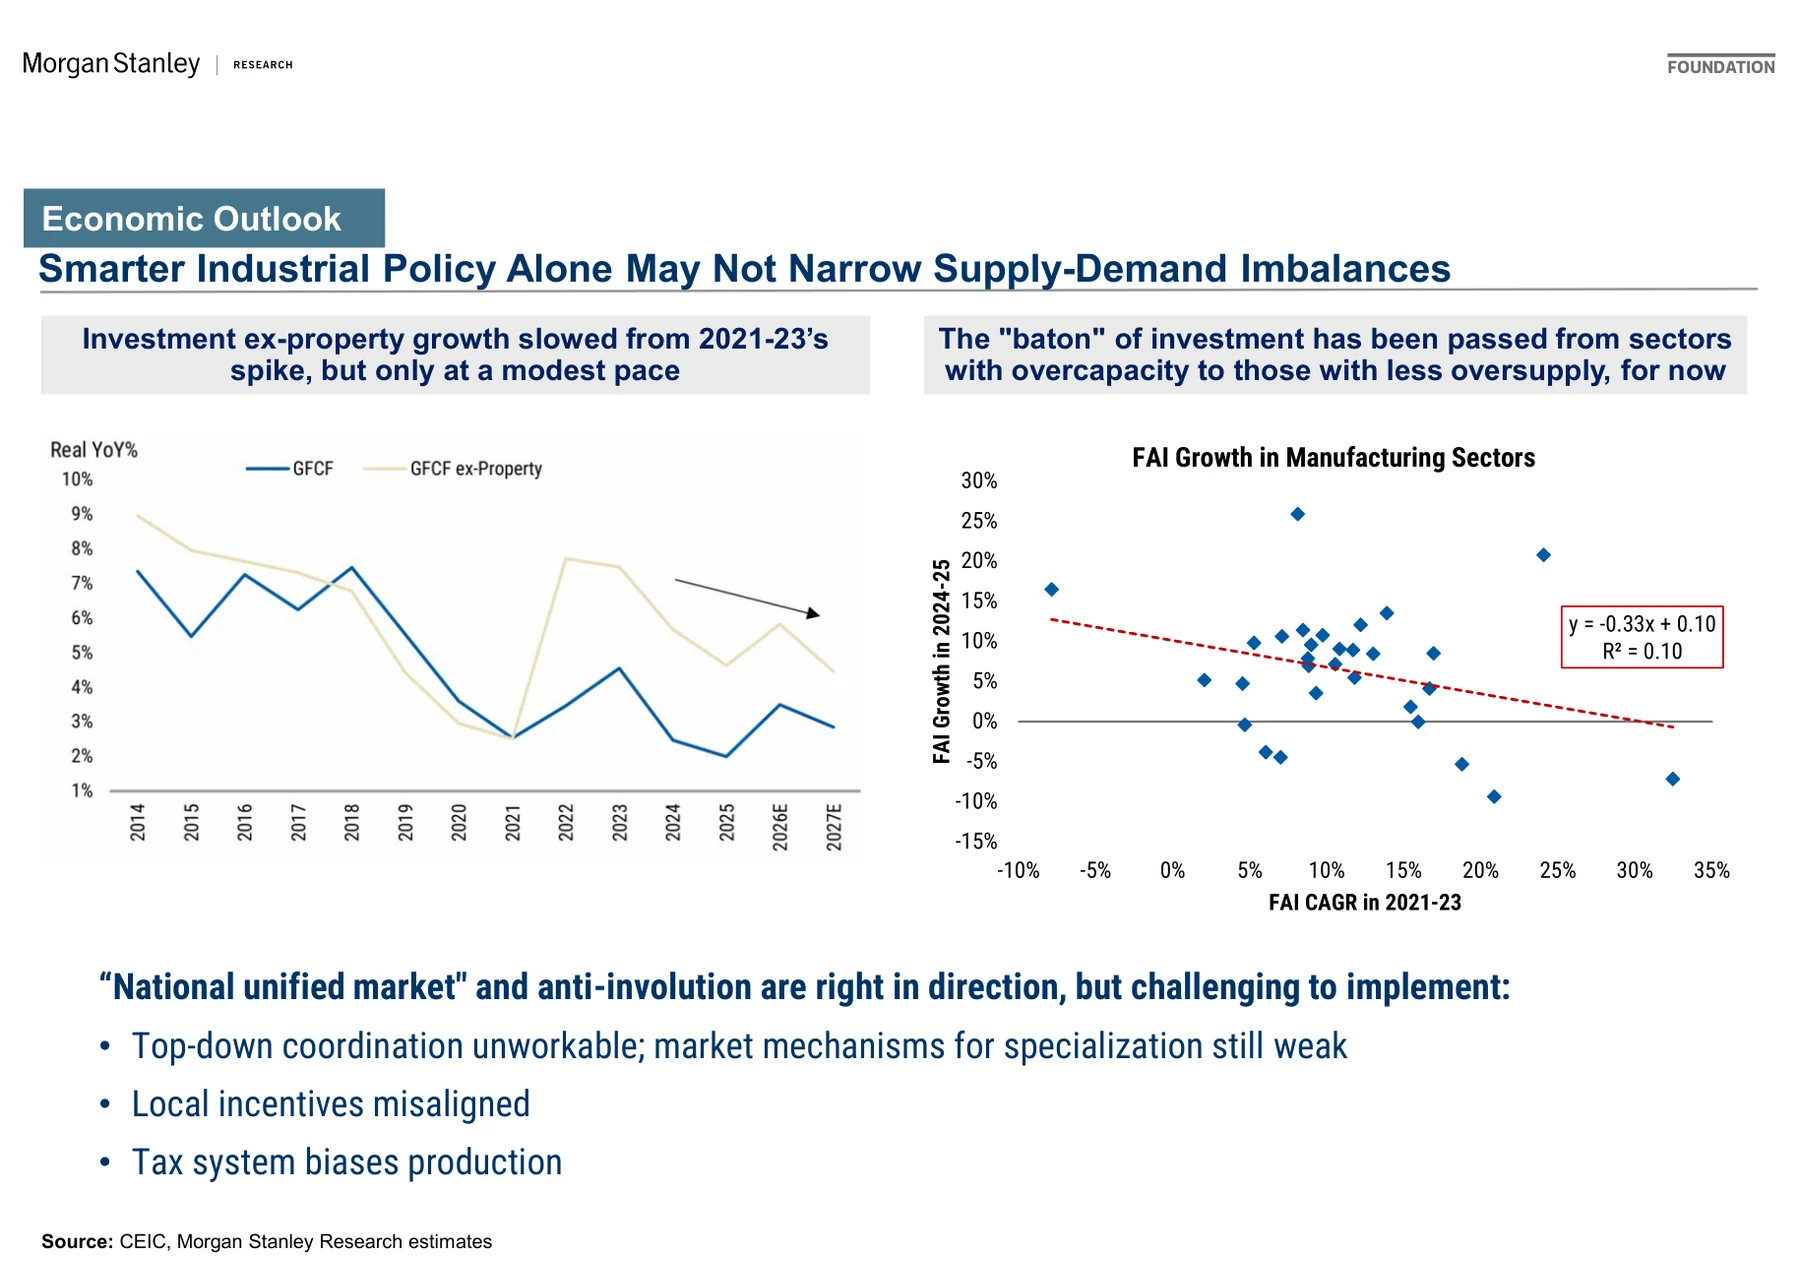
Slide 15:单靠更聪明产业政策可能难以缩小供需失衡
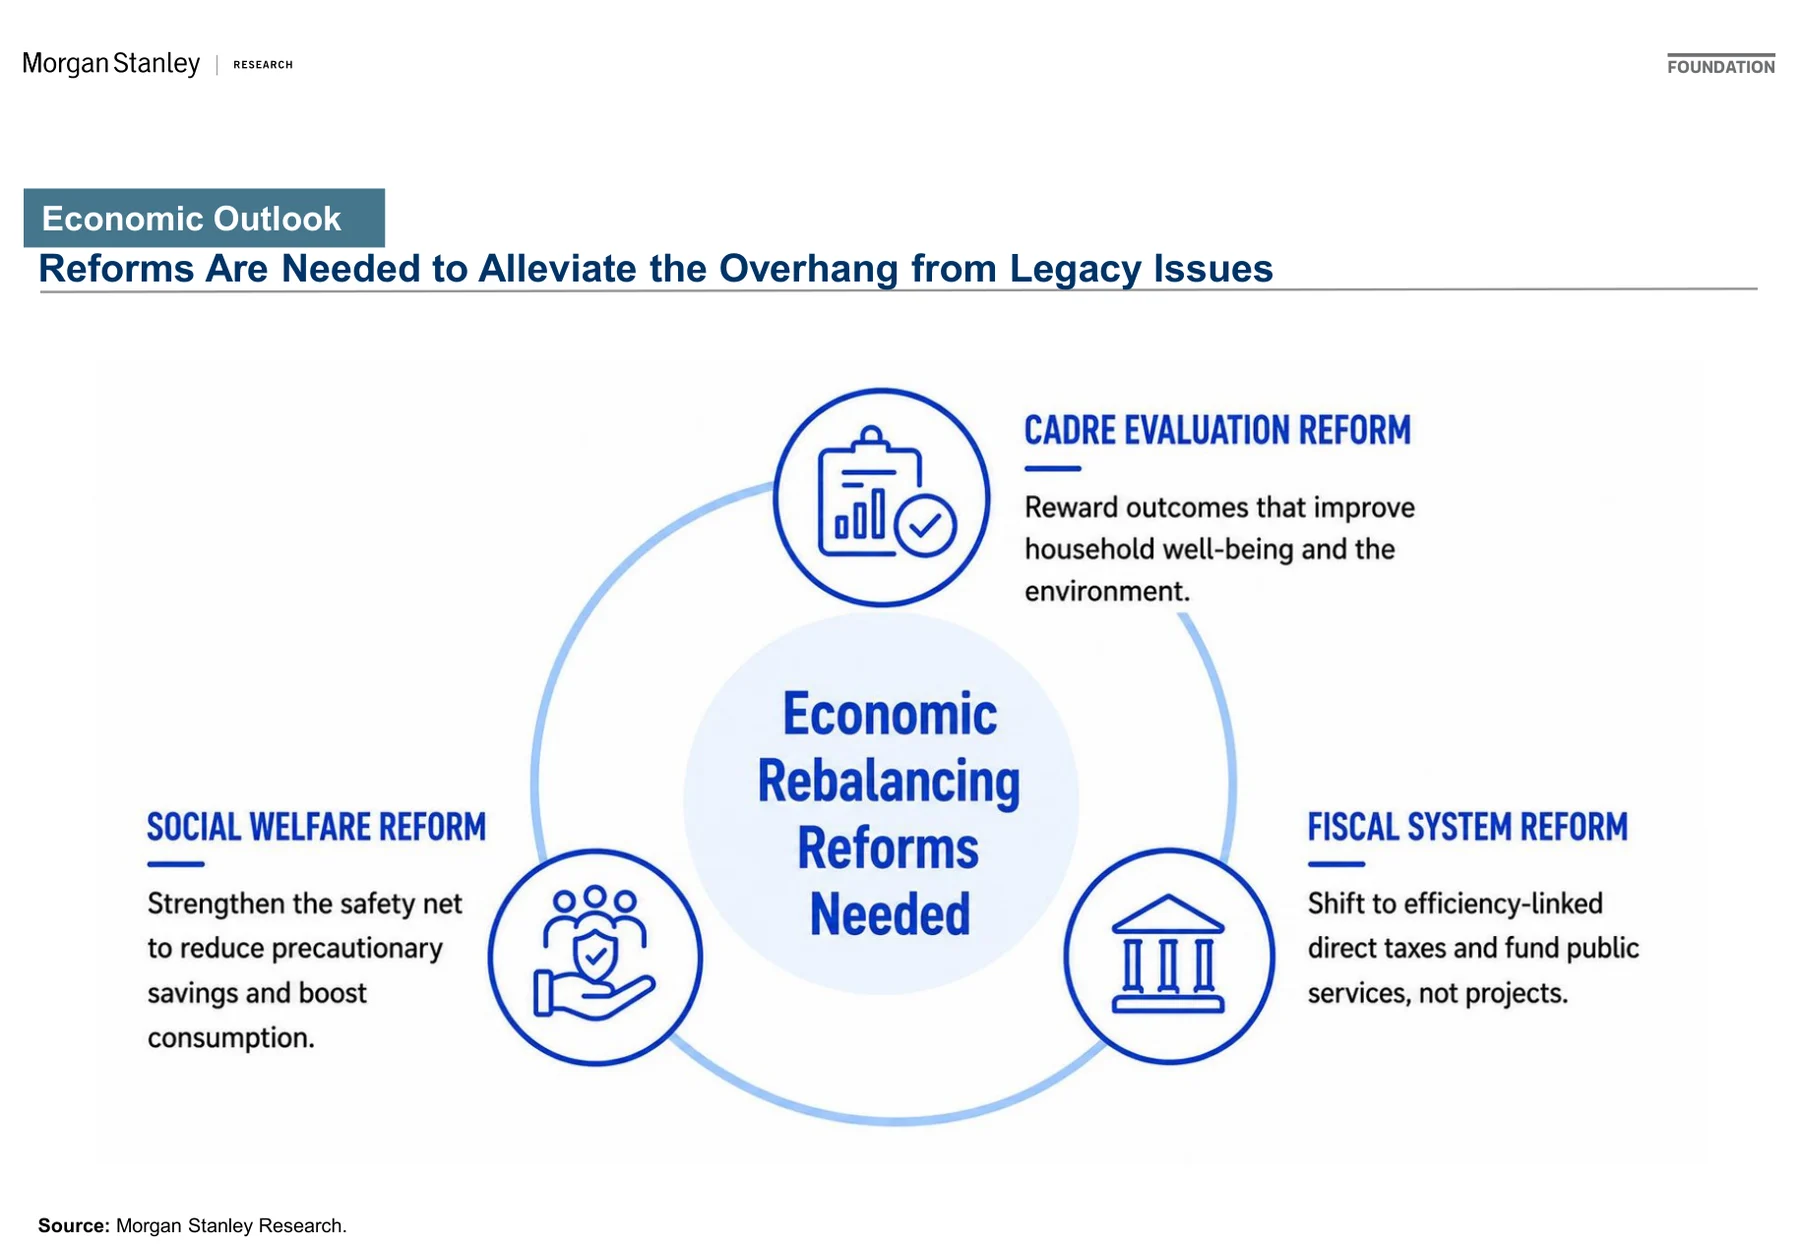
Slide 16:需要改革以缓解遗留问题拖累
Slide 17:中国央行不太可能依赖人民币升值解决经济失衡

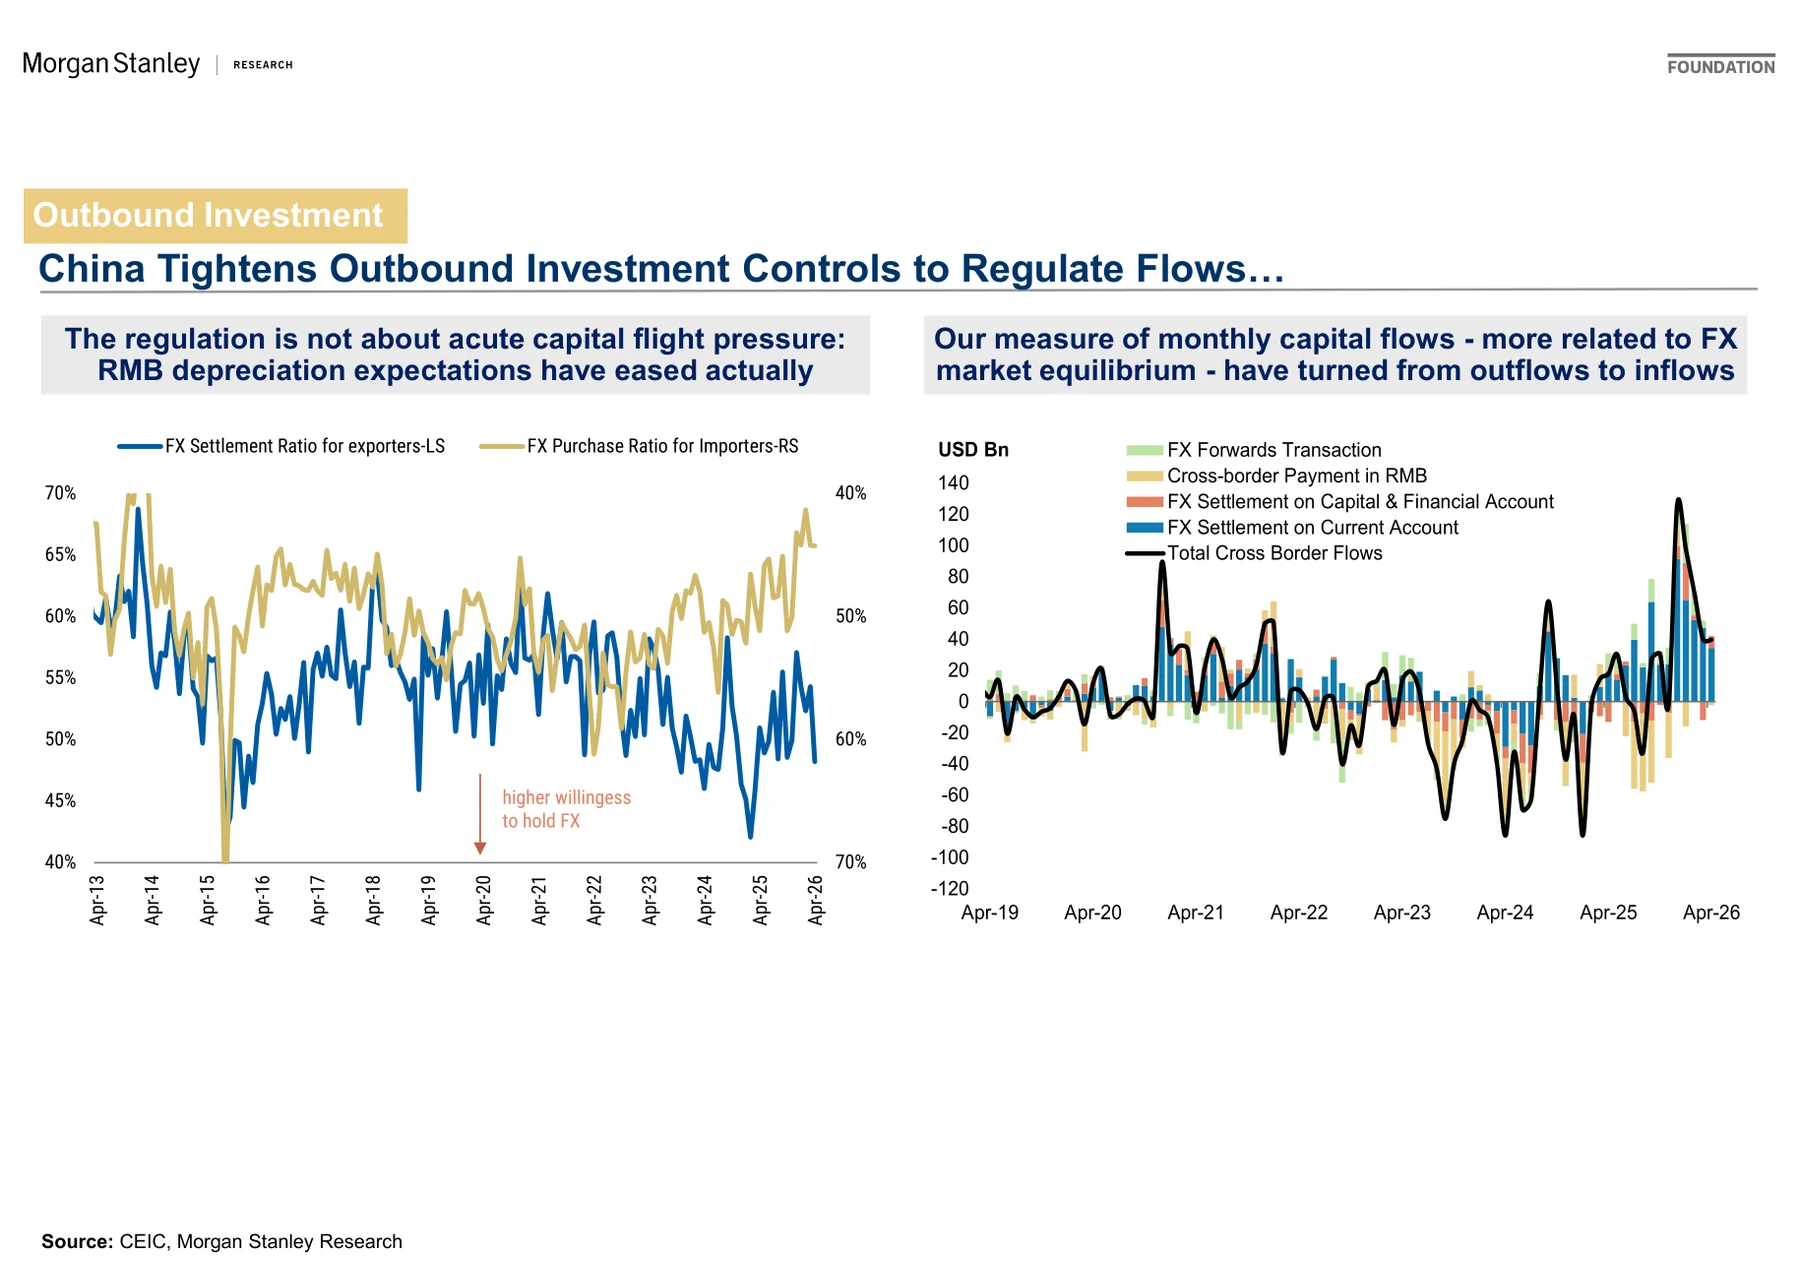
Slide 18:中国收紧对外投资控制以规范资金流
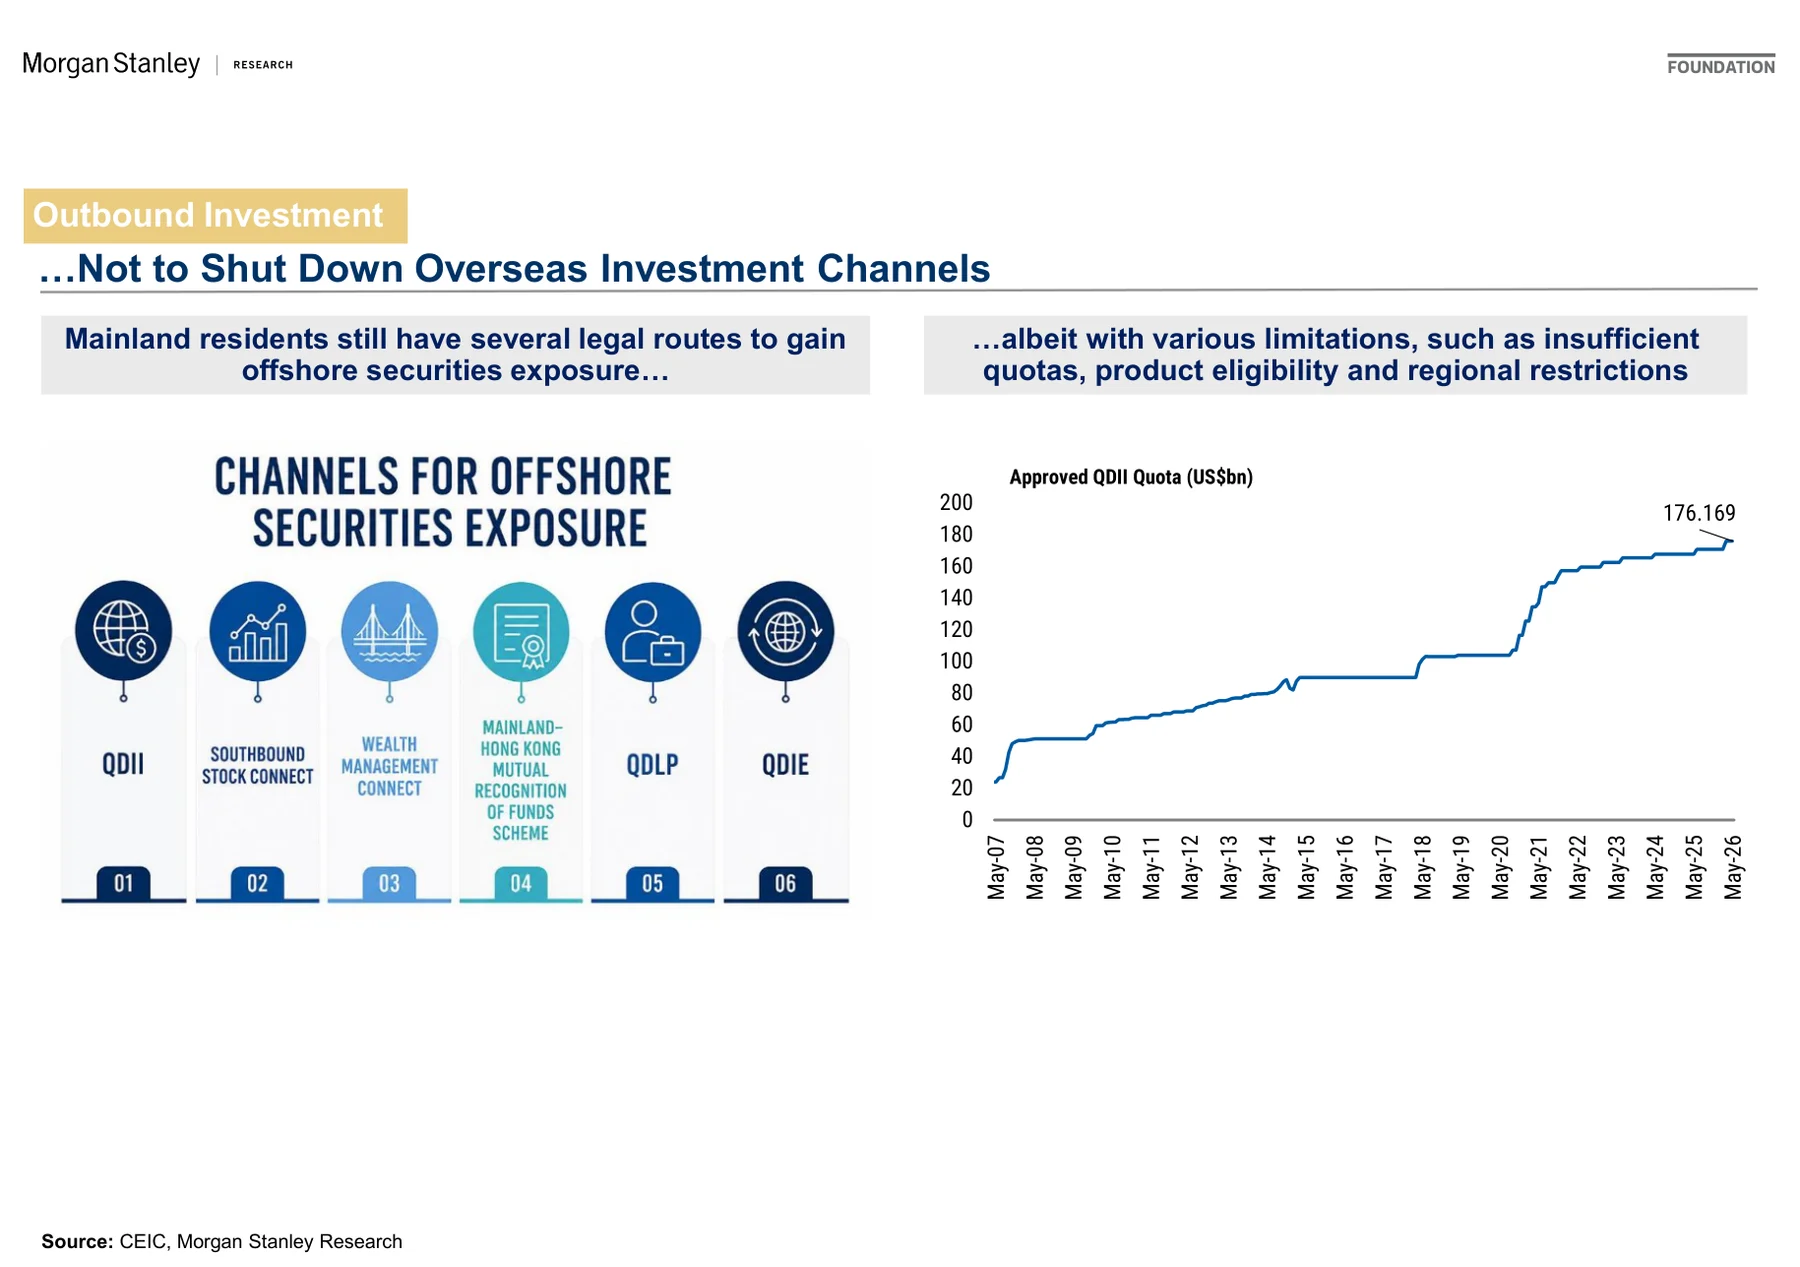
Slide 19:对外投资监管并非关闭海外投资渠道
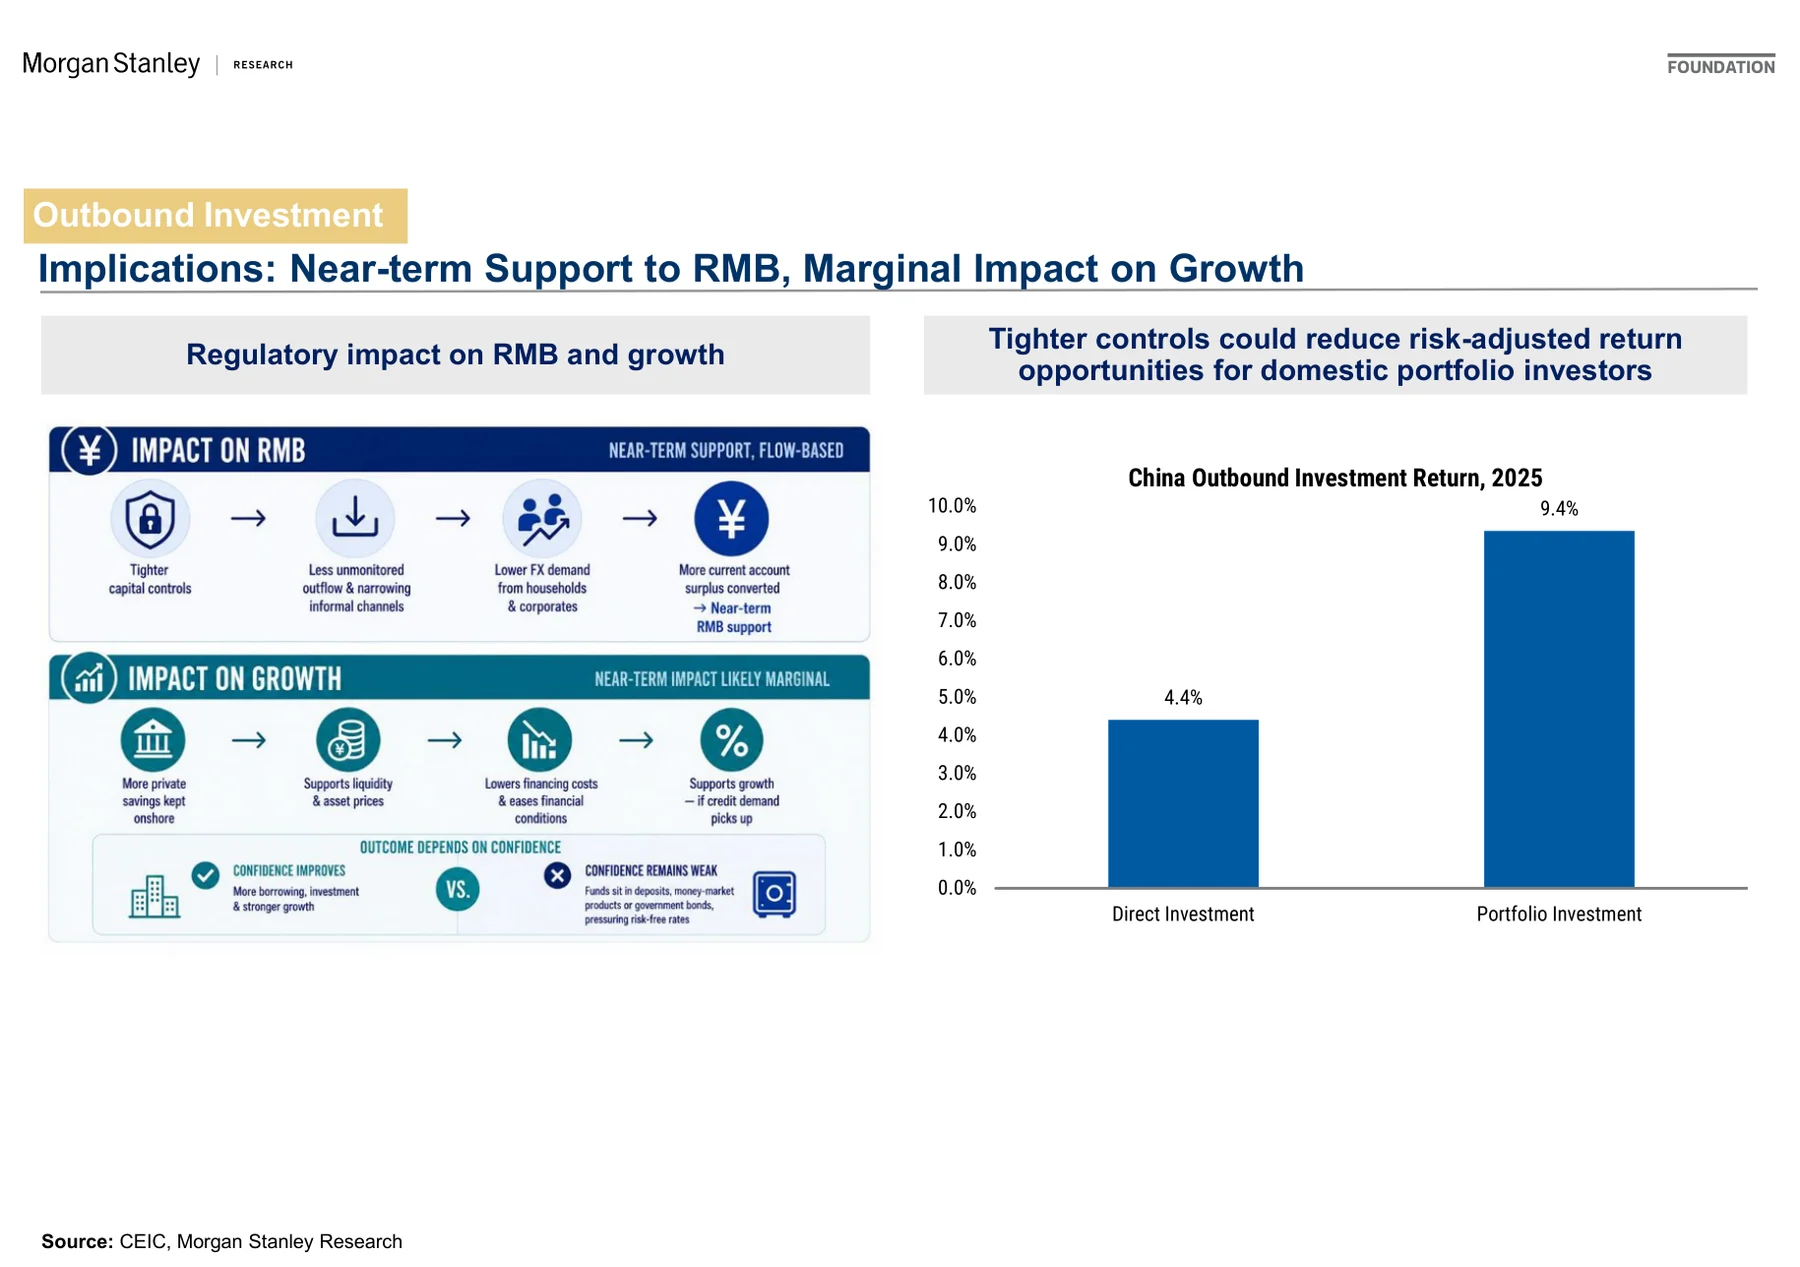
Slide 20:对人民币有短期支持,对增长影响有限
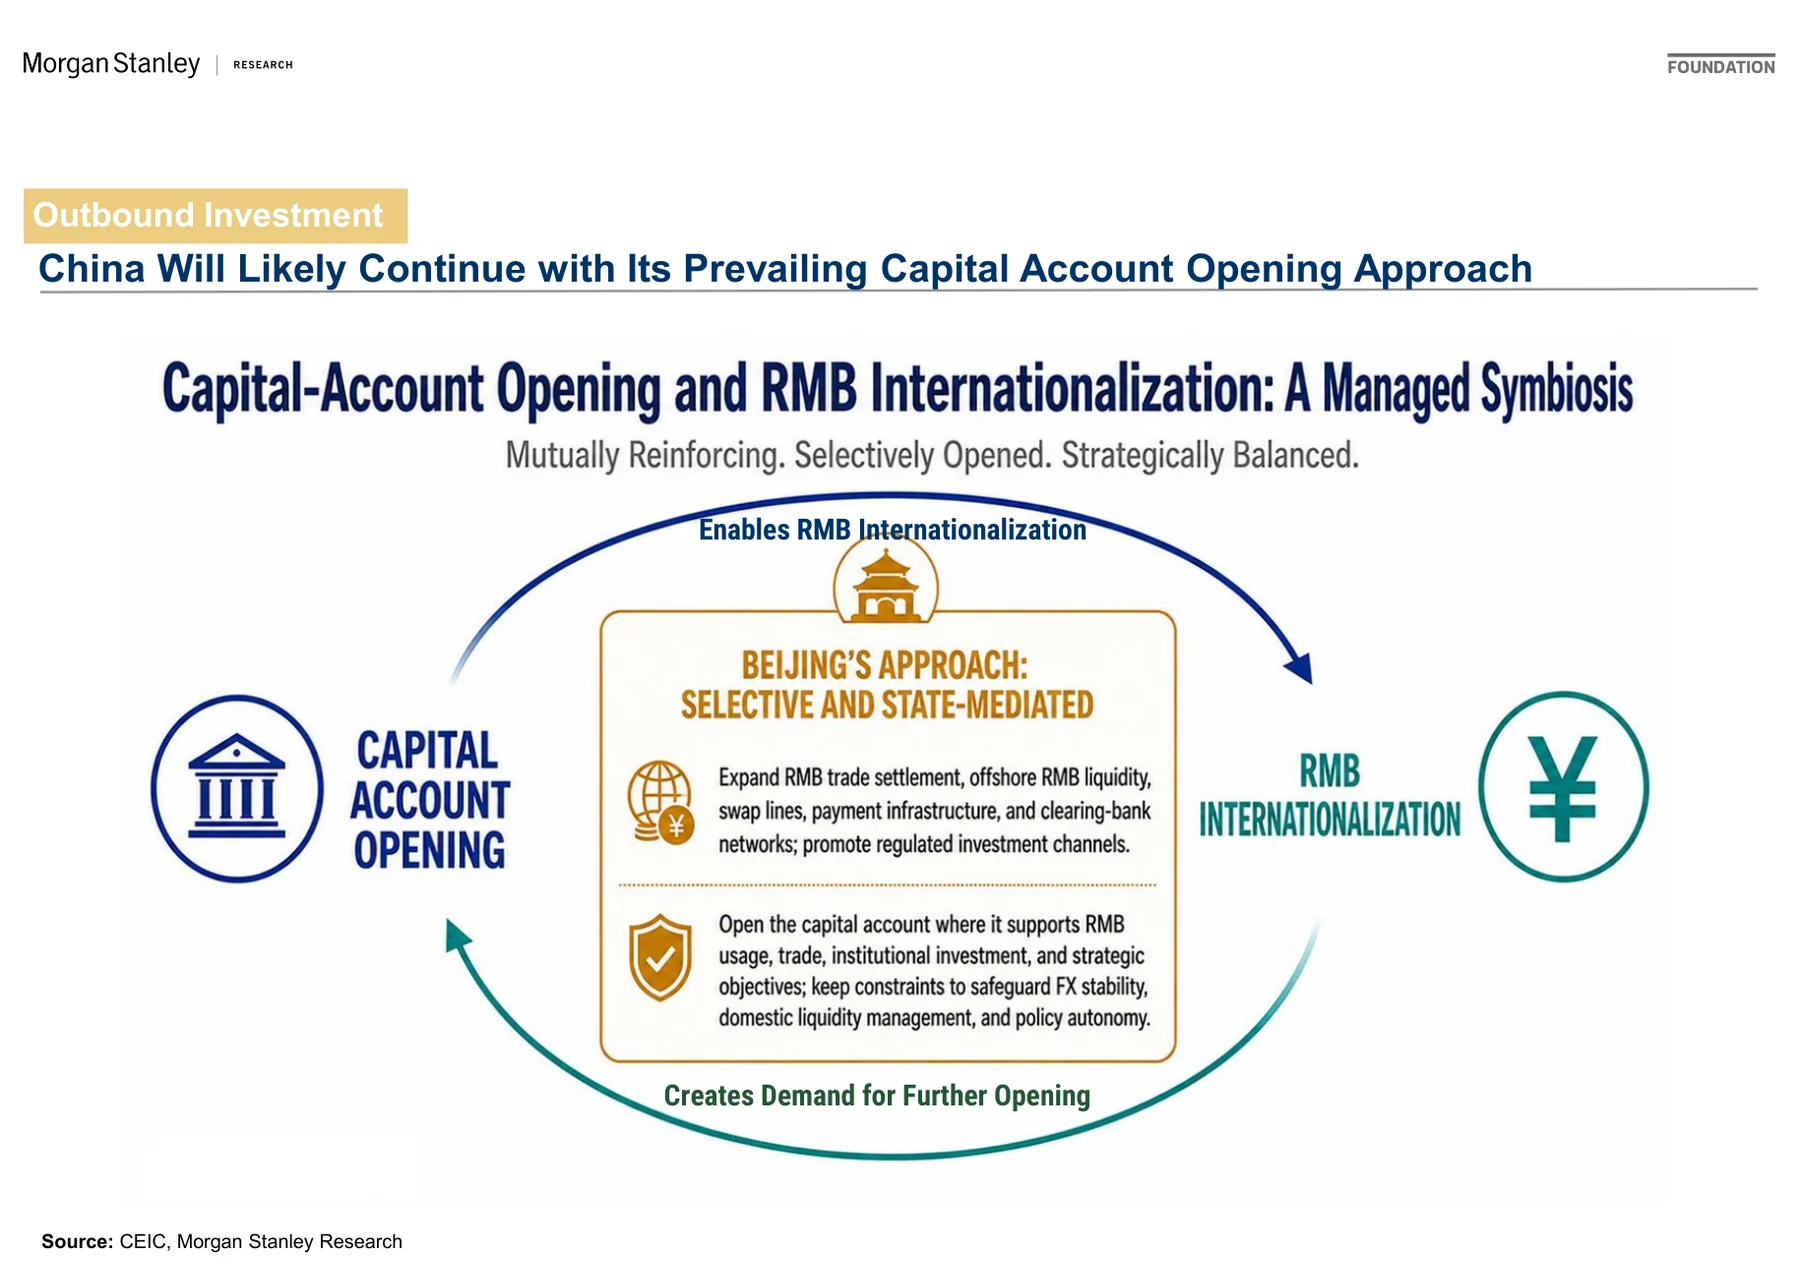
Slide 21:中国可能继续当前资本账户开放路径
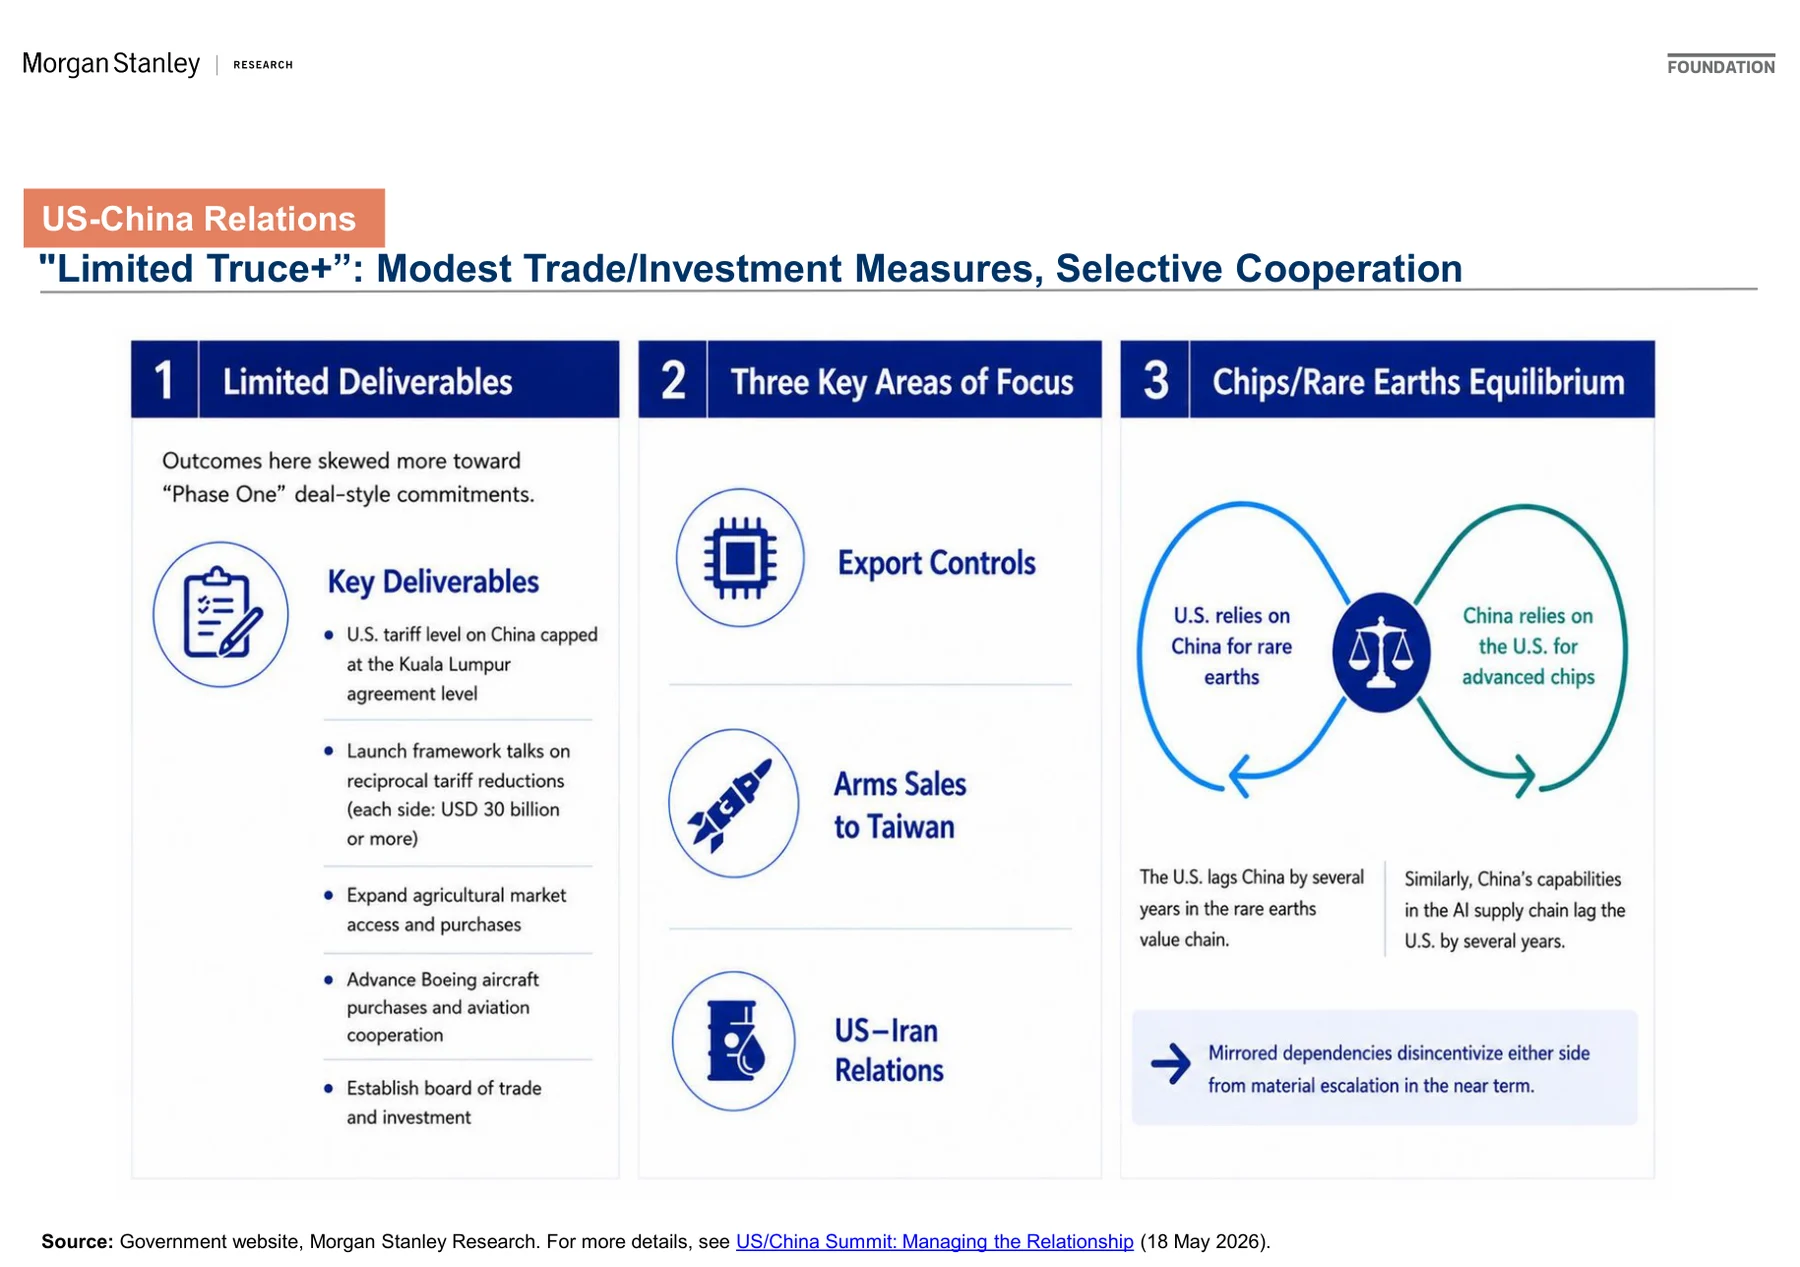
Slide 22:有限休战+意味着温和贸易投资措施和选择性合作
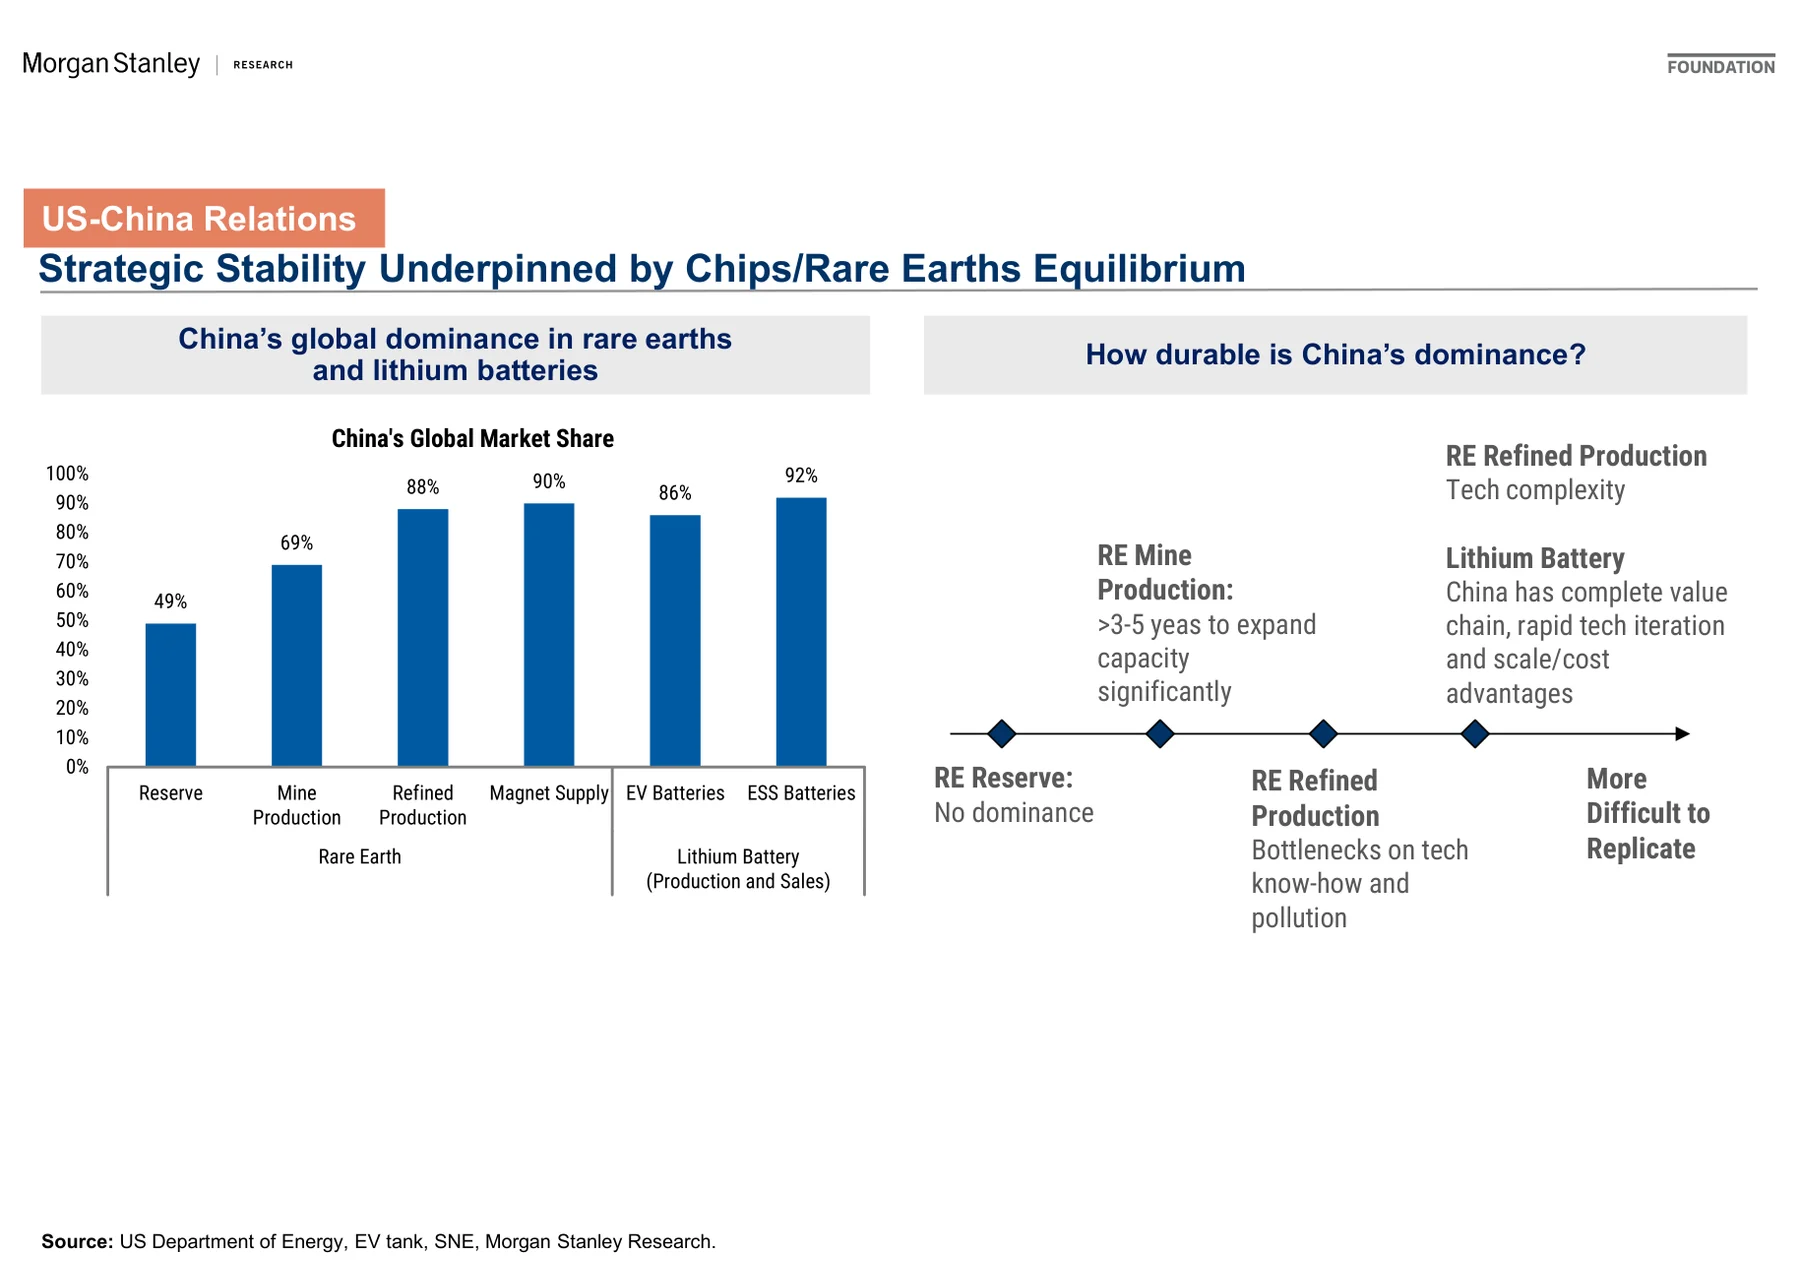
Slide 23:芯片与稀土均衡支撑战略稳定
Slide 24:摩根士丹利四大全球主题和可投资子主题
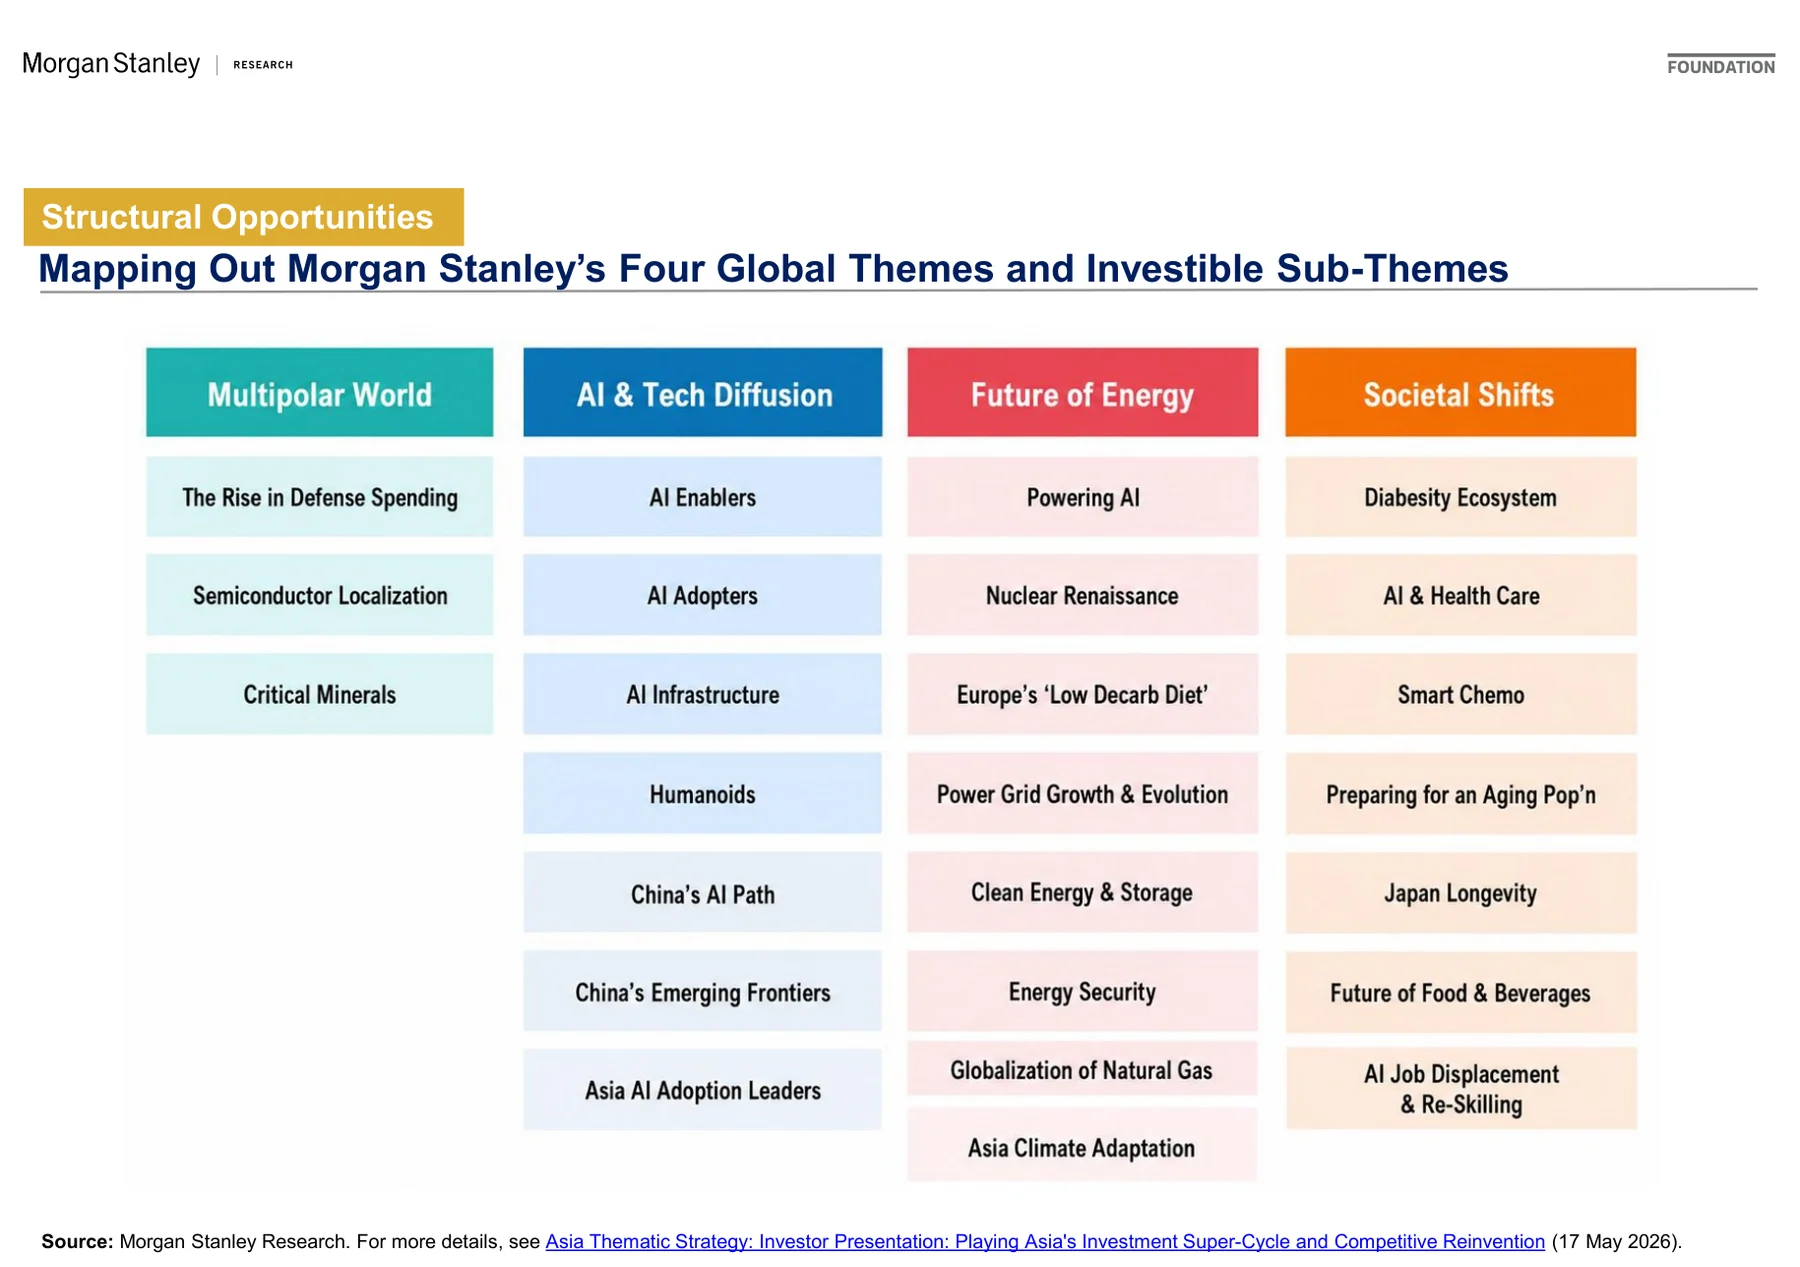
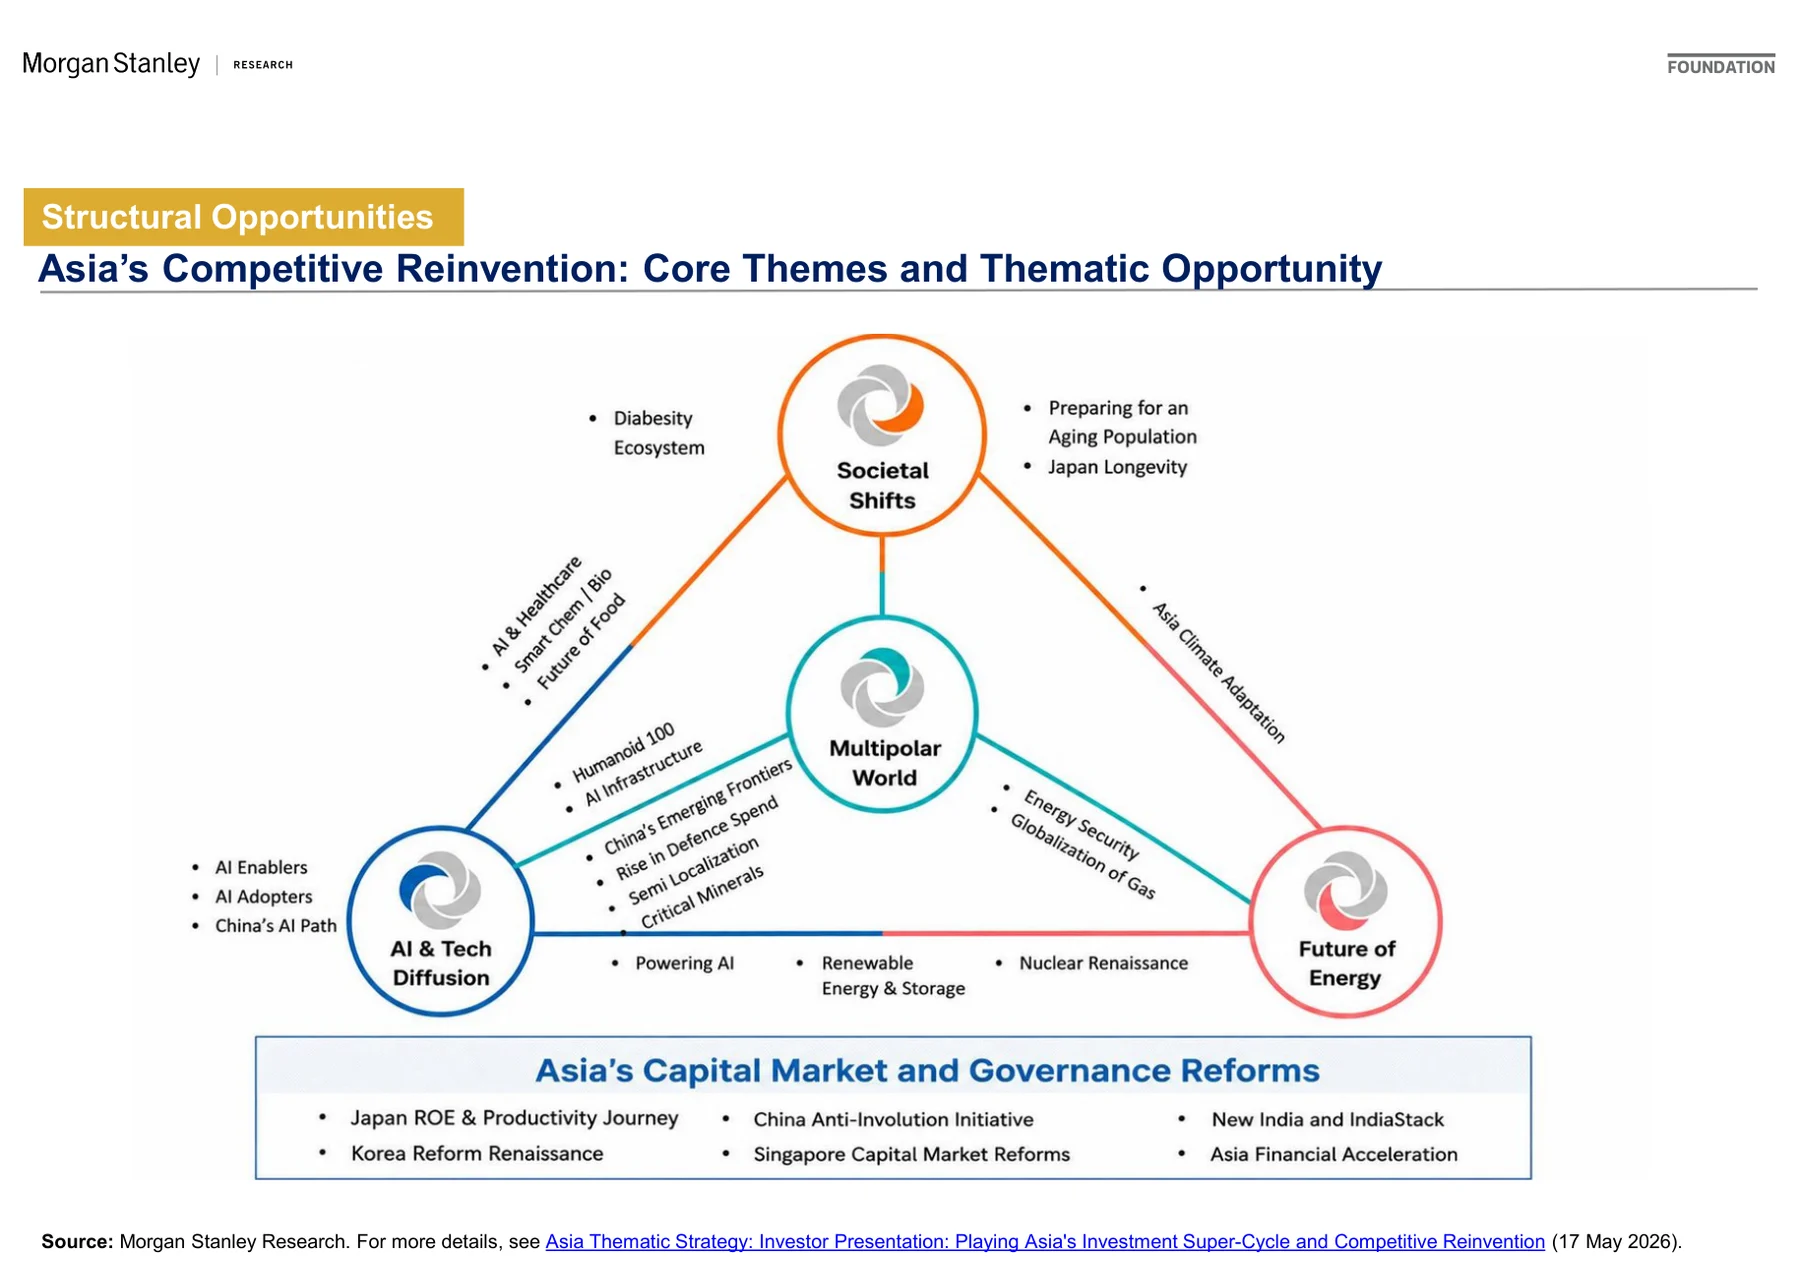
Slide 25:亚洲竞争力重塑的核心主题和主题机会
Slide 26:中国AI 2.0进入新阶段

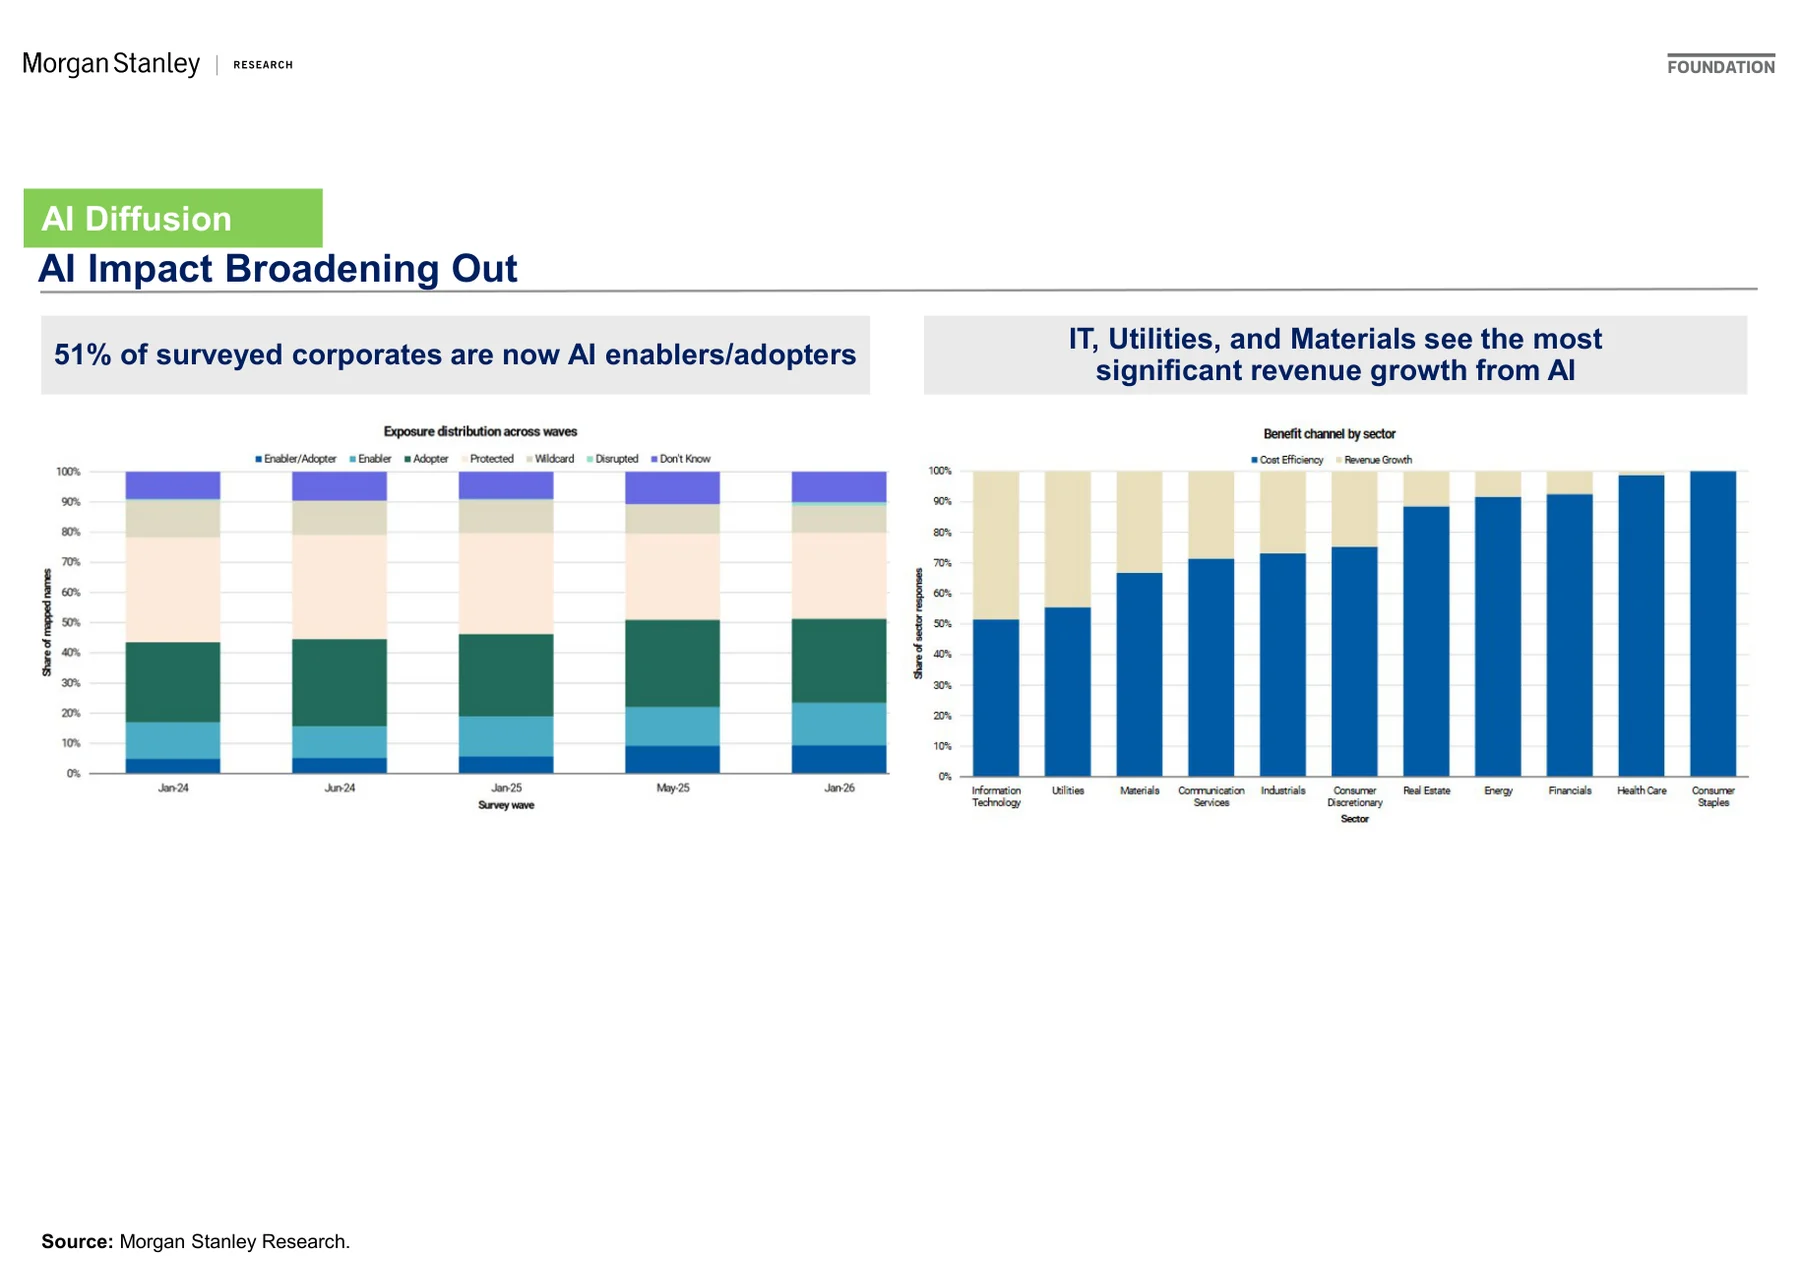
Slide 27:AI影响正在扩散
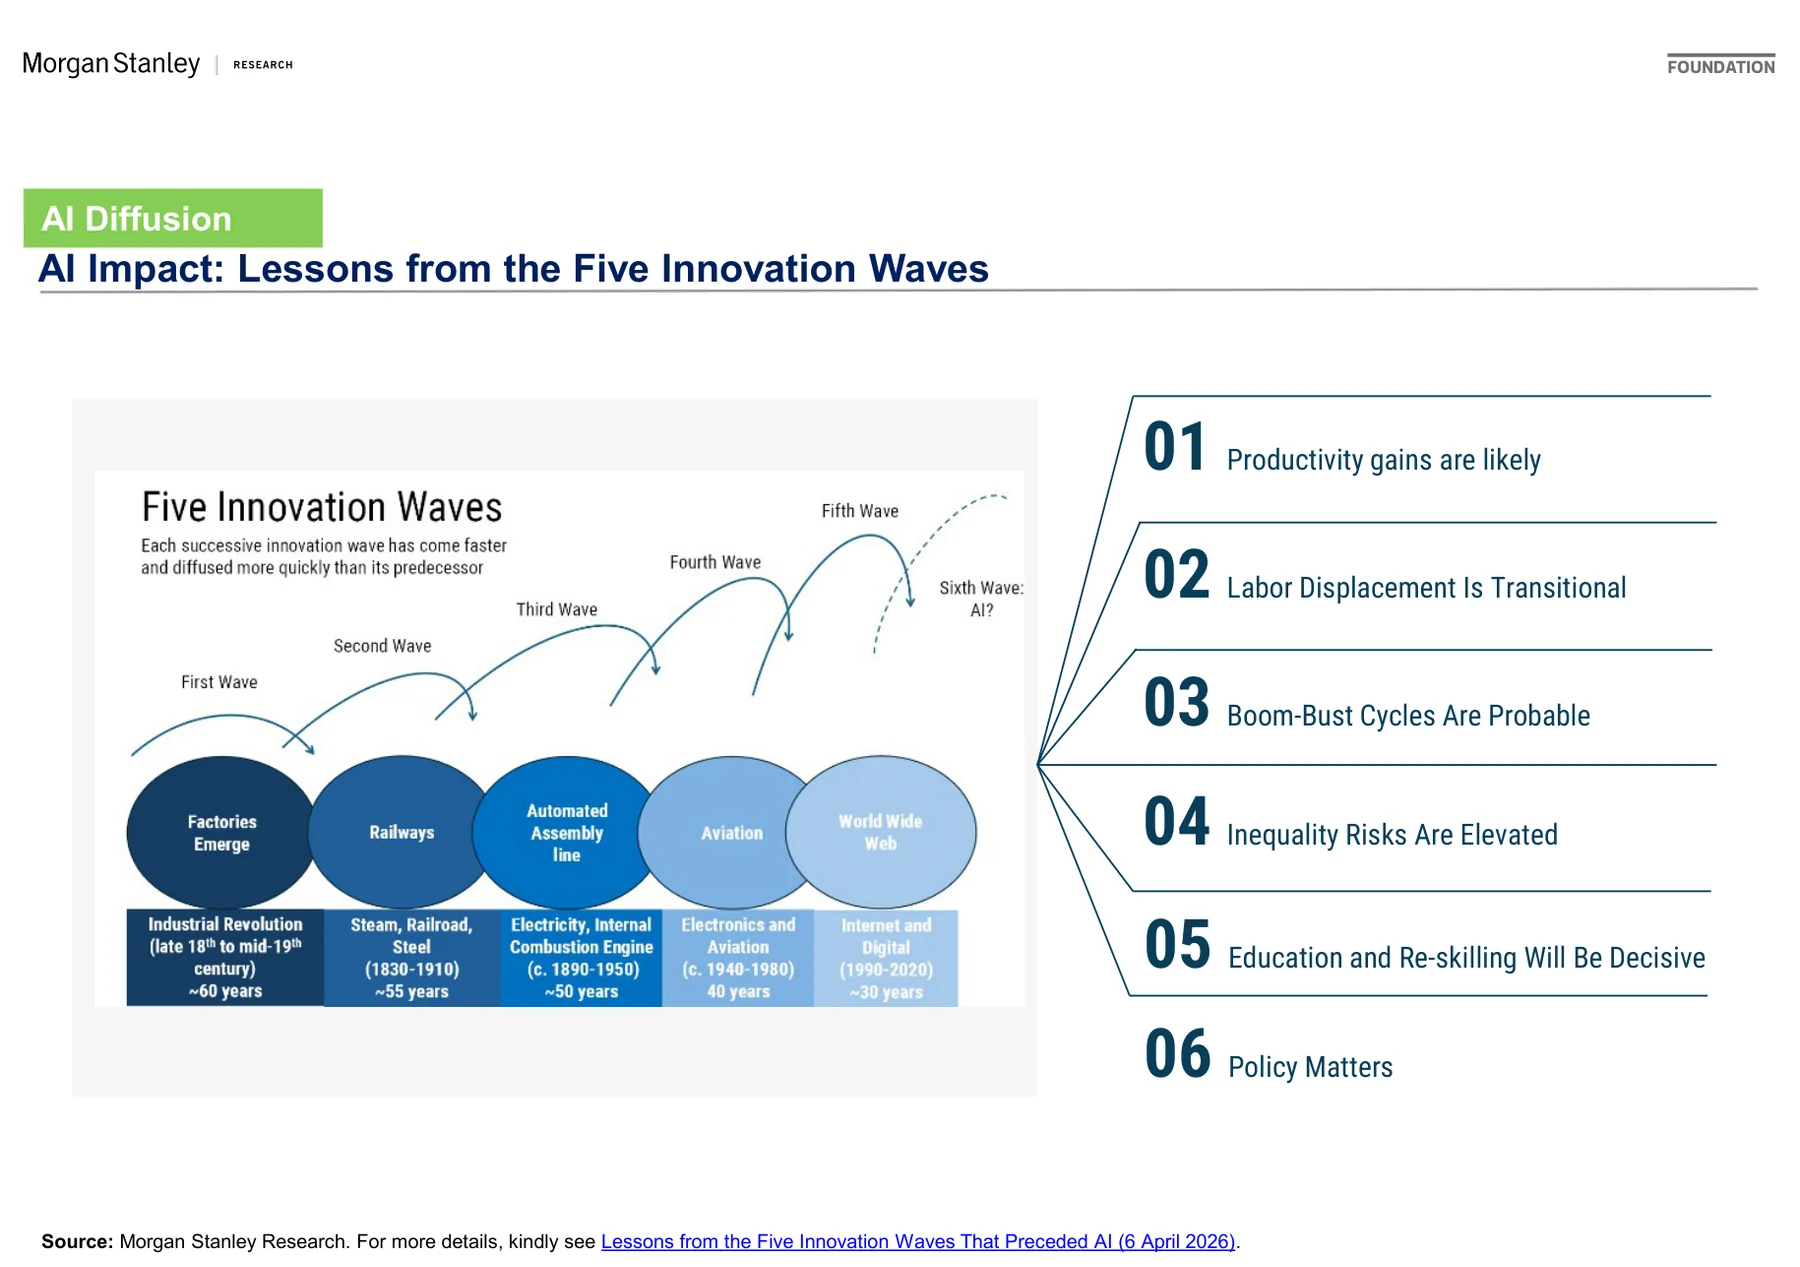
Slide 28:AI影响可从五次创新浪潮中吸取经验
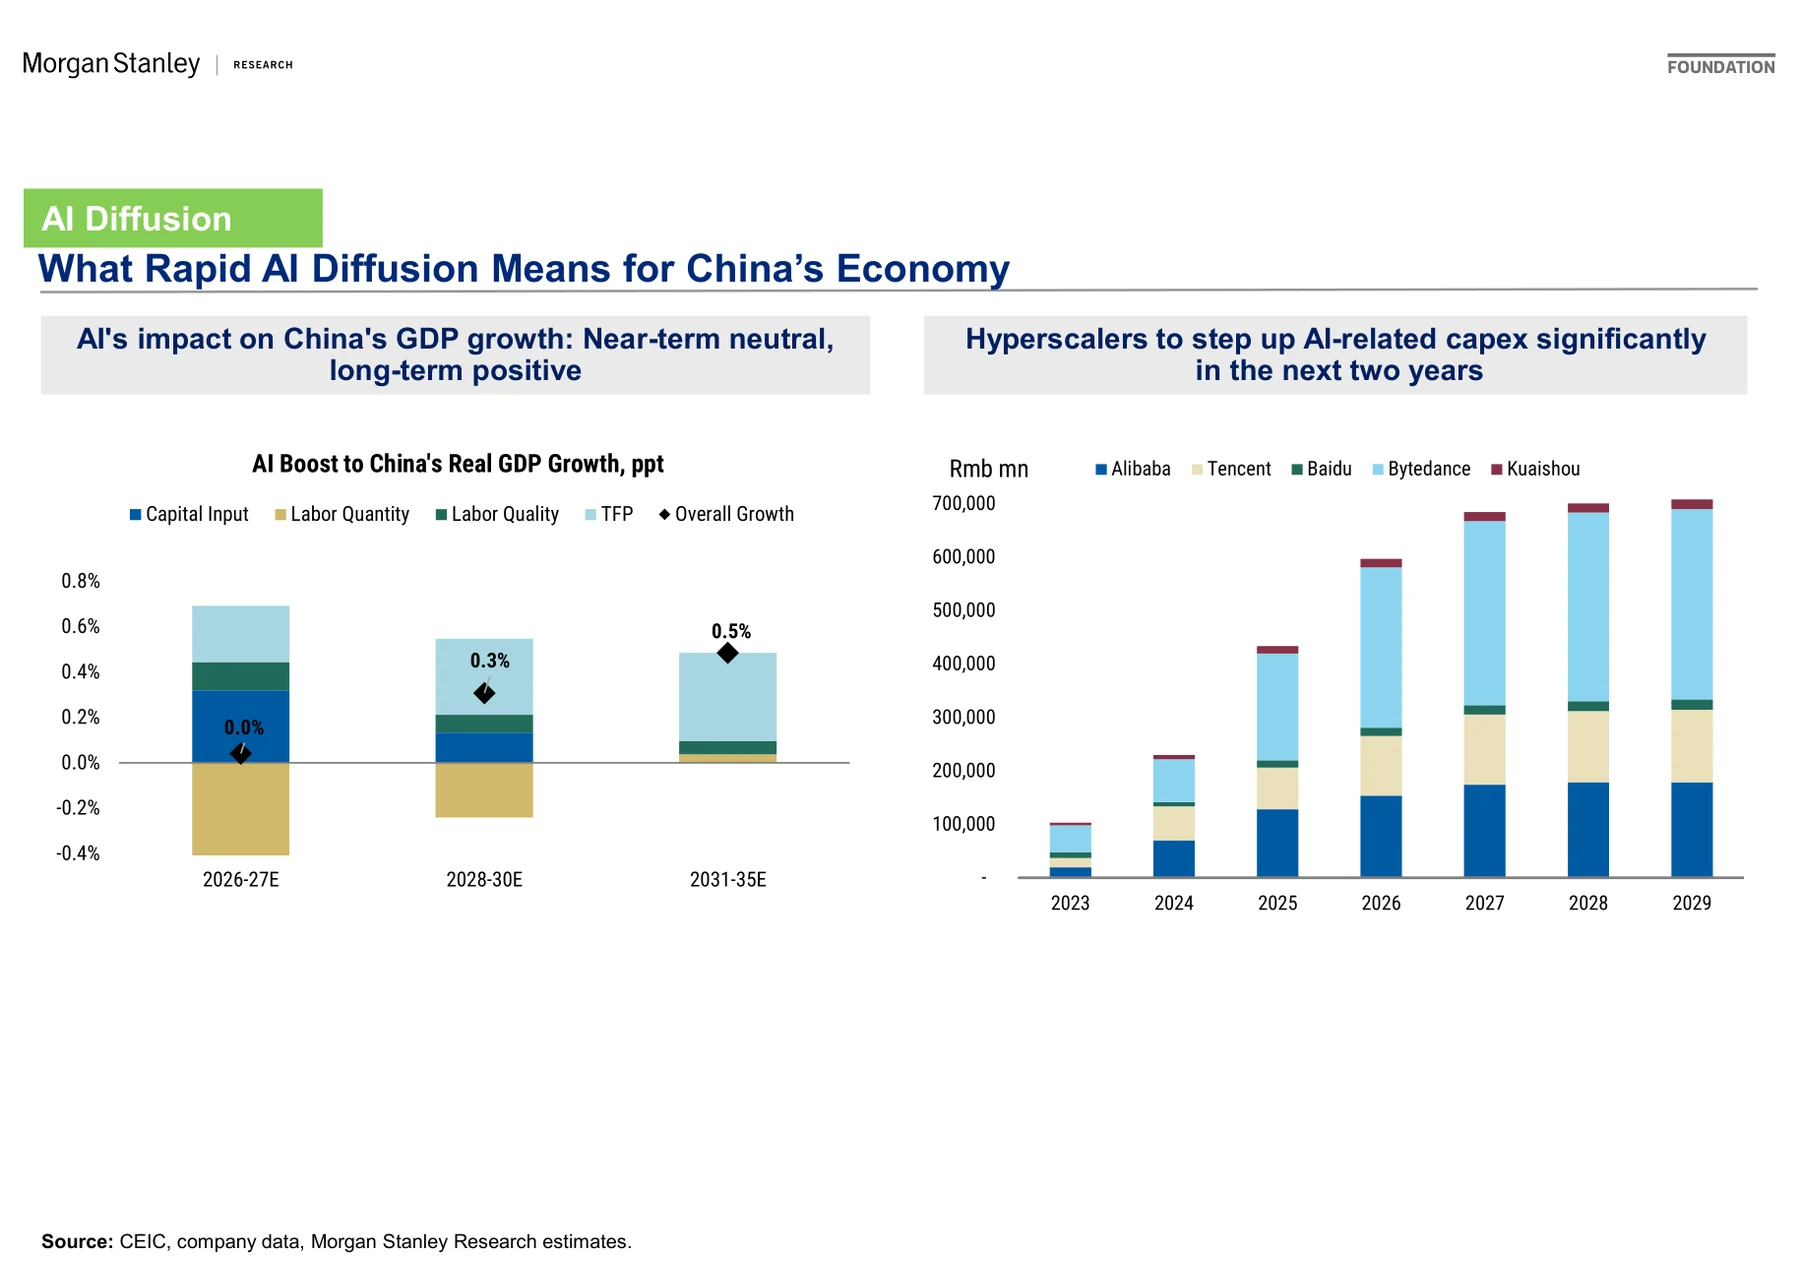
Slide 29:快速AI扩散对中国经济的含义
Slide 30:短期AI引发的就业扰动可能抵消积极影响
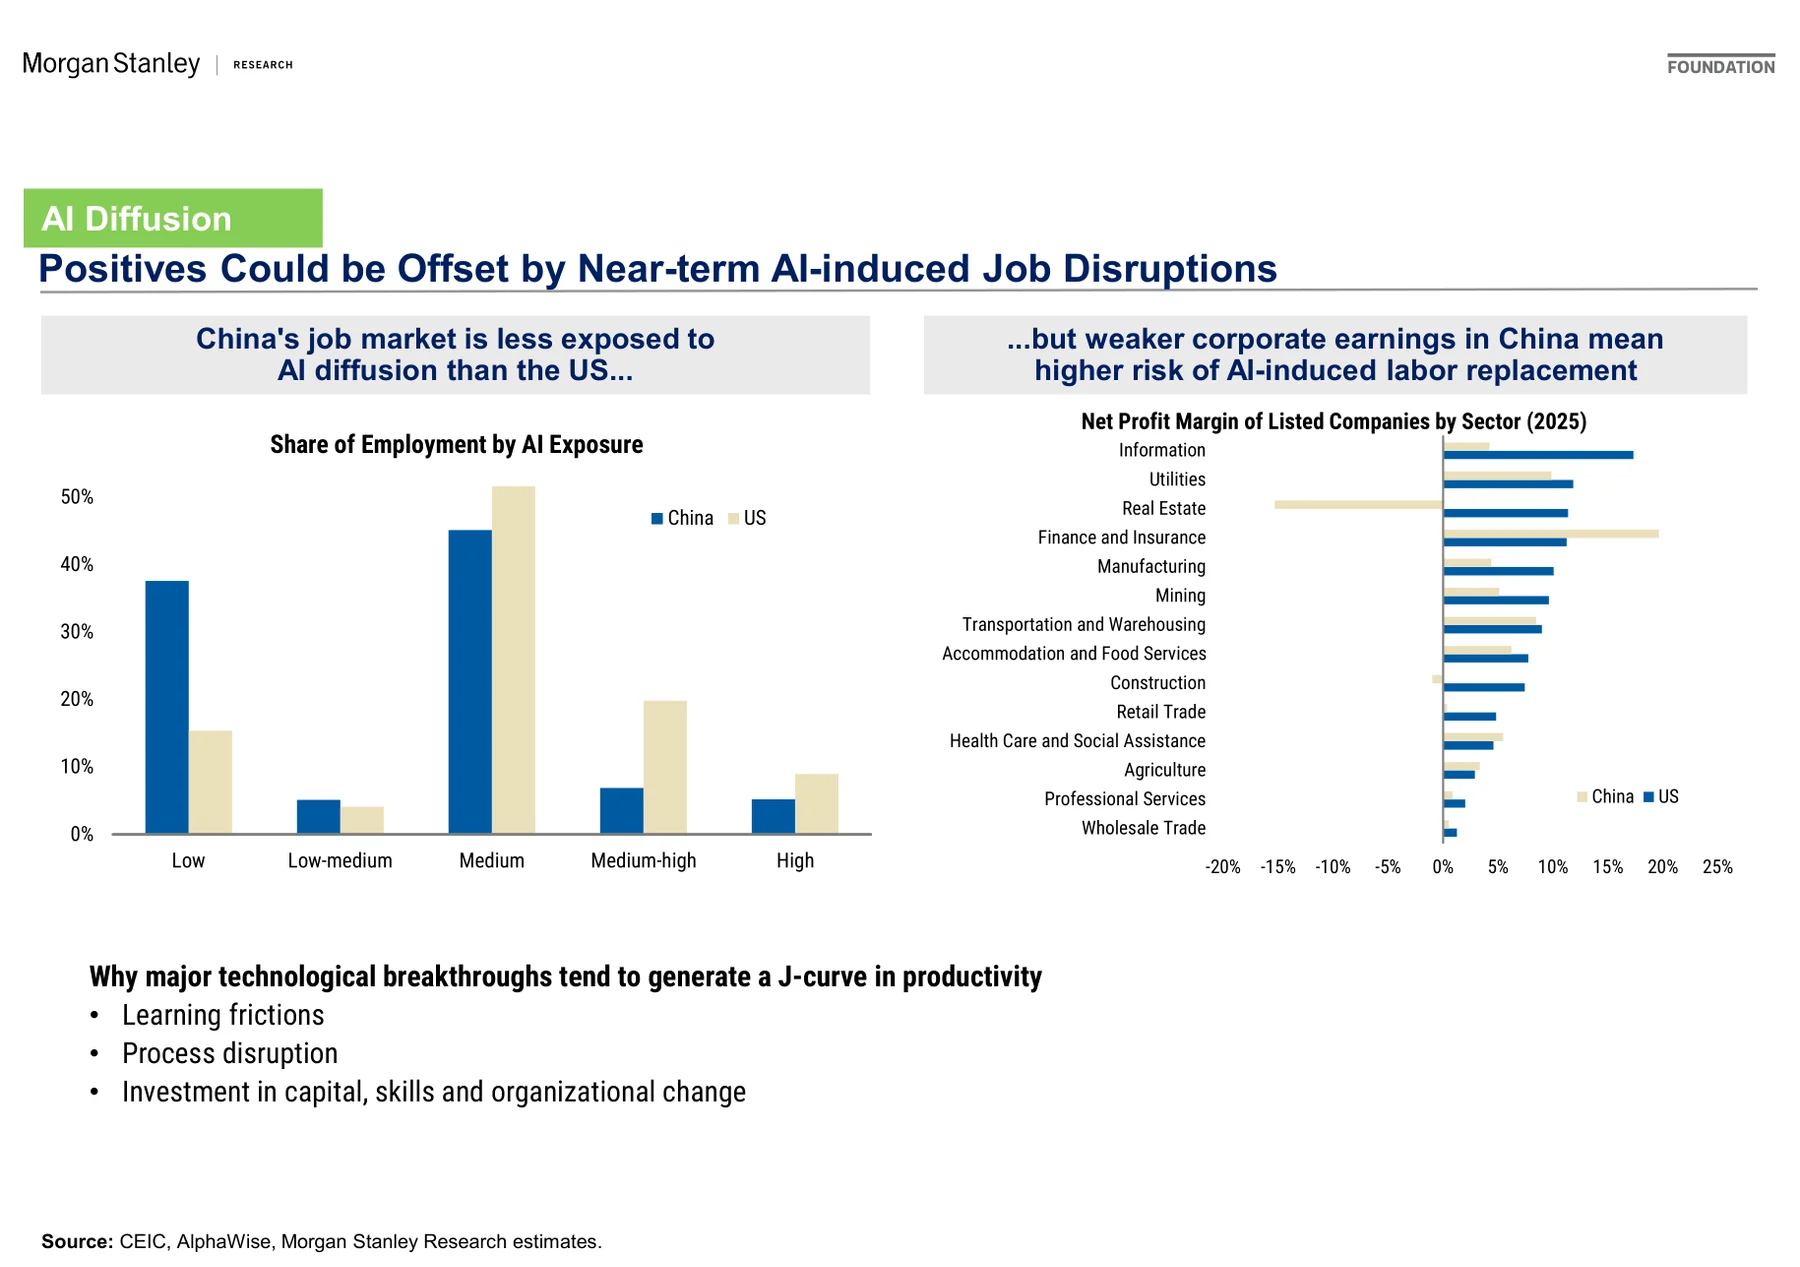
Slide 31:释放中国居民储蓄

Slide 32:通过社会福利改革释放居民储蓄