UBS美国通胀图册:核心PCE到2028年才回到2%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS系统梳理美国近期通胀再加速、能源和关税冲击、住房租金放缓、数据质量问题以及中期路径。汽油价格将推高近期总体CPI和PCE,核心PCE可能在5-6月达到约3.4%,并且到2028年才回到2%。 进一步看,报告并不是只给出单一结论,而是把增长、通胀、政策反应和市场定价放在同一个框架下比较:当前数据仍有韧性,但边际风险正在从需求端转向价格、利率和流动性约束。
主要观点
- 短期通胀将因能源价格明显抬升,零售汽油价格快速上涨,总体CPI和PCE在近期读数中受显著推动。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 核心通胀接近年内高点,UBS预计核心PCE在5-6月可能达到3.4%,回到2%可能要等到2028年。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 关税和进口价格仍有上行压力,海关收入、进口价格、线上价格和零售数据都显示贸易成本有滞后传导。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 住房租金是主要下行力量,OER和PCE住房租金预计继续放慢,新租约租金低和空置率上升会压低住房通胀。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- PCE与CPI分化值得重视,核心商品、非住房服务、医疗和住房权重差异解释口径裂口。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 美联储仍面临两难,规则模型可能指向加息,但UBS认为在通胀开始下降前维持利率不变更可能。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
论述逻辑
美国通胀出现关键边际变化 → UBS系统梳理美国近期通胀再加速、能源和关税冲击、住房租金放缓、数据质量问题以及中期路径。汽油价格将推高近期总体CPI和PCE,核心PCE可能在5-6月达到约3.4%,并且到2028年才回到2%。 → 图表和正文进一步拆分增长、通胀、政策与市场定价 → 风险主要来自能源、AI周期、利率或流动性条件 → 因此报告结论落在UBS美国通胀图册:核心PCE到2028年才回到2%。
关键展望
- 核心PCE预计5-6月见顶约3.4%,到2028年才回到2%。
- 住房租金预计放缓至2027年下半年,新租约租金和空置率压低OER。
- 油价、化肥和食品、供应链压力、关税以及AI相关科技品价格是通胀上行风险。
关键图表
Figure 1:近期美国通胀预测

Figure 2:总体CPI 1% ( )

Figure 3:总体PCE价格通胀 市盈率

Figure 4:零售汽油价格

Figure 5:美国通胀数据面板

Figure 6:市盈率 核心CPI通胀

Figure 7:核心PCE价格通胀 市盈率 3.4%

Figure 8:美国通胀数据面板

Figure 9:美国通胀数据面板

Figure 10:剔除交通的CPI核心商品

Figure 11:海关收入征收

Figure 12:关税 7, 2018, CPI 2018

Figure 13:2018-2019 关税

Figure 14:CPI 业主等价租金 (OER)

Figure 15:PCE住房租金 2027

Figure 16:核心CPI通胀 , 市盈率

Figure 17:市盈率 PCE 2.0% 2028

Figure 18:核心PCE价格通胀 0.60pp 2.0% . 1993 2021 PCE 0.60pp 2.0%

Figure 19:美国通胀预测 2028

Figure 20:美国通胀数据面板

Figure 21:美国通胀数据面板

Figure 22:布伦特原油价格已大幅上涨但预计未来数月回落

Figure 23:美国通胀数据面板

Figure 24:软件和可移动存储 PCE , CPI

Figure 25:72% 市值

Figure 26:UBS 供应链压力指标

Figure 27:Fed 全球供应链压力指数

Figure 28:供应短缺 '
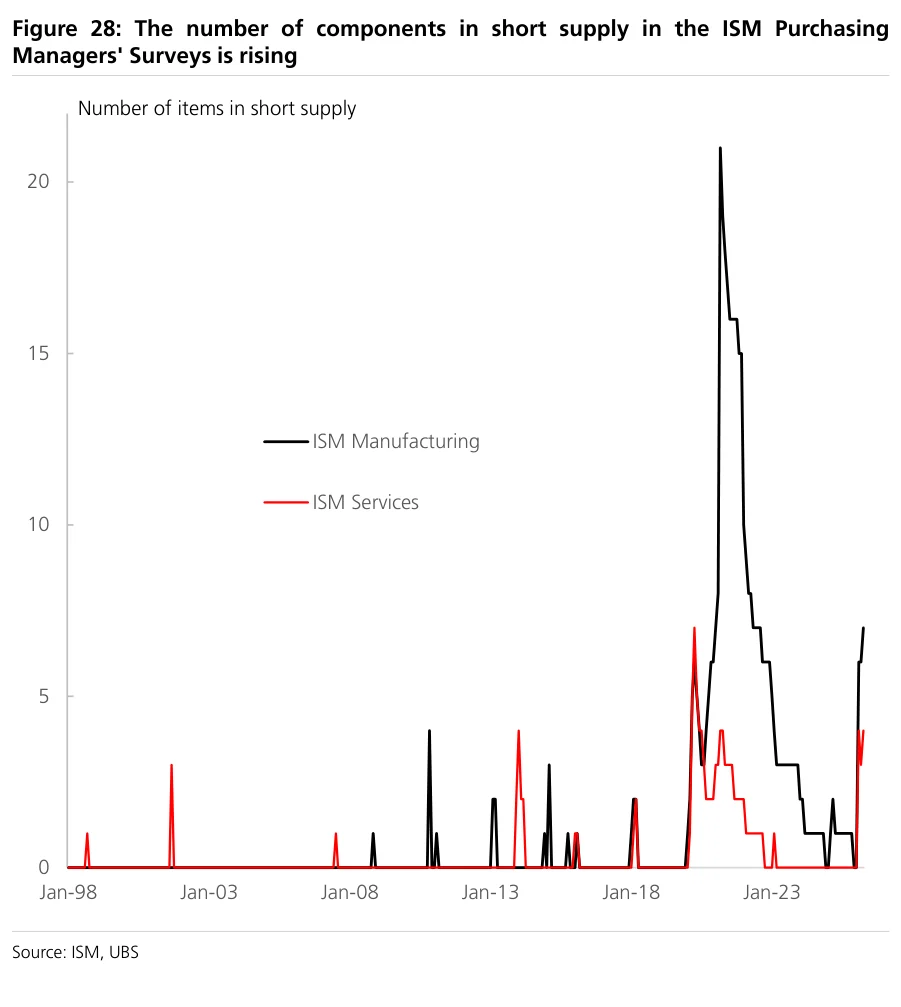
Figure 29:美国通胀数据面板

Figure 30:美国通胀数据面板

Figure 31:12- 业主等价租金

Figure 32:美国通胀数据面板

Figure 33:美国通胀数据面板

Figure 34:美国通胀数据面板

Figure 35:美国通胀数据面板

Figure 36:美国通胀数据面板

Figure 37:价格报价 CPI 市盈率 2012

Figure 38:美国通胀数据面板

Figure 39:商品价格和非住房租金 核心PCE价格通胀

Figure 40:核心PCE通胀贡献

Figure 41:核心CPI通胀

Figure 42:核心CPI通胀 , PCE

Figure 43:核心CPI通胀 核心PCE价格通胀

Figure 44:核心CPI与核心PCE通胀裂口. 0.56pp

Figure 45:美国通胀数据面板

Figure 46:美国通胀数据面板

Figure 47:医疗服务 CPI - PCE

Figure 48:美国通胀数据面板

Figure 49:CPI 外出餐饮 () 1pp ( 3%)

Figure 50:美国通胀数据面板

Figure 51:美国通胀数据面板

Figure 52:进口价格 市盈率 , 12

Figure 53:12- 市盈率 2020 2022

Figure 54:美国通胀数据面板

Figure 55:美国通胀数据面板

Figure 56:美国通胀数据面板

Figure 57:CPI 新车

Figure 58:新车 , 12

Figure 59:美国通胀数据面板

Figure 60:关税 2% 10%

Figure 61:汽车库存 1 2017-2019

Figure 62:美国通胀数据面板

Figure 63:美国通胀数据面板

Figure 64:美国通胀数据面板

Figure 65:批发 二手车

Figure 66:批发 二手车

Figure 67:美国通胀数据面板

Figure 68:PCE ( 市盈率)

Figure 69:美国通胀数据面板

Figure 70:美国通胀数据面板

Figure 71:CPI 医疗服务

Figure 72:美国通胀数据面板

Figure 73:美国通胀数据面板
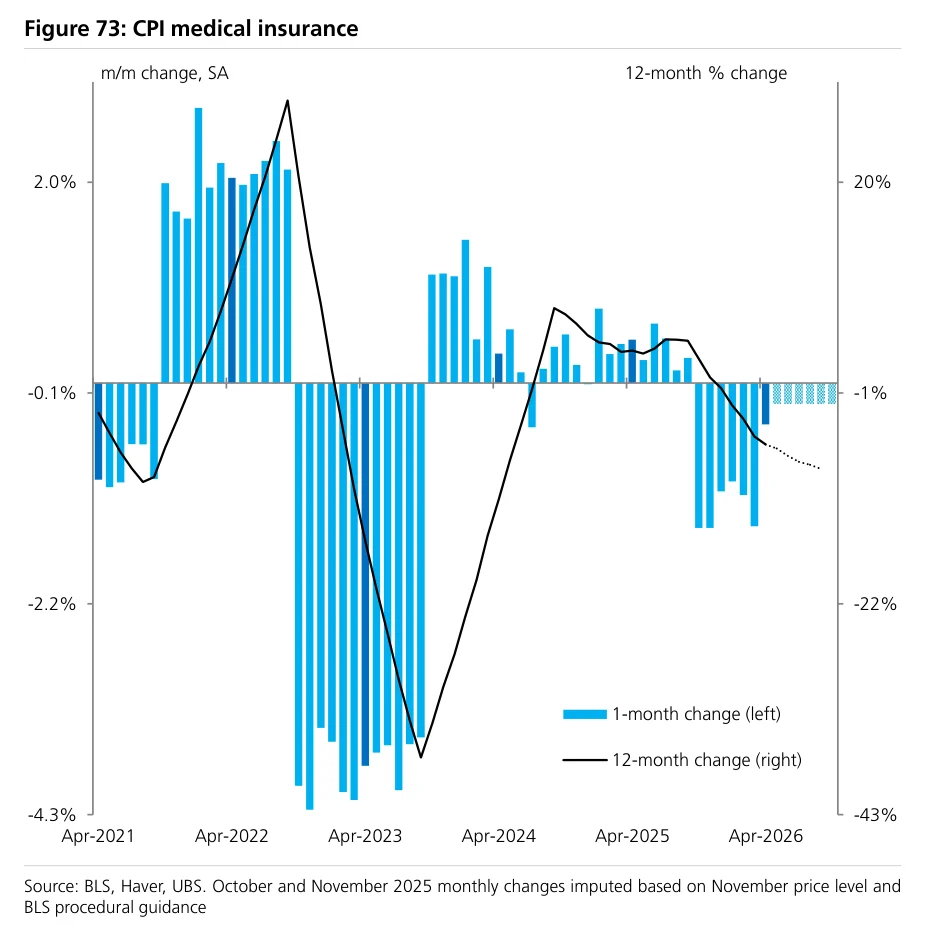
Figure 74:美国通胀数据面板

Figure 75:美国通胀数据面板

Figure 76:美国通胀数据面板

Figure 77:美国通胀数据面板

Figure 78:美国通胀数据面板
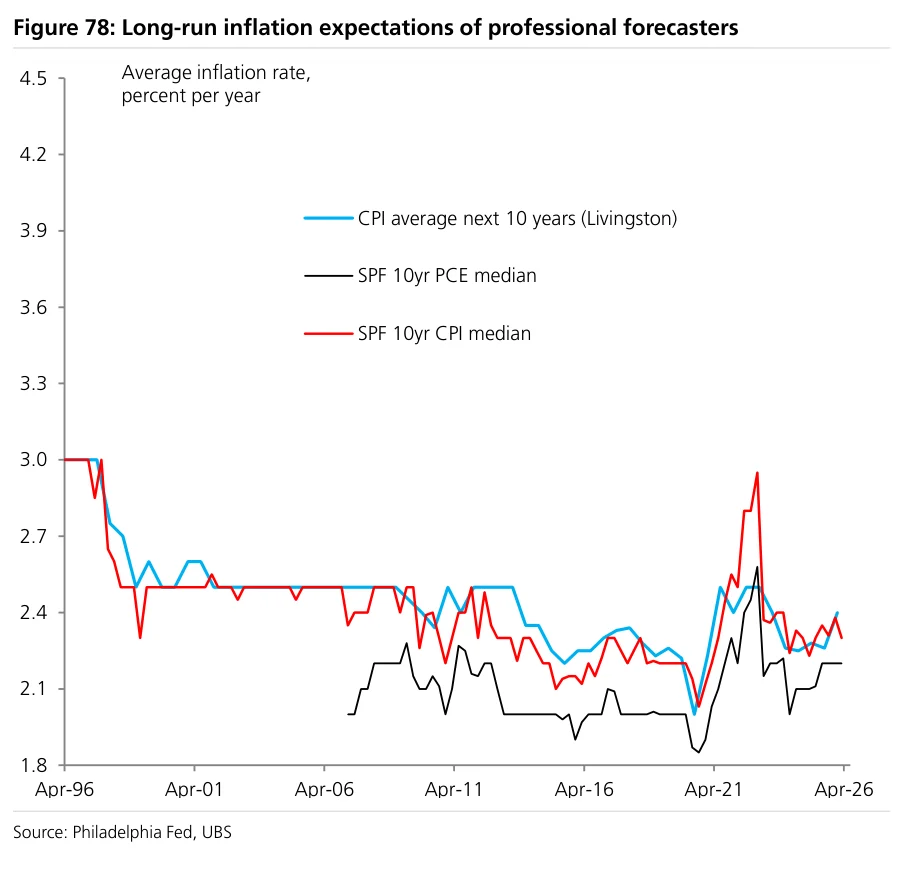
Figure 79:美国通胀数据面板

Figure 80:工资增长 Fed

Figure 81:ECI 市盈率

Figure 82:美国经济预测

Figure 83:GDP增长 PCE DPI

Figure 84:GDP增长 GDP (%/)

Figure 85:美国通胀数据面板

Figure 86:美国通胀数据面板

Figure 87:超额储蓄 . (% PCE, )

Figure 88:37% 家庭财富

Figure 89:美国通胀数据面板

Figure 90:美国通胀数据面板

Figure 91:住房市场基本面

Figure 92:美国通胀数据面板

Figure 93:美国通胀数据面板

Figure 94:美国通胀数据面板

Figure 95:美国通胀数据面板

Figure 96:美国通胀数据面板

Figure 97:美国通胀数据面板

Figure 98:美国通胀数据面板

Figure 99:续请失业金 (000s, )

Figure 100:美国通胀数据面板

Figure 101:美国通胀数据面板

Figure 102:预算赤字 (, % GDP)

Figure 103:联邦净利息 3% GDP ( 20% )
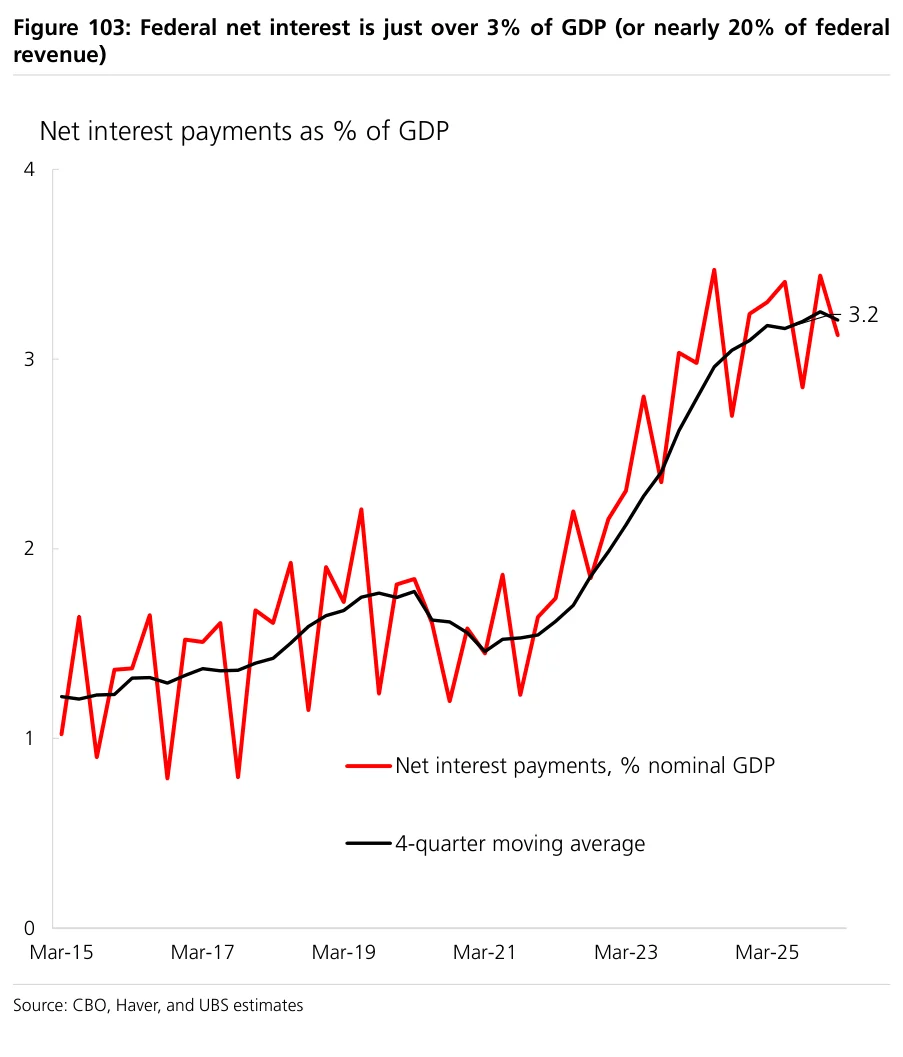
Figure 104:债务占GDP比重 110% GDP

Figure 105:政策规则 Fed , (%)

Figure 106:联邦基金利率

Figure 107:联邦基金利率 Fed

Figure 108:美国通胀数据面板

Figure 109:化肥价格 48%同比, 全球食品价格 12%
