国海证券 煤炭开采行业周报本周港口煤价再次启动上涨、突破千元关口
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周煤炭市场呈现分化走势,动力煤价格在供应偏紧及冬季补库预期下突破千元关口,10月10日北方港口动力煤价达1003元/吨。 炼焦煤方面,受安全检查及生产任务完成影响,国内产量环比下滑,港口现货价格震荡偏弱,但期货端出现贴水修复行情。 焦炭市场则开启第二轮提降,幅度为100-110元/吨。 整体来看,行业供应端约束逻辑未变,头部煤企高盈利、高分红特征显著,维持行业“推荐”评级。
主要观点
- 动力煤价格突破千元关口,10月10日北方港口动力煤价达1003元/吨。
- 三西地区动力煤产能利用率周环比提升0.99pct,供应回升主要系月初煤矿恢复正常产销。
- 大秦线秋检启动,日发运量预计降至100万吨以下,后续港口调入或受影响。
- 炼焦煤国内产量环比下滑,产能利用率周环比下降2.62pct至71.2%。
- 焦炭开启第二轮提降,幅度为100-110元/吨,计划于10月12日落地。
- 铁水产量周环比上升0.16万吨至233.90万吨,支撑焦煤及焦炭需求。
论述逻辑
- 供应端约束(安全、环保、成本刚性)长期存在 -> 煤炭价格震荡向上趋势明确 -> 头部煤企具备高盈利、高现金流、高分红特征 -> 叠加央国企增持与资产注入利好 -> 维持行业“推荐”评级。
关键展望
- 四季度煤价预计在较好水平运行。
- 短期港口焦煤现货价格预计震荡偏弱,但板块受期货贴水修复提振。
推荐标的
- 稳健型标的:中国神华、陕西煤业、中煤能源、电投能源、新集能源。
- 动力煤弹性较大标的:兖矿能源、晋控煤业、广汇能源、力量发展。
- 焦煤弹性较大标的:神火股份、淮北矿业、平煤股份、潞安环能、山西焦煤。
关键图表
图1. 秦皇岛港口动力煤价格情况
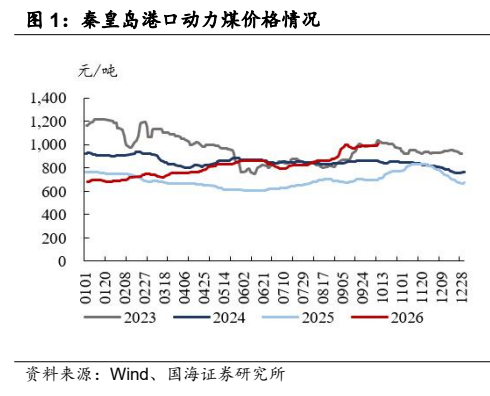
图2. 澳洲纽卡斯尔 6000 大卡动力煤价格情况
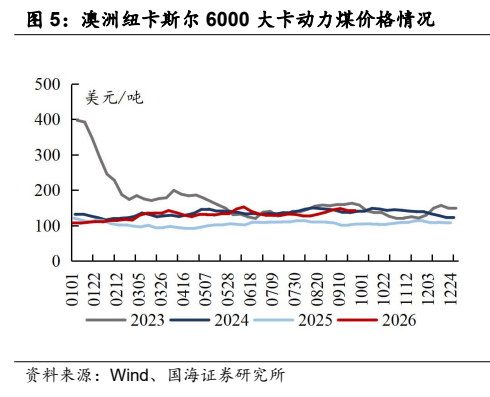
图3. 全国重点电厂日耗情况
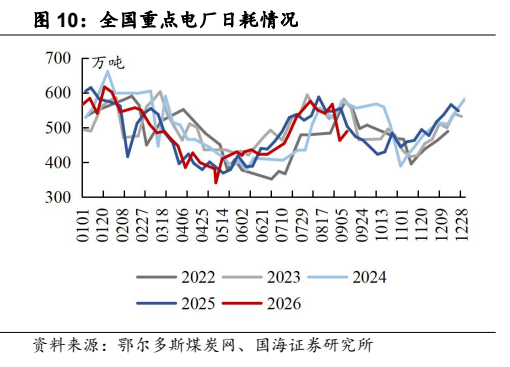
图4. 北方港口库存情况
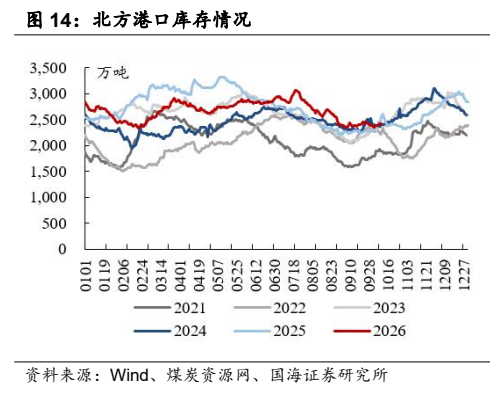
图5. 全国重点电厂库存情况
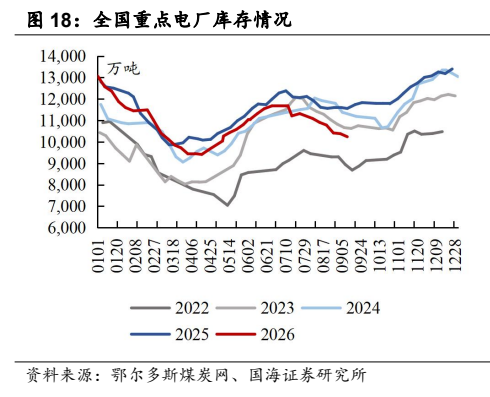
图6. 京唐港港口焦煤价格情况
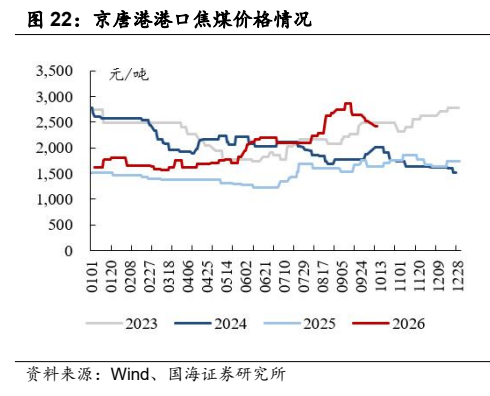
图7. 焦煤精煤产量

图8. 三口岸合计平均通关量情况
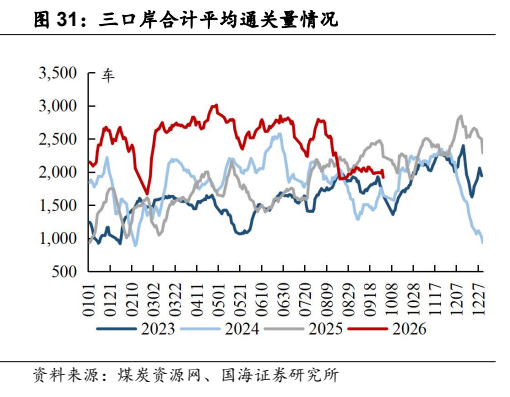
图9. 甘其毛都口岸库存情况
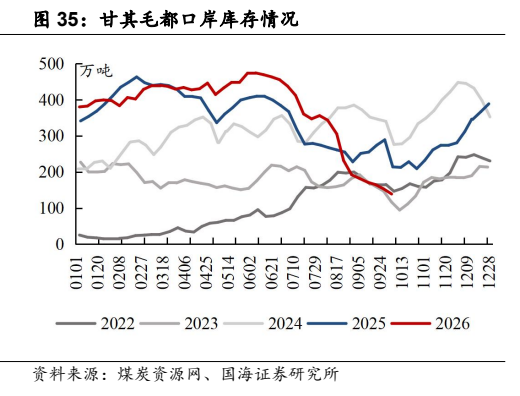
图10. 国内独立焦化厂(100 家)生产率情况
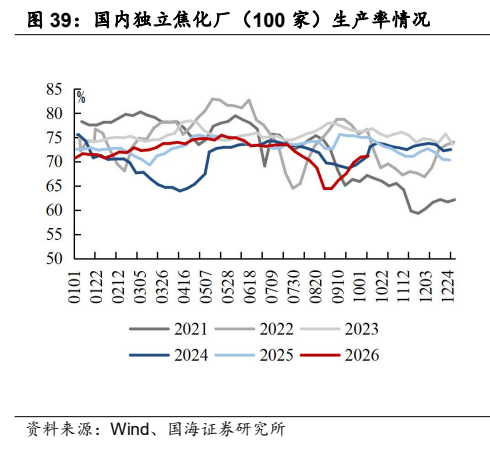
图11. 焦化企业焦炭库存情况
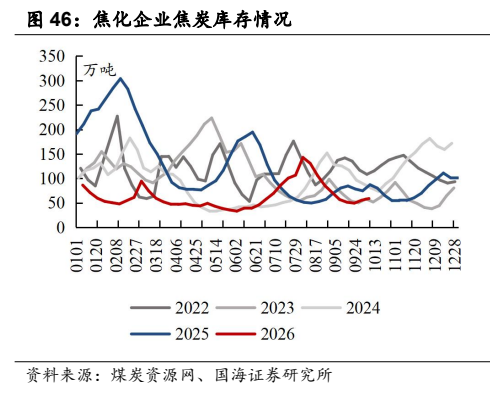
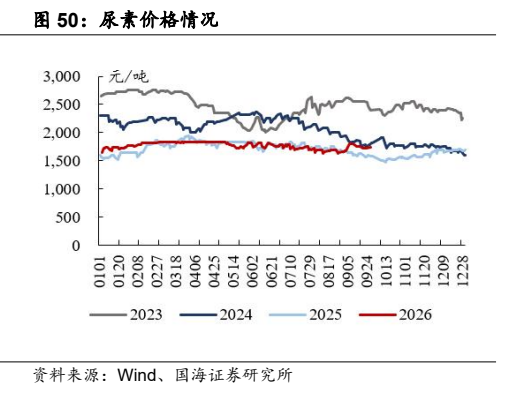
图12. 尿素价格情况