天风证券 银行业理财系列研究之四:“固收+”理财手册
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天风证券发布银行理财系列研究之四,系统梳理“固收+”理财的定义、产品设计、市场格局与发展趋势。 截至2026年半年末,“固收+”理财规模11.64万亿元,占全部理财规模比重35.7%;市场普遍将产品分为低波(R2为主、固收资产占比一般不低于90%)、中波(R2/R3、波动率随权益仓位上调抬升)、高波(R3为主、穿透后权益类资产占比10%左右)三大类,但尚未形成统一的监管或行业标准。 资产端以债券为核心底仓,信用债、金融债、政金债合计占比长期维持85%以上(2026H1信用债占比50.26%),理财子直投公募基金成为核心增强工具(中长期与短期纯债基金合计占比超50%),直接股票占比由2020年的2.74%降至2026H1的0.31%,权益敞口主要依靠委外资管产品间接实现(穿透后2026H1为2.66%)。 竞争格局上,理财子公司“固收+”规模由2021Q1约1.87万亿元增至2026Q2约10.58万亿元;2026H1农银理财以7924亿元居国有大行理财子首位、中银理财以2.89%规模加权收益率居首,股份制理财子中华夏理财3.79%领先,城农商理财子中苏银理财5949亿元居首、徽银理财2.94%居首。 报告同时提示行业存在策略同质化、部分产品风格漂移、信息披露不完整三大问题。 展望未来3-5年,预计“固收+”理财年均增长规模约1.3万亿(首页表述为超过万亿),多资产多策略产品成为主流方向,行业竞争格局进一步分化。 维持银行业“强于大市”评级,风险提示为资本市场波动剧烈、监管政策持续收紧、测算与现实不符。
主要观点
- 规模与占比:截至2026年半年末,“固收+”理财规模11.64万亿元,占全部理财规模比重35.7%,已成为理财规模增长的主力。
- 产品设计分为三类:低波产品风险等级多为R2(固收占比一般不低于90%、权益及衍生品控制在10%以内、回撤控制突出);中波多为R2/R3(固收占比大于80%、权益控制在20%以内、波动率随权益仓位上调抬升);高波以R3为主(固收底仓压缩、穿透后权益占比10%左右、组合波动率普遍更高)。
- 报告以兴银理财三只代表性产品为样本拆解设计差异:低波丰利逸动11个月(R2、2025年5月28日成立、业绩基准年化2.10%-4.10%、综合费率0.83%、杠杆上限140%)、中波丰利灵动优选14个月(R3、成立以来最大回撤1.71%、综合费率2.03%)、高波丰利兴动多策略智享3个月(R3、2025年11月5日成立、穿透后权益占比由5.22%升至9.97%、最大回撤上行至4.08%)。
- 收益表现:2024Q2以来“固收+”收益小幅高于纯固收;2026年二季度“固收+”季度收益率3%,纯固收理财仅2.6%;而2022年四季度受权益调整与赎回潮冲击,“固收+”季度收益率仅2.15%,低于纯固收的2.73%。
- 供给格局:理财子公司成为“固收+”市场核心供给力量,规模由2021Q1约1.87万亿元增至2026Q2约10.58万亿元;传统银行理财部门则由2021Q2高点约3.06万亿元回落至2026Q2约1.03万亿元。
- 机构收益率分化:2026Q2国有、股份、城商理财公司平均年化收益率分别为2.84%、2.90%、2.85%,合资理财公司仅1.92%;银行理财部门方面,2021年国有控股银行一度达9.03%。
- 资产配置:债券为核心底仓,信用债、金融债、政金债合计占比长期维持85%以上,信用债2026H1占比50.26%;银行存款占比由8.86%升至21.33%,三类现金及同业资产合计占比从19.25%升至27.15%,用于平衡流动性与安全性。
- 公募基金为核心增强工具:中长期纯债基金占比由16.24%升至33.72%、短期纯债基金由2.26%升至17.32%,两类合计超50%;被动指数型债基2026H1占比21.03%;所配公募基金底层各类债券合计占比接近67%,股票仅13.3%。
- 权益配置审慎、依赖委外:穿透前直接股票占比由2020年2.74%降至2026H1的0.31%,穿透后股票敞口2026H1为2.66%,报告推测这部分权益敞口主要通过委外各类资管产品间接获得。
- 风险对冲策略:“固收+期权”是银行理财主流的含权型固收增强策略,管理人用固收票息作为权利金少量买入场外期权,期权可挂钩利率、股指、黄金等标的,市场下行时敞口有限、上行时可博取超额收益。
- 机构排名:2026H1农银理财以7924亿元居国有大行理财子首位(存续规模占比41.49%)、建信理财3588亿元居末;中银理财2026H1规模加权收益率2.89%居国有大行首位;股份制中华夏理财3.79%领先;城农商中苏银理财规模5949亿元居首,徽银理财收益率2.94%居城农商首位,青银理财2025年曾达7.23%、2026H1回落至1.87%。
- 行业问题与趋势:当前存在策略同质化严重、部分产品风格漂移与标签风险等级不匹配、信息披露不完整等问题;未来“固收+”理财预计年均增长约1.3万亿,向多资产多策略演进,与权益类产品的边界需系统性重构,竞争格局进一步分化。
论述逻辑
- 制度端:资管新规打破刚兑并确立净值化运作、《理财公司理财产品流动性风险管理办法》规范申赎与信披、估值整改于2025年底完成→需求端:存款利率与债券收益率持续下行,低风险客群不满足纯债票息、存在收益增强诉求,“存款搬家”带来持续增量资金→产品端:“固收+”以债券底仓(信用债/金融债/政金债合计85%以上)提供安全垫,通过公募基金(纯债+指数债基为主力)与委外资管产品间接实现权益增强(直接持股仅0.31%、穿透后2.66%),并辅以“固收+期权”等对冲策略平滑净值→结果:2026H1规模达11.64万亿元、占理财35.7%,理财子“固收+”规模由2021Q1约1.87万亿元增至2026Q2约10.58万亿元,但权益回调阶段(如2022Q4)会出现收益跑输,且存在同质化、风格漂移与信披不完整问题→判断:未来3-5年年均增长约1.3万亿,多资产多策略成为主流,产品边界需从单一投资比例维度系统性重构,投研与多资产配置能力将拉开机构差距、竞争格局进一步分化。
关键展望
- 规模:未来3-5年预计“固收+”理财年均增长规模约1.3万亿(首页摘要表述为超过万亿),占理财总规模比重或稳步抬升;2024年、2025年分别增长1.28、1.52万亿元,理财总规模有望维持至少2万亿元年均增量。
- 边界:“固收+”与权益类产品边界区分不应仅停留在投资比例单一维度,或需从资产配置逻辑、风险控制体系、业绩比较基准等多角度系统性重构,由静态仓位比例划分转向功能性区分。
- 配置:多资产、多策略“固收+”产品成为主流趋势;“+资产”逐步涵盖股指期货、定向增发、网上打新、公募基金等品类,“+策略”通过市场中性、CTA、期权对冲等多策略搭配在不显著抬高仓位风险的前提下增厚收益。
- 行业:竞争格局进一步分化,投研与多资产配置能力或成为拉开机构差距的核心底层因素,负债端与渠道资源或持续放大机构间差距,监管导向与投资者认知变化或加速格局重塑。
- 风险提示:资本市场波动剧烈、监管政策持续收紧、测算与现实不符。
推荐标的
- 行业评级:强于大市(维持评级),上次评级为强于大市;本报告为银行业行业专题研究,未给出个股评级、目标价或推荐标的。
- 报告未明确给出推荐标的;正文仅对理财子公司“固收+”业务进行规模与收益排名比较:2026H1农银理财规模7924亿元居国有大行理财子首位、中银理财规模加权收益率2.89%居首;股份制理财子中华夏理财2026H1收益率3.79%领先;城农商理财子中苏银理财规模5949亿元居首、徽银理财收益率2.94%居首,上述机构为报告分析对象而非评级标的。
关键图表
图1. “固收+”理财定义
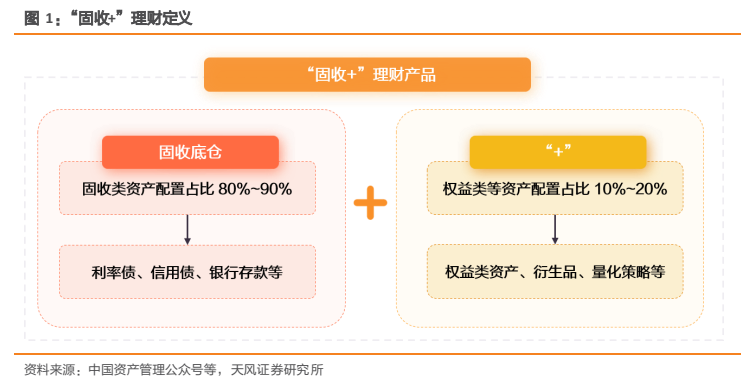
图2. “+”策略以绝对收益、净值稳定为核心的分层策略体系
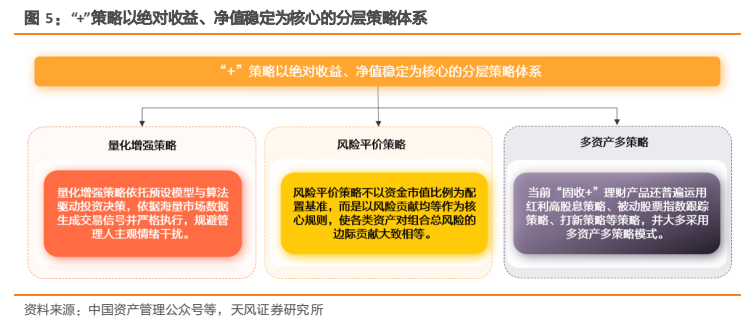
图3. 养老金融需求持续增加

图4. 兴银理财丰利逸动 11 个月最短持有期日开 2 号增强型固收类理财产品回撤情况
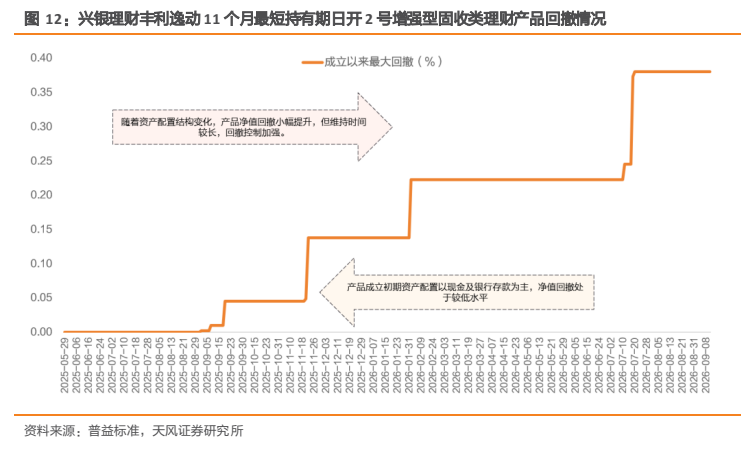
图5. 表 3: 兴银理财丰利兴动多策略智享 3 个月最短持有期日开 7 号增强型固收类理财产品资产配置

图6. 低波、中波、高波“固收+”理财特征

图7. 表 7: “固收+”理财市场产品期限向中短期倾斜

图8. 表 11: “固收+”理财配置公募基金的底层资产(前十持仓口径)

图9. 期权结构化对冲策略

图10. 表 18: 股份制理财子“固收+”理财规模加权收益率

图11. 部分产品风格漂移,标签与实际风险等级不匹配

图12. 行业竞争格局进一步分化
