杨博星 任旭欢 公司研究 斯瑞新材(688102):铜基龙头多元拓展,商业航天+AI驱动新成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
财通证券首次覆盖斯瑞新材(688102),给予“买入”评级。 公司深耕铜基合金材料二十余年,2021-2025年营业收入由9.68亿元增至15.72亿元,CAGR达12.89%,归母净利润CAGR达23.8%。 高强高导铜合金与中高压电接触材料构筑坚实基本盘,其中铜铬触头国内市占率超60%。 新兴业务方面,液体火箭发动机推力室内壁已批量供应蓝箭航天等头部客户,有望受益于可回收火箭发射需求;CT/DR球管零组件受益于国产替代,2021-2025年毛利率由15.28%提升至35.75%。 此外,AI算力爆发驱动高速光模块需求,公司钨铜热沉材料已实现批量供应。 预计公司2026-2028年归母净利润分别为2.02/3.05/4.42亿元,当前股价对应PE分别为108/71/49倍。
主要观点
- 公司业绩持续双增,盈利能力稳步提升
- 高强高导铜合金业务稳健增长,构筑坚实基本盘
- 商业航天开启第二增长曲线,推力室内壁产品已批量供应头部客户
- 中高压电接触材料全球领先,具备供应链不可替代性
- AI驱动光模块业务爆发,相关散热材料已批量供货
- 医疗影像零组件业务受益于国产替代及耗材属性,毛利率大幅提升
- 全球AI算力需求推动光收发器销售额激增,为公司提供广阔空间
- 首次覆盖给予“买入”评级
论述逻辑
- 以铜基特种材料制备技术为核心,公司业务从传统铜合金及电接触材料,逐步拓展至商业航天、AI光模块及医疗影像等高景气新兴赛道,新业务规模化放量推动整体毛利率与净利率持续提升。
- 传统能源结构变革与AI算力需求爆发,直接拉动特高压电网建设及高速光模块散热材料需求,而公司凭借深厚技术积淀实现相关产品的批量供货与国产替代。
关键展望
- 预计公司2026-2028年归母净利润保持高速增长
- 商业航天发射需求加速释放,火箭业务有望持续受益
- 全球CT设备市场规模持续扩大,驱动球管零组件需求
推荐标的
- 斯瑞新材(688102):首次覆盖给予“买入”评级
- 可比公司平均估值参考:航天电子、四方达、飞沃科技2027年平均PE为74倍
关键图表
图1. 公司股权分布

图2. 公司2021-2025年间中高压电接触制品营业收入总体呈增长趋势

图3. 公司医疗影像业务毛利率水平有望维持较高水平
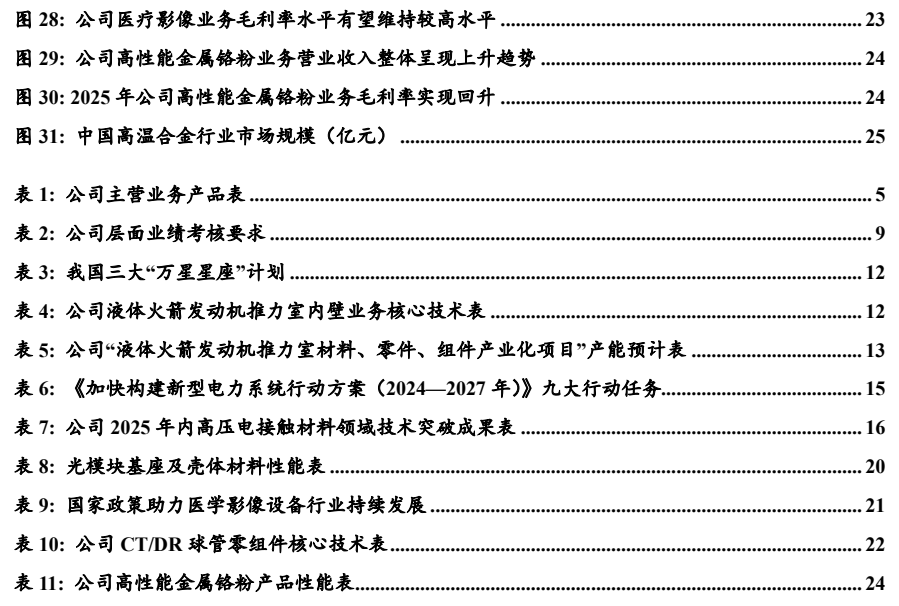
图4. 《加快构建新型电力系统行动方案(2024-2027年)》九大行动任务

图5. 公司毛利率水平稳步提升
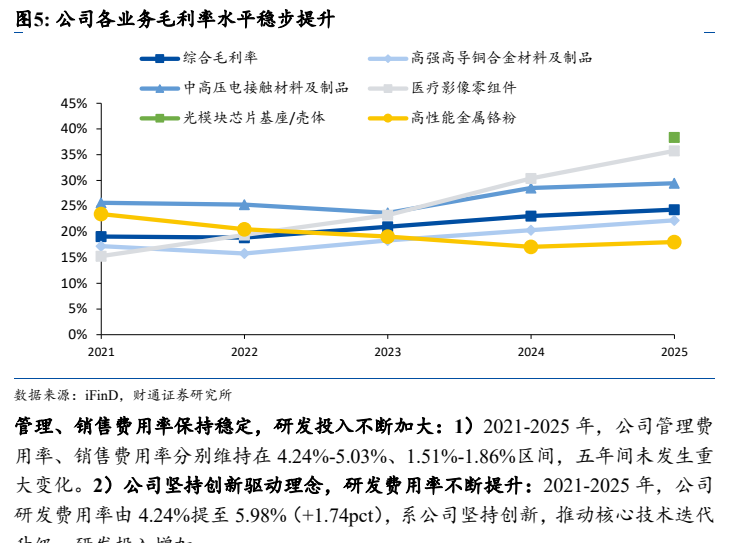
图6. 图表
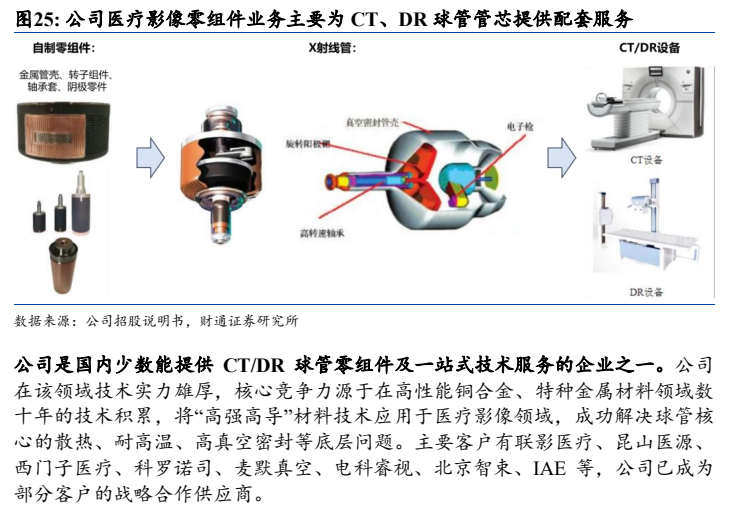
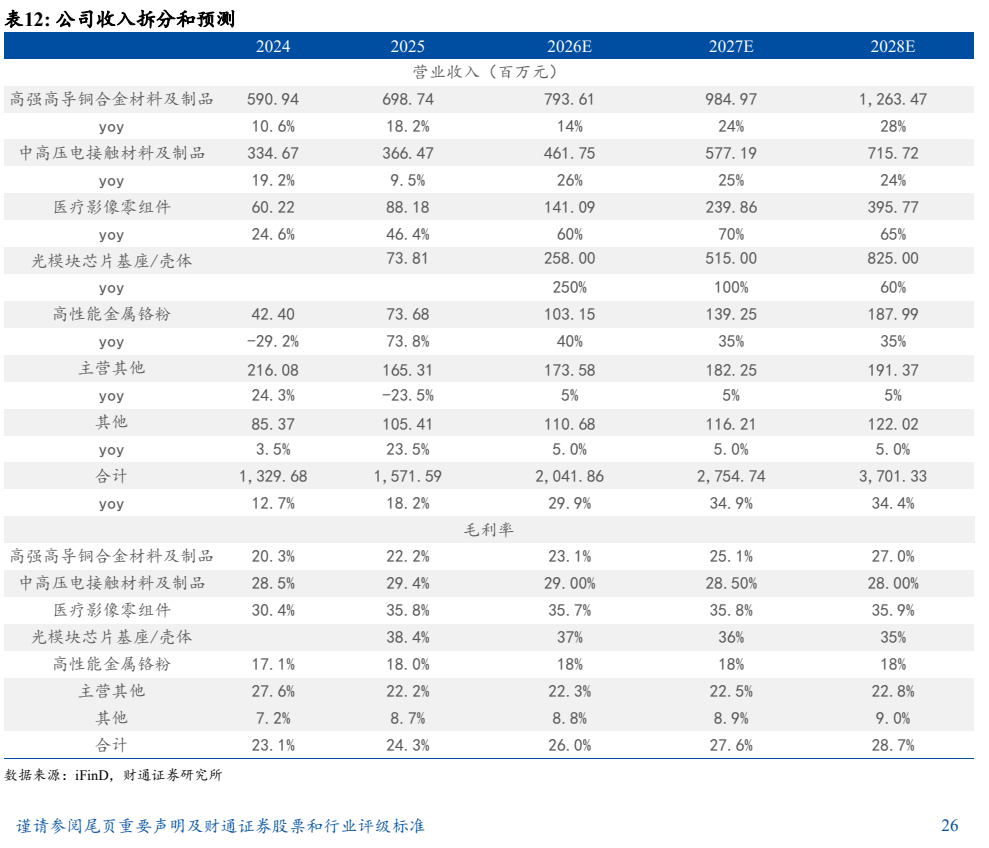
图7. 公司收入拆分和预测