巴克莱 Sunrun公司(RUN.US)第三季度前瞻:融资、销量与避风港
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱在3Q前瞻中维持对Sunrun的EQUAL WEIGHT股票评级与POSITIVE行业观点,但将目标价下调14%至12.00美元(前值14.00美元),较07-Oct-26收盘价7.61美元隐含+57.7%上行空间。 报告核心判断是:RUN前景取决于融资成本、直营渠道趋势与避风港执行三条主线,而这三者当前均呈可控或改善迹象。 利率方面,已实现资本成本每变动25bps约影响年度融资收益30mm美元,但关键市场公用事业费率持续上升、公司对太阳能经济性接近盈亏平衡的市场敞口有限、税股权定价维持high-$0.80s至low-$0.90s区间、ABS利差接近近期低点,使本轮压力小于2022年紧缩周期。 销量方面,附属渠道自2026年初削减后量能下滑约60%,直营业务今年有望占新增装机85%以上,直营销售已恢复10%以上同比增长,且同比基数自1Q27起明显转易,公司有望在2026年底恢复同比装机增长并在2027年获得利润率改善机会。 避风港方面,公司重申FY26净投资$50-100mm预期,截至2Q已投入约$50mm,中值口径下隐含约$25mm追加支出,大部分投资将于4Q基本完成。 巴克莱将3Q26E EPS定为0.09美元(共识0.17美元),FY26/FY27 EPS分别下调至1.22E/0.29E(共识1.29E/0.73E),全年聚合用户价值模型设为4.98bn美元、合同净价值创造下调至707mm美元,据此以DCF与11x乘数各50%权重得出12美元目标价。
主要观点
- 评级与目标价:维持RUN的EQUAL WEIGHT评级与POSITIVE行业观点,目标价下调14%至12.00美元(前值14.00美元),较07-Oct-26收盘价7.61美元隐含+57.7%上行/下行空间。
- 利率敏感性量化:已实现资本成本每变动25bps约相当于每年30mm美元的融资收益,核心争议是多大比例可向客户转嫁而不影响转化率。
- 本轮利率环境与2022年紧缩周期不同:RUN以更干净的运营结构和改善的基本面进入本轮周期,直营渠道同比增速10%+显示消费者兴趣完好,且此前已削减弱势附属渠道,限制了融资条件持续紧张下再次大范围附属渠道重置的风险。
- 客户经济性有缓冲:关键市场公用事业费率持续上升,有助于在高融资成本下保全长期客户节省价值,且RUN对户用太阳能经济性已接近盈亏平衡的市场敞口明显更小。
- 融资市场仍然稳健:税股权realizations维持在high-$0.80s至low-$0.90s区间、过去几个季度几无恶化迹象;ABS信用利差接近近期低点,尽管基准利率已上升。
- 供应链风险有限:RUN已支付高于Section 232多晶硅裁决~$0.44/w最低进口价的组件价格以锁定小尺寸、高效率产品,新裁决对公司几乎无价格风险。
- 销量结构:附属渠道历史上约占新增装机约三分之一,自管理层2026年初削减弱势合作方以来附属量下滑约60%,直营业务今年有望占新增85%以上;直营销售已恢复10%以上同比增长,为未来装机增长奠定基础。
- 装机拐点:同比基数自1Q27起显著转易(渠道削减始于1Q26),叠加生产率改善与更干净的渠道结构,直营渠道扩张有望使公司在2026年底恢复同比装机增长,并为2027年利润率改善提供机会。
- 避风港执行:公司重申FY26净避风港投资$50-100mm预期,截至2Q已投入约$50mm,中值口径下隐含约$25mm追加支出;大部分投资活动将在2026年发生并于4Q基本完成,协议含modest take-or-pay罚金并可跨项目调配组件,限制滞销库存风险。
- 季度波动提示:3Q可能出现较大现金流出、或被4Q流入部分抵消,对近期现金生成构成暂时拖累;EPS预测方面,3Q26E从0.15E下调至0.09E(共识0.17E),FY26从1.66E下调至1.22E(共识1.29E,同比-28%),FY27从0.49E下调至0.29E(共识0.73E,同比-76%),对应P/E为4.5/6.2/26.2(2025/2026/2027年)。
- 估值输入更新:模型全年聚合用户价值4.98bn美元、略高于4.6bn-4.9bn指引上限;合同净价值创造下调至707mm美元(前值761mm美元),接近4Q25财报电话会给出的650mm-1.05bn指引下限。
- 目标价方法论:新12美元目标价=50%权重DCF(PowerCo采用6%折现率)+50%权重约11x乘数(不变)×2027E约$1.18bn价值创造(前值$1.30bn,折现率7.5%);两种方法均假设50%续约率。
论述逻辑
- 起点:自上季财报以来利率大幅上行,投资者焦点转向融资成本对客户经济性与RUN现金生成的潜在冲击。
- 可控性论证:公用事业费率上行、盈亏平衡市场敞口有限、税股权与ABS融资条件稳定、供应链无新增成本冲击,因此本轮更接近定价权与执行层面的辩论,而非2022年式的需求毁灭问题。
- 销量拐点论证:附属渠道削减拖累表观增速→直营占比超85%且同比增长10%以上→1Q27起基数转易→预计2026年底恢复同比装机增长并带来2027年利润率改善机会。
- 现金流论证:避风港投资集中于2026年并将于4Q基本完成,3Q流出可能被4Q流入部分抵消,合同灵活性降低财务下行。
- 落地:据此下调EPS预测与价值创造假设(约$1.18bn,前值$1.30bn),目标价由14美元降至12美元,维持EQUAL WEIGHT评级与POSITIVE行业观点。
关键展望
- 公司有望在2026年底恢复同比装机增长,并在2027年获得销量增长与利润率改善机会。
- 避风港投资将于4Q基本完成;3Q或现较大现金流出、4Q或部分回流,构成近期现金生成的暂时拖累。
- 预测点位:3Q26E EPS 0.09美元(共识0.17美元)、4Q26E 0.10美元(共识0.04美元)、FY26 1.22E(共识1.29E,同比-28%)、FY27 0.29E(共识0.73E,同比-76%)。
- 2027年资本成本料仍是关注点,但讨论正从需求毁灭的存在性问题转向定价权、市场弹性与执行的更细致辩论。
- 公司继续关注财政部后续指引的时间与内容;随着监管清晰度提升,传统税股权投资者渴望重返市场。
- 风险提示:资本市场准入、资本成本上升、负面监管变化以及公用事业费率下降,可能阻碍实现估值与目标价。
推荐标的
- Sunrun Inc.(RUN US):EQUAL WEIGHT(维持),行业观点POSITIVE(维持);目标价12.00美元(自14.00美元下调14%),现价7.61美元(07-Oct-2026收盘,52周区间22.44-7.42美元),隐含+57.7%上行/下行空间。理由:RUN前景与融资成本、直营渠道趋势及避风港执行绑定,利率压制客户经济性与现金生成,但稳定的融资市场、直营销售增长与基本明确的避风港计划可部分对冲逆风。
关键图表
图1. RUN - 利润表

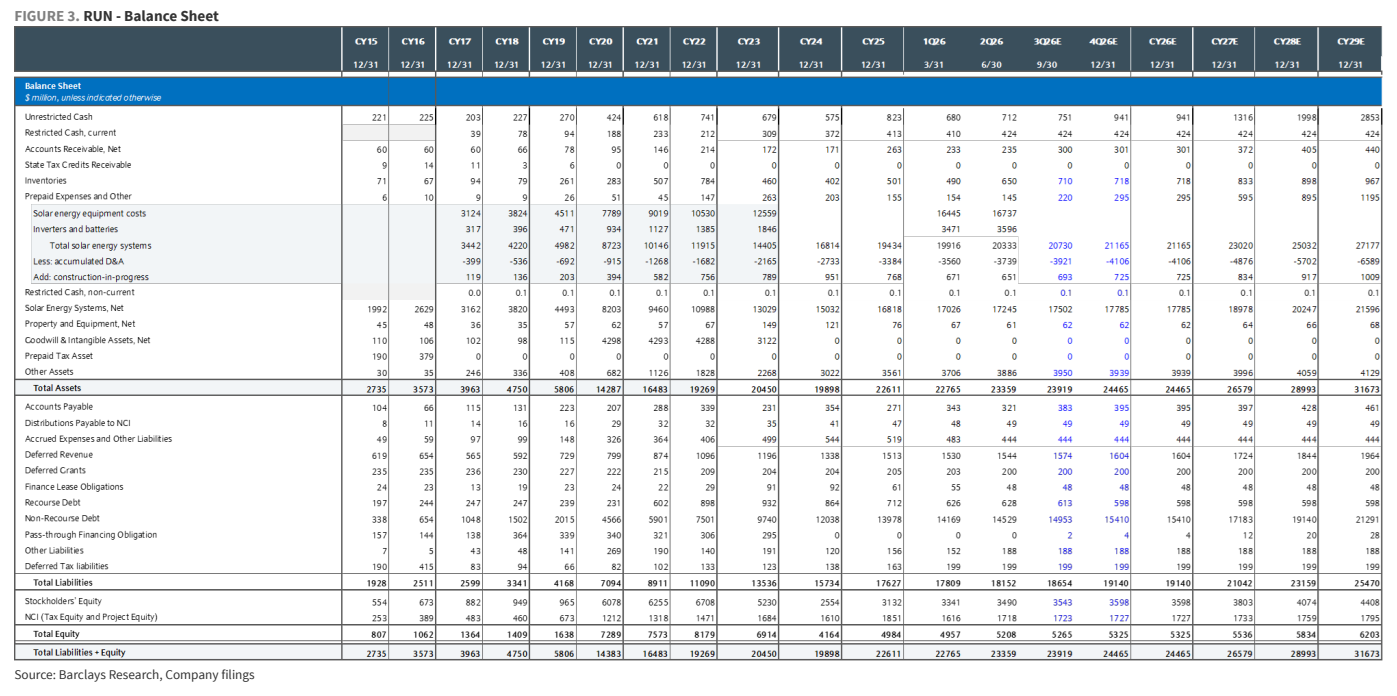
图2. RUN - 资产负债表