摩根大通 北美金属与矿业周日早间金属:钢铁专家电话会议要点;钢铁季度中期指引;黄金仪表盘;SGML首次覆盖;锂专家电话会议(9月24日)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在北美金属与矿业周报中重点分析了钢铁、黄金与锂三大板块的最新动态。 钢铁方面,NUE与STLD三季度中期指引略低于预期,分别受累于买回与成本端,但在数据中心和能源基建支撑下,至2027年需求依然稳固,热轧板卷价格预计在10/11月见顶后平缓回落,1,050美元/吨或成新底部。 贵金属方面,该行重申对Barrick Mining(B)的增持评级并列为北美黄金覆盖首选,看好其有吸引力的股东回报与估值吸引力。 电池金属方面,摩根大通首次覆盖巴西低成本锂精矿生产商Sigma Lithium(SGML),给予“增持”评级,预计行业持续面临供给短缺,其2026E/2027E EBITDA分别高于市场一致预期36%和35%。
主要观点
- STLD与NUE三季度中期业绩指引均低于预期,但管理层指引可能偏保守。
- STLD钢铁业务环比大幅增长,加工业务积压订单排至2027年一季度且同比增加约50%。
- NUE钢厂和钢材产品业务因售价上涨实现增长,季度股票回购规模约为5亿美元。
- 钢铁专家会议指出至2027年需求受数据中心与能源基建支撑,热轧卷价格或于10/11月见顶。
- 与墨西哥/加拿大的关税配额更可能形成价格上限而非带来下行风险。
- 重申增持Barrick Mining为北美黄金首选,自由现金流收益率与EBITDA预期具有吸引力。
- 首次覆盖巴西锂生产商Sigma Lithium给予增持评级,产能为330ktpy精矿(约44ktpy LCE)。
- 预计锂市场持续出现供需缺口,上调SGML的2026E与2027E EBITDA至远高于市场一致预期的水平。
- 欧美轻型车产量预测略有调整,北美2026/2027年产量预期被下调至15.0M和15.2M辆。
- Cameco锁定GLE肯塔基激光铀浓缩工厂的全部未来独家包销权。
- 全球8月纯电动车销量月增2%至96.7万辆,行业供需预测至2029年仍处于短缺状态。
论述逻辑
- 短期指引波动与中长期工业需求共振:虽然钢企三季度中期指引因原材料成本与出货节奏略低于预期导致股价调整,但数据中心和能源基建的刚性积压订单(如STLD排至2027年一季度)表明中长期实物需求依然强劲,支撑钢价在见顶后维持高位新底部(~$1,050/t)。
- 全球供需错配支撑电池与战略金属重估:全球BEV渗透率稳步攀升及储能出货翻倍强化了锂行业中长期供应缺口预期,叠加低成本资产产能爬坡,催生了对SGML等高经营杠杆标的的估值折价修复与溢价预测。
关键展望
- 美国热轧卷价格预计在2026年10月或11月见顶,并在2027年逐步放缓至1,050美元/吨支撑位附近。
- 摩根大通模型测算2026E与2027E热轧卷年均价格分别为1,095美元/短吨和1,044美元/短吨。
- GLE计划中的激光浓缩工厂预计于2027年初获得美国核管理委员会(NRC)许可证。
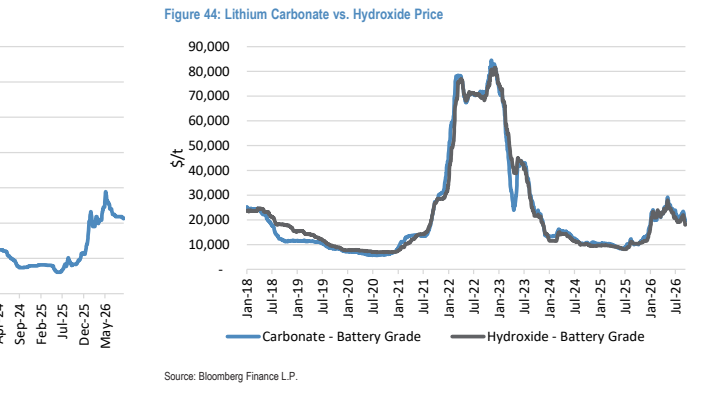
- 锂精矿价格预测小幅下调,2027年预测为2,400美元/吨,2028年预测为2,000美元/吨。
推荐标的
- Sigma Lithium(SGML):首次覆盖给予增持评级,目标价14美元,看好其低成本产能释放与被过度折价的增长潜力。
- Barrick Mining(B):重申增持评级,作为北美黄金股首选,目标价51.90美元,自由现金流与估值具备吸引力。
- Nucor(NUE):评级增持,目标价308.00美元,受益于钢厂均价上涨及强劲的下游需求。
- Steel Dynamics(STLD):评级中性,目标价272.00美元,加工业务积压饱满但面临利差收窄。
- Commercial Metals Company(CMC):评级增持,目标价83.00美元,受益于基建需求稳健。
- Carpenter Technology(CRS):评级增持,目标价700.00美元(已滚动至2027年12月)。
- Freeport-McMoRan(FCX):评级增持,目标价77.00美元,长期铜基本面保持坚挺。
- MP Materials(MP):评级增持,目标价60.00美元(已滚动至2027年12月)。
- Lithium Americas(LAC):评级增持,目标价6.00美元,本土关键供应地位凸显。
- Alcoa(AA):评级中性,目标价52.00美元,长期氧化铝及铝供需格局承压。
关键图表
图1. 薄板库存天数与HRC价格
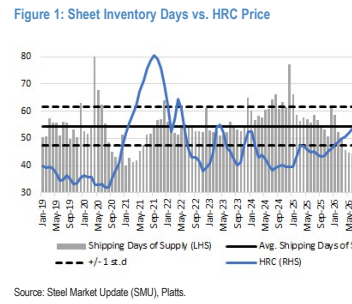
图2. 北美金属与矿业可比公司估值表
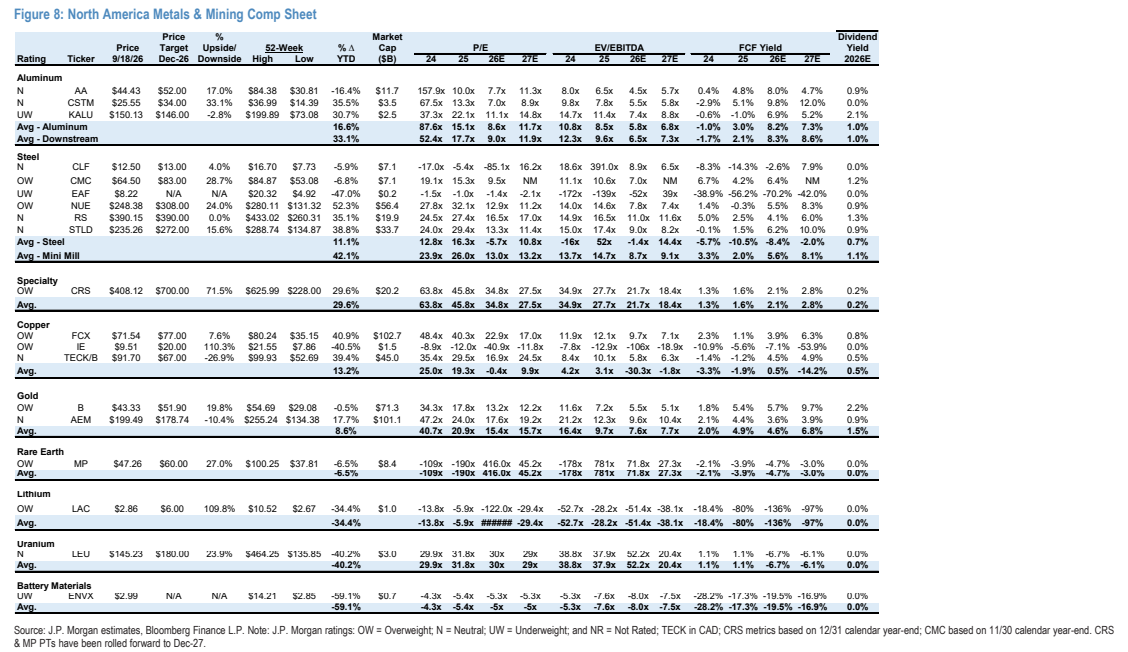
图3. Se变化
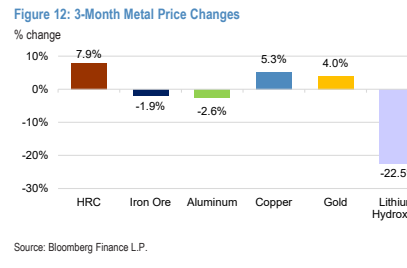
图5. 美国薄板价格
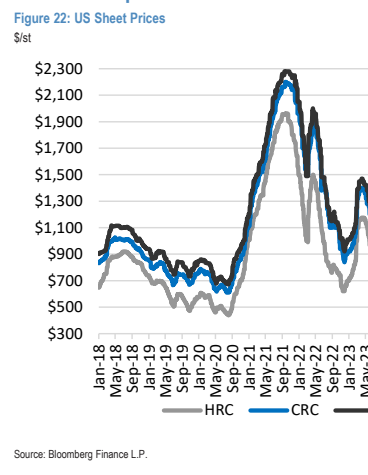
图6. 薄板库存天数与HRC价格(截至8月26日)
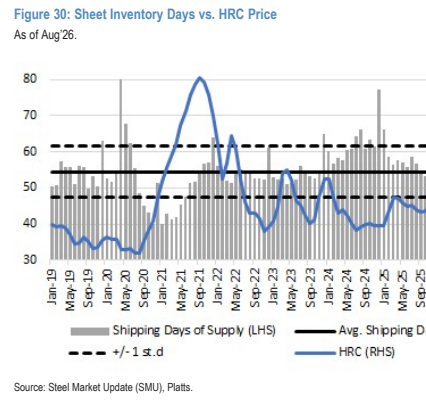
图7. 区域铝升水
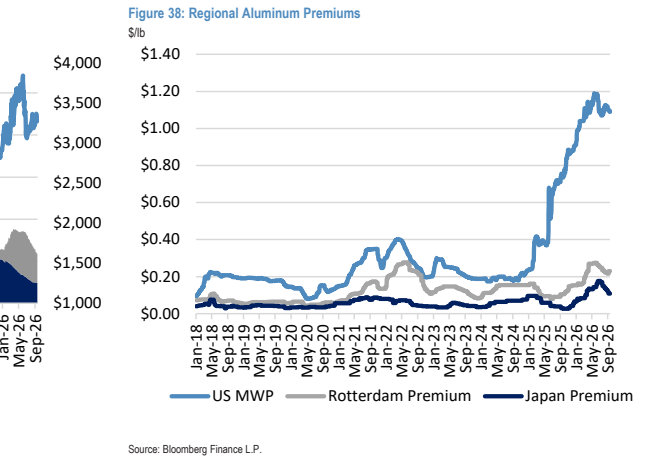
图8. 碳酸锂与氢氧化锂价格