高盛 大油26年第三季度前瞻:炼油和天然气交易推动的一致预期和股东现金回报的上行风险
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛对欧洲大型石油公司发布3Q26业绩早期前瞻,预计本季将录得创纪录利润,核心驱动是炼油与油气交易,其中Repsol和BP最为突出。 高盛欧盟大油企晴雨表显示炼油利润率环比+74%、同比+279%,炼油业绩环比+35%,对炼油和交易敞口最大的Repsol(环比+67%/同比+308%)与BP(环比+23%/同比+138%)弹性最大。 分部门看,EU Big Oil整体盈利预计环比增加约$7.6bn(+13% qoq),其中下游约+$5.8bn(+35% qoq)、综合气电约+$1.6bn(+17% qoq)、上游基本持平。 高盛将2026/27年Brent假设上调至$92/86(此前$91/82/bbl)、TTF上调至$18.9/19.0/mcf(此前$19.1/18.7/mcf),对应2026/27年EPS高于LSEG一致预期中值12%/26%。 股东回报方面,ENI和Repsol以11.5%/10.6%的2026E回报居板块之首(平均7.9%),报告预计TotalEnergies将在CMD把回购从$1.5bn提高至$2.5bn,BP有望2H27恢复回购(2027年$2bn),Shell 2027年季度回购或升至$4bn。 行业去杠杆支撑回购重启:BP净负债+混合资本/投入资本预计从2025年的35.4%降至2026/27年的21%/8%,Repsol 2027年底达净现金。 报告给予BP、ENI、Repsol、Galp买入评级,并推荐Vår Energi(目标价Nkr68)与Harbour Energy(350p)作为捕捉冬季TTF上行(Dec-26 TTF>€100/MWh情景)的最佳标的。
主要观点
- 3Q26欧洲大油企利润有望创历史新高,炼油与油气交易是主要驱动,Repsol和BP最为突出。
- 炼油利润率大幅上行:欧盟大油企晴雨表环比+74%、同比+279%,炼油业绩环比+35%;对炼油与交易敞口最大的Repsol(环比+67%/同比+308%)和BP(环比+23%/同比+138%)弹性最大。
- 股东回报中枢上移:ENI与Repsol以11.5%/10.6%的2026E股东回报居板块之首(平均7.9%);报告预计TotalEnergies将在CMD把回购从$1.5bn提升至$2.5bn,为Repsol和ENI树立标杆(两者2026E现金回报均约11%)。
- 2027年回报看点:BP去杠杆目标有望大幅超额完成并于2H27恢复回购(2027年$2bn);Shell 2027年季度回购升至$4bn,与Repsol并列2027E最佳股东回报(板块平均8.8%)。
- 去杠杆支持回购重启:BP净负债+混合资本/投入资本2025年为35.4%(高出欧盟大油企均值约12个百分点),预计2026/27年降至21%/8%,2027年底与板块均值8%一致;Repsol 2027年底达净现金。
- 上调油气价格假设:2026/27年Brent为$92/86(此前$91/82/bbl)、TTF为$18.9/19.0/mcf(此前$19.1/18.7/mcf);3Q26 EPS预估平均上调1%、高于LSEG一致预期16%;2026/27年EPS上调1%/6%、高于一致预期12%/26%。
- 3Q26商品背景利好炼油与气电交易:炼油利润率环比+74%(同比+279%)、天然气枢纽价格环比+26%(同比+69%)、电力与碳市场环比+43%(同比+40%);波动率环比-11%、原油现货环比-8%、石化价格环比-18%,令油品交易与化工盈利信号偏混合。
- 分部门量化:EU Big Oil整体盈利环比+13%(约$7.6bn);下游约+$5.8bn(+35% qoq),其中炼油利润率贡献+$6.8bn、石化拖累-$0.6bn;综合气电+$1.6bn(+17% qoq);上游基本持平(现货原油-$2.7bn被气价+$1.7bn、滞后原油+$1.1bn抵消)。
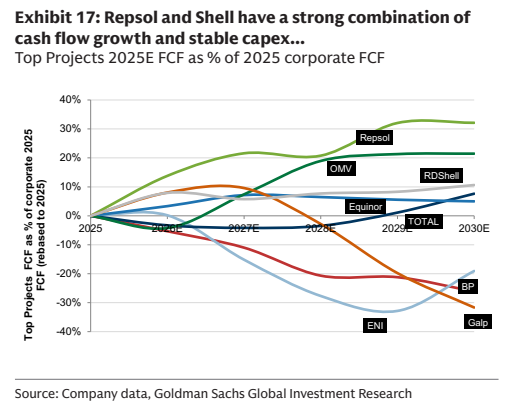
- 产量与项目储备:TotalEnergies、Repsol、Galp、ENI在Top Projects产量增长领先,2030年前投产与爬坡项目数量创纪录;Bacalhau(+78 kboe/d)和Raia(合计+86 kboe/d)构成下一增长级;Repsol凭Pikka(2026年首次投产)、Raia(2028年起)等获得Top Projects带来的+24%经营现金流提升(至2030年)。
- 储量维度:ENI 2025年将储量寿命延长1.2年至10.5年,与ExxonMobil(10.9y)、TotalEnergies(10.8y)并列美欧大油企最佳,行业整体下降0.6y;2026年迄今储量接替率ENI以149%领先,TotalEnergies 68%、Var Energi 45%次之。
- 霍尔木兹海峡敞口:TotalEnergies敞口最广(卡塔尔、阿联酋、伊拉克,约30%为联营产量);Shell经由Qatargas 4与Pearl GTL;OMV另持ADNOC炼厂15%和Borouge 36%股权,在EBIT层面敞口最大;ENI持ADNOC炼厂20%;Equinor、Galp、Repsol无实质上游敞口。
- 冬季天然气弹性首选:Vår Energi与Harbour Energy分别有35%/40%产量暴露于TTF(对冲后纯敞口约25%),高盛大宗商品团队认为在波斯湾LNG供应缺失情景下Dec-26 TTF>€100/MWh。
论述逻辑
- 中东局势再升级推升商品价格→高盛上调2026/27年Brent假设至$92/86、TTF至$18.9/19.0/mcf→用晴雨表模型(以原油、天然气枢纽、裂解价差、FX、波动率等宏观指标线性组合映射各公司分部EBIT)测算3Q26炼油利润率环比+74%、同比+279%,天然气枢纽+26%、电力与碳市场+43%→EU Big Oil整体盈利环比+13%(约$7.6bn),其中下游+$5.8bn、综合气电+$1.6bn→得出一致预期与股东现金回报存在上行风险→盈利改善叠加行业杠杆率下行(BP 2026/27年降至21%/8%、Repsol 2027年底净现金)支持回购重启(TotalEnergies CMD回购$1.5bn→$2.5bn、BP 2H27恢复、Shell 2027年季度$4bn)→冬季TTF上行情形(Dec-26>€100/MWh)进一步利好Vår Energi与Harbour Energy→落到评级与目标价:上调BP、ENI、Repsol、Galp、TotalEnergies、Equinor、OMV目标价,Vår Energi与Harbour Energy为E&P首选。
关键展望
- TotalEnergies预计在其CMD将回购从$1.5bn提高至$2.5bn,为Repsol和ENI在3Q26定调(两者2026E现金回报均约11%)。
- BP预计2027年下半年恢复回购(2027年$2bn);Shell 2027年季度回购提升至$4bn,与Repsol并列2027E最佳股东回报(板块平均8.8%)。
- 去杠杆路径:BP净负债+混合资本/CE由2025年35.4%降至2026/27年的21%/8%;Repsol 2027年底达净现金。
- 冬季价格窗口:若波斯湾LNG供应缺失,大宗商品团队预计Dec-26 TTF>€100/MWh;Vår/Harbour分别有35%/40%产量暴露于TTF(对冲后约25%)。
- 项目验证点:Bay du Nord与Wisting尚未FID(可能在2027年);安哥拉Greater PAJ已宣布FID、目标2029年投产;Harbour Energy已宣布$250mn回购、对应约10%股东回报。
- 增长目标:Galp在三年维度(2025年末至2027年末)有望实现2027年净权益产量较基准增长+17%,主要由Bacalhau于2025年末投产驱动(达到平台期时净产量+27 kboe/d)。
- 关键风险:油价与炼油利润率低于预期、勘探或增长/资本开支不及预期、股东回报政策恶化等,评级表逐标的列示(如ENI的Kashagan爬坡与下游重组风险)。
推荐标的
- BP(Buy):12个月目标价720p(原700p),5.0x EV/DACF估值,隐含上行26%;ADR目标价$57不变,隐含上行28%。
- ENI(Buy):12个月目标价€28(原€26),6.9x EV/DACF,隐含上行15%;可变分红加回购2026E合计约11%。
- Repsol(Buy):12个月目标价€35(原€32),倍数上调至3.6x EV/DACF(原3.3x),隐含上行11%;现价对应5.2x 2026E EV/DACF,较板块折价27%、较20年历史折价48%。
- Galp(Buy):12个月目标价€27(原€26),SOTP估值,隐含上行16%。
- TotalEnergies(Neutral):12个月目标价€87(原€82),7.0x EV/DACF,隐含上行7%。
- Equinor(Sell):12个月目标价Nkr370(原Nkr350),4.7x EV/DACF,隐含下行-11%。
- OMV(Sell):12个月目标价€62(原€60),5.8x EV/DACF,隐含下行-15%。
- RD/Shell(Buy):A类目标价€53不变、ADR目标价由$120上调至$123,5.5x EV/DACF,隐含上行25%/29%。
- Saudi Aramco(Buy):12个月目标价$34(评级表货币SR 34)不变,16x P/E,隐含上行32%;被视为板块中最防御性标的(最低杠杆、最低成本、最强FCF转化)。
- Var Energi(Buy):NAV估值,12个月目标价Nkr68不变,隐含上行28%;c.25%的2026年产量完全暴露于欧盟现货气价,勘探成功与FID动能领先。
- Harbour Energy(Buy):NAV目标价350p不变,隐含上行27%;估值仅2.4x EV/DACF,已宣布$250mn回购对应约10%股东回报并持续去杠杆至2027年。
- Ithaca Energy(Neutral):NAV估值,12个月目标价280p,隐含上行0%。
- Aker BP(Sell):NAV估值,12个月目标价Nkr270,隐含下行-26%。
关键图表
图1. 我们目前预测2026/27年布伦特油价为92/86美元/桶(此前为91/82美元/桶),TTF为18.9/19.0美元
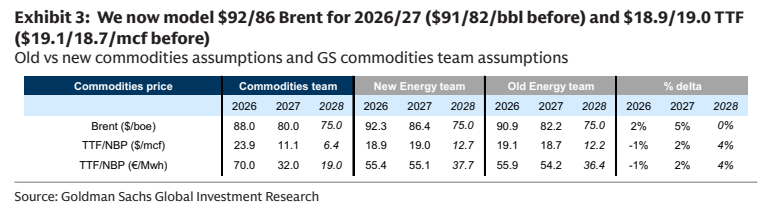
图2. 我们的3Q26/4Q26 EPS预测平均上调1%-5%,较LSEG一致预期高出16%-20%
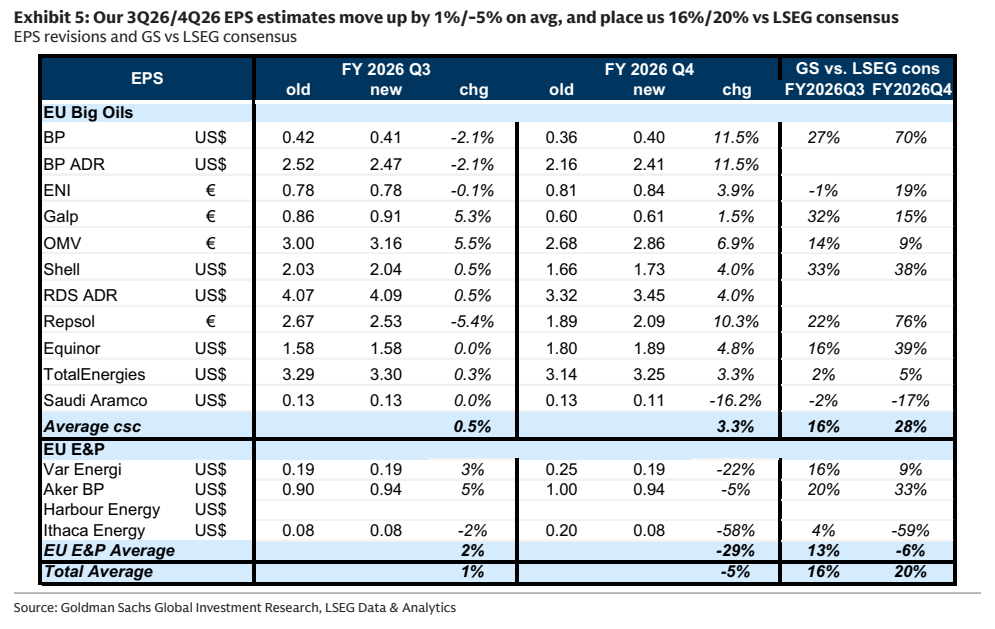
图3. 我们的2026/27年EPS预测平均变动1%/6%,较LSEG一致预期分别高出12%/26%
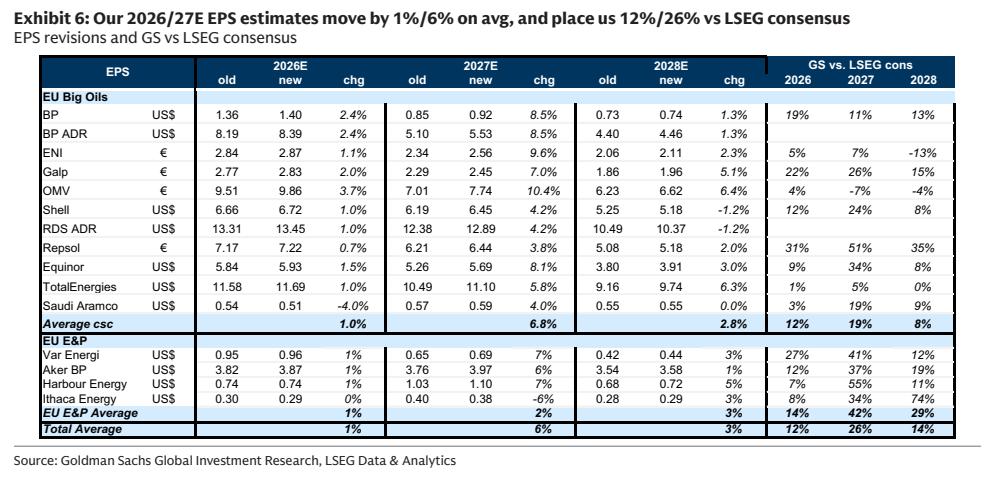
图6. 雷普索尔(Repsol)与壳牌(Shell)拥有强大的……组合