伯恩斯坦:美国服装与专业零售:耐克与阿迪达斯:宝胜6月营收下降高个位数
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦报告指出,耐克与阿迪达斯在华最大批发合作伙伴宝胜国际6月零售额同比下降8.6%(高个位数),延续5月负增长趋势,且为2025年6月以来两年叠加最差表现。宝胜约80%的中国销售额来自耐克与阿迪达斯产品。6月是2026年第二季度最弱月份,使该季度整体下降3.4%。营收仍低于疫情前平均水平。年初至今宝胜增长为-2.1%,但优于前两年同期。母公司裕元6月营收同比下降11.8%,环比恶化,且面临去年高基数。报告维持对耐克和阿迪达斯的“跑赢大盘”评级,但认为中国需求依然低迷,贸易/关税/宏观环境不确定性持续,中东冲突可能通过能源价格和航运造成进一步阻力。
主要观点
- 宝胜6月零售额同比下降8.6%,为高个位数降幅,5月已为负增长,6月进一步恶化。
- 6月是2026年第二季度最弱月份,该季度整体下降3.4%。
- 两年叠加基础上,6月结果是2025年6月以来最差,受2025年6月双位数同比下降驱动。
- 宝胜营收仍低于疫情前(2017-2020年)平均水平。
- 年初至今宝胜增长为-2.1%,但优于2024年和2023年同期(分别为-24.6%和-8.3%)。
- 母公司裕元6月营收同比下降11.8%,环比恶化(5月为-11.1%),且面临去年6月高基数。
- 裕元管理层在Q1表示:“互惠关税相关挑战、通胀压力及宏观经济轨迹不确定性可能继续削弱消费者动能……近端订单需求预计仍将波动。”
- 中国运动服饰需求依然低迷,负增长和两年叠加趋势表明尚无结构性改善。
- 贸易/关税/宏观环境仍不确定,可能影响当地就业和需求;中东冲突可能通过推高能源价格和扰乱航运造成进一步阻力。
- 报告维持对耐克(NKE)和阿迪达斯(ADS.GR/ADDYY)的“跑赢大盘”评级。
论述逻辑
宝胜6月零售额下降8.6%→延续5月负增长→第二季度整体下降3.4%→两年叠加创2025年6月以来最差→营收仍低于疫情前→裕元6月营收下降11.8%且环比恶化→管理层提及关税、通胀、宏观不确定性→中国运动服饰需求无结构性改善→贸易/关税/宏观及中东冲突构成持续风险→但报告仍看好耐克和阿迪达斯长期前景,维持“跑赢大盘”评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出中国需求仍低迷,贸易/关税/宏观环境不确定性持续,中东冲突可能通过能源价格和航运造成进一步阻力。
推荐标的
- 耐克(NKE):评级“跑赢大盘”,目标价72.00美元,基于27倍2028财年EPS预估2.67美元。风险包括运动服饰整体增长放缓、中国复苏缓慢及市场份额流失、通胀/运费/渠道成本压力、关键市场竞争加剧、供应商集中风险。
- 阿迪达斯(ADS.GR):评级“跑赢大盘”,目标价245.00欧元,基于20倍2027财年EPS预估12.45欧元。风险包括运动服饰整体增长放缓、品牌热度因过度折扣/分销下降、通胀/运费/渠道成本压力、供应商集中风险。
- 阿迪达斯(ADDYY):评级“跑赢大盘”,目标价132.50美元。
关键图表
图1. 宝胜6月销售增长弱于5月
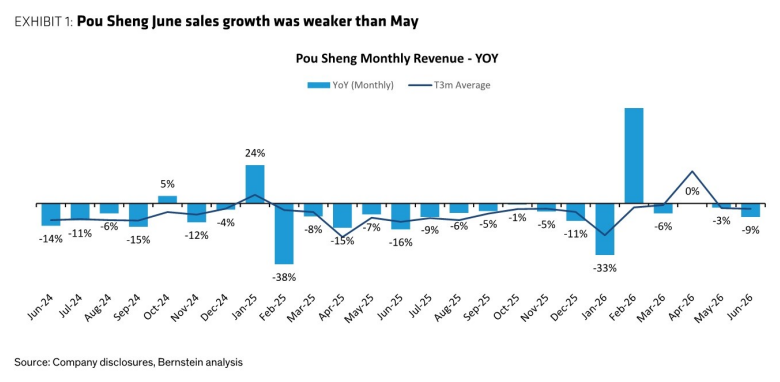
图2. 两年累计营收下降24.9%,延续过去两年总体负面趋势

图3. 最近营收低于疫情前水平

图4. 2026年6月业绩使其连续6年……尽管为负,宝胜年初至今……

图5. 裕元制造月度营收增长在6月环比恶化

图6. 制造同比增速仍波动,中国鞋类出口下降高个位数
