高盛:中国科技:eVTOL 应用场景在政策有力支持下扩展;亿航因估值合理下调至中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为中国 eVTOL 行业持续取得进展,商业应用(如观光、物流、短途运输)不断扩展,生态系统逐步完善,政策支持加强且监管细则更明确。报告将亿航(EH)评级从买入下调至中性,目标价从 16.9 美元大幅下调至 7.3 美元,主要原因是 EH216-S 商业服务所需时间可能长于预期,导致此前 AAV 出货量假设过于激进,且 VT-35 及海外扩张仍处于早期阶段。报告同时梳理了低空经济关键政策,包括 2025 年 12 月发布的《民用航空法》和 2026 年 3 月将低空经济定位为新兴支柱产业的“十五五”规划。高盛维持对 eVTOL 行业长期前景的积极看法,预计亿航 2026-2028 年收入复合年增长率达 77%,但认为当前估值已合理。
主要观点
- eVTOL 在中国的发展持续取得进展,商业应用(如观光、物流、短途运输)不断扩展,生态系统逐步完善,政策支持加强且监管细则更明确。
- 应用场景最初为空中旅游(点 A 到 B),已逐步扩展至短途物流,长期上行空间来自空中出租车/机场班车服务。
- 政策支持方面:2025 年 12 月发布的《民用航空法》旨在优化低空空域资源配置;2026 年 3 月“十五五”规划将低空经济定位为新兴支柱产业。
- 地方补贴:安徽省新开航线运营补贴 40 万元;深圳市 eVTOL 运营补贴每飞行每人 100-300 元;广州市单条载人无人驾驶航线运营补贴不超过 100 万元。
- eVTOL 商业化场景包括:空中交通(从空中旅游点 A 到 A 逐步过渡到机场班车点 A 到 B,长期看空中出租车)、空中物流(短途或长途,覆盖山区和偏远地区)、应急响应(高层消防)。
- 亿航评级从买入下调至中性,目标价从 16.9 美元下调至 7.3 美元,因估值合理,上行空间小于高盛中国科技覆盖组合平均 48% 的上行空间。
- 亿航已获得 TC(型号合格证)并支持合作伙伴获得 OC(运营合格证),但 EH216-S 商业服务仍需等待民航局批准新的运营和安全要求。
- 高盛预计亿航 2026-2028 年收入复合年增长率为 77%,驱动力包括:合作伙伴/子公司获得 OC、产能扩张、与民航局合作满足新要求。
- 盈利预测调整:维持 2026 年预测不变,2027 年净利润从盈利 1.43 亿元下调至净亏损 2300 万元,2028 年净利润下调 31%,主要因收入降低和研发支出增加。
- 估值方法:基于 DCF,WACC 12%,终端增长率 3%,新目标价对应 2027 年市销率 3.7 倍(此前为 7.5 倍),接近近期交易均值。
论述逻辑
报告首先概述中国 eVTOL 行业进展,强调政策支持(中央和地方)和应用场景扩展。然后聚焦亿航,指出尽管公司作为行业龙头长期前景积极(收入 CAGR 77%),但 EH216-S 商业服务启动慢于预期,导致出货量假设下调,同时 VT-35 和海外扩张仍早期,因此盈利预测下调。估值方面,由于股价下跌,市销率已从高位回落至近期均值附近,上行空间不足,故下调评级至中性。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出潜在催化剂包括:IT 宏观环境强于预期、商业化快于预期、技术迁移或生态系统发展快于预期。
- 风险包括:商业化慢于/快于预期、eVTOL 出货量低于/高于预期、政策/监管差于/好于预期。
推荐标的
- 亿航(EH):评级从买入下调至中性,12 个月目标价 7.3 美元(此前 16.9 美元),当前价格 5.41 美元,上行空间 34.9%。理由:估值合理,但 EH216-S 商业服务时间线延长,出货量假设下调。
关键图表
图1. 城市空中交通与低空经济关键政策摘要

图2. 盈利修正
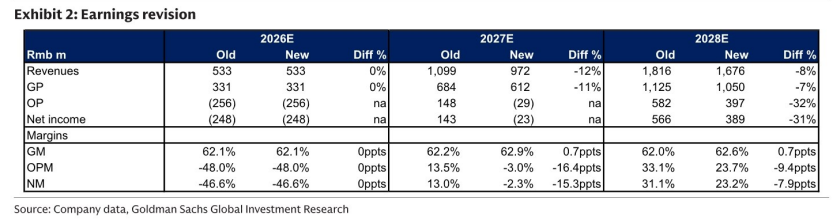
图3. 各板块营收与毛利率变动
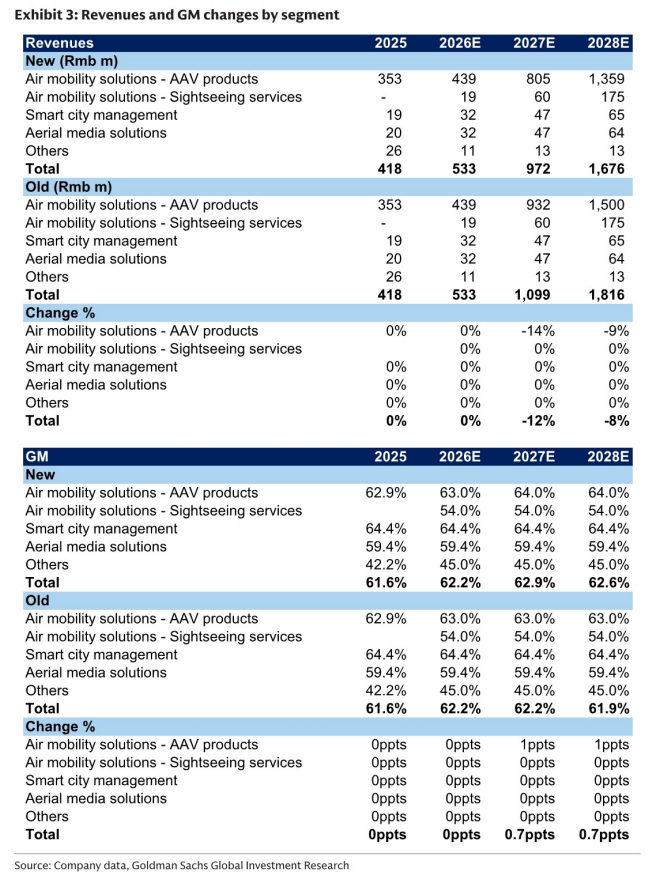
图4. 亿航DCF估值

图5. 亿航12个月远期市销率
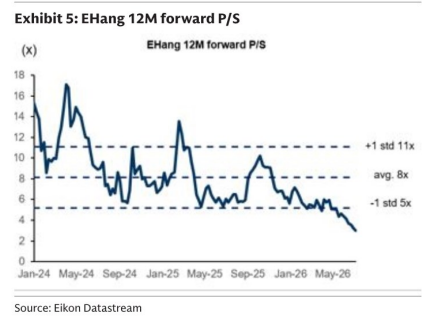
图6. 亿航损益表摘要
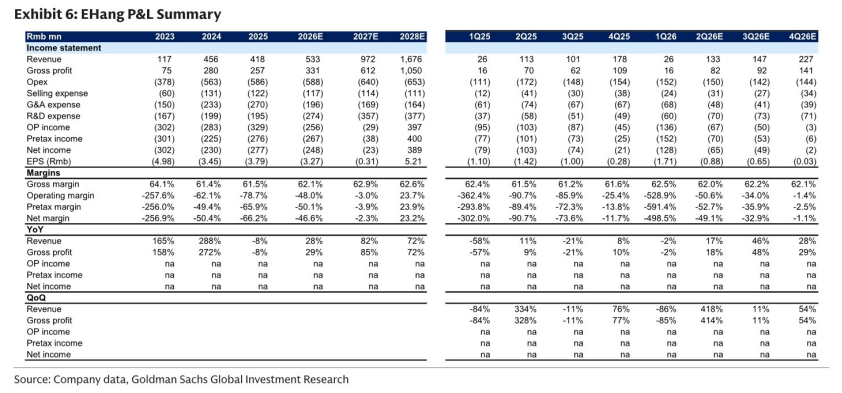
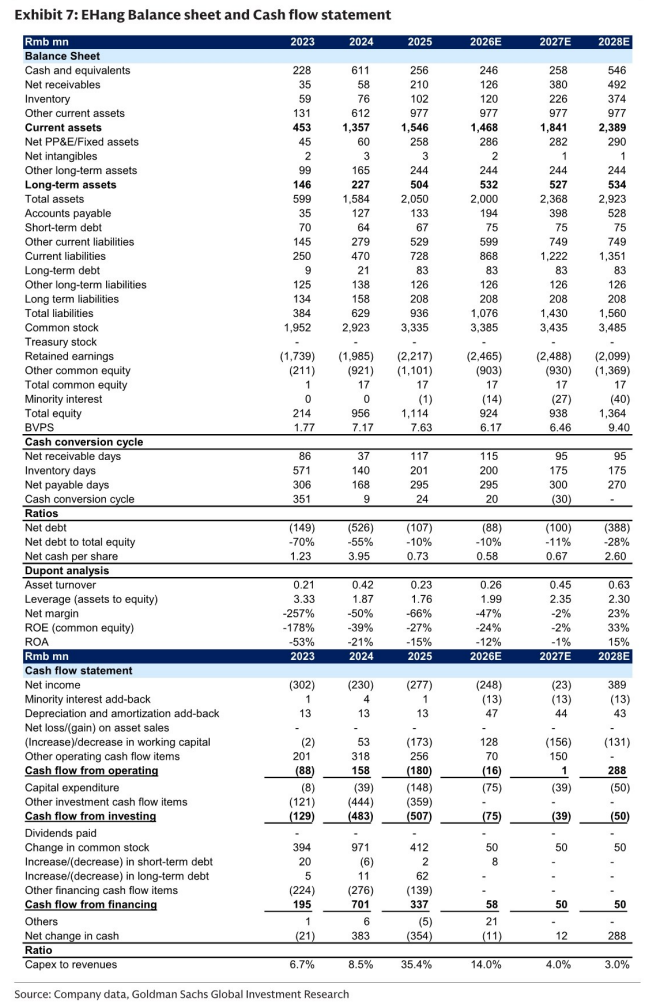
图7. 亿航资产负债表与现金流量表