德意志银行:德银 美国硬件:网络设备前瞻:唱反调
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行在对网络设备行业保持看好的背景下,采取唱反调的逆向视角评估了潜在风险与行业防御逻辑。 报告指出,尽管光路交换(OCS)、高Radix交换机及更扁平的网络拓扑对传统Spine层设备构成潜在替代威胁,但推理工作负载(尤其是MoE模型)的突发性流量仍高度依赖传统分组交换,且交换机与路由器提供商的收入确认通常滞后于云厂商CapEx公告12至18个月。 此外,随着电网瓶颈凸显,跨集群扩展(scale across)的TAM正在扩大,Arista管理层预计到2030年该市场空间约达150亿至200亿美元,德银认为仍有上行空间。 德银维持对思科系统(CSCO)与Arista Networks(ANET)的“买入”评级,并将Arista目标价由220美元小幅上调至230美元。 对于Arista即将于2026年11月4日公布的2026财年第三季度业绩,德银预计其总营收为33.2亿美元,Non-GAAP营业利润率为48.8%,Non-GAAP每股收益为1.07美元。
主要观点
- 市场对传统网络设备的担忧在于OCS技术的渗透可能替代Spine层,并带来扁平化网络拓扑风险。
- 谷歌数据显示OCS具备明显的成本与能耗优势,可降低30%的资本开支并实现41%的数据中心网络能耗节省。
- 针对OCS风险的第一大反驳在于推理流量具有突发性,尤其MoE模型对Token的路由需求决定了其依然依赖分组交换芯片。
- 英伟达前五大超大规模客户2027年CapEx预期增长63%,且交换机与路由器厂商从CapEx公告到确认收入存在12至18个月滞后期。
- 受电网瓶颈驱动,跨集群扩展市场空间正在膨胀,Arista预计2030年规模约达150亿至200亿美元,德银认为该数字仍有上行空间。
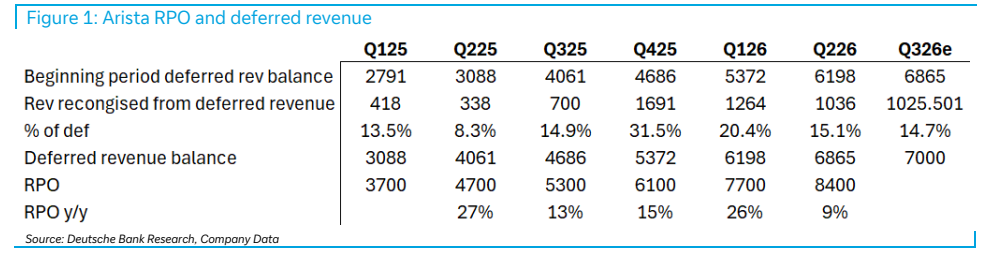
- Arista递延收入与高达84亿美元的RPO为未来两年业绩提供高可见度,预计单季递延收入确认贡献超10亿美元。
- Arista在园区网络市场份额目前为5%,增速超越行业水平,预计2026财年园区业务收入达12.6亿美元,第三季度达3.23亿美元。
- 德银预测Arista 2026财年第三季度总营收为33.2亿美元,Non-GAAP营业利润率为48.8%,Non-GAAP每股收益为1.07美元(高于市场共识1%)。
- 光电共封(CPO)演进可能侵蚀板级工程护城河,且Arista面临前两大超大规模客户占总收入约42%的客户集中度风险。
论述逻辑
- 提出空头风险假说:市场担忧OCS在Spine层对电交换机的潜在替代、高Radix芯片扁平化拓扑,以及AI硬件CapEx高基数见顶可能抑制网络硬件需求。
- 展开多头论据反驳:指出AI推理(MoE架构)流量具备高度突发与不确定性,分组交换不可或缺;且网络设备收入较CapEx披露有12至18个月滞后期,当前网络价格涨幅远未透支。
- 验证微观公司基本面:Arista依靠84亿美元RPO储备、园区网络份额突破(5%基数上向12.6亿美元迈进)及跨集群扩展TAM扩张,基本面动能持续强化。
- 得出估值与推荐结论:重申对CSCO和ANET的“买入”评级,基于行业与个股估值重估,将ANET目标价由220美元上调至230美元。
关键展望
- 财报催化点:Arista计划于2026年11月4日发布2026财年第三季度财报,重点关注新增10%+收入贡献客户的多元化进展。
- 行业空间更新:管理层计划发布Scale up与Scale across的新TAM指引,预计将成为增量正面催化剂。
- 估值基准:基于2028财年预期PE(约37倍)与EV/uFCF(约36倍)各50%加权,对应目标价230美元。
- 关键下行风险:CPO吸收板级工程、两大云厂商42%集中度波动、园区市场(年增8%)竞争加剧,以及高估值对地缘政治或开源模型冲击的脆弱性。
推荐标的
- Arista Networks (ANET.N):维持“买入”评级,目标价由220美元上调至230美元(最新收盘价206.90美元)。得益于递延收入转化、RPO可见度高、园区网络份额持续获取及更高的软件附着率。
- 思科系统 Cisco Systems (CSCO.OQ):维持“买入”评级,目标价135.00美元(最新收盘价112.82美元)。同属于行业整体看好及网络升级周期的核心受益标的。
关键图表
图1. Arista RPO与递延收入