高盛 安进(AMGN):首个阳性3期数据解锁干燥综合征机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
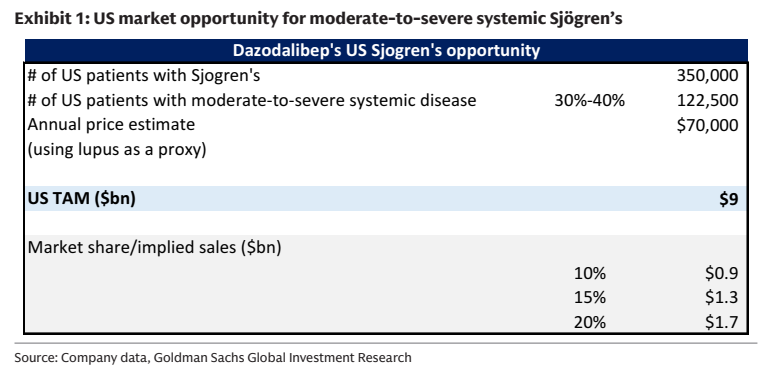
安进公布了靶向 CD40L 的拮抗性融合蛋白 dazodalibep 在中重度全身性干燥综合征成年患者中进行的 3 期 OASIZ 301 研究(n=~621)顶线数据,成功达到第 48 周的主要终点,并在 ESSDAI 评估中显示出具统计学显著性与临床意义的改善。 研究早在第 4 周即观察到 ESSDAI 改善并持续至第 48 周,且治疗组间血栓栓塞与机会性感染发生率未见失衡。 高盛指出,目前美国约有 350,000 名干燥综合征患者,其中 30%-40% 患有中重度全身性疾病;若以红斑狼疮年治疗费用 $70,000 作为参考,对应美国潜在市场规模(TAM)达 $9bn。 高盛维持对安进的“买入”评级及 12 个月目标价 $450,并强调当前估值模型尚未计入该资产(Visible Alpha 一致预期峰值销售额约为 $1.2bn),未来临床与商业化催化剂丰富。
主要观点
- 3 期 OASIZ 301 研究达到主要终点,dazodalibep 在第 48 周显著改善全身性疾病活动度,疗效最早在第 4 周显现并持续至第 48 周。
- 安全性方面未见血栓栓塞或机会性感染发生率失衡,有望缓解此前医生对第一代抗 CD40L 疗法凝血及感染风险的担忧。
- 最常见不良反应发生率大于等于 5%,通常为轻至中度,包括鼻咽炎、尿路感染、高血压及输液相关反应。
- 美国干燥综合征患者人群达 350,000 人,其中 30%-40% 为中重度全身性疾病,60%-85% 伴中高程度症状性疾病。
- 以狼疮治疗年费用 $70,000 作为参考代理,美国中重度全身性干燥综合征的市场空间估算为 $9bn;在 10%、15% 和 20% 的市占率假设下,对应隐含销售额(单位 $bn)分别为 $0.9、$1.3 和 $1.7。
- 当前高盛估值模型尚未纳入 dazodalibep,该资产带来预期上行空间,Visible Alpha 一致预期的峰值销售额约为 $1.2bn。
- 针对中重度症状性干燥综合征的 3 期 OASIZ 303 试验预计将于 2026 年第四季度完成,全身性病变与症状负担的重叠为该试验带来积极读出预期。
- 高盛维持安进“买入”评级和基于现金流折现模型(DCF,永续增长率 2.5%,WACC 8%)计算的 12 个月目标价 $450。
论述逻辑
- 3 期 OASIZ 301 研究(n=~621)证实 dazodalibep 在第 48 周显著改善 ESSDAI 指标,且未见血栓栓塞和机会性感染失衡 -> 验证了该机制在中重度全身性干燥综合征中的有效性与安全性,缓解了第一代抗 CD40L 类药物的安全性担忧 -> 结合美国 350,000 患者基数及 30%-40% 的中重度全身性比例测算,美国市场 TAM 达 $9bn -> 现有模型未计入该药物(市场共识峰值约 $1.2bn),叠加 2027 年肥胖症资产 MariTide 数据读出等催化剂,高盛重申买入评级与 $450 目标价。
关键展望
- 安进计划在即将召开的医学会议上展示 OASIZ 301 试验的完整详细数据。
- 中重度症状性干燥综合征 3 期 OASIZ 303 试验预计将于 2026 年第四季度完成。
- 2027 年催化剂丰富,包括预计在 2027 年上半年或稍后公布的 MariTide 治疗肥胖症 3 期数据。
- 下行风险包括:成熟产品因生物类似药和仿制药侵蚀快于预期、商业竞品竞争(如诺华正在接受监管审查的 ianalumab 及强生的 nipocalimab)、管线研发失败、医保报销受限、知识产权保护风险、监管审批失败,以及 IRS 税务诉讼上诉失败并被追缴 2010-2018 年税款及罚款(仅 2010-2015 年估算税额即达 $8.7bn)。
推荐标的
- 安进(Amgen Inc.,AMGN):评级为买入(Buy),12 个月目标价为 $450。理由为 3 期 OASIZ 301 顶线数据验证了 dazodalibep 疗效与安全性,解锁了约 $9bn 的美国干燥综合征市场,且该资产尚未计入高盛估值模型;后续催化剂包括 4Q26 的 OASIZ 303 数据及 1H27+ 的 MariTide 肥胖症 3 期数据。
关键图表
图1. 美国中重度系统性干燥综合征市场机遇