王君 徐沛东 郭晓希 投资策略 市场策略 2026年中期策略报告:盈利接棒,行情扩散
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中银国际发布2026年中期策略报告,指出宏观三大边际变化决定中期方向:下半年美联储降息预期有望回归、国内政策重心转向落实与结构性发力、以及AI产业趋势支撑出口高景气。 报告认为A股上半年上行主要由估值贡献主导,下半年盈利贡献有望接力成为核心驱动力,企业盈利拐点已基本确认。 当前正处于从“估值驱动”向“盈利驱动”切换的关键窗口,本轮牛市呈现低波动特征,回撤幅度可控,且交易拥挤度上升伴随成交额中枢抬升属于牛市中继信号。 行业配置方面,报告维持对科创50为代表的科技主线战略性看好,强调去伪存真,并指出国产算力和人形机器人产业正处于景气爆发与正向循环的关键期。 此外,除科技主线外,锂矿、证券、光伏设备等非科技行业景气度也呈现扩散上修态势。
主要观点
- 下半年美联储降息预期有望边际修复,全球风险资产压力有望缓解。
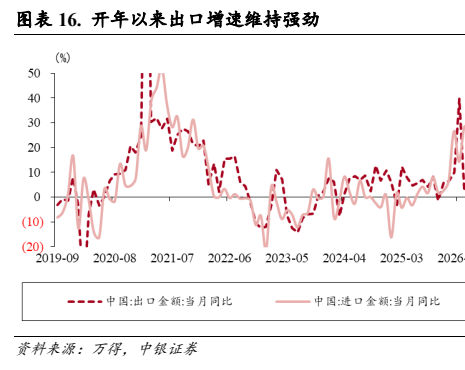
- AI产业高景气支撑国内出口延续强势,高新技术产品成为核心驱动力。
- A股下半年行情将由盈利驱动接力估值驱动,企业盈利拐点基本确认。
- 战略性看好科创50为代表的科技主线,向价值切换的大级别时间节点尚未到来。
- 本轮上行市属于低波牛市,除黑天鹅事件外,历次调整幅度均较为可控。
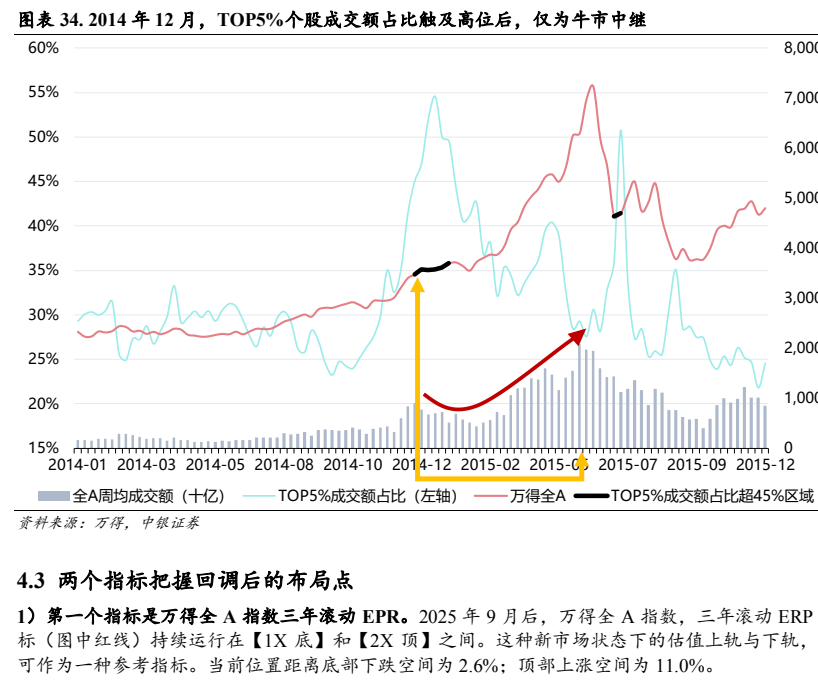
- 成交额前5%个股占比达45%并非见顶信号,在增量资金驱动下仅为牛市中继。
- 超节点化和系统集成趋势将提升国产算力整体景气度,单机柜价值量显著提升。
- 国内AI加速卡市场中国产产品份额已提升至四成以上,行业支撑过渡到真实订单。
- 人形机器人产业正完成1-10规模化放量跨越,四大核心零部件合计占比接近60%。
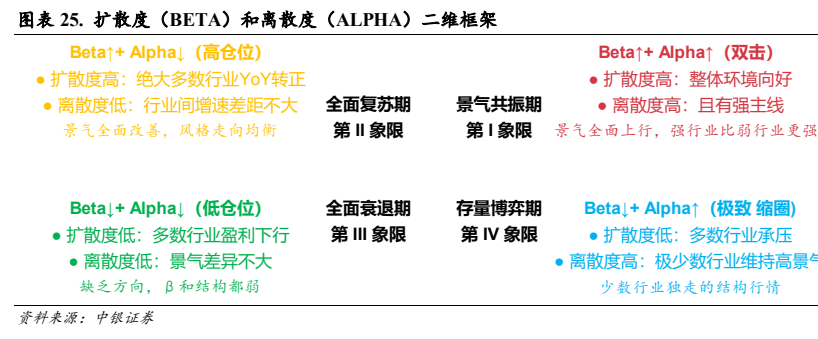
- A股行业景气呈现扩散态势,非科技行业如锂矿、证券、光伏设备等景气温和上修。
论述逻辑
- 美联储年末降息预期修复与国内政策落实发力,改善宏观流动性预期 -> 市场风险偏好修复 -> A股完成估值修复与扩张。
- 一季度全A非金融业绩改善,叠加名义价格修复和出口强势 -> 企业盈利拐点确认 -> A股核心驱动力从估值驱动向盈利驱动切换。
- 全球科技竞争与AI产业高景气 -> 科技成长主线方向不改 -> 超节点架构升级与具身大模型迭代加速 -> 国产算力和人形机器人产业链进入爆发期与价值重估。
关键展望
- 高油价对通胀的滞后传导或在Q2至Q3集中体现,届时通胀读数阶段性冲高,降息预期承压,但年末有望迎来预期边际修复。
- 7月底海外大厂财报披露后,市场对大厂CAPEX降速的担忧或将得以打消。
- 宇树正式挂牌后,国内人形机器人行业有望开启明确的商业化订单与量产爬坡。
- 下半年随着盈利弹性逐步释放,A股市场上涨的根基将更加扎实。
推荐标的
- 报告未明确给出推荐标的的具体评级或目标价,但在国产算力方向提及重点关注中芯国际、北方华创、中微公司等公司。
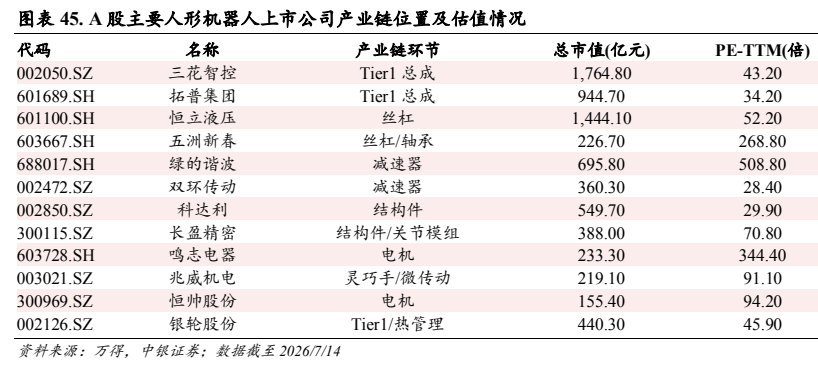
- 人形机器人方向列出了A股主要上市公司产业链位置及估值情况,如三花智控、拓普集团、恒立液压、绿的谐波等。
关键图表
图1. 上半全大类产现5
图2. 术产品主口强10
图3. 报告关键图表(第3页)
图4. 表 16: 开年以来出口增速维持强劲
图5. 报告关键图表(第13页)
图6. 报告关键图表(第19页)
图7. 报告关键图表(第24页)
图表 4
图表 5
图表 6
图表 7