国金证券 机械行业研究看好船舶、石墨烯导热垫片,关注工程机械
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
这份机械行业周报先给出行情坐标:2026/10/8-10/9 两个交易日 SW 机械设备指数下跌 3.46%,在申万 31 个一级行业中排名第 29,年初至今下跌 6.63%、排名第 12。 报告核心看好三条主线:其一是船舶,26 年 9 月底全球新船价格指数 186.59,同比+0.55%、环比+0.13%,已连续六个月环比上涨,8 月全球新签造船订单 1763 万 DWT、同比+45.7%,9 月当前口径 1537 万 DWT(同比-9.57%)被认为存在低估,预计 11 月初修正后数据有望转正,中国船舶 1H26 净利率 11.66%、较 1H25 提升 3.34%。 其二是石墨烯导热垫片,AI 芯片单颗 GPU 功耗由 400W 提升至 1400W,国内头部厂商产品导热系数已达 130W/(m·K) 并进入全球头部 AI 芯片企业供应链批量供货,相关标的为鸿富诚。 其三是工程机械,8 月挖机出口 11730 台、同比+32.7%,1-8 月累计出口金额 466.1 亿美元、同比+20.8%,8 月内销 7986 台、同比+3.9%,9 月工程机械平均工作时长同比+3.3%、环比+8.5%。 细分景气指标显示通用机械、船舶拐点向上,工程机械加速向上,油服设备底部企稳,铁路装备、燃气轮机稳健向上,其中 1H26 GEV 新签燃机订单 20.1GW、同比+64.8%。 近期建议关注的股票组合为中国船舶、鸿富诚、三一重工、恒立液压、徐工机械、中联重科、柳工。 风险提示为宏观经济变化、原材料价格波动和政策变化。
主要观点
- 上周(2026/10/8-2026/10/9)两个交易日 SW 机械设备指数下跌 3.46%,在申万 31 个一级行业中排名第 29,同期沪深 300 下跌 0.93%;2026 年至今机械设备指数下跌 6.63%、排名第 12,同期沪深 300 下跌 6.75%。
- 船舶量价齐升:26 年 9 月底全球新船价格指数 186.59,同比+0.55%、环比+0.13%,已连续六个月环比上涨;8 月全球新签造船订单 1763 万 DWT,同比+45.7%,看好国内造船龙头业绩高增。
- 9 月全球新签订单当前口径 1537 万 DWT(同比-9.57%)因克拉克森月度统计滞后存在低估,预计 11 月初修正后数据有望转正;中国船舶 1H26 净利率 11.66%、较 1H25 提升 3.34%,随前期高价船舶陆续交付利润率有望持续提升。
- AI 芯片功耗持续攀升(单颗 GPU 由 400W 提升至 1400W),国内头部厂商石墨烯导热垫片导热系数已达 130W/(m·K) 并进入全球头部 AI 芯片企业供应链批量供货;该产品具备材料设计、量产工艺一致性及客户认证三重壁垒,先发企业卡位优势显著,相关标的鸿富诚。
- 工程机械出口超预期:2026 年 8 月挖机出口 11730 台、同比+32.7%,1-8 月累计出口 9.69 万台、同比+31.8%,工程机械累计出口金额 466.1 亿美元、同比+20.8%,出口延续高景气。
- 国内工程机械边际改善:8 月挖机内销 7986 台、同比+3.9%,1-8 月累计内销 9.46 万台、同比+17.4%;9 月工程机械平均工作时长同比+3.3%、环比+8.5%,终端施工活跃度环比改善;8 月挖掘机总销量 19716 台、同比+19.3%。
- 细分行业景气指标:通用机械(拐点向上)、工程机械(加速向上)、船舶(拐点向上)、油服设备(底部企稳)、铁路装备(稳健向上)、燃气轮机(稳健向上)。
- 通用机械景气度拐点向上:9 月份制造业 PMI 为 50.10%,高于荣枯线,制造业景气度呈现回暖迹象。
- 铁路装备景气度稳健向上:2026 年 1-8 月全国铁路固投 5118 亿元,同比约+1.5%,在 2025 年高基数下延续正增长。
- 油服设备景气度底部企稳:中东地区天然气开发维持高景气,OPEC+ 再平衡压力有望推动油价稳健,但近期地缘政治影响较大,油价中期波动仍需观察。
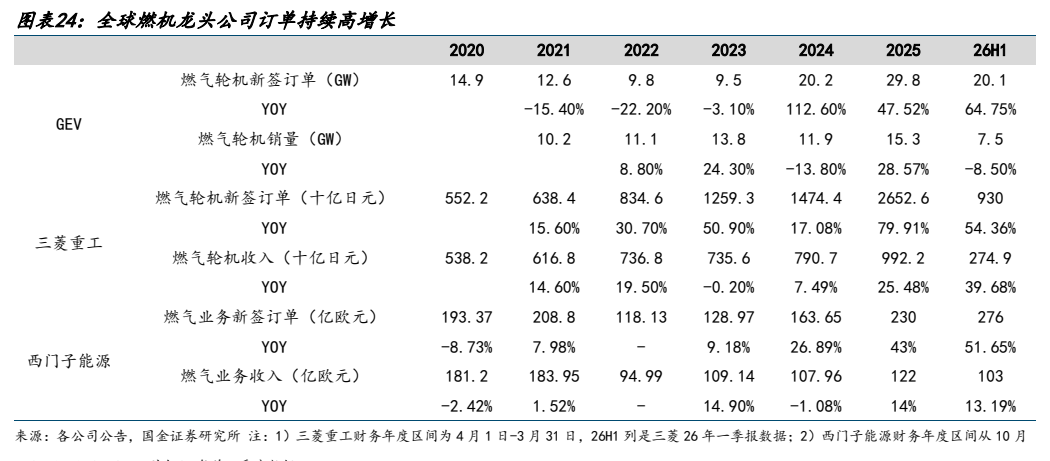
- 燃气轮机景气度稳健向上:1H26 全球燃机龙头 GEV 新签燃机订单 20.1GW、同比增长 64.8%;图表 24 还显示三菱重工燃气轮机新签订单 26H1 列为 930 十亿日元(YOY 54.36%,该列为 26 年一季报数据)、西门子能源燃气业务新签订单 26H1 列为 276 亿欧元(YOY 51.65%,该列为 26 年前三季度数据)。
- 近期建议关注的股票组合为中国船舶、鸿富诚、三一重工、恒立液压、徐工机械、中联重科、柳工;报告提示宏观经济变化、原材料价格波动、政策变化三类风险。
论述逻辑
- 行情回顾(上周机械设备指数下跌 3.46%、申万排名第 29)引出对细分景气主线的跟踪 → ① 船舶:克拉克森 9 月底全球新船价格指数 186.59 连续六个月环比上涨 + 8 月新签订单 1763 万 DWT 同比+45.7% → 判断行业订单量价齐升 → 看好中国船舶等国内头部船厂利润高增(1H26 净利率 11.66%、较 1H25 提升 3.34%);② AI 算力散热:单颗 GPU 功耗 400W→1400W → 传统高分子基 TIM 与液态金属分别受可靠性与导电/腐蚀/成本制约 → 石墨烯碳基 TIM 凭垂直取向技术兼顾导热、低应力与高回弹,国内厂商导热系数 130W/(m·K) 并批量供货 → 看好国产碳基 TIM 突围(鸿富诚);③ 工程机械:8 月出口 11730 台同比+32.7% + 内销 7986 台同比+3.9% + 9 月工作时长同比+3.3%、环比+8.5% → 国内更新周期向上叠加海外市场扩张 → 看好主机厂销量增长与盈利修复、重视板块底部机会 → 汇总为六大细分景气指标 → 落地到股票组合(中国船舶、鸿富诚、三一重工、恒立液压、徐工机械、中联重科、柳工)。
关键展望
- 船舶订单验证点:预计 11 月初克拉克森修正后的 9 月全球新签造船订单数据有望转正(当前口径 1537 万 DWT、同比-9.57% 被视为低估)。
- 随着前期高价船舶陆续交付,报告看好中国船舶后续利润率持续提升。
- 工程机械:国内更新周期向上叠加海外市场持续扩张,报告看好主机厂销量增长及盈利修复延续,并提示重视板块底部机会。
- 油服:OPEC+ 再平衡压力有望推动油价稳健,但近期地缘政治影响较大,油价中期波动仍需观察。
- 风险提示:宏观经济变化风险;原材料价格波动风险;政策变化的风险。报告未给出个股目标价或评级目标。
推荐标的
- 中国船舶:列入股票组合,国内造船龙头,1H26 净利率 11.66%、较 1H25 提升 3.34%,随高价船舶交付看好利润率持续提升;报告未给出评级与目标价。
- 鸿富诚:石墨烯导热垫片相关标的,产品导热系数达 130W/(m·K) 并批量进入全球头部 AI 芯片企业供应链,受益 AI 服务器及高性能 TIM 市场扩容;报告未给出评级与目标价。
- 三一重工、恒立液压、徐工机械、中联重科、柳工:工程机械板块底部机会,对应 8 月挖机出口同比+32.7%、内销同比+3.9% 的景气数据;报告未给出评级与目标价。
关键图表
图1. 图表 1: 申万行业板块上周表现

图2. 图表 3: 机械细分板块上周表现

图3. PMI、PMI生产、PMI新订单情况
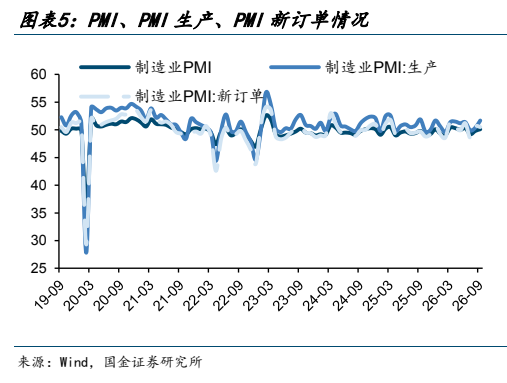
图4. 图表 7: 我国工业机器人产量及当月同比

图5. 图表 9: 我国叉车销量及当月增速
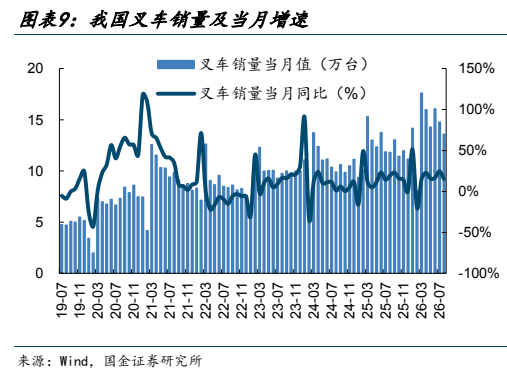
图6. 图表 11: 我国挖掘机总销量及同比

图7. 图表 14: 我国发行的地方政府专项债余额及同比

图8. 图表 16: 全国铁路固定资产投资

图9. 图表 18: 新造船价格指数(月)
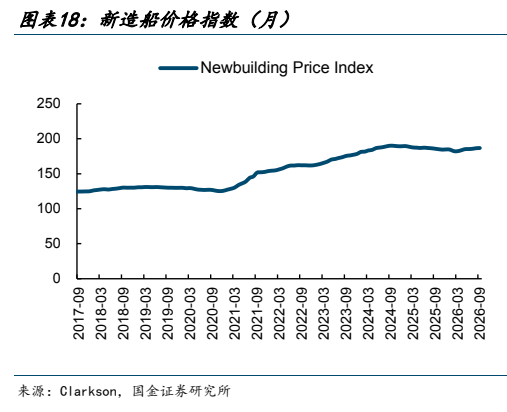
图10. 图表 20: 布伦特原油均价
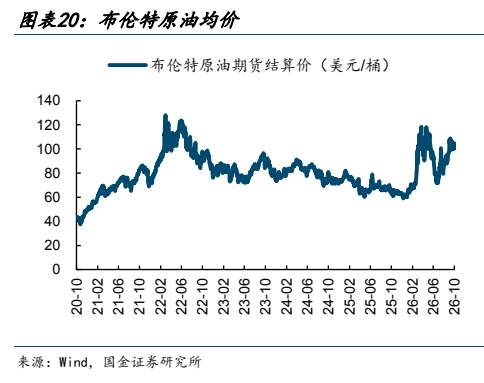
图11. 图表 22: 美国钻机数量
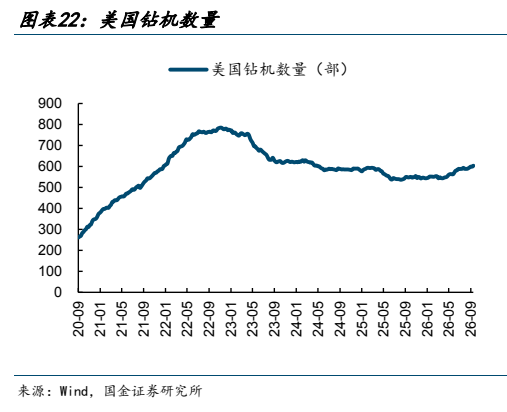
图12. 图表 24: 全球燃机龙头公司订单持续高增长