摩根士丹利 瑞士钟表:第三季度二手市场以温和步伐改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利3Q26瑞士钟表二手市场更新显示,二手价格延续上涨但动能明显放缓:整体市场价格追踪指数环比+1.2%(2Q26修正后为+2.1%、1Q26为+2.4%),为连续第五个季度涨幅超过+1%,35个追踪品牌中28个环比上涨(2Q26为27个)。 Richemont、Swatch Group、LVMH三大上市集团二手价格全部环比上行,Richemont以+2.3%领先(Swatch +1.1%、LVMH +0.6%)。 由于多数品牌零售价未调整,二手价上涨更直接转化为价值保留率(VR)提升,八大品牌中七个环比改善,唯一例外是IWC,其全球零售价平均上调+5.7%。 但供给正加速跑赢需求:六大品牌合计库存环比+5.7%、同比+19.3%,尽管销售接近纪录水平,且Rolex、Patek Philippe、Audemars Piguet三大品牌之外的追踪品牌二手价较零售价折价至少-25%。 报告认为3Q26基本面仍属健康、但展望更趋均衡,创纪录高位的库存可能限制二手价进一步上行与品牌定价权,行业观点维持In-Line。 Rolex官方二手(CPO)业务3Q26销售创纪录达$229 million,环比+30%、同比+61%,季度售出约10,300只,年内迄今约$550 million已超FY25全年约$490 million;截至2026年9月30日RCPO全球库存约12,400只(环比+10%、同比+31%),挂牌中位价约$18,000。
主要观点
- 3Q26二手表价格延续上涨但动能放缓:整体市场价格追踪指数环比+1.2%,为连续第五个季度涨幅超过+1%,明显低于2Q26修正后的+2.1%和1Q26的+2.4%。
- 复苏更加普涨:35个追踪品牌中28个在3Q26实现环比正增长,多于2Q26的27个。
- 三大上市集团二手价格全部环比上行,Richemont以+2.3%领跑,Swatch Group +1.1%、LVMH +0.6%。
- 八大品牌中七个的价值保留率(VR)环比改善,因二手价上涨且零售价基本未调;唯一例外是IWC,其全球零售价平均上调+5.7%。
- 供给加速跑赢需求:六大追踪品牌合计库存环比+5.7%、同比+19.3%,尽管销售仍接近纪录水平。
- Rolex、Patek Philippe、Audemars Piguet三大品牌之外的追踪品牌二手价较零售价折价至少-25%,高库存对其定价权压力更大。
- 报告判断3Q26仍是基本面健康的季度、但展望更趋均衡:价格与VR改善支撑品牌渴望度,创纪录高位的库存可能限制二手价进一步升值和品牌定价权。
- Rolex CPO 3Q26销售创纪录达$229 million,按美元计环比+30%、同比+61%,当季售出约10,300只。
- RCPO年内迄今销售约$550 million,已超FY25全年约$490 million,且四季度尚未收官。
- 截至2026年9月30日,RCPO全球库存约12,400只,较2Q26末约11,300只环比+10%,较上年同期约9,500只同比+31%;挂牌中位价约$18,000,中位经销商持货32只(均值78只)。
- RCPO库存中仅Datejust就占近四分之一,其后为Submariner、Daytona、GMT-Master和Oyster Perpetual,五者合计占39%。
- 对股票投资者而言,追踪二手表价格是品牌渴望度进而未来定价权与增长轨迹的晴雨表,这是本报告系列的核心意义。
论述逻辑
- 基于WatchCharts二手交易数据构建价格追踪 → 3Q26整体指数环比+1.2%,连续第五个季度涨幅超+1%,35个品牌中28个上涨,复苏更趋普涨 → 但较2Q26修正后的+2.1%、1Q26的+2.4%放缓,改善步伐转为温和 → 结构上多数品牌零售价未调,二手价上涨更直接转化为VR提升(8个品牌中7个改善),三大上市集团价格全部上行(Richemont +2.3%、Swatch Group +1.1%、LVMH +0.6%),印证领先品牌渴望度增强 → 另一面,六大品牌合计库存环比+5.7%、同比+19.3%,销售虽近纪录但供给跑赢需求,且Big Three之外追踪品牌折价至少-25% → 结论:3Q26基本面仍健康但展望更均衡,高库存可能限制二手价进一步升值与品牌定价权 → 维持行业观点In-Line;Rolex CPO放量(3Q26销售$229 million创纪录、YTD约$550 million已超FY25约$490 million)进一步佐证头部品牌需求。
关键展望
- 报告将3Q26视为又一个基本面健康的季度,但展望更趋均衡:改善的价格与VR支撑品牌渴望度,而新库存创纪录高位可能限制零售定价权。
- 核心风险在于库存:若库存维持高位,可能限制二手价格进一步升值和品牌定价权,尤其是Big Three之外折价至少-25%的品牌。
- RCPO后续验证点:2026年迄今销售约$550 million已超FY25全年约$490 million,还剩一个季度收官;库存同比+31%至约12,400只,关注其与传统二手交易平台的持续分流。
- 行业观点维持In-Line;报告文本未提供个股评级、目标价或量化预测数字。
推荐标的
- 行业观点:In-Line(同步大市),报告未给出个股评级与目标价。
- Richemont:3Q26二手价格环比+2.3%,在三大上市集团中领先(报告未给出该股评级与目标价)。
- Swatch Group:3Q26二手价格环比+1.1%(报告未给出该股评级与目标价)。
- LVMH:3Q26二手价格环比+0.6%(报告未给出该股评级与目标价)。
- 报告持续追踪Rolex、Patek Philippe、Audemars Piguet(Big Three)及Omega、Cartier、IWC三个中端品牌的库存吸收率、库存账龄和在售天数等指标,上述品牌非上市标的、无评级。
关键图表
图1. WatchCharts整体市场的季度环比表现
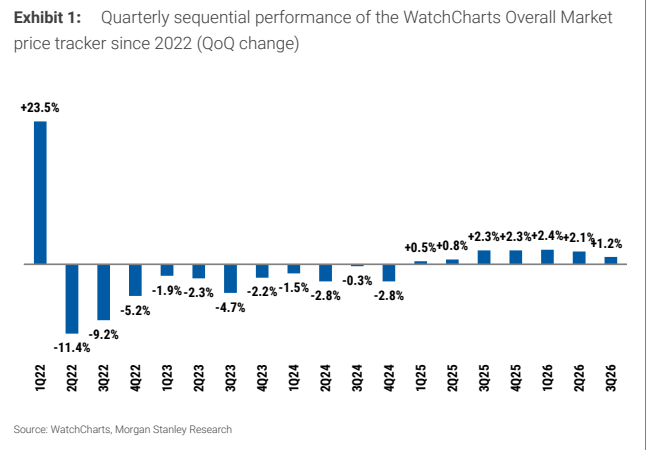
图2. 二手市场瑞士钟表品牌表现摘要
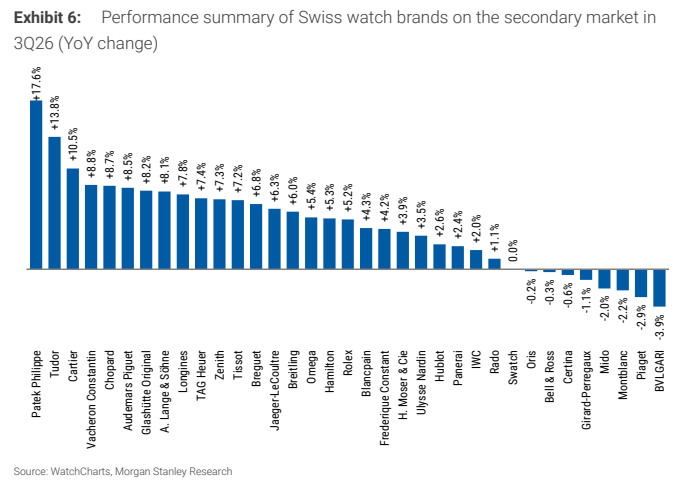
图3. 基于所有在产表款自2026年6月29日以来的价值留存演变
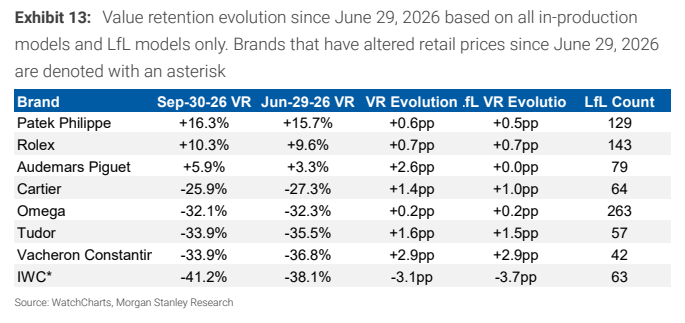
图4. 江诗丹顿各系列价值留存分析
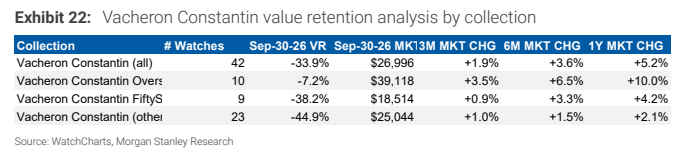
图5. 截至9月各追踪零售商的官方认证二手表(CPO)溢价与库存水平
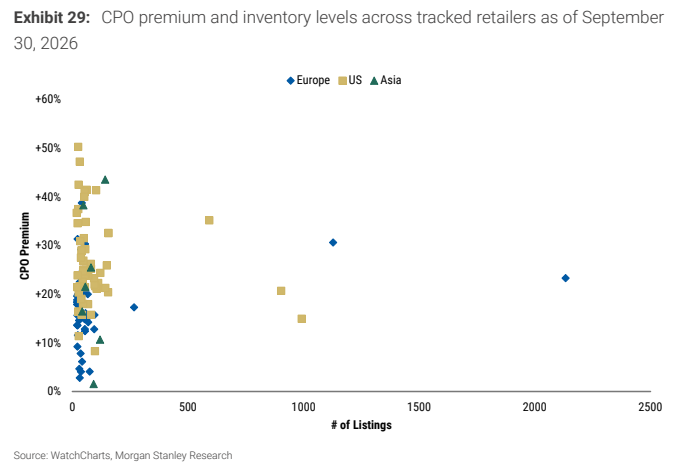
图6. 百达翡丽价格追踪器构成
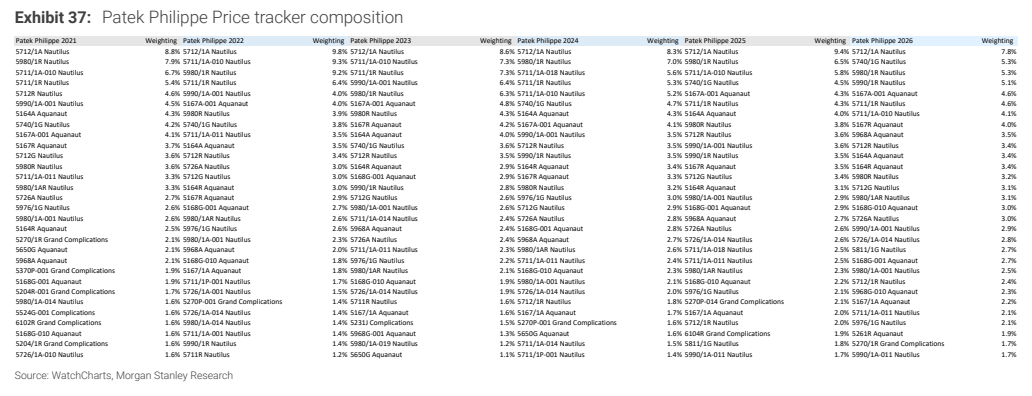
图7. 欧米茄品牌价格追踪器构成
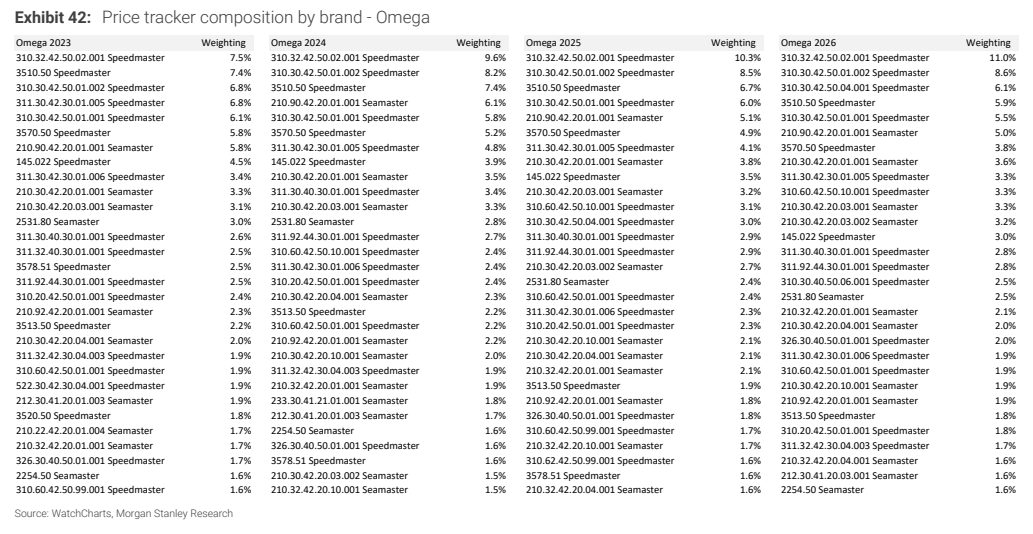
图8. 卡地亚品牌价格追踪器构成
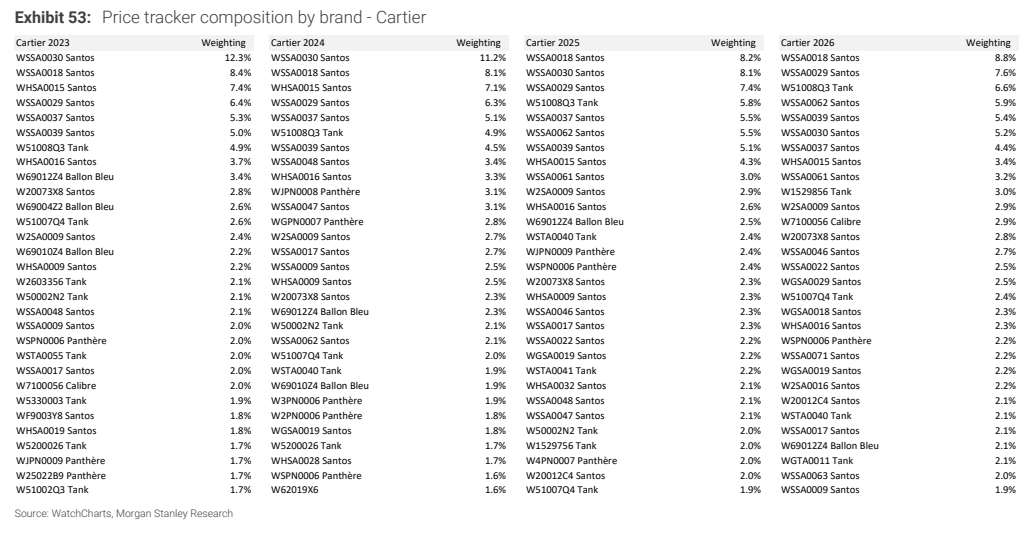
图9. 真力时品牌价格追踪器构成
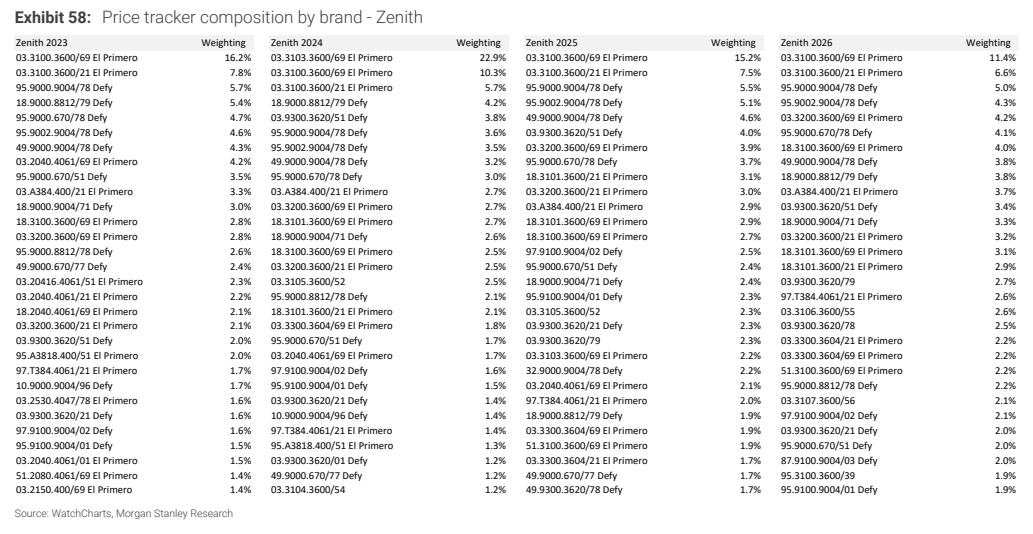
图10. 百年灵品牌价格追踪器构成
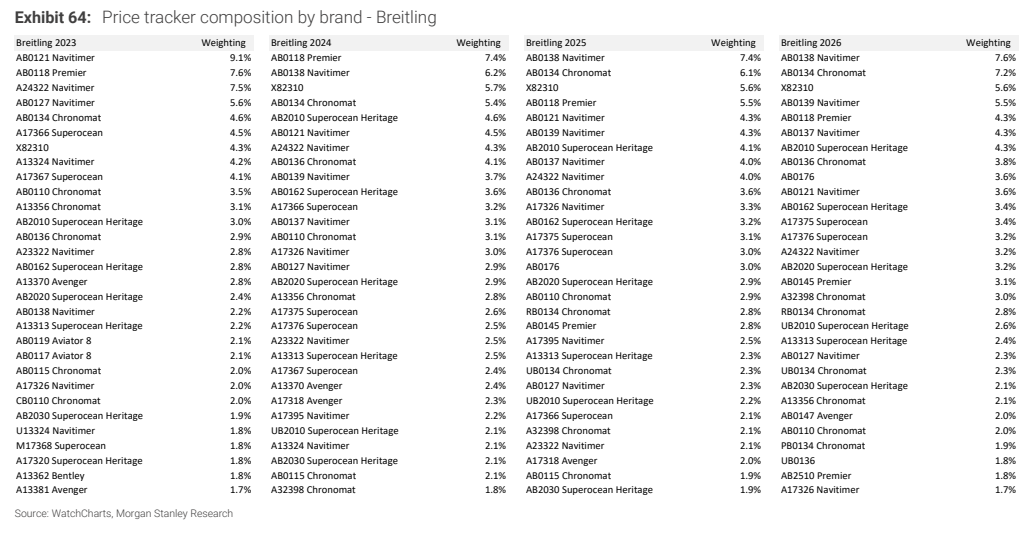
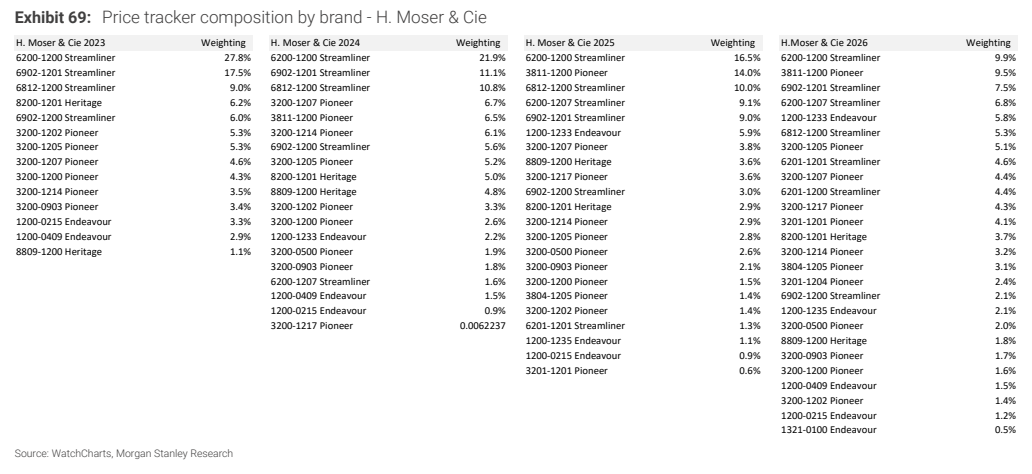
图11. 亨利慕时品牌价格追踪器构成