高盛 慧甚(FDS.US):第四财季业绩好坏参半,AI业务势头向好,但经常性订阅收入内生增速或将放缓
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
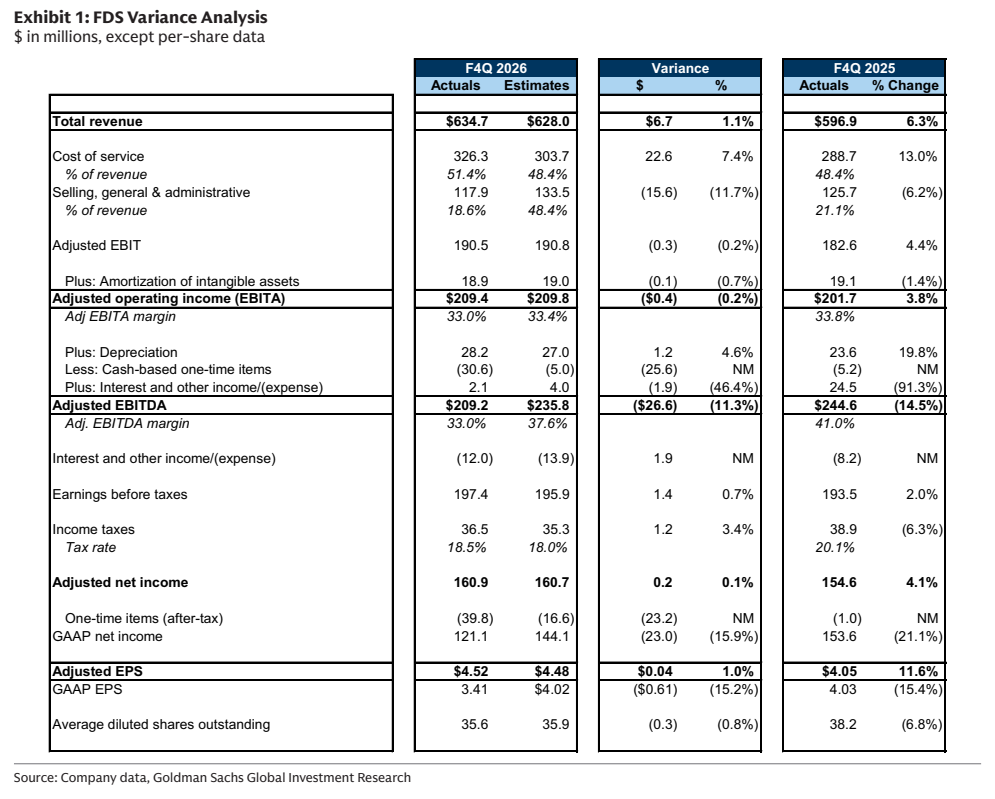
高盛维持慧甚(FDS.US)卖出(SELL)评级,12个月目标价$237.00,较现价$259.97隐含8.8%下行空间。 F4Q2026业绩好坏参半:营收$634.7mn同比增长6.3%,高于高盛预测的5.2%和一致预期的5.5%,内生营收增长7.1%;内生ASV同比增长7.0%,高于高盛估计的6.2%和一致预期的6.3%,分地区看美洲+7.1%、EMEA+5.2%、亚太+10.6%。 AI产品贡献了F4Q超过10%的新增内生ASV,但公司未披露MCP的付费占比、转化率或独立经济性,650+活跃MCP客户中合同与试用并存。 高盛认为,随着Bloomberg及私营数据商推出竞争性MCP、协议标准化降低转换成本,叠加企业订单时点波动加大和专有数据差异化有限,内生ASV增速将自近期7%放缓,F2027指引为5.0-6.5%。 F2027指引营收$2.600-2.625bn(+5.0-6.0%)、调整后营业利润率34.75-35.25%、EPS $19.25-19.65,其中EPS低于市场预期;25-75bps的利润率扩张仅能回收F2026年180bps收缩的一部分。 税负与利息费用对F2027调整后EPS增长构成约2个百分点拖累(约合每股$0.30-0.40),公司须在2027年3月为$500mn、票息2.9%的票据再融资。 高盛上调F2027/F2028营收预测至$2.621bn/$2.778bn并引入F2029预测$2.949bn,但将F2027/F2028调整后EPS由$20.30/$23.17下调至$19.61/$21.54,并引入F2029预测$23.85。
主要观点
- 高盛维持FDS卖出评级,12个月目标价$237.00,较现价$259.97隐含8.8%下行空间;市值$9.2bn、企业价值$9.6bn,对应F2027E/F2028E P/E 13.3x/12.1x。
- F4Q2026营收$634.7mn同比增长6.3%,高于高盛预测的5.2%与FactSet一致预期的5.5%。
- 内生营收增长7.1%(与F3Q的7.0%一致);内生ASV同比+7.0%,高于高盛估计的6.2%和一致预期的6.3%;分地区看,美洲内生ASV增长7.1%、EMEA增长5.2%、亚太增长10.6%。
- AI产品贡献了F4Q超过10%的新增内生ASV,但公司未披露MCP的付费占比、转化率或独立经济性(因其常与其他产品捆绑销售),650+活跃MCP客户中合同与试用并存,AI变现透明度不足。
- MCP竞争威胁增长持续性:Bloomberg和私营数据商正推出竞争性MCP,协议标准化可能降低转换成本,新AI模型也可经传统API获取数据;这些因素可能拖慢采用与变现,令内生ASV增速自近期7%的水平放缓。
- F2027指引:营收$2.600-2.625bn(+5.0-6.0%)、内生ASV增长5.0-6.5%、调整后营业利润率34.75-35.25%、EPS $19.25-19.65;指引指向营收一致预期稳定、利润率一致预期上修、EPS一致预期下修。发布前高盛预测为营收$2.609bn、利润率34.9%、EPS $20.30,一致预期为$2.615bn、34.4%、$19.76。
- 利润率修复有限:F2027指引调整后营业利润率仅扩张25-75bps,只能回收F2026年180bps收缩的一部分;公司计划将重组释放的大部分产能再投入增长,即便按指引上限计算,利润率仍比F2025低逾100bps。
- 税负与再融资拖累EPS增长:更高税负和利息费用对F2027调整后EPS增长构成约2个百分点拖累(约合每股$0.30-0.40);公司须在2027年3月为$500mn、票息2.9%的票据再融资,利率可能更高,导致利润率扩张和持续回购下仍只能指引高个位数调整后EPS增长。
- 专有数据差异化有限放大AI替代风险:FDS专有数据差异化弱于多家信息服务(Info Services)同业,AI原生平台与前沿模型可能复刻其工作流并取代其用户界面;客户越来越多地通过第三方环境直接获取数据与分析,削弱FDS对分销和客户关系的控制,即使底层数据消费保持健康也会施压长期内生营收增长和市场份额。
- 高盛上调营收与利润率预测但下调EPS:F2027/F2028营收预测由$2.609bn/$2.769bn上调至$2.621bn/$2.778bn(年均+0.4%,反映AI变现增加),并引入F2029营收预测$2.949bn;F2027/F2028调整后营业利润率由34.9%/35.1%上调至35.0%/35.5%;F2027/F2028调整后EPS由$20.30/$23.17下调至$19.61/$21.54,并引入F2029预测$23.85。
- F4Q调整后EPS $4.52,同比增长11.6%,高于高盛估计的$4.48;GAAP净利润$121.1mn同比下降21.1%,主要受税后一次性项目$39.8mn(上年同期$1.0mn)拖累。
论述逻辑
- F4Q营收$634.7mn(+6.3%)与调整后EPS $4.52双双超预期、内生ASV +7.0%亦超预期,AI产品贡献10%+新增内生ASV → 但MCP付费结构不透明(650+客户含合同与试用、未披露付费占比/转化率/独立经济性),Bloomberg等推出竞争性MCP令协议标准化、降低转换成本 → 叠加企业订单时点波动加大、专有数据差异化有限、客户可经第三方环境直取数据削弱分销与客户关系控制 → 高盛判断内生ASV增速将由7.0%放缓至F2027指引的5.0-6.5% → 调整后营业利润率指引仅扩张25-75bps、不足以回收F2026年180bps收缩 → 税负与2027年3月$500mn、2.9%票息票据再融资对F2027调整后EPS增长构成约2个百分点拖累 → 尽管上调营收与利润率预测,仍下调F2027/F2028 EPS至$19.61/$21.54 → 维持卖出评级与$237.00目标价。
关键展望
- F2027指引:营收$2.600-2.625bn(+5.0-6.0%)、内生ASV增长5.0-6.5%、调整后营业利润率34.75-35.25%、EPS $19.25-19.65。
- 增长路径:尽管储备订单充沛且F2026无合同提前执行(pull-forward),指引隐含内生ASV增速自F4Q的7.0%回落至5-6.5%;高盛预计7%水平难以维持。
- 利润率与成本时间窗口:F2027调整后营业利润率指引扩张25-75bps;税负与利息费用构成约2个百分点的EPS增长拖累(约每股$0.30-0.40);2027年3月须为$500mn、2.9%票息票据再融资,利率可能更高。
- 高盛预测路径:F2027/F2028/F2029营收$2.621bn/$2.778bn/$2.949bn,调整后营业利润率35.0%/35.5%,调整后EPS $19.61/$21.54/$23.85,对应P/E 13.3x/12.1x/10.9x。
- 评级与风险:维持卖出评级、12个月目标价$237.00(下行8.8%);报告提示在竞争加剧、持续投资需求和有限定价能力下,维持近期内生ASV增长和修复调整后营业利润率仍面临挑战。
推荐标的
- FactSet Research Systems Inc.(FDS):卖出(SELL),12个月目标价$237.00,现价$259.97,隐含8.8%下行空间;核心理由为AI动能向好但MCP竞争加剧下内生ASV增速料自7%放缓、调整后营业利润率修复有限、税负与再融资拖累EPS增长。
- FDS的M&A Rank为3,即被收购概率较低(0-15%),该因素不纳入目标价测算。
关键图表
图1. FDS差异分析