摩根士丹利:大摩 全球天然气和液化天然气:低库存,缓冲有限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利全球天然气与LNG团队指出,JKM已涨至约$25/mmbtu、触及此前预测,由于卡塔尔复产节奏慢于此前假设(此前估计9月开始爬坡),报告将4Q26 JKM预测从$25上调至$27.50,较远期曲线$24.85高11%。 自3月以来中东供应中断后,新产能与更高利用率弥补了约60%的损失供应,其余通过全球需求下降(除欧洲外同比-4%)与EU库存消化;EU库存9月注入同比增强但仍仅约70%满,低于去年82%和10年均值87%,欧洲库存处于超过15年的最低季节水平,市场将以历史性赤字入冬。 报告维持冬季上行风险判断,但认为2027年价格回落将快于远期曲线:明年底前有超过30 mtpa非中东产能投产,卡塔尔North Field扩建还可能额外增加供应。 供需平衡表显示2026年短缺(18) mtpa、2027年+2、2028年+6、2030年+35,在建项目将使2030年全球供应达约650 mtpa。 基于9/22的TTF、JKM与Henry Hub期货刷新美国出口商盈利:VG 2026/27 EBITDA达$9.4B/$8.9B,高于一致预期($9.0B/$7.0B);Cheniere 2026/27 EBITDA为$8.6B/$8.6B,高于一致预期($8.2B/$8.0B),两者均维持Overweight。
主要观点
- JKM此轮上涨已触及此前$25的预测,报告将4Q26 JKM展望从$25上调至$27.50(较旧预测+10%),主因卡塔尔复产时间晚于此前假设
- 供需再平衡方式:3月以来新产能与更高利用率弥补了约60%的中东损失供应,其余靠全球需求下降(除欧洲外同比-4%)和EU库存填补
- EU库存处于超过15年最低季节水平:目前约70%满,低于去年的82%和10年均值87%;9月注入同比更强,但市场仍将以历史性赤字入冬,正常至寒冷冬季典型提取60至70pp
- 冬季仍存上行价格风险,但2027年回落将快于远期曲线:明年底前有超过30 mtpa非中东产能投产,卡塔尔North Field扩建可能使这一数字进一步增加
- 全球供需平衡:2026年短缺(18) mtpa,2027年+2、2028年+6接近平衡,此后过剩加剧,2029年+18、2030年+35 mtpa
- 中东供应中断影响:卡塔尔与UAE自3月起LNG外运基本停止,亚洲受影响最大;中国是卡塔尔LNG最大买家(2026年合同23.4),印度以占2025年进口近一半的比例敞口最高,中国约30%
- 贸易流重构:冲突开始后美国LNG对亚洲出口占比从此前的约15%升至9月迄今约28%,部分美国船舶绕好望角驶往亚洲;冲突爆发后运费立即升至约3倍,目前约60%高于冲突前水平;亚洲船舶日费率较3月初高位低约80%
- 供应侧已近极限运行:8月全球液化利用率(除卡塔尔与UAE)达98%,高于去年的91%和五年均值84%;本月计划检修与利用率隐含9月为92%
- 美国原料气流量强劲:过去30天较去年高17%,环比高6%,受Plaquemines与Corpus Christi Stage 3爬坡及Freeport恢复推动;Cove Point进入年度检修(预计约2周),约0.85 Bcf/d产能离线
- 亚洲进口分化:印度LNG进口YTD高6%、最近30天同比高6%;台湾YTD同比高3%、最近30天高7%
- 公司盈利刷新并维持评级:VG 2026/27 EBITDA上调至$9.4B/$8.9B,较一致预期($9.0B/$7.0B)有5/28%上行;Cheniere 2026/27 EBITDA为$8.6B/$8.6B(2026年上调3%、2027年上调6%),较一致预期有5/7%上行;两者均维持Overweight
- 长期结构:亚洲是长期LNG需求增长最大驱动力,欧洲占全球LNG进口份额应从2025年约30%降至2030年<25%;已开工项目将使2030年全球供应达约650 mtpa
论述逻辑
- 伊朗冲突(2/28爆发、7/15美国对伊朗空袭)导致卡塔尔与UAE自3月起LNG外运基本停止,其中亚洲受影响最大
- 新产能与利用率提升只弥补了约60%的损失供应,其余通过全球需求下降(除欧洲外同比-4%)与EU库存消化
- 结果是EU库存仅约70%满(vs 去年82%、10年均值87%)、处于>15年最低季节水平,市场以历史性赤字入冬,JKM涨至约$25/mmbtu
- 叠加卡塔尔复产慢于此前假设(此前估计9月开始爬坡),报告将4Q26 JKM上调至$27.50,并继续认为冬季存上行风险
- 但2027年底前>30 mtpa非中东产能投产(卡塔尔NFE或额外增加),因此预计2027年价格较远期曲线更快回落(如4Q27 $12.50 vs 曲线$17.52)
- 基于9/22期货刷新出口商利润率后,VG与Cheniere的EBITDA预测高于一致预期与指引,因此维持两家Overweight
关键展望
- 价格预测路径:4Q26 JKM $27.50(旧$25.00,较曲线$24.85高11%);1Q27 $21.50 vs 曲线$23.33(-8%);2Q27 $15.00 vs $17.93(-16%);3Q27 $12.50 vs $17.44(-28%);4Q27 $12.50 vs $17.52(-29%);2028 $10.00 vs $12.61(-21%);长期$10.00
- 冬季价格上行风险仍存,但2027年跌幅快于远期曲线:>30 mtpa非中东产能在明年底前投产,卡塔尔North Field扩建可能使供应进一步增加
- 供需平衡展望:2026年短缺(18) mtpa,2027年+2,2028年+6,2029年+18,2030年+35;在建项目将使2030年全球供应达约650 mtpa
- 欧洲冬季库存敏感性:正常至寒冷冬季中,库存提取60至70pp属于典型水平
- Venture Global估值为SOTP DCF,含FID项目(Calcasieu Pass、Plaquemines、CP2一期与二期)及临近FID项目,2030年后长期价格假设$10 JKM与$3.75 HH,合同产能WACC 6.5%、非合同7.3%,公允价值$22/sh
- 短期跟踪点:Cove Point年度检修预计约2周(约0.85 Bcf/d离线);9月全球液化利用率隐含92%(较8月98%小幅回落)
- 公司层面风险:VG上行风险包括LNG价格更高、提前FID、获得额外融资;下行风险包括未能FID、需要额外股债融资、EPC结构存在成本超支空间
推荐标的
- Venture Global (VG.N):Overweight(评级于03/23/2026),价格$13.27(09/23/2026);2026/27 EBITDA $9.4B/$8.9B,较一致预期有5/28%上行;SOTP DCF公允价值$22/sh
- Cheniere Energy (LNG.N):Overweight(评级于03/23/2026),价格$273.61(09/23/2026);2026/27 EBITDA $8.6B/$8.6B(2026指引$7.9 - 8.4 B、一致预期$8.2 B),较一致预期有5/7%上行;2026E EPS $21.23 vs 一致预期$10.81(MS高出96%)
- Cheniere Energy Partners LP (CQP.N):Equal-weight(评级于09/20/2019),价格$64.29(09/23/2026)
- Excelerate Energy (EE.N):Equal-weight(评级于11/06/2025),价格$33.97(09/23/2026)
- NextDecade Corporation (NEXT.O):Equal-weight(评级于09/12/2025),价格$6.68(09/23/2026);报告提到NEXT对近期市场的敞口有限
关键图表
图1. 欧洲库存处于15年以上的季节性最低水平,反映出炎热天气以及与亚洲争夺货源的影响

图2. 自冲突爆发以来来自卡塔尔和阿联酋的液化天然气到货量有限,但有5船计划于10月中旬前交付亚洲且已驶离海峡,其中2船通过船对船过驳装载

图3. 自冲突爆发以来发往亚洲的船货占美国液化天然气总出口份额上升,从先前的约15%升至9月迄今的约28%

图4. 中国是卡塔尔液化天然气的最大买家,按目的地国家划分的卡塔尔液化天然气合同(2026年)

图5. 日本天然气库存在7月触底后再度回升

图6. 印度液化天然气进口量年初至今增长6%

图7. 液化天然气供需平衡
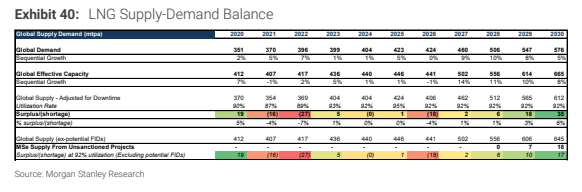
图8. 按国家划分的全球液化天然气供应
